Korte samenvatting: Digitale transformatie in de financiële dienstverlening omvat de integratie van geavanceerde technologieën zoals AI, cloud computing en mobiele platforms om bankactiviteiten te moderniseren, klantervaringen te verbeteren en de efficiëntie te verhogen. Volgens recente gegevens van centrale banken zijn transacties voor mobiel bankieren nu goed voor 68% van alle digitale bankactiviteiten, terwijl het aanbod van stablecoins tussen januari 2021 en januari 2022 groeide van $29 miljard naar $165 miljard. Deze transformatie is niet optioneel - het is essentieel geworden voor financiële instellingen om concurrerend te blijven en te voldoen aan de veranderende regelgeving.
De financiële dienstverleningssector heeft een kritiek keerpunt bereikt. Traditionele bankmodellen die klanten decennialang van dienst zijn geweest, maken plaats voor digital-first benaderingen die de manier waarop mensen met geld omgaan fundamenteel veranderen.
En het zit zo: deze verschuiving vindt niet geleidelijk plaats. Ze versnelt.
Volgens de Federal Reserve stelt digitalisering consumenten en bedrijven in staat om waarde over te dragen op manieren die een paar jaar geleden nog onmogelijk waren. Het landschap is geëvolueerd van eenvoudige online bankportalen naar geavanceerde ecosystemen met mobiele apps, digitale valuta en AI-gestuurde financiële adviseurs.
Maar wat betekent digitale transformatie eigenlijk voor financiële instellingen? En nog belangrijker, hoe kunnen banken en financiële dienstverleners door deze complexe transitie navigeren zonder uit het oog te verliezen wat het belangrijkst is - hun klanten?
Wat digitale transformatie echt betekent voor financiële diensten
Digitale transformatie in het bankwezen gaat verder dan het installeren van een paar apps of het bijwerken van oudere systemen. Het is een uitgebreide herziening van de manier waarop financiële instellingen werken, concurreren en waarde leveren.
De integratie van digitale technologieën en strategieën raakt elke hoek van financiële activiteiten. Van front-end klantinteracties tot back-end verwerkingssystemen, de transformatie beïnvloedt de hele waardeketen.
Real talk: veel financiële dienstverleners behandelen digitalisering nog steeds als een technologieproject. En daar gaat het mis.
Volgens de State Bank of Pakistan is er de afgelopen jaren een aanzienlijke groei geweest in digitale bankkanalen. In FY25 werd van de 9,1 miljard transacties die via bank- en betaalkanalen werden verwerkt, 68% uitgevoerd via mobiele apps, 5% via kaarten en 3% via portaalsites voor internetbankieren. Slechts 12% van de transacties werd uitgevoerd via traditionele bankkantoren.
Dat is geen trend. Dat is een complete transformatie van klantgedrag.
| Transactiekanaal | Percentage van totale transacties | Belangrijkste kenmerken |
|---|---|---|
| Mobiele apps | 68% | 24/7 toegang, directe transacties, persoonlijke ervaring |
| Kaarten | 5% | Digitale betaalmethode, gemak, wijdverspreide acceptatie |
| Internetbankieren | 3% | Desktopgebaseerd, gedetailleerd accountbeheer, overdrachten |
| Op filialen gebaseerd | 12% | Traditionele service, complexe transacties, persoonlijke begeleiding |
| Andere digitale kanalen | 12% | Geldautomaten, kiosken, telefonisch bankieren, platforms van derden |
Het financiële systeem ondergaat snelle veranderingen die samenhangen met digitalisering en decentralisatie. Dit zijn geen afzonderlijke trends - het zijn onderling verbonden krachten die de hele sector hervormen.
Schaalbare groei voor financiële diensten met LENGREO
Digitale transformatie in financiële dienstverlening vereist het toepassen van nieuwe technologieën, het verbeteren van de klantervaring en het bouwen van efficiënte systemen. Groei is ook afhankelijk van sterke marketing en leadgeneratie.
LENGREO helpt financiële dienstverleners hun strategie te koppelen aan echte bedrijfsresultaten door middel van geïntegreerde marketing- en verkoopondersteuning.
Belangrijkste vaardigheden:
- SEO en inhoudstrategieën
- LinkedIn en e-mail
- betaalde mediacampagnes
- full funnel vraagontwikkeling
Als je digitale transformatie wilt omzetten in meetbare groei, contact opnemen met LENGREO om je doelen te bespreken.
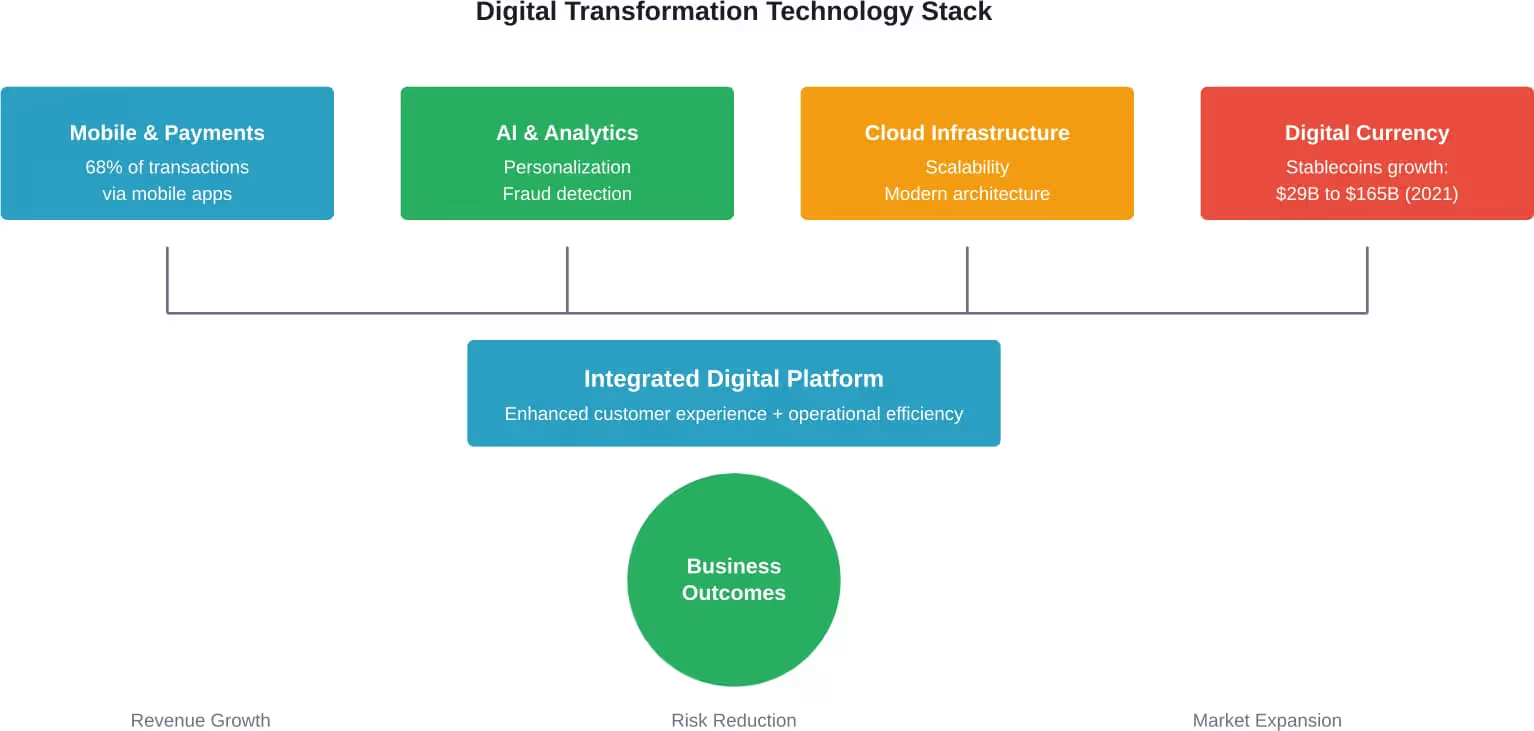
De technologieën die financiële diensten transformeren
Verschillende belangrijke technologieën vormen de basis van de digitale transformatie in de financiële sector. Inzicht in deze bouwstenen helpt duidelijk te maken waar de sector naartoe gaat.
Mobiel bankieren en digitaal betalen
Mobiele platforms zijn de primaire interface geworden tussen klanten en hun financiële instellingen. Dit gaat niet alleen over gemak - het gaat over het fundamenteel veranderen van de verwachtingen van klanten.
Volgens de Federal Reserve maakt digitalisering nieuwe vormen van waardeoverdracht mogelijk die financiële diensten combineren met sociale betrokkenheid, commerciële transacties en mobiele ecosystemen. In China neemt de meerderheid van de consumenten en bedrijven deel aan digitale betalingsplatforms die worden beheerd door BigTech-bedrijven.
Deze platforms zijn geen traditionele financiële instellingen. Het zijn technologiebedrijven die betalingen hebben geïntegreerd in hun kerndiensten, waardoor ze enorme gebruikersnetwerken hebben gecreëerd waar banken nu moeilijk tegen kunnen concurreren.
Kunstmatige intelligentie en gegevensanalyse
Geavanceerde data-analysemogelijkheden hebben ruimte vrijgemaakt voor financiële instellingen om klanten beter te begrijpen, gedrag te voorspellen en diensten op schaal te personaliseren.
AI-technologieën helpen banken hun activiteiten te optimaliseren, fraude op te sporen, kredietrisico's in te schatten en routinetaken te automatiseren. Maar de echte waarde zit in het gebruik van deze tools om de klantervaring te verbeteren in plaats van alleen maar kosten te besparen.
Cloud computing en modernisering van de infrastructuur
Legacy systemen blijven een van de grootste obstakels voor transformatie. Veel banken draaien nog steeds op technologie-infrastructuur die tientallen jaren geleden is gebouwd - systemen die niet gemakkelijk kunnen integreren met moderne digitale diensten.
Cloudplatforms bieden de flexibiliteit, schaalbaarheid en snelheid die financiële instellingen nodig hebben om te concurreren in het digitale tijdperk. Ze verminderen ook de last van het onderhoud van verouderde hardware- en softwaresystemen.
Digitale valuta en stabiele munten
De opkomst van digitale valuta vertegenwoordigt een van de belangrijkste verschuivingen in de manier waarop waarde wordt opgeslagen en overgedragen. Volgens gegevens van de Federal Reserve is het aanbod van stablecoins in 2021 bijna verzesvoudigd, van ruwweg $29 miljard in januari 2021 tot $165 miljard in januari 2022.
Dat is een buitengewone groei in slechts twaalf maanden.
Vanaf januari 2022 vertoonde de markt een hoge concentratie, waarbij de grootste stablecoin qua marktkapitalisatie bijna de helft van het totale aanbod uitmaakte. Deze concentratie roept belangrijke vragen op over stabiliteit, regulering en systeemrisico.
Hoewel de Federal Reserve nog geen beslissing heeft genomen over het al dan niet invoeren van een CBDC (Central Bank Digital Currency), hebben ze wel de mogelijke voordelen en risico's onderzocht. Andere centrale banken over de hele wereld volgen een vergelijkbare verkennende aanpak.
Klantervaring als Poolster
Technologie alleen zorgt niet voor een succesvolle transformatie. Het echte verschil zit hem in het gebruik van deze tools om betere klantervaringen te creëren.
Het verbeteren van de klantervaring is een van de belangrijkste zakelijke vereisten geworden voor financiële dienstverleners. Klanten verwachten nu naadloze, persoonlijke interacties via alle kanalen, of ze nu een mobiele app of website gebruiken of een fysiek kantoor bezoeken.
Maar hier ligt de uitdaging: het leveren van consistente ervaringen op meerdere touchpoints vereist een diepgaande integratie van systemen, gegevens en processen. Veel banken werken nog steeds in silo's, waar het mobiele team niet coördineert met het kantorennetwerk en de klantenservice niet het volledige plaatje van klantinteracties kan zien.
Personalisatie op schaal
Moderne klanten verwachten financiële diensten die zijn afgestemd op hun specifieke behoeften en omstandigheden. Algemene, pasklare producten voldoen niet meer.
Geavanceerde data-analyse en AI maken het mogelijk om het gedrag, de voorkeuren en de behoeften van individuele klanten te begrijpen. Financiële instellingen kunnen deze inzichten gebruiken om relevante producten aan te bevelen, tijdig advies te geven en te anticiperen op klantbehoeften voordat deze expliciet worden aangegeven.
Toegankelijkheid en inclusie
Digitale transformatie creëert ook kansen om de financiële inclusie uit te breiden. Platformen voor mobiel bankieren en digitale betalingen kunnen bevolkingsgroepen bereiken die geen toegang hebben tot de traditionele bankinfrastructuur.
Dit heeft niet alleen te maken met sociale verantwoordelijkheid - het biedt ook aanzienlijke marktkansen. Het uitbreiden van de toegang tot financiële diensten creëert nieuwe klantsegmenten en inkomstenstromen.
Operationele efficiëntie en winst
Digitale transformatie brengt bewezen - en zeer verwachte - Rendement. Maar de weg naar het realiseren van dat rendement is niet altijd eenvoudig.
Operationele efficiëntieverbeteringen komen voort uit het automatiseren van routinetaken, het stroomlijnen van processen en het verminderen van handmatige interventie. Als deze veranderingen op de juiste manier worden doorgevoerd, kunnen medewerkers zich richten op activiteiten met een hogere waarde waarvoor menselijk inzicht en deskundigheid vereist zijn.
Volgens het onderzoek van BDO levert digitale transformatie meetbare verbeteringen op in meerdere dimensies van de activiteiten van financiële dienstverleners. Bedrijven melden betere verwerkingssnelheden, lagere foutpercentages, lagere operationele kosten en een verbeterde compliance tracking.
Maar transformatie vereist ook aanzienlijke investeringen vooraf. De modernisering van legacysystemen, upgrades van de technologie-infrastructuur, training van medewerkers en verandermanagement vereisen allemaal middelen - zowel financieel als organisatorisch.
| Transformatiegebied | Operationele gevolgen | Gemeenschappelijke uitdagingen |
|---|---|---|
| Proces automatisering | 30-50% kortere verwerkingstijd | Integratie met oudere systemen |
| Gegevensanalyse | Verbeterde nauwkeurigheid bij besluitvorming | Gegevenskwaliteit en -beheer |
| Cloud migratie | Lagere infrastructuurkosten | Beveiliging en compliance |
| Platformen voor klanten | Verbeterde tevredenheidsscores | Coördineren tussen kanalen |
Uitdagingen op het gebied van naleving van regelgeving en beveiliging
Toenemende regeldruk en geopolitieke spanningen hebben de druk op financiële instellingen verhoogd. Bedrijven moeten niet alleen voldoen aan de huidige regelgeving, maar ook nauwkeurig voorspellen welke eisen er komen.
De uitdaging wordt groter naarmate digitale transformatie nieuwe risicovectoren introduceert. Bedreigingen van cyberbeveiliging, zorgen over gegevensprivacy en grensoverschrijdende complexiteit van regelgeving vereisen allemaal zorgvuldige navigatie.
Volgens het Cybersecurity Framework van NIST hebben organisaties in de financiële dienstverlening een gestructureerde aanpak nodig voor het beheren van risico's op het gebied van cyberbeveiliging. Het raamwerk helpt instellingen bij het identificeren, beschermen, detecteren van, reageren op en herstellen van cyberbedreigingen.
Toezichttechnologieën (SupTech)
Financiële toezichthouders staan voor hun eigen uitdagingen op het gebied van digitale transformatie. Hoe kunnen regelgevende instanties toezicht houden op een zich snel ontwikkelend ecosysteem van financiële diensten met technologische mogelijkheden?
SupTech staat voor de toepassing van technologie op regelgevend toezicht. Deze tools helpen toezichthouders om de naleving te controleren, afwijkingen op te sporen en effectiever te reageren op opkomende risico's dan traditionele benaderingen.
Voor financiële instellingen betekent dit dat technologie op het gebied van regelgeving (RegTech) steeds belangrijker wordt. Geautomatiseerde compliancebewaking, realtime rapportage en voorspellende risicobeoordeling helpen bedrijven om de regelgeving voor te blijven.
Het concurrentielandschap: banken vs. BigTech vs. FinTechs
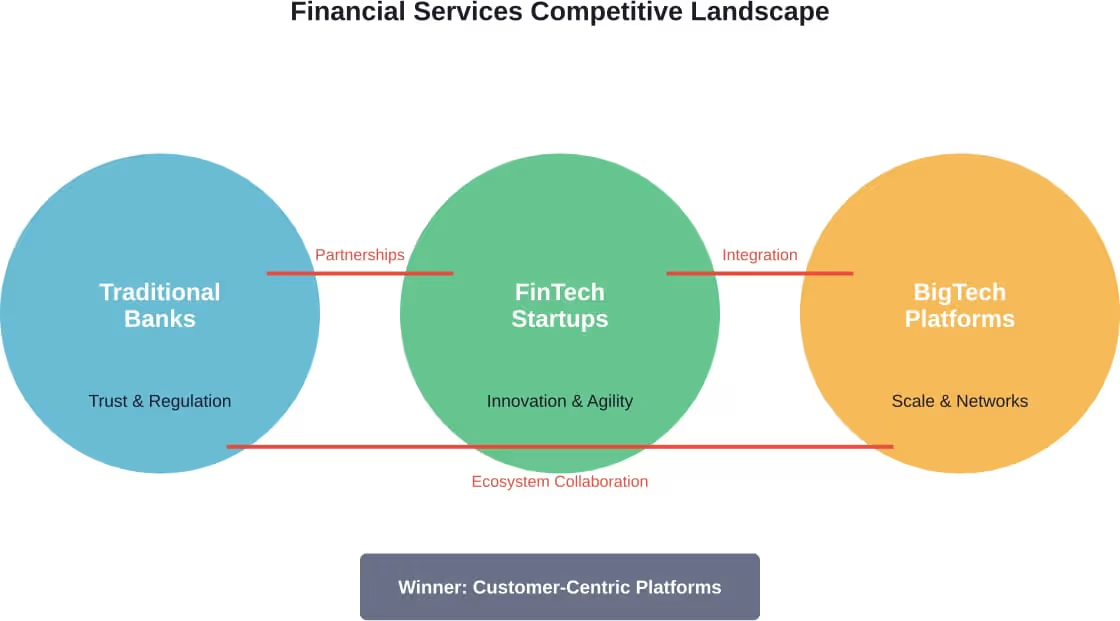
Traditionele banken concurreren niet langer alleen tegen elkaar. Ze worden geconfronteerd met uitdagingen uit meerdere richtingen - behendige FinTech-startups en enorme technologieplatforms.
Volgens de Federal Reserve zijn BigTech-bedrijven meestal gevestigde platforms met enorme gebruikersnetwerken die betalingen verrichten ter ondersteuning van niet-financiële kerndiensten. Deze variëren van commerciële transacties tot sociale betrokkenheid tot mobiele apps en zoekmachines.
Dit creëert een fundamenteel andere concurrentiedynamiek. Terwijl banken zich in de eerste plaats richten op financiële diensten, integreren BigTech-platforms betalingen in bredere ecosystemen waar ze al de aandacht en het vertrouwen van klanten hebben.
FinTech-bedrijven benaderen de markt vanuit een andere invalshoek. Ze richten zich meestal op specifieke pijnpunten of niches waar weinig vraag naar is en gebruiken technologie om superieure ervaringen of lagere kosten te bieden dan traditionele banken.
Wat moet een traditionele financiële instelling dan doen?
Partnerschap en ecosysteemstrategieën
Veel banken ontdekken dat samenwerking beter is dan pure concurrentie. In plaats van te proberen elke mogelijkheid intern op te bouwen, gaan ze partnerschappen aan met FinTech-bedrijven en technologieleveranciers.
Deze ecosysteembenaderingen combineren de sterke punten van verschillende spelers. Banken brengen deskundigheid op het gebied van regelgeving, vertrouwen van klanten en kapitaal in. FinTechs brengen innovatie, flexibiliteit en gespecialiseerde technologie in. Technologieplatforms bieden schaal, gebruikersnetwerken en infrastructuur.
De sleutel is het vinden van de juiste balans - partnerschappen benutten zonder de controle over de klantrelatie of kernwaardepropositie te verliezen.
Een digitale transformatiestrategie ontwikkelen
Succesvolle transformatie gebeurt niet per ongeluk. Het vereist een weloverwogen strategie, een duidelijke visie en een gedisciplineerde uitvoering.
Volgens onderwijsprogramma's die zich op dit onderwerp richten, gaat het bij het ontwikkelen van een digitale transformatiestrategie om het begrijpen van de digitale dynamiek die het concurrentievoordeel in de moderne financiële sector bepaalt. Dit betekent verder kijken dan individuele technologieën om te zien hoe ze worden gecombineerd om nieuwe bedrijfsmodellen en waardeproposities te creëren.
Beoordeling en prioritering
Begin met een eerlijke beoordeling van de huidige capaciteiten en identificeer de hiaten. Waar blinkt de organisatie uit? Waar loopt de organisatie achter op de concurrentie of op de verwachtingen van de klant?
Niet elke capaciteit hoeft van wereldklasse te zijn. Concentreer transformatie-inspanningen op gebieden die het belangrijkst zijn voor klanten en die het verschil maken ten opzichte van de concurrentie.
Veranderingsmanagement en cultuur
Veranderingen in technologie zijn vaak eenvoudiger dan culturele veranderingen. Digitale transformatie vereist een mentaliteitsverandering, een andere manier van werken en andere organisatiestructuren.
Medewerkers hebben training en ondersteuning nodig om nieuwe vaardigheden te ontwikkelen. Het leiderschap moet digitaal denken modelleren en teams in staat stellen om te experimenteren en te leren. Oude institutionele culturen die zich verzetten tegen verandering zullen het moeilijk krijgen, hoeveel ze ook investeren in technologie.
Vooruitgang en ROI meten
Stel duidelijke maatstaven op voor het succes van de transformatie. Dit moeten zowel financiële maatstaven zijn (kostenbesparingen, omzetgroei, winstgevendheid) als operationele indicatoren (klanttevredenheid, verwerkingssnelheid, foutenpercentages).
Houd de voortgang regelmatig bij en wees bereid om de koers bij te stellen op basis van de resultaten. Transformatie is iteratief - geen eenmalig project met een vast eindpunt.
Vooruitkijken: De toekomst van digitale financiële diensten
Het tempo van de veranderingen neemt niet af. Verschillende opkomende trends zullen vorm geven aan de volgende fase in de evolutie van de financiële dienstverlening.
Gedecentraliseerde financiering (DeFi)
Blockchain-gebaseerde financiële diensten die werken zonder traditionele tussenpersonen vertegenwoordigen een potentiële paradigmaverschuiving. Hoewel ze nog in de kinderschoenen staan en te maken hebben met onzekerheid over de regelgeving, demonstreren DeFi-platforms alternatieve benaderingen voor lenen, handelen en vermogensbeheer.
Ingebedde financiering
Financiële diensten worden steeds vaker geïntegreerd in niet-financiële klantervaringen. Koop-nu-betaal later-opties bij de kassa, verzekeringen geïntegreerd in reisboekingen en beleggingsfuncties in betaalapps weerspiegelen deze trend.
Voor traditionele banken betekent dit dat hun diensten onzichtbare infrastructuur kunnen worden die de klantervaringen ondersteunt die via andere merken en platforms worden geleverd.
AI en automatisering versnellen
Volgens recente NIST-richtlijnen moeten organisaties bepalen hoe ze AI in hun activiteiten kunnen integreren en tegelijkertijd de risico's voor cyberbeveiliging kunnen beperken. Naarmate de AI-mogelijkheden toenemen, zullen financiële instellingen nieuwe toepassingen vinden in vrijwel elke functie.
De uitdaging is om een evenwicht te vinden tussen de efficiëntievoordelen van automatisering en de behoefte aan menselijk toezicht, ethische overwegingen en naleving van de regelgeving.
Duurzaamheid en impact
Digitale transformatie maakt het mogelijk om factoren op het gebied van milieu, maatschappij en goed bestuur (ESG) beter te volgen en te rapporteren. Klanten verwachten in toenemende mate dat financiële instellingen een positieve impact laten zien die verder gaat dan winst.
Groene financiering, impact investing en duurzame bankpraktijken zullen waarschijnlijk eerder differentiators dan nice-to-haves worden.
Laat transformatie werken voor uw instelling
Digitale transformatie in de financiële dienstverlening is niet meer optioneel. De vraag is niet of je transformeert, maar hoe je het effectief doet.
De instellingen die succesvol zijn, zijn de instellingen die bij elke beslissing de klant centraal stellen. Technologie moet betere ervaringen mogelijk maken, niet alleen kosten verlagen. Gegevens moeten inzichten opleveren die mensen helpen slimmere financiële beslissingen te nemen, en niet alleen meer producten aan te bieden.
Begin met een heldere beoordeling van waar je nu staat. Identificeer de mogelijkheden die het belangrijkst zijn voor uw klanten en uw concurrentiepositie. Bouw partnerschappen op waar dat zinvol is in plaats van te proberen alles intern te doen.
En onthoud: transformatie is een reis, geen bestemming. Het doel is het opbouwen van organisatorische capaciteiten voor voortdurende aanpassing in een snel veranderend landschap.
De financiële dienstverleningssector ziet er in 2026 heel anders uit dan vijf jaar geleden. Volgens waarnemingen van centrale banken blijft het financiële systeem snelle veranderingen doormaken die de manier waarop instellingen werken de komende jaren zullen veranderen.
Degenen die transformatie weloverwogen omarmen - waarbij innovatie wordt afgewogen tegen stabiliteit, technologie tegen menselijkheid en efficiëntie tegen ervaring - zullen zich in een goede positie bevinden om te gedijen. Zij die zich verzetten of transformatie benaderen als een puur technologische oefening, zullen merken dat ze steeds minder relevant worden.
De toekomst is aan instellingen die kunnen navigeren door complexiteit, zich snel kunnen aanpassen en nooit hun fundamentele doel uit het oog verliezen: voorzien in de financiële behoeften van klanten op een manier die hun leven verbetert.