ملخص سريع: ينطوي التحول الرقمي في الخدمات المالية على دمج التقنيات المتقدمة مثل الذكاء الاصطناعي والحوسبة السحابية والمنصات المتنقلة لتحديث العمليات المصرفية وتعزيز تجارب العملاء وتحسين الكفاءة. وفقًا للبيانات الأخيرة الصادرة عن البنوك المركزية، تمثل المعاملات المصرفية عبر الهاتف المحمول الآن 681 تيرابايت 3 تيرابايت من جميع الأنشطة المصرفية الرقمية، في حين نما عرض العملات المستقرة من 1 تيرابايت 4 تيرابايت 29 مليار إلى 1 تيرابايت 4 تيرابايت 165 مليار بين يناير 2021 ويناير 2022. هذا التحول ليس اختياريًا - فقد أصبح ضروريًا للمؤسسات المالية لتظل قادرة على المنافسة وتلبية المتطلبات التنظيمية المتطورة.
وصلت صناعة الخدمات المالية إلى نقطة انعطاف حرجة. فالنماذج المصرفية التقليدية التي خدمت العملاء لعقود من الزمن تفسح المجال أمام النُهج الرقمية أولاً التي تعيد تشكيل كيفية تفاعل الأشخاص مع الأموال بشكل أساسي.
وإليك الأمر: هذا التحول لا يحدث تدريجياً. إنه يتسارع.
وفقًا لمجلس الاحتياطي الفيدرالي، فإن الرقمنة تُمكِّن المستهلكين والشركات من تحويل القيمة بطرق كانت مستحيلة قبل بضع سنوات فقط. لقد تطور المشهد من مجرد بوابات مصرفية بسيطة عبر الإنترنت إلى أنظمة بيئية متطورة تشمل تطبيقات الهاتف المحمول والعملات الرقمية والمستشارين الماليين المدعومين بالذكاء الاصطناعي.
ولكن ماذا يعني التحول الرقمي في الواقع بالنسبة للمؤسسات المالية؟ والأهم من ذلك، كيف يمكن للمصارف وشركات الخدمات المالية أن تجتاز هذا التحول المعقد دون إغفال ما هو أكثر أهمية - أي عملائها؟
ما الذي يعنيه التحول الرقمي بالنسبة للخدمات المالية؟
يتجاوز التحول الرقمي في الخدمات المصرفية مجرد تثبيت بعض التطبيقات أو تحديث الأنظمة القديمة. إنه إعادة تصور شامل لكيفية عمل المؤسسات المالية وتنافسها وتقديمها للقيمة.
تمس عملية دمج التقنيات والاستراتيجيات الرقمية كل ركن من أركان العمليات المالية. من تفاعلات العملاء الأمامية إلى أنظمة المعالجة الخلفية، يؤثر التحول على سلسلة القيمة بأكملها.
حديث حقيقي: لا تزال العديد من شركات الخدمات المالية تتعامل مع الرقمنة كمشروع تكنولوجي. وهنا يكمن الخطأ.
وفقًا لبنك الدولة الباكستاني، شهدت السنوات القليلة الماضية نموًا كبيرًا في القنوات المصرفية الرقمية. في السنة المالية 25، من بين 9.1 مليار معاملة تمت معالجتها من خلال القنوات المصرفية وقنوات الدفع، تم إجراء 68% من خلال تطبيقات الهاتف المحمول، و5% من خلال البطاقات، و3% من خلال بوابات الخدمات المصرفية عبر الإنترنت. تم إجراء 12% فقط من المعاملات من خلال القنوات التقليدية القائمة على الفروع.
هذا ليس اتجاهاً. هذا تحول كامل في سلوك العملاء.
| قناة المعاملات | النسبة المئوية لإجمالي المعاملات | الخصائص الرئيسية |
|---|---|---|
| تطبيقات الموبايل | 68% | إمكانية الوصول 24/7، ومعاملات فورية، وتجربة شخصية على مدار الساعة طوال أيام الأسبوع |
| البطاقات | 5% | طريقة الدفع الرقمية، والراحة، والقبول الواسع النطاق |
| الخدمات المصرفية عبر الإنترنت | 3% | إدارة الحسابات والتحويلات والتحويلات التفصيلية المستندة إلى سطح المكتب |
| الفرع المستند إلى | 12% | الخدمة التقليدية، والمعاملات المعقدة، والمساعدة الشخصية |
| القنوات الرقمية الأخرى | 12% | أجهزة الصراف الآلي، والأكشاك، والخدمات المصرفية عبر الهاتف، ومنصات الجهات الخارجية |
يشهد النظام المالي تغيرات سريعة الحركة مرتبطة بالرقمنة واللامركزية. هذه ليست اتجاهات منفصلة - إنها قوى مترابطة تعيد تشكيل الصناعة بأكملها.
توسيع نطاق نمو الخدمات المالية مع LENGREO
يتطلب التحول الرقمي في الخدمات المالية تبني تقنيات جديدة وتحسين تجربة العملاء وبناء أنظمة فعالة. يعتمد النمو أيضاً على التسويق القوي وتوليد العملاء المحتملين.
لينغريو يساعد شركات الخدمات المالية على ربط الاستراتيجية بنتائج الأعمال الحقيقية من خلال دعم التسويق والمبيعات المتكامل.
الإمكانيات الرئيسية:
- استراتيجيات تحسين محركات البحث والمحتوى
- التواصل عبر موقع LinkedIn والبريد الإلكتروني
- الحملات الإعلامية المدفوعة
- توليد الطلب على المسار الكامل
إذا كنت ترغب في تحويل التحول الرقمي إلى نمو قابل للقياس, اتصل ب LENGREO لمناقشة أهدافك.
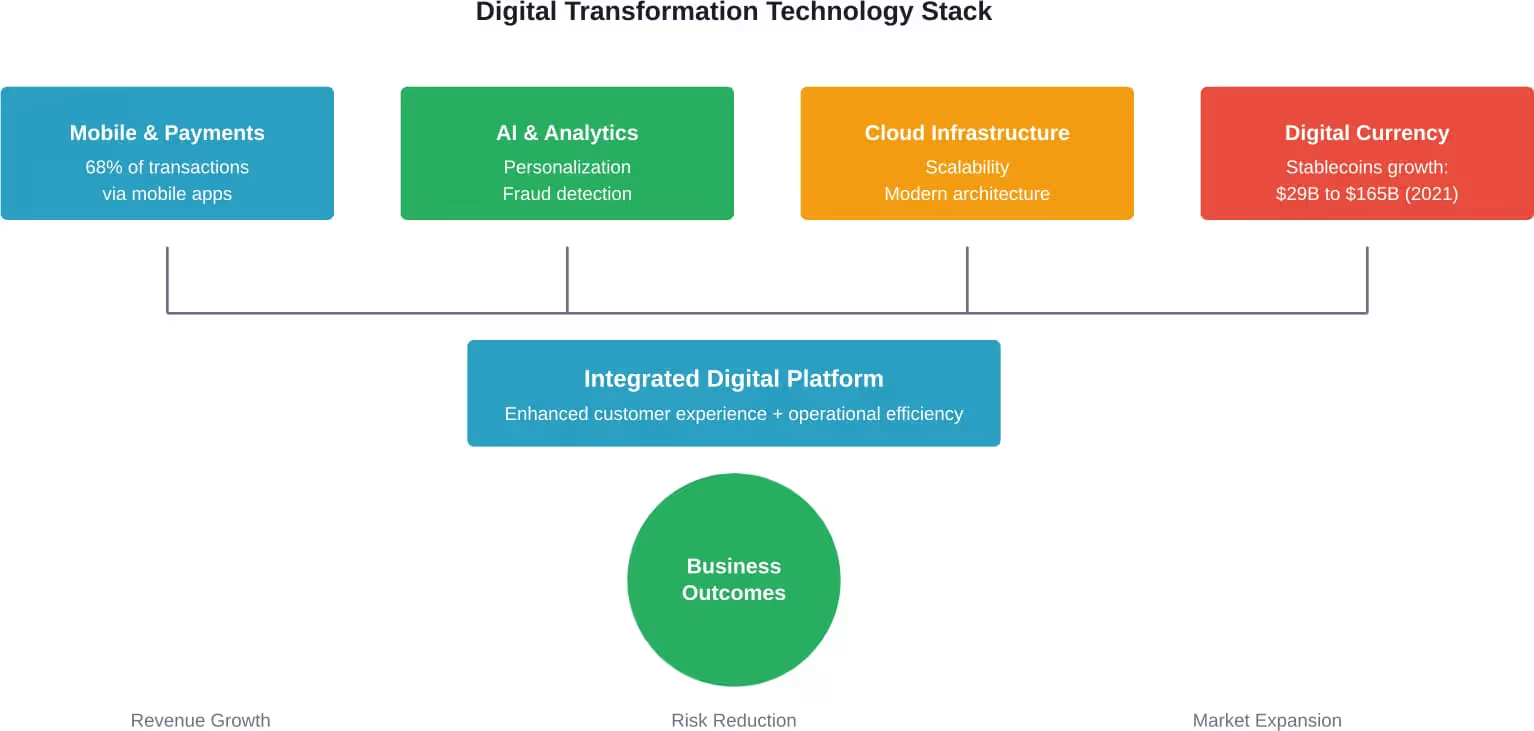
التقنيات التي تقود التحول في الخدمات المالية
تشكل العديد من التقنيات الرئيسية أساس التحول الرقمي في مجال التمويل. ويساعد فهم هذه اللبنات الأساسية في توضيح اتجاه الصناعة.
الخدمات المصرفية عبر الهاتف المحمول والمدفوعات الرقمية
أصبحت منصات الهواتف المحمولة الواجهة الأساسية بين العملاء ومؤسساتهم المالية. الأمر لا يتعلق فقط بالراحة - بل يتعلق بتغيير توقعات العملاء بشكل أساسي.
ووفقاً لمجلس الاحتياطي الفيدرالي، فإن الرقمنة تتيح أشكالاً جديدة لتحويل القيمة تمزج بين الخدمات المالية والمشاركة الاجتماعية والمعاملات التجارية والنظم الإيكولوجية المتنقلة. في الصين، يشارك غالبية المستهلكين والشركات في منصات الدفع الرقمية التي تديرها شركات التكنولوجيا الكبرى.
هذه المنصات ليست مؤسسات مالية تقليدية. إنها شركات تكنولوجيا قامت بدمج المدفوعات في خدماتها الأساسية - مما أدى إلى إنشاء شبكات مستخدمين ضخمة تكافح البنوك الآن لمنافستها.
الذكاء الاصطناعي وتحليلات البيانات
أفسحت قدرات تحليل البيانات المتقدمة المجال للمؤسسات المالية لفهم العملاء بشكل أفضل، والتنبؤ بالسلوكيات، وتخصيص الخدمات على نطاق واسع.
تساعد تقنيات الذكاء الاصطناعي البنوك على تحسين العمليات والكشف عن الاحتيال وتقييم مخاطر الائتمان وأتمتة المهام الروتينية. ولكن القيمة الحقيقية تأتي من استخدام هذه الأدوات لتحسين تجارب العملاء بدلاً من مجرد خفض التكاليف.
الحوسبة السحابية وتحديث البنية التحتية
تظل الأنظمة القديمة أحد أكبر العوائق أمام التحول. فالعديد من البنوك لا تزال تعمل على بنية تحتية تكنولوجية بُنيت منذ عقود مضت - وهي أنظمة لا يمكن أن تتكامل بسهولة مع الخدمات الرقمية الحديثة.
توفر المنصات السحابية المرونة وقابلية التوسع والسرعة التي تحتاجها المؤسسات المالية للمنافسة في العصر الرقمي. كما أنها تقلل من عبء صيانة الأجهزة والأنظمة البرمجية القديمة.
العملات الرقمية والعملات المستقرة
يمثل صعود العملات الرقمية أحد أهم التحولات في كيفية تخزين القيمة وتحويلها. فوفقًا لبيانات مجلس الاحتياطي الفيدرالي، نما المعروض من العملات المستقرة بمقدار ستة أضعاف تقريبًا في عام 2021، من حوالي 1 تيرابايت و29 مليار تيرابايت في يناير 2021 إلى 1 تيرابايت و165 مليار تيرابايت في يناير 2022.
وهذا نمو غير عادي في اثني عشر شهراً فقط.
اعتبارًا من يناير 2022، أظهر السوق تركيزًا عاليًا، حيث شكلت أكبر عملة مستقرة من حيث القيمة السوقية ما يقرب من نصف إجمالي المعروض. يثير هذا التركيز أسئلة مهمة حول الاستقرار والتنظيم والمخاطر النظامية.
في حين أن مجلس الاحتياطي الفيدرالي لم يتخذ أي قرارات بشأن ما إذا كان سيتبع أو يطبق عملة رقمية للبنك المركزي (CBDC)، إلا أنه يستكشف الفوائد والمخاطر المحتملة. وتتخذ بنوك مركزية أخرى في جميع أنحاء العالم نُهجًا استكشافية مماثلة.
تجربة العملاء كنجم الشمال
التكنولوجيا وحدها لا تقود التحول الناجح. فالفارق الحقيقي هو استخدام هذه الأدوات لخلق تجارب أفضل للعملاء.
لقد أصبح تحسين تجربة العملاء من أهم متطلبات العمل بالنسبة لشركات الخدمات المالية. فالعملاء يتوقعون الآن تفاعلات سلسة ومخصصة عبر جميع القنوات، سواء كانوا يستخدمون تطبيقاً للهاتف المحمول أو موقعاً إلكترونياً أو يزورون فرعاً فعلياً.
ولكن هنا يكمن التحدي: يتطلب تقديم تجارب متسقة عبر نقاط اتصال متعددة تكاملاً عميقاً للأنظمة والبيانات والعمليات. فالعديد من البنوك لا تزال تعمل في صوامع، حيث لا ينسق فريق الهاتف المحمول مع شبكة الفروع، ولا تستطيع خدمة العملاء رؤية الصورة الكاملة لتفاعلات العملاء.
التخصيص على نطاق واسع
يتوقع العملاء المعاصرون خدمات مالية مصممة خصيصًا لتلبية احتياجاتهم وظروفهم الخاصة. لم تعد المنتجات العامة ذات المقاس الواحد الذي يناسب الجميع مناسبة بعد الآن.
تتيح تحليلات البيانات المتقدمة والذكاء الاصطناعي إمكانية فهم سلوكيات العملاء الفردية وتفضيلاتهم واحتياجاتهم. يمكن للمؤسسات المالية استخدام هذه الرؤى للتوصية بالمنتجات ذات الصلة، وتقديم المشورة في الوقت المناسب، وتوقع احتياجات العملاء قبل أن يتم الإعلان عنها صراحةً.
إمكانية الوصول والشمول
يخلق التحول الرقمي أيضًا فرصًا لتوسيع نطاق الشمول المالي. يمكن أن تصل الخدمات المصرفية عبر الهاتف المحمول ومنصات الدفع الرقمية إلى السكان المحرومين الذين يفتقرون إلى البنية التحتية المصرفية التقليدية.
لا يتعلق الأمر فقط بالمسؤولية الاجتماعية - بل يمثل فرصًا كبيرة في السوق. فتوسيع نطاق الوصول إلى الخدمات المالية يخلق شرائح جديدة من العملاء وتدفقات الإيرادات.
الكفاءة التشغيلية والنتائج النهائية
يجلب التحول الرقمي عائدًا مثبتًا - ومتوقعًا للغاية - من العائدات. لكن الطريق إلى تحقيق هذه العوائد ليس دائمًا واضحًا ومباشرًا.
تأتي تحسينات الكفاءة التشغيلية من أتمتة المهام الروتينية وتبسيط العمليات وتقليل التدخل اليدوي. وعندما يتم إجراء هذه التغييرات بشكل صحيح، فإن هذه التغييرات تحرر الموظفين للتركيز على الأنشطة ذات القيمة الأعلى التي تتطلب حكمًا وخبرة بشرية.
وفقًا لأبحاث مكتب BDO، يوفر التحول الرقمي تحسينات قابلة للقياس عبر أبعاد متعددة لعمليات الخدمات المالية. فقد أبلغت الشركات عن سرعات أفضل في المعالجة، وانخفاض معدلات الخطأ، وانخفاض التكاليف التشغيلية، وتحسين تتبع الامتثال.
لكن التحول يتطلب أيضاً استثماراً مقدماً كبيراً. فتحديث النظام القديم، وتحديث البنية التحتية التكنولوجية، وتدريب الموظفين، وإدارة التغيير، كلها تتطلب موارد - مالية وتنظيمية على حد سواء.
| منطقة التحول | الأثر التشغيلي | التحديات المشتركة |
|---|---|---|
| أتمتة العملية | 30-50% تخفيض وقت المعالجة 30-50% | التكامل مع الأنظمة القديمة |
| تحليلات البيانات | تحسين دقة اتخاذ القرار | جودة البيانات وحوكمتها |
| الترحيل السحابي | انخفاض تكاليف البنية التحتية | المخاوف الأمنية والامتثال |
| منصات العملاء | درجات الرضا المعززة | التنسيق عبر القنوات |
الامتثال التنظيمي والتحديات الأمنية
أدت الضغوط التنظيمية المتزايدة والتوترات الجيوسياسية إلى زيادة العبء على المؤسسات المالية. يجب على الشركات ليس فقط الامتثال للوائح الحالية ولكن أيضًا التنبؤ بدقة بالمتطلبات القادمة.
ويزداد التحدي مع دخول التحول الرقمي عوامل خطر جديدة. وتتطلب تهديدات الأمن السيبراني، والمخاوف المتعلقة بخصوصية البيانات، والتعقيدات التنظيمية العابرة للحدود التعامل معها بحذر.
وفقًا لإطار عمل الأمن السيبراني الصادر عن NIST، تحتاج مؤسسات الخدمات المالية إلى مناهج منظمة لإدارة مخاطر الأمن السيبراني. يساعد الإطار المؤسسات على تحديد التهديدات الإلكترونية وحمايتها واكتشافها والاستجابة لها والتعافي منها.
التقنيات الإشرافية (SupTech)
تواجه الهيئات التنظيمية المالية تحديات التحول الرقمي الخاصة بها. كيف يمكن للهيئات الرقابية الإشراف على منظومة الخدمات المالية سريعة التطور والمزودة بالتكنولوجيا؟
تمثل التكنولوجيا الفائقة تطبيق التكنولوجيا على الإشراف التنظيمي. وتساعد هذه الأدوات الجهات التنظيمية على مراقبة الامتثال واكتشاف الحالات الشاذة والاستجابة للمخاطر الناشئة بفعالية أكبر من النهج التقليدية.
بالنسبة للمؤسسات المالية، يعني ذلك تزايد أهمية التكنولوجيا التنظيمية (RegTech) بالنسبة للمؤسسات المالية. حيث تساعد المراقبة الآلية للامتثال، وإعداد التقارير في الوقت الفعلي، والتقييم التنبؤي للمخاطر الشركات على البقاء في طليعة المتطلبات التنظيمية.
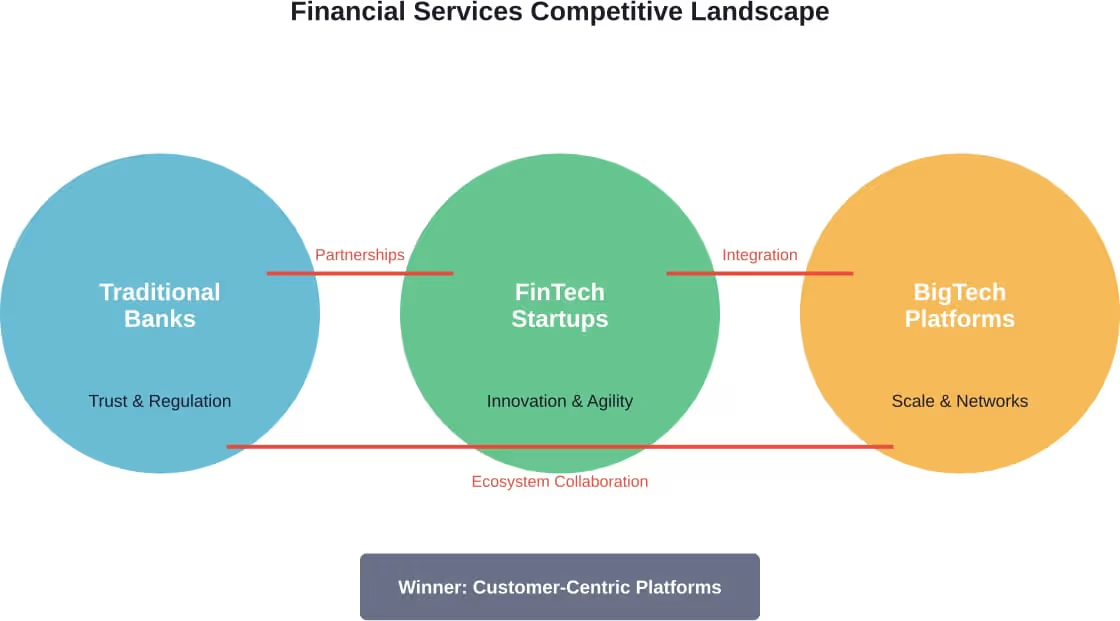
المشهد التنافسي: البنوك في مواجهة شركات التكنولوجيا المالية الكبرى في مواجهة شركات التكنولوجيا المالية
لم تعد البنوك التقليدية تتنافس ضد بعضها البعض فقط. فهي تواجه تحديات من عدة اتجاهات - شركات ناشئة رشيقة في مجال التكنولوجيا المالية ومنصات تكنولوجية ضخمة.
وفقًا لمجلس الاحتياطي الفيدرالي، تميل شركات التكنولوجيا الكبيرة إلى أن تكون منصات راسخة ذات شبكات مستخدمين ضخمة توفر مدفوعات لدعم الخدمات الأساسية غير المالية. وتتنوع هذه الخدمات من المعاملات التجارية إلى المشاركة الاجتماعية إلى تطبيقات الأجهزة المحمولة إلى محركات البحث.
وهذا يخلق ديناميكية تنافسية مختلفة جذرياً. فبينما تركز البنوك في المقام الأول على الخدمات المالية، تدمج منصات التكنولوجيا الكبيرة المدفوعات في أنظمة بيئية أوسع نطاقاً حيث تحظى بالفعل باهتمام العملاء وثقتهم.
تتعامل شركات التكنولوجيا المالية مع السوق من زاوية أخرى. وعادةً ما تركز هذه الشركات على نقاط ألم محددة أو مجالات غير مخدومة بشكل كافٍ، وذلك باستخدام التكنولوجيا لتقديم تجارب أفضل أو تكاليف أقل من البنوك التقليدية.
إذن ما الذي يمكن للمؤسسة المالية التقليدية أن تفعله؟
استراتيجيات الشراكة والنظام الإيكولوجي
تجد العديد من البنوك أن التعاون يتفوق على المنافسة البحتة. فبدلاً من محاولة بناء كل القدرات داخلياً، فإنها تقيم شراكات مع شركات التكنولوجيا المالية ومقدمي التكنولوجيا.
تجمع مناهج النظام الإيكولوجي هذه بين نقاط القوة لدى مختلف الجهات الفاعلة. فالبنوك تجلب الخبرة التنظيمية وثقة العملاء ورأس المال. وتساهم شركات التكنولوجيا المالية بالابتكار والمرونة والتكنولوجيا المتخصصة. وتوفر منصات التكنولوجيا النطاق وشبكات المستخدمين والبنية التحتية.
يكمن المفتاح في إيجاد التوازن الصحيح - الاستفادة من الشراكات دون فقدان السيطرة على علاقة العميل أو القيمة الأساسية المقترحة.
بناء استراتيجية التحول الرقمي
لا يحدث التحول الناجح بالصدفة. فهو يتطلب استراتيجية مدروسة ورؤية واضحة وتنفيذًا منضبطًا.
ووفقًا للبرامج التعليمية التي تركز على هذا الموضوع، فإن تطوير استراتيجية التحول الرقمي ينطوي على فهم الديناميكيات الرقمية التي تحدد الميزة التنافسية في مجال التمويل الحديث. وهذا يعني النظر إلى ما هو أبعد من التقنيات الفردية لمعرفة كيف تتحد هذه التقنيات لخلق نماذج أعمال وعروض قيمة جديدة.
التقييم وتحديد الأولويات
ابدأ بتقييم صريح للقدرات الحالية وتحديد الثغرات. أين تتفوق المؤسسة؟ وأين تتخلف عن المنافسين أو توقعات العملاء؟
لا يجب أن تكون كل القدرات على مستوى عالمي. ركز جهود التحول على المجالات الأكثر أهمية بالنسبة للعملاء وحقق التمايز التنافسي.
إدارة التغيير والثقافة
غالباً ما تكون التغييرات التكنولوجية أسهل من التغييرات الثقافية. يتطلب التحول الرقمي تحولات في العقلية وطرق العمل والهياكل التنظيمية.
يحتاج الموظفون إلى التدريب والدعم لتطوير مهارات جديدة. يجب أن تكون القيادة نموذجاً للتفكير الرقمي أولاً وتمكين الفرق من التجربة والتعلم. ستعاني الثقافات المؤسسية القديمة التي تقاوم التغيير بغض النظر عن مدى استثمارها في التكنولوجيا.
قياس التقدم وعائد الاستثمار
وضع مقاييس واضحة لنجاح التحول. وينبغي أن تشمل هذه المقاييس كلاً من المقاييس المالية (الوفورات في التكاليف ونمو الإيرادات والربحية) والمؤشرات التشغيلية (رضا العملاء وسرعة المعالجة ومعدلات الخطأ).
تتبع التقدم المحرز بانتظام وكن على استعداد لتعديل المسار بناءً على النتائج. التحول هو عملية تكرارية - وليس مشروعًا لمرة واحدة بنقطة نهاية ثابتة.
استشراف المستقبل: مستقبل الخدمات المالية الرقمية
وتيرة التغيير لا تتباطأ. ستشكل العديد من الاتجاهات الناشئة المرحلة القادمة من تطور الخدمات المالية.
التمويل اللامركزي (DeFi)
تمثل الخدمات المالية القائمة على سلسلة الكتل التي تعمل بدون وسطاء تقليديين نقلة نوعية محتملة. وعلى الرغم من أنها لا تزال في بدايتها وتواجه حالة من عدم اليقين التنظيمي، إلا أن منصات DeFi تُظهر أساليب بديلة للإقراض والتداول وإدارة الأصول.
التمويل المدمج
يتم دمج الخدمات المالية بشكل متزايد في تجارب العملاء غير المالية. وتعكس خيارات الشراء الآن والدفع لاحقاً عند الدفع، والتأمين المدمج في حجوزات السفر، وميزات الاستثمار في تطبيقات الدفع، كل ذلك يعكس هذا الاتجاه.
بالنسبة للبنوك التقليدية، هذا يعني أن خدماتها قد تصبح بنية تحتية غير مرئية - أي أنها قد تصبح تجارب العملاء التي يتم تقديمها من خلال علامات تجارية ومنصات أخرى.
تسريع الذكاء الاصطناعي والأتمتة
ووفقًا لإرشادات المعهد الوطني للمعايير والتكنولوجيا والابتكار والتكنولوجيا (NIST) الأخيرة، تحتاج المؤسسات إلى تحديد طرق لدمج الذكاء الاصطناعي في العمليات مع التخفيف من مخاطر الأمن السيبراني. مع تقدم قدرات الذكاء الاصطناعي، ستجد المؤسسات المالية تطبيقات جديدة في كل وظيفة تقريبًا.
يكمن التحدي في تحقيق التوازن بين مزايا الأتمتة من حيث الكفاءة والحاجة إلى الإشراف البشري والاعتبارات الأخلاقية والامتثال التنظيمي.
الاستدامة والأثر
يتيح التحول الرقمي تتبع العوامل البيئية والاجتماعية والحوكمة (ESG) والإبلاغ عنها بشكل أفضل. يتوقع العملاء بشكل متزايد من المؤسسات المالية أن تُظهر تأثيرًا إيجابيًا يتجاوز الأرباح.
من المرجح أن يصبح التمويل الأخضر والاستثمار المؤثر والممارسات المصرفية المستدامة من العوامل التي تميزها بدلاً من أن تكون من الأمور اللطيفة.
جعل التحول يعمل لصالح مؤسستك
لم يعد التحول الرقمي في الخدمات المالية أمرًا اختياريًا بعد الآن. فالسؤال ليس ما إذا كان يجب التحول من عدمه - بل كيفية القيام بذلك بفعالية.
المؤسسات التي تنجح هي تلك التي تضع العملاء في قلب كل قرار. يجب أن تتيح التكنولوجيا تجارب أفضل، وليس فقط تقليل التكاليف. وينبغي أن تقود البيانات الرؤى التي تساعد الأشخاص على اتخاذ قرارات مالية أكثر ذكاءً، وليس فقط استهدافهم بمزيد من المنتجات.
ابدأ بتقييم واضح المعالم لما أنت عليه اليوم. حدد القدرات الأكثر أهمية لعملائك وموقعك التنافسي. قم ببناء شراكات حيثما كانت منطقية بدلاً من محاولة القيام بكل شيء داخلياً.
وتذكر: التحول هو رحلة وليس وجهة. الهدف هو بناء القدرات التنظيمية للتكيف المستمر في مشهد سريع التغير.
تبدو صناعة الخدمات المالية لعام 2026 مختلفة بشكل كبير عما كانت عليه قبل خمس سنوات فقط. فوفقًا لملاحظات البنك المركزي، لا يزال النظام المالي يشهد تغيرات سريعة الحركة ستعيد تشكيل كيفية عمل المؤسسات لسنوات قادمة.
أما أولئك الذين يتبنون التحول بشكل مدروس - أي الذين يوازنون بين الابتكار والاستقرار، والتكنولوجيا والإنسانية، والكفاءة والخبرة - فسيكونون في وضع يسمح لهم بالازدهار. أما أولئك الذين يقاومون أو يتعاملون مع التحول على أنه مجرد ممارسة تكنولوجية بحتة فسيجدون أنفسهم غير ذي صلة على نحو متزايد.
المستقبل ينتمي إلى المؤسسات التي يمكنها التعامل مع التعقيدات، والتكيف بسرعة، وعدم إغفال هدفها الأساسي: خدمة الاحتياجات المالية للعملاء بطرق تحسن حياتهم.