


Resumen rápido: La transformación digital en los servicios financieros implica integrar tecnologías avanzadas como la IA, la computación en la nube y las plataformas móviles para modernizar las operaciones bancarias, mejorar las experiencias de los clientes y mejorar la eficiencia. Según datos recientes de los bancos centrales, las transacciones bancarias móviles representan ahora 68% de todas las actividades bancarias digitales, mientras que el suministro de stablecoin creció de $29 mil millones a $165 mil millones entre enero de 2021 y enero de 2022. Esta transformación no es opcional: se ha convertido en esencial para que las entidades financieras sigan siendo competitivas y cumplan los cambiantes requisitos normativos.
El sector de los servicios financieros ha alcanzado un punto de inflexión crítico. Los modelos bancarios tradicionales que han servido a los clientes durante décadas están dando paso a enfoques digitales que cambian radicalmente la forma en que las personas interactúan con el dinero.
Y aquí está la cosa: este cambio no está ocurriendo gradualmente. Se está acelerando.
Según la Reserva Federal, la digitalización está permitiendo a consumidores y empresas transferir valor de formas que eran imposibles hace tan solo unos años. El panorama ha evolucionado de simples portales de banca en línea a sofisticados ecosistemas que incluyen aplicaciones móviles, divisas digitales y asesores financieros basados en inteligencia artificial.
Pero, ¿qué significa realmente la transformación digital para las entidades financieras? Y lo que es más importante, ¿cómo pueden los bancos y las empresas de servicios financieros navegar por esta compleja transición sin perder de vista lo que más importa: sus clientes?
Qué significa realmente la transformación digital para los servicios financieros
La transformación digital de la banca va más allá de instalar unas cuantas aplicaciones o actualizar los sistemas heredados. Se trata de un replanteamiento integral de la forma en que las entidades financieras operan, compiten y aportan valor.
La integración de tecnologías y estrategias digitales afecta a todos los rincones de las operaciones financieras. Desde las interacciones frontales con los clientes hasta los sistemas de procesamiento back-end, la transformación afecta a toda la cadena de valor.
Hablando en serio: muchas empresas de servicios financieros siguen tratando la digitalización como un proyecto tecnológico. Ahí es donde se equivocan.
Según el Banco Estatal de Pakistán, en los últimos años se ha producido un crecimiento significativo de los canales bancarios digitales. En el año fiscal 25, de los 9.100 millones de transacciones procesadas a través de canales bancarios y de pago, 68% se realizaron mediante aplicaciones móviles, 5% mediante tarjetas y 3% a través de portales de banca por Internet. Solo 12% de las transacciones se realizaron a través de los canales tradicionales basados en sucursales.
No es una tendencia. Es una transformación completa del comportamiento de los clientes.
| Canal de transacciones | Porcentaje del total de transacciones | Características principales |
|---|---|---|
| Aplicaciones móviles | 68% | Acceso 24/7, transacciones instantáneas, experiencia personalizada |
| Tarjetas | 5% | Método de pago digital, comodidad, amplia aceptación |
| Banca por Internet | 3% | Escritorio, gestión detallada de cuentas, transferencias |
| Basado en sucursales | 12% | Servicio tradicional, transacciones complejas, asistencia personal |
| Otros canales digitales | 12% | Cajeros automáticos, quioscos, banca telefónica, plataformas de terceros |
El sistema financiero está experimentando cambios vertiginosos asociados a la digitalización y la descentralización. No se trata de tendencias independientes, sino de fuerzas interconectadas que están reconfigurando todo el sector.
Aumente el crecimiento de los servicios financieros con LENGREO
La transformación digital de los servicios financieros exige adoptar nuevas tecnologías, mejorar la experiencia del cliente y crear sistemas eficientes. El crecimiento también depende de un marketing sólido y de la generación de oportunidades.
LENGREO ayuda a las empresas de servicios financieros a conectar la estrategia con los resultados empresariales reales a través de un soporte integrado de marketing y ventas.
Capacidades clave:
- Estrategias de SEO y contenido
- LinkedIn y correo electrónico
- campañas de medios de pago
- generación de demanda en todo el embudo
Si quiere convertir la transformación digital en crecimiento cuantificable, contacto LENGREO para hablar de sus objetivos.
Las tecnologías que impulsan la transformación de los servicios financieros
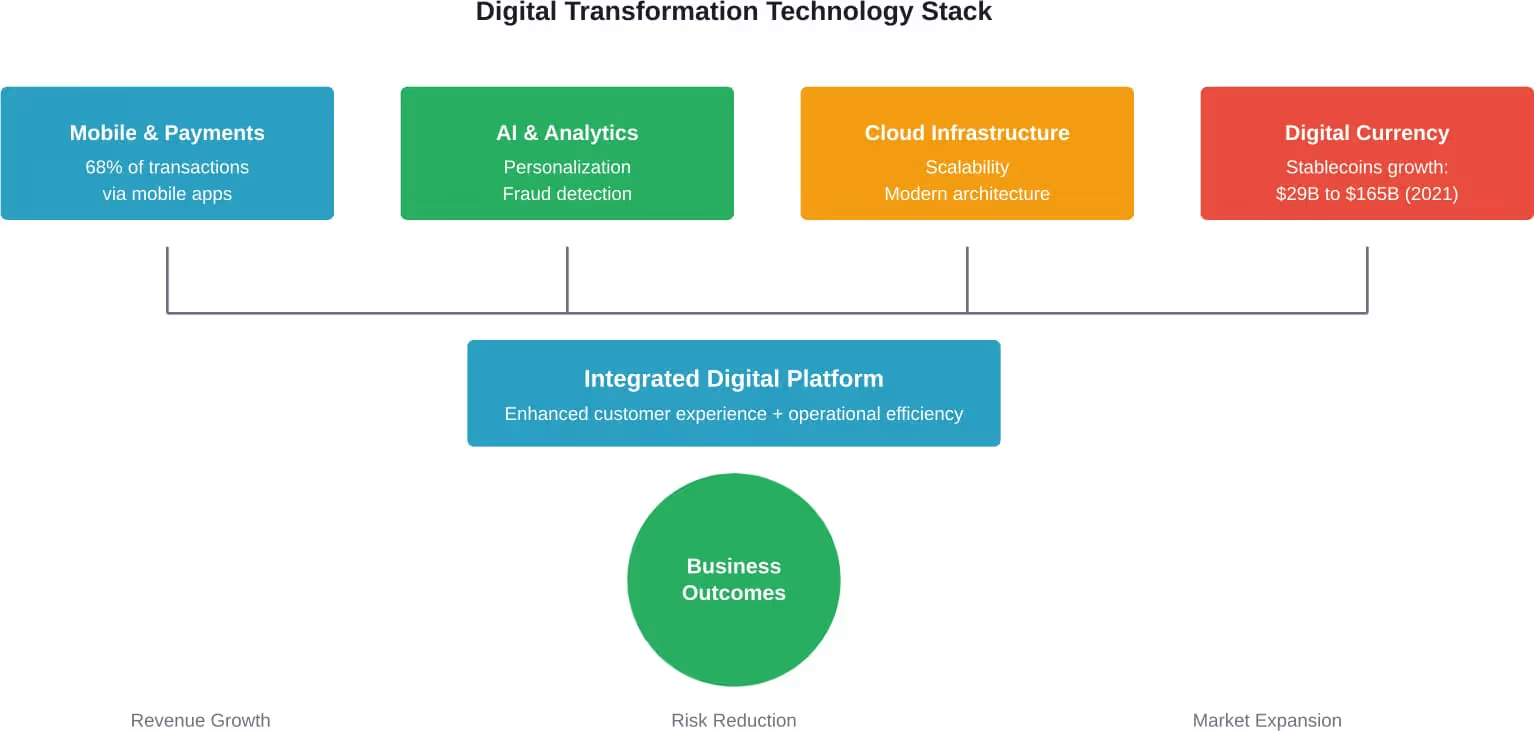
Varias tecnologías clave forman la base de la transformación digital en las finanzas. Entender estos pilares ayuda a aclarar hacia dónde se dirige el sector.
Banca móvil y pagos digitales
Las plataformas móviles se han convertido en la principal interfaz entre los clientes y sus entidades financieras. No se trata solo de comodidad, sino de un cambio fundamental en las expectativas de los clientes.
Según la Reserva Federal, la digitalización está permitiendo nuevas formas de transferencia de valor que combinan los servicios financieros con la participación social, las transacciones comerciales y los ecosistemas móviles. En China, la mayoría de los consumidores y empresas participan en plataformas de pago digitales gestionadas por empresas BigTech.
Estas plataformas no son instituciones financieras tradicionales. Son empresas tecnológicas que han integrado los pagos en sus servicios básicos, creando redes masivas de usuarios con las que los bancos tienen dificultades para competir.
Inteligencia artificial y análisis de datos
Las capacidades avanzadas de análisis de datos han liberado espacio para que las instituciones financieras comprendan mejor a los clientes, predigan comportamientos y personalicen servicios a escala.
Las tecnologías de IA ayudan a los bancos a optimizar operaciones, detectar fraudes, evaluar el riesgo crediticio y automatizar tareas rutinarias. Pero el verdadero valor reside en utilizar estas herramientas para mejorar la experiencia del cliente en lugar de limitarse a reducir costes.
Computación en nube y modernización de infraestructuras
Los sistemas heredados siguen siendo uno de los mayores obstáculos para la transformación. Muchos bancos siguen funcionando con infraestructuras tecnológicas construidas hace décadas, sistemas que no pueden integrarse fácilmente con los servicios digitales modernos.
Las plataformas en la nube proporcionan la flexibilidad, escalabilidad y velocidad que las instituciones financieras necesitan para competir en la era digital. También reducen la carga de mantener sistemas de hardware y software obsoletos.
Monedas digitales y Stablecoins
El auge de las monedas digitales representa uno de los cambios más significativos en la forma de almacenar y transferir valor. Según datos de la Reserva Federal, la oferta de stablecoins se multiplicó casi por seis en 2021, pasando de aproximadamente $29.000 millones en enero de 2021 a $165.000 millones en enero de 2022.
Es un crecimiento extraordinario en sólo doce meses.
En enero de 2022, el mercado mostraba una elevada concentración, y la mayor stablecoin por capitalización bursátil representaba casi la mitad de la oferta total. Esta concentración plantea importantes cuestiones sobre estabilidad, regulación y riesgo sistémico.
Aunque la Reserva Federal no ha tomado ninguna decisión sobre la implantación de una moneda digital del banco central (CBDC, por sus siglas en inglés), ha estado estudiando las posibles ventajas y riesgos. Otros bancos centrales de todo el mundo están adoptando enfoques exploratorios similares.
La experiencia del cliente como estrella polar
La tecnología por sí sola no impulsa el éxito de la transformación. El verdadero factor diferenciador es utilizar estas herramientas para crear mejores experiencias de cliente.
Mejorar la experiencia del cliente se ha convertido en un imperativo empresarial de primer orden para las empresas de servicios financieros. Los clientes esperan interacciones personalizadas y fluidas en todos los canales, ya utilicen una aplicación móvil, un sitio web o una sucursal física.
Pero aquí está el reto: ofrecer experiencias coherentes en múltiples puntos de contacto requiere una profunda integración de sistemas, datos y procesos. Muchos bancos aún operan en silos, donde el equipo móvil no se coordina con la red de sucursales y el servicio de atención al cliente no puede ver la imagen completa de las interacciones con los clientes.
Personalización a escala
Los clientes modernos esperan servicios financieros adaptados a sus necesidades y circunstancias específicas. Los productos genéricos de talla única ya no sirven.
El análisis avanzado de datos y la IA permiten comprender los comportamientos, preferencias y necesidades de cada cliente. Las entidades financieras pueden utilizar esta información para recomendar productos relevantes, ofrecer asesoramiento oportuno y anticiparse a las necesidades de los clientes antes de que se manifiesten explícitamente.
Accesibilidad e inclusión
La transformación digital también crea oportunidades para ampliar la inclusión financiera. La banca móvil y las plataformas de pago digitales pueden llegar a poblaciones desatendidas que carecen de acceso a la infraestructura bancaria tradicional.
No se trata sólo de responsabilidad social: representa importantes oportunidades de mercado. Ampliar el acceso a los servicios financieros crea nuevos segmentos de clientes y fuentes de ingresos.
Eficiencia operativa y rentabilidad
La transformación digital aporta un ROI demostrado y muy esperado. Pero el camino para conseguirlo no siempre es sencillo.
Las mejoras de la eficiencia operativa proceden de la automatización de las tareas rutinarias, la racionalización de los procesos y la reducción de la intervención manual. Cuando se hacen bien, estos cambios liberan a los empleados para que puedan centrarse en actividades de mayor valor que requieren el criterio y la experiencia humanos.
Según el estudio de BDO, la transformación digital ofrece mejoras cuantificables en múltiples dimensiones de las operaciones de servicios financieros. Las empresas informan de una mayor velocidad de procesamiento, menores tasas de error, menores costes operativos y un mejor seguimiento del cumplimiento normativo.
Pero la transformación también requiere una importante inversión inicial. La modernización de los sistemas heredados, la actualización de la infraestructura tecnológica, la formación de los empleados y la gestión del cambio exigen recursos, tanto financieros como organizativos.
| Área de transformación | Impacto operativo | Retos comunes |
|---|---|---|
| Automatización de procesos | 30-50% reducción del tiempo de tramitación | Integración con sistemas heredados |
| Análisis de datos | Mayor precisión en la toma de decisiones | Calidad de los datos y gobernanza |
| Migración a la nube | Reducción de los costes de infraestructura | Seguridad y cumplimiento de la normativa |
| Plataformas de clientes | Mejora de los índices de satisfacción | Coordinación entre canales |
Cumplimiento de la normativa y retos de seguridad
Las crecientes presiones normativas y las tensiones geopolíticas han aumentado la carga que soportan las instituciones financieras. Las empresas no solo deben cumplir la normativa vigente, sino también predecir con exactitud los requisitos futuros.
El reto se intensifica a medida que la transformación digital introduce nuevos vectores de riesgo. Las amenazas a la ciberseguridad, los problemas de privacidad de los datos y la complejidad de la normativa transfronteriza exigen una navegación cuidadosa.
Según el Marco de Ciberseguridad del NIST, las organizaciones de servicios financieros necesitan enfoques estructurados para gestionar el riesgo de ciberseguridad. El marco ayuda a las entidades a identificar, proteger, detectar, responder y recuperarse de las ciberamenazas.
Tecnologías de supervisión (SupTech)
Los reguladores financieros se enfrentan a sus propios retos de transformación digital. Cómo pueden los organismos reguladores supervisar un ecosistema de servicios financieros en rápida evolución y tecnológicamente habilitado?
SupTech representa la aplicación de la tecnología a la supervisión reguladora. Estas herramientas ayudan a los reguladores a supervisar el cumplimiento, detectar anomalías y responder a los riesgos emergentes con mayor eficacia que los enfoques tradicionales.
Para las instituciones financieras, esto significa que la tecnología reguladora (RegTech) es cada vez más importante. La supervisión automatizada del cumplimiento, los informes en tiempo real y la evaluación predictiva del riesgo ayudan a las empresas a adelantarse a los requisitos normativos.
El panorama competitivo: bancos frente a BigTech frente a FinTechs
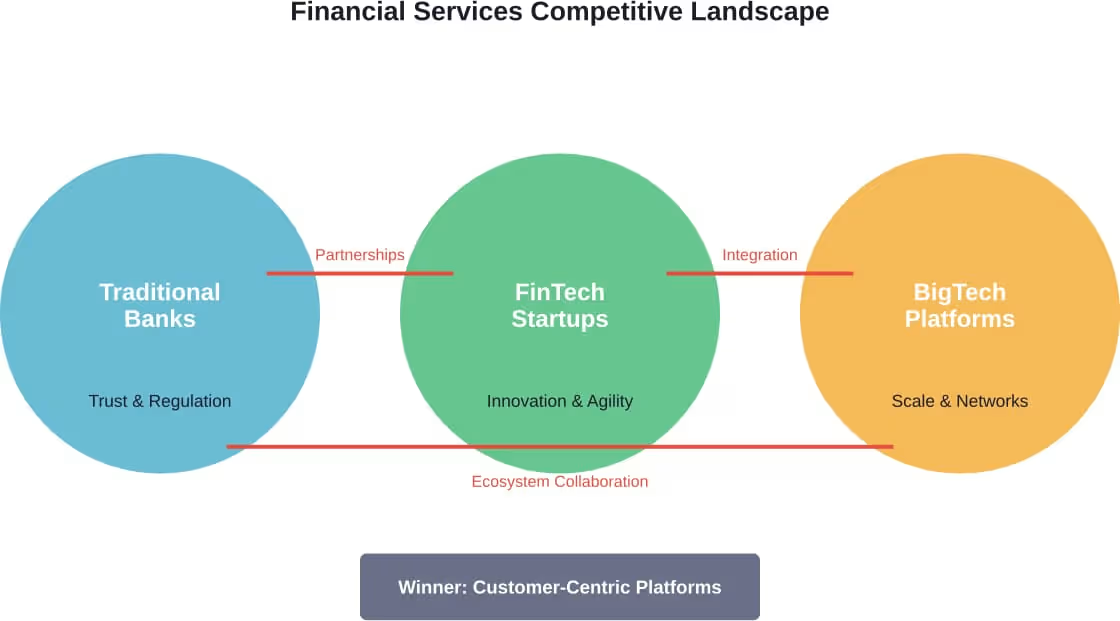
Los bancos tradicionales ya no compiten solo entre sí. Se enfrentan a retos de múltiples direcciones: ágiles empresas emergentes de FinTech y enormes plataformas tecnológicas.
Según la Reserva Federal, las empresas BigTech tienden a ser plataformas establecidas con redes de usuarios masivas que ofrecen pagos en apoyo de servicios no financieros básicos. Estos servicios van desde las transacciones comerciales a la participación social, pasando por las aplicaciones móviles y los motores de búsqueda.
Esto crea una dinámica competitiva fundamentalmente diferente. Mientras que los bancos se centran principalmente en los servicios financieros, las plataformas BigTech integran los pagos en ecosistemas más amplios en los que ya cuentan con la atención y la confianza de los clientes.
Las empresas fintech abordan el mercado desde otro ángulo. Suelen centrarse en problemas específicos o nichos desatendidos y utilizan la tecnología para ofrecer experiencias superiores o costes inferiores a los de los bancos tradicionales.
Entonces, ¿qué puede hacer una institución financiera tradicional?
Estrategias de asociación y ecosistemas
Muchos bancos están descubriendo que la colaboración es mejor que la pura competencia. En lugar de intentar crear todas las capacidades internamente, se están asociando con empresas FinTech y proveedores de tecnología.
Estos enfoques ecosistémicos combinan los puntos fuertes de diferentes actores. Los bancos aportan experiencia reguladora, confianza de los clientes y capital. Las FinTech aportan innovación, agilidad y tecnología especializada. Las plataformas tecnológicas ofrecen escala, redes de usuarios e infraestructura.
La clave es encontrar el equilibrio adecuado: aprovechar las asociaciones sin perder el control de la relación con el cliente o la propuesta de valor principal.
Crear una estrategia de transformación digital
El éxito de la transformación no se produce por accidente. Requiere una estrategia deliberada, una visión clara y una ejecución disciplinada.
Según los programas educativos centrados en este tema, desarrollar una estrategia de transformación digital implica comprender la dinámica digital que define la ventaja competitiva en las finanzas modernas. Esto significa mirar más allá de las tecnologías individuales para ver cómo se combinan para crear nuevos modelos de negocio y propuestas de valor.
Evaluación y priorización
Empiece por evaluar honestamente las capacidades actuales e identificar las carencias. ¿En qué destaca la organización? ¿En qué está por detrás de la competencia o de las expectativas de los clientes?
No todas las capacidades tienen que ser de categoría mundial. Concentre los esfuerzos de transformación en las áreas que más importan a los clientes y que impulsan la diferenciación competitiva.
Gestión del cambio y cultura
Los cambios tecnológicos suelen ser más fáciles que los culturales. La transformación digital requiere cambios de mentalidad, formas de trabajar y estructuras organizativas.
Los empleados necesitan formación y apoyo para desarrollar nuevas habilidades. La dirección debe modelar el pensamiento digital y capacitar a los equipos para experimentar y aprender. Las culturas institucionales heredadas que se resisten al cambio tendrán dificultades por mucho que inviertan en tecnología.
Medir el progreso y la rentabilidad
Establezca parámetros claros para medir el éxito de la transformación. Estos deben incluir tanto medidas financieras (ahorro de costes, crecimiento de los ingresos, rentabilidad) como indicadores operativos (satisfacción del cliente, velocidad de procesamiento, tasas de error).
Haga un seguimiento periódico de los avances y esté dispuesto a ajustar el rumbo en función de los resultados. La transformación es iterativa, no un proyecto único con un punto final fijo.
Mirando al futuro: El futuro de los servicios financieros digitales
El ritmo del cambio no disminuye. Varias tendencias emergentes darán forma a la próxima fase de la evolución de los servicios financieros.
Finanzas descentralizadas (DeFi)
Los servicios financieros basados en blockchain que operan sin intermediarios tradicionales representan un posible cambio de paradigma. Aunque todavía son incipientes y se enfrentan a la incertidumbre regulatoria, las plataformas DeFi demuestran enfoques alternativos a los préstamos, el comercio y la gestión de activos.
Finanzas integradas
Los servicios financieros están cada vez más integrados en las experiencias no financieras de los clientes. Las opciones de compra ahora y pago después en la caja, los seguros integrados en las reservas de viajes y las funciones de inversión en las aplicaciones de pago reflejan esta tendencia.
Para los bancos tradicionales, esto significa que sus servicios podrían convertirse en infraestructuras invisibles que potencien las experiencias de los clientes ofrecidas a través de otras marcas y plataformas.
Aceleración de la IA y la automatización
Según las recientes directrices del NIST, las organizaciones deben determinar la forma de incorporar la IA a las operaciones al tiempo que mitigan los riesgos de ciberseguridad. A medida que avancen las capacidades de IA, las entidades financieras encontrarán nuevas aplicaciones en prácticamente todas las funciones.
El reto consiste en equilibrar las ventajas de la automatización en términos de eficiencia con la necesidad de supervisión humana, las consideraciones éticas y el cumplimiento de la normativa.
Sostenibilidad e impacto
La transformación digital permite un mejor seguimiento y notificación de los factores medioambientales, sociales y de gobernanza (ASG). Los clientes esperan cada vez más que las entidades financieras demuestren un impacto positivo más allá de los beneficios.
La financiación ecológica, la inversión de impacto y las prácticas bancarias sostenibles se convertirán probablemente en elementos diferenciadores, en lugar de ser un "nice to have".
La transformación al servicio de su institución
La transformación digital en los servicios financieros ya no es opcional. La cuestión no es si hay que transformarse, sino cómo hacerlo con eficacia.
Las instituciones que triunfen serán las que mantengan a los clientes en el centro de cada decisión. La tecnología debe permitir mejores experiencias, no solo reducir costes. Los datos deben aportar información que ayude a las personas a tomar decisiones financieras más inteligentes, no solo a ofrecerles más productos.
Empiece con una evaluación clara de su situación actual. Identifique las capacidades más importantes para sus clientes y su posición competitiva. Establezca asociaciones allí donde tengan sentido, en lugar de intentar hacerlo todo internamente.
Y recuerde: la transformación es un viaje, no un destino. El objetivo es crear capacidades organizativas para la adaptación continua en un entorno que cambia rápidamente.
El sector de los servicios financieros de 2026 es radicalmente distinto al de hace cinco años. Según las observaciones de los bancos centrales, el sistema financiero sigue experimentando cambios vertiginosos que modificarán el funcionamiento de las entidades en los próximos años.
Aquellos que adopten la transformación con sensatez -equilibrando la innovación con la estabilidad, la tecnología con la humanidad y la eficiencia con la experiencia- se posicionarán para prosperar. Los que se resistan o aborden la transformación como un mero ejercicio tecnológico se verán cada vez más irrelevantes.
El futuro pertenece a las instituciones capaces de sortear la complejidad, adaptarse con rapidez y no perder nunca de vista su objetivo fundamental: atender las necesidades financieras de los clientes de forma que mejoren sus vidas.









