Kurze Zusammenfassung: Die digitale Transformation bei Finanzdienstleistungen umfasst die Integration fortschrittlicher Technologien wie KI, Cloud Computing und mobile Plattformen, um Bankgeschäfte zu modernisieren, das Kundenerlebnis zu verbessern und die Effizienz zu steigern. Jüngsten Daten der Zentralbanken zufolge machen mobile Banktransaktionen inzwischen 68% aller digitalen Bankgeschäfte aus, während das Angebot an Stablecoins zwischen Januar 2021 und Januar 2022 von $29 Milliarden auf $165 Milliarden gestiegen ist. Dieser Wandel ist nicht optional - er ist für Finanzinstitute unerlässlich geworden, um wettbewerbsfähig zu bleiben und die sich entwickelnden regulatorischen Anforderungen zu erfüllen.
Die Finanzdienstleistungsbranche ist an einem entscheidenden Wendepunkt angelangt. Traditionelle Bankmodelle, die den Kunden jahrzehntelang gedient haben, weichen digitalen Ansätzen, die den Umgang der Menschen mit Geld grundlegend umgestalten.
Und die Sache ist die: Dieser Wandel vollzieht sich nicht schrittweise. Er beschleunigt sich.
Nach Angaben der Federal Reserve ermöglicht die Digitalisierung Verbrauchern und Unternehmen einen Werttransfer, der noch vor wenigen Jahren unmöglich war. Die Landschaft hat sich von einfachen Online-Banking-Portalen zu hochentwickelten Ökosystemen mit mobilen Apps, digitalen Währungen und KI-gestützten Finanzberatern entwickelt.
Doch was bedeutet die digitale Transformation eigentlich für Finanzinstitute? Und vor allem: Wie können Banken und Finanzdienstleister diesen komplexen Wandel bewältigen, ohne das Wichtigste aus den Augen zu verlieren - ihre Kunden?
Was die digitale Transformation für Finanzdienstleistungen wirklich bedeutet
Die digitale Transformation im Bankwesen geht über die Installation von ein paar Apps oder die Aktualisierung von Altsystemen hinaus. Es geht um eine umfassende Neugestaltung der Art und Weise, wie Finanzinstitute arbeiten, konkurrieren und Werte schaffen.
Die Integration digitaler Technologien und Strategien berührt jeden Winkel des Finanzgeschäfts. Von der Interaktion mit dem Kunden bis hin zu Back-End-Verarbeitungssystemen betrifft die Transformation die gesamte Wertschöpfungskette.
Viele Finanzdienstleister betrachten die Digitalisierung immer noch als ein Technologieprojekt. Das ist der Fehler, den sie machen.
Nach Angaben der State Bank of Pakistan ist in den letzten Jahren ein deutliches Wachstum der digitalen Bankkanäle zu verzeichnen. Im GJ 25 wurden von den 9,1 Mrd. Transaktionen, die über Bank- und Zahlungskanäle abgewickelt wurden, 68% über mobile Apps, 5% über Karten und 3% über Internet-Banking-Portale durchgeführt. Nur 12% der Transaktionen wurden über herkömmliche, filialbasierte Kanäle abgewickelt.
Das ist kein Trend. Das ist eine komplette Veränderung des Kundenverhaltens.
| Transaktionskanal | Prozentsatz der Gesamttransaktionen | Wesentliche Merkmale |
|---|---|---|
| Mobile Anwendungen | 68% | 24/7-Zugang, sofortige Transaktionen, personalisierte Erfahrung |
| Karten | 5% | Digitale Zahlungsmethode, Bequemlichkeit, breite Akzeptanz |
| Internet-Banking | 3% | Desktop-basierte, detaillierte Kontoführung, Überweisungen |
| Filialbasiert | 12% | Traditioneller Service, komplexe Transaktionen, persönliche Betreuung |
| Andere digitale Kanäle | 12% | Geldautomaten, Kioske, Telefonbanking, Plattformen Dritter |
Das Finanzsystem unterliegt einem rasanten Wandel, der mit der Digitalisierung und Dezentralisierung einhergeht. Dies sind keine separaten Trends - es sind miteinander verbundene Kräfte, die die gesamte Branche umgestalten.
Skalieren Sie das Wachstum von Finanzdienstleistungen mit LENGREO
Die digitale Transformation bei Finanzdienstleistungen erfordert die Einführung neuer Technologien, die Verbesserung der Kundenerfahrung und den Aufbau effizienter Systeme. Wachstum hängt auch von starkem Marketing und Lead-Generierung ab.
LENGREO hilft Finanzdienstleistern, ihre Strategie durch integrierte Marketing- und Vertriebsunterstützung mit echten Geschäftsergebnissen zu verbinden.
Wichtige Fähigkeiten:
- SEO- und Inhaltsstrategien
- LinkedIn und E-Mail-Kontaktaufnahme
- bezahlte Medienkampagnen
- Nachfragegenerierung mit vollem Trichter
Wenn Sie die digitale Transformation in messbares Wachstum umsetzen wollen, Kontakt zu LENGREO um Ihre Ziele zu besprechen.
Die Technologien, die die Transformation der Finanzdienstleistungen vorantreiben
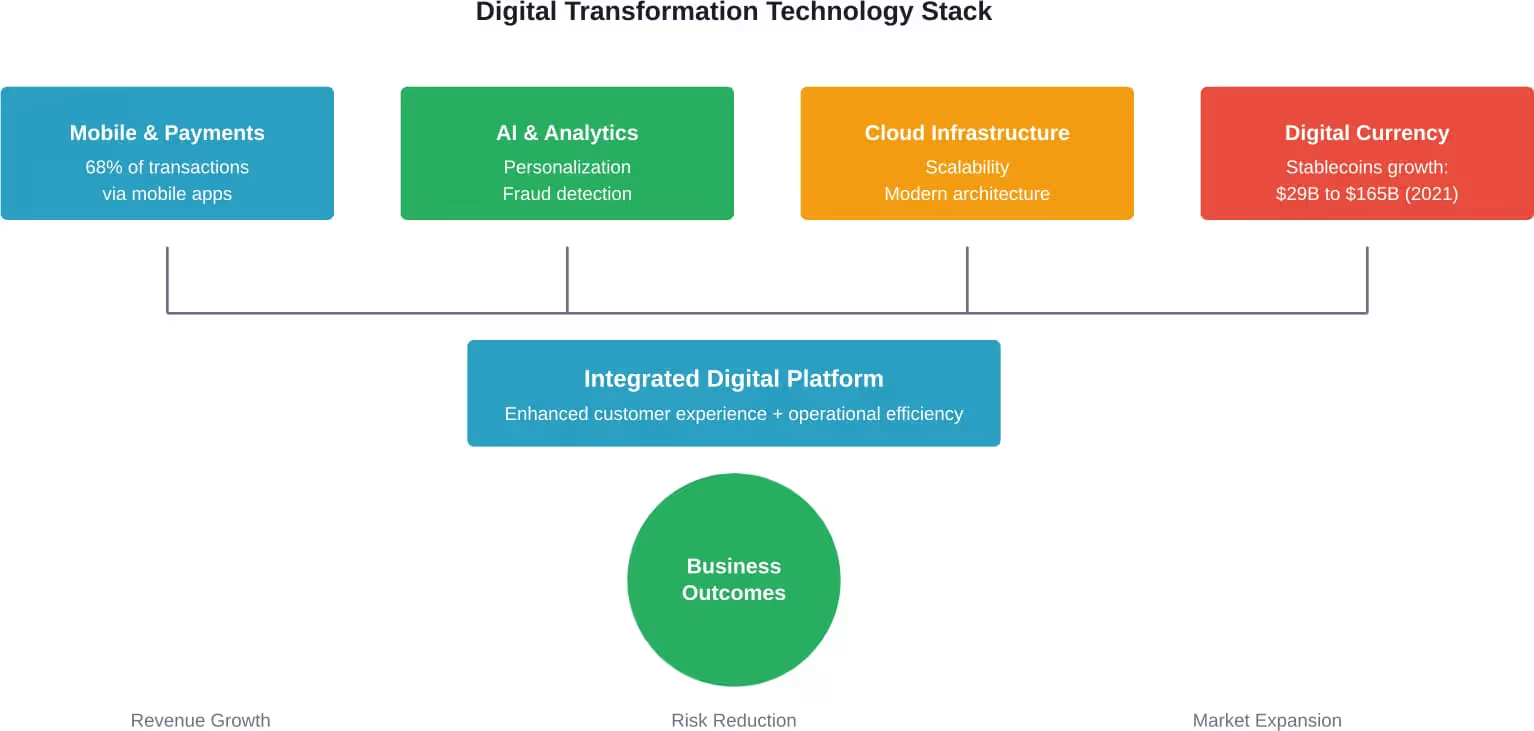
Mehrere Schlüsseltechnologien bilden die Grundlage für die digitale Transformation im Finanzwesen. Das Verständnis dieser Bausteine hilft zu klären, wohin sich die Branche bewegt.
Mobile Banking und digitaler Zahlungsverkehr
Mobile Plattformen sind zur wichtigsten Schnittstelle zwischen Kunden und ihren Finanzinstituten geworden. Dabei geht es nicht nur um Bequemlichkeit, sondern auch um eine grundlegende Veränderung der Kundenerwartungen.
Nach Angaben der Federal Reserve ermöglicht die Digitalisierung neue Formen des Werttransfers, die Finanzdienstleistungen mit sozialem Engagement, kommerziellen Transaktionen und mobilen Ökosystemen verbinden. In China nimmt die Mehrheit der Verbraucher und Unternehmen an digitalen Zahlungsplattformen teil, die von BigTech-Unternehmen betrieben werden.
Diese Plattformen sind keine traditionellen Finanzinstitute. Es sind Technologieunternehmen, die den Zahlungsverkehr in ihre Kerndienste integriert haben - und so riesige Nutzernetzwerke geschaffen haben, mit denen die Banken heute nur schwer konkurrieren können.
Künstliche Intelligenz und Datenanalyse
Dank fortschrittlicher Datenanalysefunktionen können Finanzinstitute ihre Kunden besser verstehen, Verhaltensweisen vorhersagen und Dienstleistungen in großem Umfang personalisieren.
KI-Technologien helfen Banken, ihre Abläufe zu optimieren, Betrug zu erkennen, Kreditrisiken zu bewerten und Routineaufgaben zu automatisieren. Der wahre Wert entsteht jedoch durch den Einsatz dieser Tools zur Verbesserung des Kundenerlebnisses und nicht nur zur Kostensenkung.
Cloud Computing und Modernisierung der Infrastruktur
Altsysteme sind nach wie vor eines der größten Hindernisse für die Transformation. Viele Banken arbeiten noch immer mit einer technologischen Infrastruktur, die vor Jahrzehnten aufgebaut wurde - Systeme, die sich nicht ohne Weiteres in moderne digitale Dienste integrieren lassen.
Cloud-Plattformen bieten die Flexibilität, Skalierbarkeit und Geschwindigkeit, die Finanzinstitute benötigen, um im digitalen Zeitalter wettbewerbsfähig zu sein. Außerdem verringern sie die Belastung durch die Wartung veralteter Hardware- und Softwaresysteme.
Digitale Währungen und Stablecoins
Der Aufstieg digitaler Währungen stellt eine der bedeutendsten Verschiebungen in der Art und Weise dar, wie Werte gespeichert und übertragen werden. Den Daten der Federal Reserve zufolge hat sich das Angebot an Stablecoins im Jahr 2021 fast versechsfacht, von rund $29 Mrd. im Januar 2021 auf $165 Mrd. im Januar 2022.
Das ist ein außergewöhnliches Wachstum in nur zwölf Monaten.
Im Januar 2022 wies der Markt eine hohe Konzentration auf, wobei der größte Stablecoin nach Marktkapitalisierung fast die Hälfte des Gesamtangebots ausmachte. Diese Konzentration wirft wichtige Fragen zur Stabilität, Regulierung und zum Systemrisiko auf.
Die Federal Reserve hat zwar noch keine Entscheidung darüber getroffen, ob sie eine digitale Zentralbankwährung (CBDC) anstrebt oder einführt, aber sie hat die potenziellen Vorteile und Risiken erkundet. Andere Zentralbanken auf der ganzen Welt verfolgen ähnliche Sondierungsansätze.
Das Kundenerlebnis als Nordstern
Technologie allein führt nicht zu einer erfolgreichen Transformation. Das eigentliche Unterscheidungsmerkmal ist die Nutzung dieser Tools zur Schaffung besserer Kundenerlebnisse.
Die Verbesserung des Kundenerlebnisses ist für Finanzdienstleistungsunternehmen zu einer der wichtigsten geschäftlichen Anforderungen geworden. Kunden erwarten heute nahtlose, personalisierte Interaktionen über alle Kanäle hinweg - egal, ob sie eine mobile App oder eine Website nutzen oder eine Filiale aufsuchen.
Die Herausforderung besteht jedoch darin, dass die Bereitstellung konsistenter Erlebnisse über mehrere Berührungspunkte hinweg eine umfassende Integration von Systemen, Daten und Prozessen erfordert. Viele Banken arbeiten immer noch in Silos, in denen sich das mobile Team nicht mit dem Filialnetz abstimmt und der Kundenservice keinen Überblick über die Kundeninteraktionen hat.
Personalisierung in großem Maßstab
Moderne Kunden erwarten Finanzdienstleistungen, die auf ihre spezifischen Bedürfnisse und Umstände zugeschnitten sind. Generische Produkte, die für alle gleich sind, reichen nicht mehr aus.
Fortschrittliche Datenanalyse und KI ermöglichen es, das Verhalten, die Vorlieben und die Bedürfnisse einzelner Kunden zu verstehen. Finanzinstitute können diese Erkenntnisse nutzen, um relevante Produkte zu empfehlen, zeitnahe Beratung zu bieten und Kundenbedürfnisse zu antizipieren, bevor sie explizit geäußert werden.
Zugänglichkeit und Eingliederung
Die digitale Transformation schafft auch Möglichkeiten zur Erweiterung der finanziellen Eingliederung. Mobiles Banking und digitale Zahlungsplattformen können unterversorgte Bevölkerungsgruppen erreichen, die keinen Zugang zur traditionellen Bankinfrastruktur haben.
Dabei geht es nicht nur um soziale Verantwortung, sondern auch um bedeutende Marktchancen. Die Ausweitung des Zugangs zu Finanzdienstleistungen schafft neue Kundensegmente und Einkommensströme.
Betriebliche Effizienz und das Endergebnis
Die digitale Transformation bringt nachweislich - und mit großer Wahrscheinlichkeit - eine hohe Rendite. Doch der Weg zur Erzielung dieser Rendite ist nicht immer geradlinig.
Verbesserungen der betrieblichen Effizienz ergeben sich aus der Automatisierung von Routineaufgaben, der Rationalisierung von Prozessen und der Reduzierung manueller Eingriffe. Wenn diese Änderungen richtig durchgeführt werden, können sich die Mitarbeiter auf höherwertige Tätigkeiten konzentrieren, die menschliches Urteilsvermögen und Fachwissen erfordern.
Laut einer Studie von BDO bringt die digitale Transformation messbare Verbesserungen in vielen Bereichen des Finanzdienstleistungsgeschäfts. Unternehmen berichten von einer schnelleren Verarbeitung, geringeren Fehlerquoten, niedrigeren Betriebskosten und einer verbesserten Verfolgung der Compliance.
Die Umstellung erfordert jedoch auch erhebliche Vorabinvestitionen. Die Modernisierung von Altsystemen, die Aufrüstung der technologischen Infrastruktur, die Schulung von Mitarbeitern und das Änderungsmanagement erfordern Ressourcen - sowohl finanzielle als auch organisatorische.
| Bereich Transformation | Operative Auswirkungen | Gemeinsame Herausforderungen |
|---|---|---|
| Prozessautomatisierung | 30-50% Verkürzung der Bearbeitungszeit | Integration mit Altsystemen |
| Datenanalyse | Verbesserte Entscheidungsgenauigkeit | Datenqualität und -verwaltung |
| Cloud-Migration | Geringere Infrastrukturkosten | Bedenken hinsichtlich Sicherheit und Einhaltung von Vorschriften |
| Kunden-Plattformen | Verbesserte Zufriedenheitswerte | Kanalübergreifende Koordinierung |
Einhaltung gesetzlicher Vorschriften und Sicherheitsherausforderungen
Der wachsende Regulierungsdruck und die geopolitischen Spannungen haben die Belastung der Finanzinstitute erhöht. Die Unternehmen müssen nicht nur die aktuellen Vorschriften einhalten, sondern auch künftige Anforderungen genau vorhersagen.
Die Herausforderung verschärft sich, da die digitale Transformation neue Risikovektoren mit sich bringt. Bedrohungen der Cybersicherheit, Bedenken hinsichtlich des Datenschutzes und die Komplexität grenzüberschreitender Vorschriften erfordern eine sorgfältige Navigation.
Gemäß dem Cybersecurity Framework der NIST benötigen Finanzdienstleister strukturierte Ansätze für das Management von Cybersicherheitsrisiken. Das Rahmenwerk hilft den Instituten, Cyberbedrohungen zu identifizieren, zu schützen, zu erkennen, darauf zu reagieren und sich davon zu erholen.
Überwachungstechnologien (SupTech)
Die Finanzaufsichtsbehörden stehen vor ihren eigenen Herausforderungen der digitalen Transformation. Wie können Aufsichtsbehörden ein sich schnell entwickelndes, technologisches Ökosystem von Finanzdienstleistungen überwachen?
SupTech steht für die Anwendung von Technologie auf die Regulierungsaufsicht. Diese Instrumente helfen den Aufsichtsbehörden, die Einhaltung der Vorschriften zu überwachen, Anomalien zu erkennen und effektiver als mit traditionellen Ansätzen auf neue Risiken zu reagieren.
Für Finanzinstitute bedeutet dies, dass regulatorische Technologie (RegTech) immer wichtiger wird. Automatisierte Compliance-Überwachung, Echtzeit-Berichterstattung und prädiktive Risikobewertung helfen Unternehmen, den regulatorischen Anforderungen voraus zu sein.
Die Wettbewerbslandschaft: Banken vs. BigTech vs. FinTechs
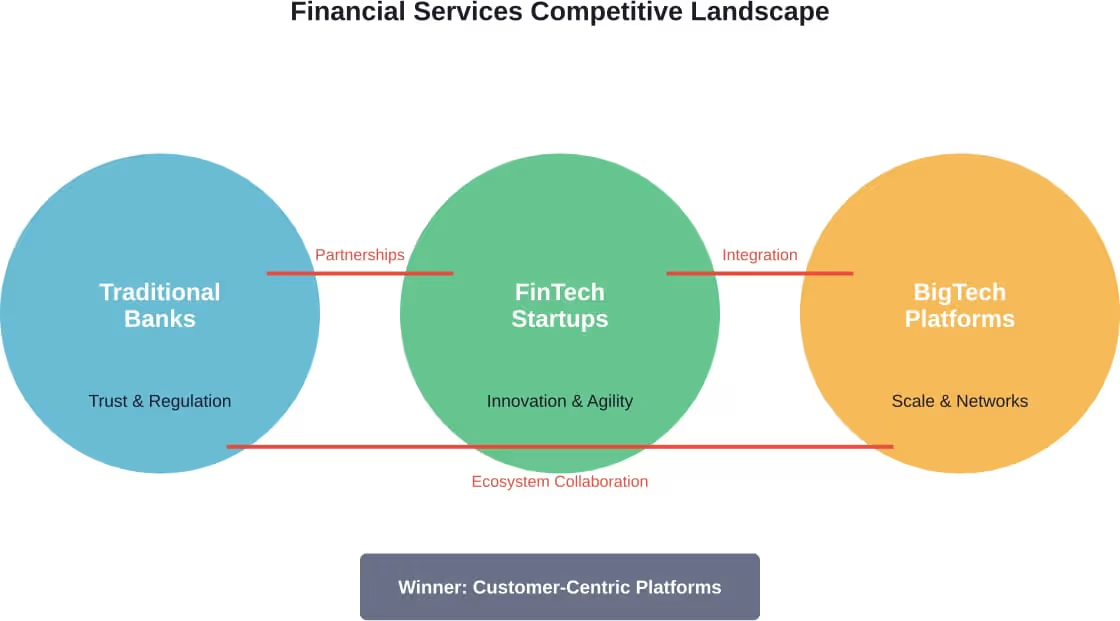
Traditionelle Banken konkurrieren nicht mehr nur gegeneinander. Sie sehen sich mit Herausforderungen aus mehreren Richtungen konfrontiert - flinken FinTech-Startups und riesigen Technologieplattformen.
Nach Angaben der Federal Reserve handelt es sich bei BigTech-Unternehmen in der Regel um etablierte Plattformen mit riesigen Nutzernetzwerken, die Zahlungen zur Unterstützung wichtiger nichtfinanzieller Dienstleistungen anbieten. Diese reichen von kommerziellen Transaktionen über soziales Engagement und mobile Apps bis hin zu Suchmaschinen.
Dies schafft eine grundlegend andere Wettbewerbsdynamik. Während sich Banken in erster Linie auf Finanzdienstleistungen konzentrieren, integrieren BigTech-Plattformen den Zahlungsverkehr in breitere Ökosysteme, in denen sie bereits die Aufmerksamkeit und das Vertrauen der Kunden genießen.
FinTech-Unternehmen gehen den Markt aus einem anderen Blickwinkel an. Sie konzentrieren sich in der Regel auf bestimmte Problembereiche oder unterversorgte Nischen und nutzen Technologien, um bessere Erfahrungen oder niedrigere Kosten als traditionelle Banken zu bieten.
Was soll ein traditionelles Finanzinstitut also tun?
Partnerschaft und Ökosystem-Strategien
Viele Banken stellen fest, dass Zusammenarbeit besser ist als reiner Wettbewerb. Anstatt zu versuchen, jede Fähigkeit intern aufzubauen, gehen sie Partnerschaften mit FinTech-Unternehmen und Technologieanbietern ein.
Diese Ökosystemansätze kombinieren die Stärken verschiedener Akteure. Banken bringen regulatorisches Fachwissen, Kundenvertrauen und Kapital ein. FinTechs bringen Innovation, Agilität und spezialisierte Technologie ein. Technologieplattformen bieten Größe, Nutzernetze und Infrastruktur.
Der Schlüssel liegt darin, das richtige Gleichgewicht zu finden - Partnerschaften zu nutzen, ohne die Kontrolle über die Kundenbeziehung oder das zentrale Wertversprechen zu verlieren.
Aufbau einer Strategie für die digitale Transformation
Eine erfolgreiche Transformation ist kein Zufall. Er erfordert eine durchdachte Strategie, eine klare Vision und eine disziplinierte Umsetzung.
Laut den Bildungsprogrammen, die sich mit diesem Thema befassen, beinhaltet die Entwicklung einer Strategie für die digitale Transformation das Verständnis der digitalen Dynamik, die den Wettbewerbsvorteil im modernen Finanzwesen ausmacht. Das bedeutet, dass man über die einzelnen Technologien hinausschauen muss, um zu sehen, wie sie zusammenwirken, um neue Geschäftsmodelle und Wertversprechen zu schaffen.
Bewertung und Prioritätensetzung
Beginnen Sie mit einer ehrlichen Bewertung der derzeitigen Fähigkeiten und ermitteln Sie Lücken. Wo ist das Unternehmen überragend? Wo bleibt es hinter den Wettbewerbern oder den Kundenerwartungen zurück?
Nicht jede Fähigkeit muss Weltklasse sein. Konzentrieren Sie sich auf die Bereiche, die für die Kunden am wichtigsten sind und die Differenzierung im Wettbewerb fördern.
Veränderungsmanagement und Kultur
Technologische Veränderungen sind oft einfacher als kulturelle. Die digitale Transformation erfordert einen Wandel der Denkweise, der Arbeitsweisen und der Organisationsstrukturen.
Die Mitarbeiter müssen geschult und unterstützt werden, um neue Fähigkeiten zu entwickeln. Die Führung muss digitales Denken vorleben und die Teams befähigen, zu experimentieren und zu lernen. Veraltete institutionelle Kulturen, die sich dem Wandel widersetzen, werden es schwer haben, egal wie viel sie in Technologie investieren.
Messung von Fortschritt und ROI
Legen Sie klare Messgrößen für den Erfolg der Transformation fest. Diese sollten sowohl finanzielle Messgrößen (Kosteneinsparungen, Umsatzwachstum, Rentabilität) als auch operative Indikatoren (Kundenzufriedenheit, Verarbeitungsgeschwindigkeit, Fehlerquote) umfassen.
Überprüfen Sie regelmäßig die Fortschritte und seien Sie bereit, den Kurs anhand der Ergebnisse anzupassen. Die Transformation ist ein iterativer Prozess - kein einmaliges Projekt mit einem festen Endpunkt.
Blick in die Zukunft: Die Zukunft der digitalen Finanzdienstleistungen
Das Tempo des Wandels verlangsamt sich nicht. Mehrere sich abzeichnende Trends werden die nächste Phase der Entwicklung der Finanzdienstleistungen bestimmen.
Dezentrale Finanzierung (DeFi)
Blockchain-basierte Finanzdienstleistungen, die ohne traditionelle Intermediäre funktionieren, stellen einen potenziellen Paradigmenwechsel dar. Die DeFi-Plattformen befinden sich zwar noch im Anfangsstadium und sind mit regulatorischen Unsicherheiten konfrontiert, zeigen jedoch alternative Ansätze für die Kreditvergabe, den Handel und die Vermögensverwaltung auf.
Eingebettete Finanzierung
Finanzdienstleistungen werden zunehmend in nichtfinanzielle Kundenerlebnisse eingebettet. Optionen wie "Jetzt kaufen, später bezahlen" an der Kasse, in Reisebuchungen integrierte Versicherungen und Investitionsfunktionen in Bezahl-Apps spiegeln diesen Trend wider.
Für traditionelle Banken bedeutet dies, dass ihre Dienstleistungen zu einer unsichtbaren Infrastruktur werden könnten, die Kundenerlebnisse ermöglicht, die über andere Marken und Plattformen bereitgestellt werden.
Beschleunigung von KI und Automatisierung
Laut den jüngsten NIST-Richtlinien müssen Unternehmen Wege finden, um KI in ihre Abläufe einzubinden und gleichzeitig die Risiken für die Cybersicherheit zu minimieren. Mit dem Voranschreiten der KI-Fähigkeiten werden Finanzinstitute neue Anwendungen in praktisch jeder Funktion finden.
Die Herausforderung besteht darin, die Effizienzvorteile der Automatisierung mit dem Bedarf an menschlicher Aufsicht, ethischen Erwägungen und der Einhaltung von Vorschriften in Einklang zu bringen.
Nachhaltigkeit und Auswirkungen
Die digitale Transformation ermöglicht eine bessere Verfolgung und Berichterstattung über ökologische, soziale und Governance-Faktoren (ESG). Kunden erwarten von Finanzinstituten zunehmend, dass sie über den Gewinn hinaus positive Auswirkungen nachweisen.
Grüne Finanzierungen, Impact Investing und nachhaltige Bankpraktiken werden wahrscheinlich eher ein Unterscheidungsmerkmal als ein Nice-to-have sein.
Die Transformation für Ihre Institution nutzen
Die digitale Transformation im Finanzdienstleistungssektor ist keine Option mehr. Die Frage ist nicht, ob man transformieren soll, sondern wie man es effektiv tut.
Erfolgreich werden die Einrichtungen sein, die den Kunden in den Mittelpunkt jeder Entscheidung stellen. Technologie sollte bessere Erfahrungen ermöglichen, nicht nur Kosten senken. Daten sollten zu Erkenntnissen führen, die den Menschen helfen, klügere Finanzentscheidungen zu treffen, und nicht nur dazu, ihnen mehr Produkte anzubieten.
Beginnen Sie mit einer klaren Einschätzung Ihrer aktuellen Situation. Ermitteln Sie die Fähigkeiten, die für Ihre Kunden und Ihre Wettbewerbsposition am wichtigsten sind. Bauen Sie Partnerschaften auf, wo sie sinnvoll sind, anstatt zu versuchen, alles selbst zu machen.
Und denken Sie daran: Der Wandel ist eine Reise, kein Ziel. Das Ziel ist der Aufbau organisatorischer Fähigkeiten zur kontinuierlichen Anpassung in einer sich schnell verändernden Landschaft.
Die Finanzdienstleistungsbranche des Jahres 2026 sieht dramatisch anders aus als noch vor fünf Jahren. Nach Beobachtungen der Zentralbank erlebt das Finanzsystem weiterhin schnelllebige Veränderungen, die die Arbeitsweise der Institute in den kommenden Jahren neu gestalten werden.
Diejenigen, die den Wandel mit Bedacht angehen und ein Gleichgewicht zwischen Innovation und Stabilität, Technologie und Menschlichkeit sowie Effizienz und Erfahrung herstellen, werden sich erfolgreich behaupten können. Diejenigen, die sich dem Wandel widersetzen oder ihn als reine Technologieübung betrachten, werden sich zunehmend als irrelevant erweisen.
Die Zukunft gehört den Instituten, die die Komplexität beherrschen, sich schnell anpassen können und dabei nie ihren grundlegenden Zweck aus den Augen verlieren: die finanziellen Bedürfnisse der Kunden so zu erfüllen, dass sie deren Leben verbessern.