Korte samenvatting: Digitale transformatie in het bankwezen integreert moderne technologieën zoals cloud computing, AI en mobiele platforms om activiteiten te optimaliseren, de klantervaring te verbeteren en de veiligheid te verhogen. Banken verschuiven van traditionele brick-and-mortar modellen naar digital-first benaderingen, gedreven door veranderende klantverwachtingen en concurrentiedruk van fintech-bedrijven. Voor een succesvolle transformatie zijn strategische invoering van technologie, culturele verandering en robuuste cyberbeveiligingsmaatregelen nodig.
De banksector staat op een kruispunt. Traditionele financiële instellingen staan onder ongekende druk van digital-native concurrenten, veranderende verwachtingen van klanten en snel oprukkende technologieën. Wat tien jaar geleden werkte - filiaalnetwerken, papieren processen, legacysystemen - is niet meer voldoende.
Digitale transformatie gaat niet alleen over het toevoegen van een mobiele app of online bankportaal. Het is een fundamentele heroverweging van de manier waarop banken waarde creëren en leveren. Volgens onderzoek van Deloitte is 25-30% van de klanten bereid over te stappen naar een digitale bank, waardoor traditionele instellingen gedwongen worden hun transformatie-inspanningen te versnellen of het risico lopen marktaandeel te verliezen.
Maar het zit zo: een goed uitgevoerde transformatie kan de winstgevendheid verdubbelen. MIT-onderzoek naar ANZ Institutional toont aan dat strategisch platformontwerp en digitale dienstverlening hun rendement op eigen vermogen verdubbelden tussen 2016 en 2024. Dat is het soort resultaat dat de aandacht van de raad van bestuur trekt.
Wat digitale transformatie in bankieren eigenlijk betekent
Digitale transformatie in het bankwezen is de integratie van digitale technologieën en strategieën op alle gebieden van financiële activiteiten om de efficiëntie te optimaliseren, persoonlijke ervaringen te verbeteren en nieuwe waardeproposities te creëren. Dit gaat veel verder dan het digitaliseren van bestaande processen.
De transformatie omvat drie kerndimensies: technologie-infrastructuur, operationele processen en klantbetrokkenheidsmodellen. Banken vervangen verouderde mainframesystemen door cloudgebaseerde platforms, automatiseren handmatige workflows met kunstmatige intelligentie en herontwerpen klanttrajecten rond mobile-first ervaringen.
Stanfords casestudy over Lloyds Banking Group illustreert deze verschuiving perfect. De oudste financiële dienstverlener van het Verenigd Koninkrijk transformeerde van een productgerichte, bakstenen en mortel instelling naar een klantgerichte, digital-first technologieorganisatie. De afdeling Transformatie begon als een taskforce van honderd mensen en groeide uit tot een derde van de 70.000 werknemers van de bank.
Echte taal: dit is geen snelle oplossing. Het onderzoek van Harvard naar de DBS Bank laat drie golven zien van doelgerichte transformatie waarbij systemen werden herzien, vaardigheden van werknemers werden verbeterd en klantgerichtheid opnieuw centraal kwam te staan. De reis duurde jaren, maar maakte van DBS een van de beste banken ter wereld.
Waarom banken digitale transformatie niet langer kunnen negeren
Het concurrentielandschap is fundamenteel veranderd. Nieuwe digitale banken betreden de markt in een ongekend tempo, waarbij ze de segmentatieprincipes en klantverwachtingen in een nieuw jasje steken. Deze uitdagers werken met lagere kostenstructuren, snellere innovatiecycli en klantervaringen die vanaf nul zijn opgebouwd voor het digitale tijdperk.
Het gedrag van klanten is blijvend veranderd. Het bezoek aan filialen is gekelderd, terwijl het gebruik van mobiel bankieren explosief is gestegen. De verwachtingen op het gebied van veiligheid zijn ook veranderd-91% van de Amerikanen beslist welke bank te gebruiken op basis van bescherming tegen fraude en beveiligingsfuncties, waardoor dit de belangrijkste factor is naast de kwaliteit van de klantenservice en toegang tot digitaal bankieren.
Maar wacht. Er is nog een andere kritieke factor: cyberbeveiligingsdreigingen. Volgens de toespraak van gouverneur Michael S. Barr van de Federal Reserve op 17 april 2025 zijn 'deepfake'-aanvallen in de afgelopen drie jaar vertwintigvoudigd. Schattingen van de directe en indirecte kosten van cyberincidenten variëren van 1 tot 10 procent van het wereldwijde BBP. Criminele tactieken worden steeds geavanceerder en beschikbaar voor een breder scala aan criminelen.
De Federal Reserve benadrukt dat effectief risicobeheer op het gebied van informatietechnologie van cruciaal belang is voor de veiligheid en soliditeit van financiële instellingen en de stabiliteit van het financiële stelsel. Effectief gebruik van IT maakt geavanceerde productontwikkeling, betere marktinfrastructuur, implementatie van betrouwbare technieken voor risicobeheersing en toegang tot nieuwe markten mogelijk.
Bancaire activiteiten moderniseren met LENGREO
Digitale transformatie in het bankwezen gaat over het verbeteren van de klantervaring, het toepassen van nieuwe technologieën en concurrerend blijven in een snel veranderende markt. Daarnaast hebben banken effectieve manieren nodig om nieuwe klanten aan te trekken en te converteren.
LENGREO helpt financiële instellingen bij het ontwikkelen van gestructureerde marketingstrategieën die leads genereren en bedrijfsgroei ondersteunen.
Hun diensten omvatten:
- SEO en content voor financiële producten
- LinkedIn en e-mail
- betaalde advertentiecampagnes
- conversiegerichte trechteroptimalisatie
Als je digitale transformatie wilt combineren met consistente klantenwerving, LENGREO kan je helpen om je strategie om te zetten in meetbare groei.
Kerntechnologieën voor de transformatie van banken
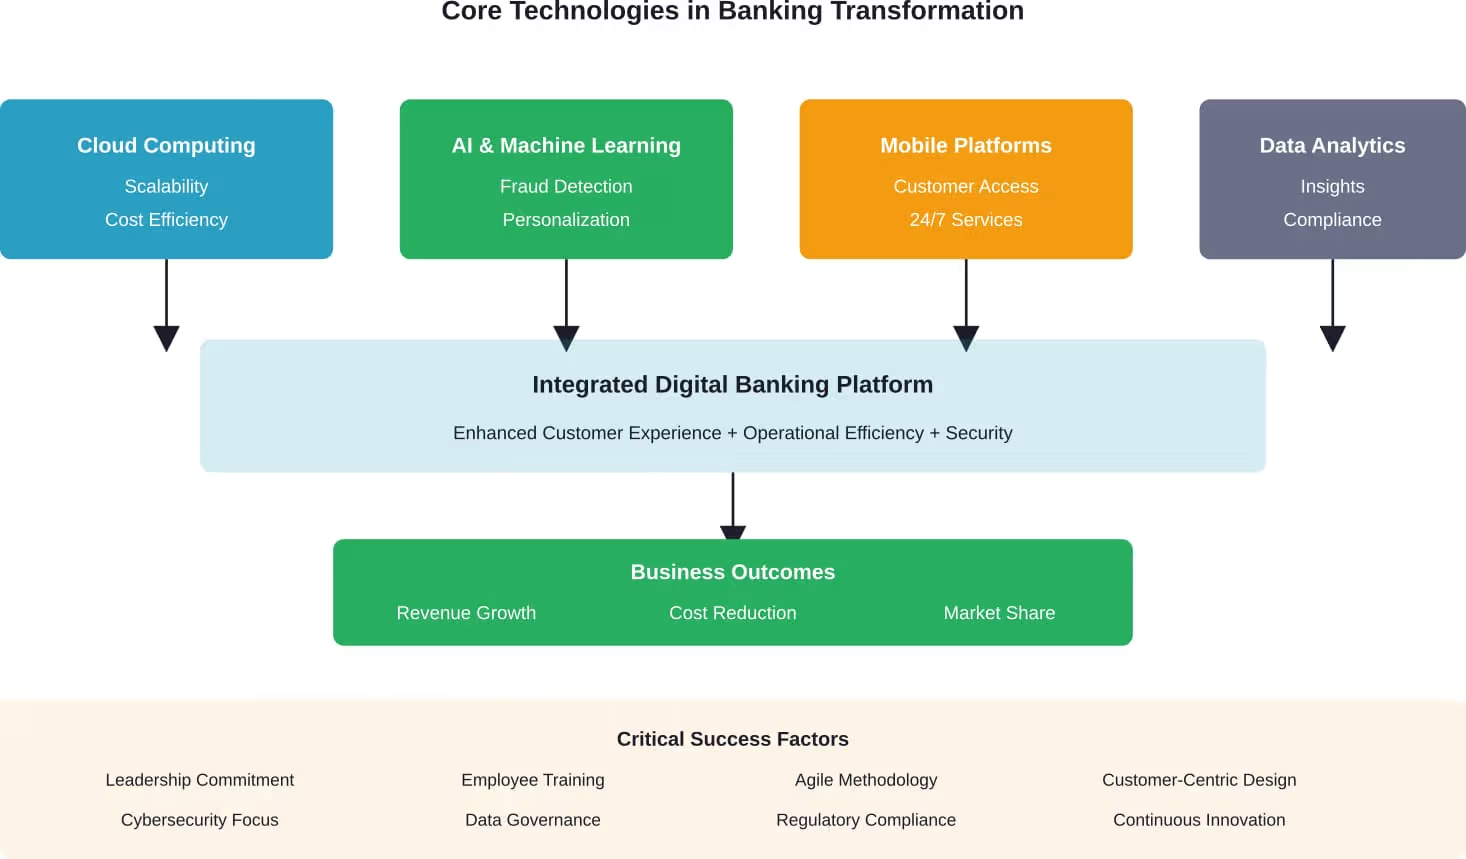
Verschillende sleuteltechnologieën vormen de basis van de moderne banktransformatie. Elke technologie speelt een duidelijke rol in de nieuwe manier waarop financiële instellingen werken en klanten bedienen.
Infrastructuur voor cloud computing
Cloudplatforms bieden de schaalbaarheid, flexibiliteit en kostenefficiëntie die legacy on-premise systemen niet kunnen evenaren. Banken migreren kernsystemen voor bankieren, datawarehouses en klantgerichte applicaties naar cloudomgevingen. Deze verschuiving zorgt voor een snellere implementatie van nieuwe services, betere mogelijkheden voor disaster recovery en de mogelijkheid om resources te schalen op basis van de vraag.
De platformtransformatie-aanpak - zoals gedemonstreerd door ANZ Institutional - richt zich op het bouwen van robuuste, schaalbare interne platforms en het verbinden daarvan om inkomstengenererende digitale diensten te leveren. Zoals BIS Chief Representative Tao Zhang opmerkte in zijn opmerkingen in januari 2026, is het strategisch ontwerpen en hergebruiken van platforms die kerncapaciteiten weerspiegelen de sleutel tot het stimuleren van groei en innovatie in bedrijfsmodellen die steeds meer op AI zijn gebaseerd.
Kunstmatige intelligentie en machinaal leren
AI-technologieën veranderen alles, van fraudedetectie tot klantenservice. Machine learning-algoritmen analyseren transactiepatronen om verdachte activiteiten in realtime te identificeren, waardoor vaak fraude wordt opgespoord die traditionele, op regels gebaseerde systemen over het hoofd zien. Chatbots en virtuele assistenten behandelen routinematige vragen van klanten, zodat menselijke medewerkers zich met complexe zaken kunnen bezighouden.
Personalisatie-engines gebruiken AI om productaanbevelingen, prijzen en communicatie op maat te maken op basis van individueel klantgedrag en voorkeuren. Risicobeoordelingsmodellen maken gebruik van machine learning om snellere en nauwkeurigere kredietbeslissingen te nemen dan bij traditionele acceptatieprocessen.
Klinkt dat bekend? Dit is waar de AI-wapenwedloop in het bankwezen pas echt losbarst. Banken moeten hun AI-verdediging voortdurend upgraden omdat criminelen steeds geraffineerdere AI-aanvallen inzetten, waaronder deepfakes die gericht zijn op klantverificatiesystemen.
Mobiele en digitale kanalen
Mobiel bankieren apps zijn de primaire interface geworden tussen banken en klanten. Deze platforms maken rekeningbeheer, betalingen, stortingen, leningaanvragen en beleggingsactiviteiten mogelijk - allemaal vanaf een smartphone. De beste mobiele ervaringen integreren biometrische authenticatie, realtime meldingen en naadloze cross-channel continuïteit.
Application Programming Interfaces (API's) stellen banken in staat om hun diensten te koppelen aan platforms van derden, waardoor open bancaire ecosystemen ontstaan waarin klanten toegang hebben tot meerdere financiële diensten via geïntegreerde ervaringen.
Data-analyse en Business Intelligence
Geavanceerde analyses zetten ruwe transactiegegevens om in bruikbare inzichten. Banken gebruiken gegevens om klantgedrag te begrijpen, verloop te voorspellen, prijzen te optimaliseren, operationele inefficiënties op te sporen en nieuwe marktkansen te identificeren. Real-time analyses maken dynamische besluitvorming mogelijk in plaats van te vertrouwen op historische rapporten.
Naleving van de regelgeving profiteert ook van gegevensanalyse, met geautomatiseerde bewakingssystemen die potentiële problemen signaleren voordat het overtredingen worden.
Strategische implementatiebenaderingen die echt werken
Technologie alleen verandert een bank niet. Strategie, organisatiecultuur en uitvoeringsmogelijkheden zijn net zo belangrijk. Dit is wat succesvolle transformaties scheidt van dure mislukkingen.
Begin met de behoeften van de klant, niet met technologie
De meest succesvolle transformaties beginnen met een diepgaand begrip van de pijnpunten van de klant en het ontwerpen van oplossingen rond die behoeften. Bij de doelgerichte aanpak van DBS Bank stonden de transformatie-inspanningen in het teken van klantgerichtheid, het upgraden van systemen en vaardigheden om die visie te ondersteunen in plaats van het implementeren van technologie omwille van de technologie zelf.
Door het klanttraject in kaart te brengen worden wrijvingspunten in bestaande processen geïdentificeerd - daar waar klanten moeite hebben, transacties staken of overstappen naar concurrenten. Digitale oplossingen moeten deze specifieke problemen aanpakken in plaats van gebroken processen te digitaliseren.
Platforms bouwen voor herbruikbaarheid en schaalbaarheid
De platformbenadering legt de nadruk op het eenmaal bouwen van kerncapaciteiten en het hergebruik ervan voor meerdere producten en diensten. De platformstrategie van ANZ Institutional stelde hen in staat om snel nieuwe digitale diensten te implementeren door bestaande platforms met elkaar te verbinden in plaats van telkens vanaf nul op te bouwen.
Deze aanpak vereist een investering in een robuuste, schaalbare architectuur. Maar het betaalt zich terug door een snellere time-to-market voor nieuwe aanbiedingen en lagere marginale kosten voor elke extra service.
Agile en iteratief ontwikkelen
Traditionele watervalontwikkeling, waarbij maanden of jaren wordt besteed aan het bouwen van een complete oplossing voordat deze wordt gelanceerd, kan de veranderingen in de markt niet bijhouden. Met behulp van agile methodologieën kunnen banken snel minimaal haalbare producten uitbrengen, feedback van klanten verzamelen en itereren op basis van echte gebruiksgegevens.
Deze verschuiving vereist een culturele verandering. Risicomanagement- en compliance-teams moeten hun processen aanpassen om snelle iteratie te ondersteunen met behoud van de juiste controles. Veel banken creëren sandboxes voor regelgeving of innovatielabs waar nieuwe ideeën kunnen worden getest met beperkte blootstelling aan risico.
Investeer in de capaciteiten van medewerkers
Transformatie mislukt wanneer werknemers de vaardigheden of de mentaliteit missen om anders te werken. Trainingsprogramma's moeten verder gaan dan basiskennis van technologie om datagestuurde besluitvorming, klantgericht denken en experimenteren te ontwikkelen.
De transformatie van Lloyds Banking Group ging gepaard met een enorme ontwikkeling van het personeelsbestand, aangezien de afdeling Transformatie uitgroeide tot een derde van de 70.000 medewerkers van de bank. Dit zorgde voor voldoende interne capaciteit om de verandering te stimuleren en vol te houden in plaats van afhankelijk te blijven van externe consultants.
Breng innovatie in evenwicht met risicobeheer
Banken opereren in sterk gereguleerde omgevingen waar faillissementen systemische gevolgen kunnen hebben. Effectieve transformatiestrategieën creëren ruimte voor innovatie terwijl robuuste risicocontroles gehandhaafd blijven. De Federal Reserve benadrukt dat effectief IT-risicobeheer van cruciaal belang blijft voor de institutionele veiligheid en de stabiliteit van het financiële systeem.
Dit betekent het implementeren van sterke governance frameworks, het uitvoeren van grondige tests voordat de productie wordt ingezet, het onderhouden van uitgebreide audit trails en het inbouwen van redundantie in kritieke systemen. Cyberbeveiliging moet vanaf het begin in elk initiatief worden ingebouwd, niet achteraf worden toegevoegd.
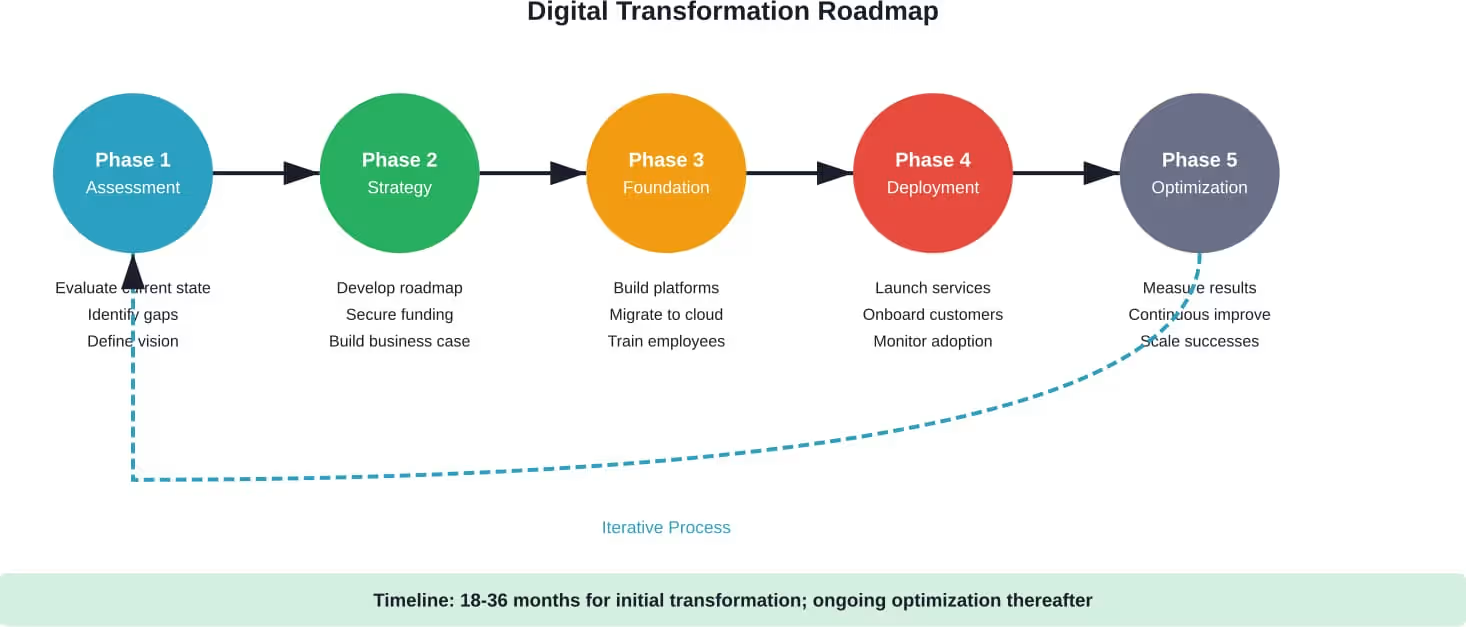
| Implementatiefase | Belangrijkste activiteiten | Veelvoorkomende valkuilen | Metriek voor succes |
|---|---|---|---|
| Beoordeling | Huidige statusanalyse, klantonderzoek, technologie-audit | Onvoldoende inbreng van belanghebbenden, negeren van culturele barrières | Duidelijke basisgegevens, afstemming met belanghebbenden |
| Strategie ontwikkeling | Visiebepaling, roadmap, business case | Technologiegericht denken, onrealistische tijdlijnen | Goedkeuring raad van bestuur, financieringsverplichting |
| Platform bouwen | Architectuurontwerp, kernsysteemmigratie, API-ontwikkeling | Onderschatting van complexiteit, slechte planning van gegevensmigratie | Platformstabiliteit, API-prestaties |
| Inzet van services | Productlanceringen, onboarding van klanten, kanaalintegratie | Onvoldoende testen, slecht ontwerp van gebruikerservaring | Adoptiegraad, klanttevredenheid |
| Optimalisatie | Prestatiemonitoring, integratie van feedback, voortdurende verbetering | Te vroeg de overwinning uitroepen, onderhoud verwaarlozen | ROI-verwezenlijking, groei van het marktaandeel |
Voorbeelden van banktransformatie in de praktijk
Theorie is minder belangrijk dan resultaten. Verschillende banken hebben de digitale transformatie met succes doorstaan en bieden waardevolle lessen voor anderen die op weg zijn.
DBS Bank: Van traditionele bank naar beste bank ter wereld
DBS in Singapore voerde drie doelgerichte transformatiegolven uit die de organisatie fundamenteel herbouwden. De bank reviseerde bestaande systemen, investeerde veel in de ontwikkeling van werknemersvaardigheden en stelde de behoeften van de klant centraal. De casestudy van de Harvard Business School laat zien hoe het doel van DBS de besluitvorming leidde tijdens het meerjarige traject, en uiteindelijk erkenning opleverde als een van 's werelds beste banken.
Lloyds Bankgroep: Digitaal-eerste heruitvinding
De oudste financiële dienstverlener van het Verenigd Koninkrijk transformeerde van een productgerichte, branchegerichte instelling naar een klantgerichte, digital-first technologieonderneming. De casestudy van Stanford laat zien hoe de divisie Transformatie uitgroeide van een kleine werkgroep tot 23.000 werknemers - een derde van het personeelsbestand. Deze enorme interne capaciteitsopbouw maakte duurzame transformatie mogelijk in plaats van afhankelijkheid van externe leveranciers.
ANZ Institutioneel: Platform-gedreven groei
De institutionele bankdivisie van ANZ bouwde robuuste, schaalbare interne platforms en verbond deze om inkomstengenererende digitale diensten te leveren. Het MIT-onderzoek laat zien hoe deze platformstrategie het creëren en leveren van waarde opnieuw definieerde, waardoor het rendement op eigen vermogen tussen 2016 en 2024 verdubbelde. De aanpak toont de kracht aan van strategisch platformontwerp in bedrijfsmodellen die steeds meer op AI zijn gebaseerd.
Kritische uitdagingen voor banken tijdens de transformatie
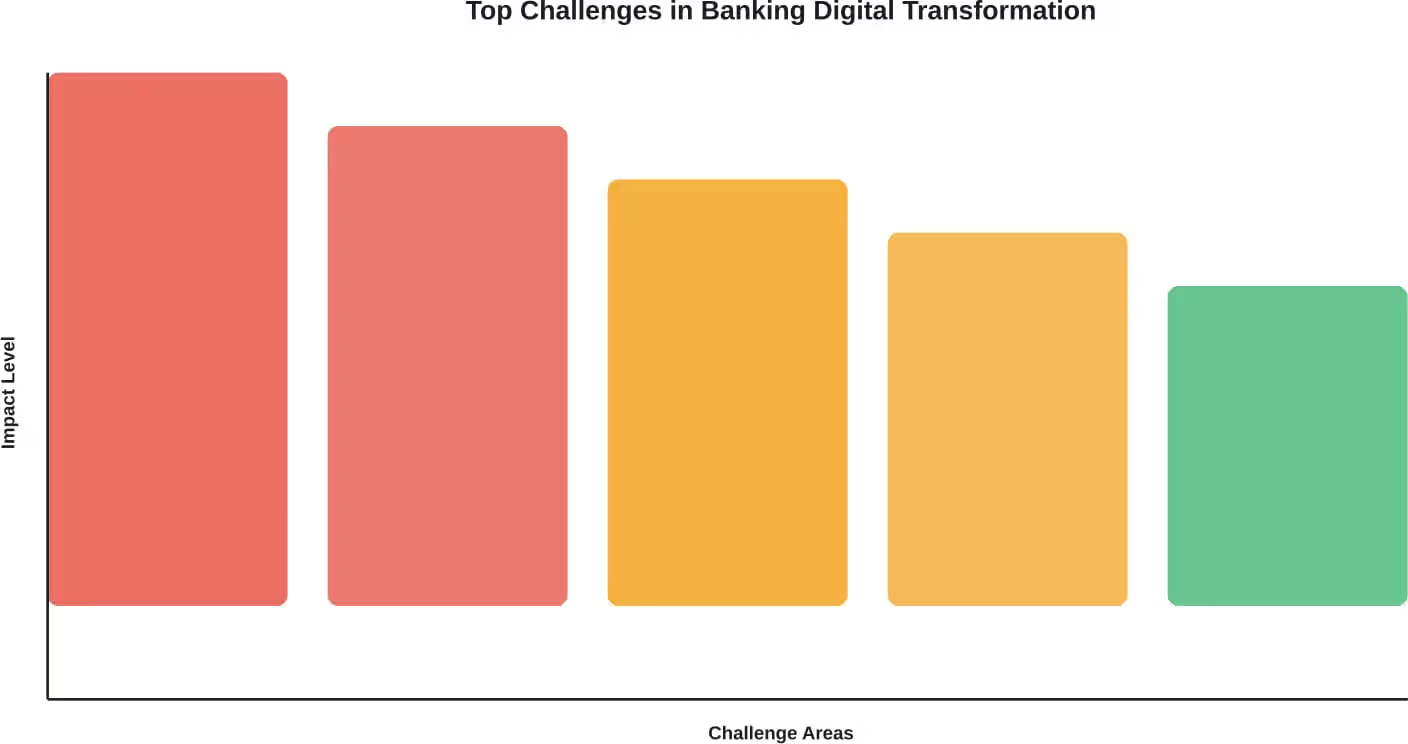
Transformatie-initiatieven stuiten op voorspelbare obstakels. Door te anticiperen op deze uitdagingen kunnen we beter plannen en risico's beperken.
Complexiteit van legacysystemen
Tientallen jaren oude mainframesystemen draaien op kritieke bankactiviteiten. Deze systemen zijn nauw met elkaar verweven, slecht gedocumenteerd en worden ondersteund door ouder wordende medewerkers met specialistische kennis. Migreren naar moderne platforms zonder de dienstverlening te verstoren vereist zorgvuldige planning, uitgebreide tests en vaak tijdelijke parallelle operaties die de kosten verhogen.
Beperkingen in regelgeving en naleving
Financiële diensten staan onder streng toezicht van regelgevende instanties. Elke systeemwijziging moet voldoen aan bankvoorschriften, wetten voor gegevensbescherming en industrienormen. Compliance-eisen vertragen innovatie en verhogen de implementatiekosten. Onzekerheid over regelgeving rond nieuwe technologieën zoals AI en cryptocurrency zorgt voor extra complexiteit.
Cyberbeveiligingsbedreigingen
Zoals blijkt uit onderzoek van de Federal Reserve, kosten cyberincidenten tussen de 1 en 10 procent van het wereldwijde BBP. Deepfake-aanvallen zijn in drie jaar tijd vertwintigvoudigd. Banken moeten hun verdediging tegen steeds geavanceerdere bedreigingen voortdurend verbeteren en tegelijkertijd het gemak voor de klant behouden. De AI-wapenwedloop betekent dat zowel aanvallers als verdedigers steeds geavanceerdere technologieën inzetten in een escalerende concurrentiestrijd.
Culturele weerstand
De organisatiecultuur vormt vaak de grootste belemmering voor transformatie. Medewerkers die zich comfortabel voelen bij bestaande processen verzetten zich tegen verandering, vooral wanneer dit hun baanzekerheid in gevaar brengt. Traditionele hiërarchische structuren vertragen de besluitvorming en belemmeren de flexibiliteit die transformatie vereist. Risicomijdende culturen hebben moeite met de experimenteermentaliteit die nodig is voor innovatie.
Talent tekorten
Banken concurreren met technologiebedrijven voor datawetenschappers, software-ingenieurs, cyberbeveiligingsexperts en digitale productmanagers. Financiële diensten kunnen niet altijd tippen aan de vergoedingen of werkomgevingen in de technologiesector. Om interne capaciteiten op te bouwen moet er voortdurend worden geïnvesteerd in opleidings- en ontwikkelingsprogramma's.
Complexiteit van integratie
Banken hebben meestal honderden applicaties in meerdere bedrijfseenheden. Om naadloze klantervaringen te creëren, moeten deze ongelijksoortige systemen worden geïntegreerd - een enorme technische onderneming. API's helpen, maar om echte integratie te bereiken zijn architecturale veranderingen en datastandaardisatie in de hele organisatie nodig.
Opkomende trends die de toekomst van het bankwezen vormgeven
Het transformatietraject blijft zich ontwikkelen met de opkomst van nieuwe technologieën en marktdynamiek. Verschillende trends zullen het bankwezen de komende jaren vormgeven.
AI-gedreven personalisatie op schaal
Banken gaan verder dan basissegmentatie naar echte één-op-één personalisatie op basis van AI. Machine-learningmodellen analyseren individuele gedragspatronen om productaanbevelingen, prijzen en financieel advies op maat te leveren. Dit niveau van personalisatie was economisch onmogelijk met menselijke adviseurs voor klanten in de massamarkt.
Generatieve AI introduceert nieuwe mogelijkheden voor het maken van content, klantenservice en analytische inzichten. Maar zoals het BIS-onderzoek opmerkt, vereisen AI-gebaseerde bedrijfsmodellen een zorgvuldige platformstrategie om de volledige waarde te benutten en tegelijkertijd de risico's te beheersen.
Ingebedde financiering en bankieren-als-een-service
Financiële diensten zijn steeds vaker ingebed in niet-financiële platforms. Retailers bieden financiering op verkooppunten, apps voor ride-sharing bieden betaaldiensten en e-commerceplatforms maken zakelijke leningen mogelijk. Banken leveren de onderliggende infrastructuur via API's, terwijl partners de klantrelaties beheren.
Deze trend dwingt traditionele banken om te beslissen of ze willen concurreren voor directe klantrelaties of infrastructuurleveranciers willen worden die de diensten van andere bedrijven aandrijven. Beide modellen kunnen succesvol zijn, maar ze vereisen verschillende capaciteiten en strategieën.
Gedecentraliseerd financieren en blockchain
Blockchaintechnologie maakt nieuwe vormen van financiële dienstverlening mogelijk die zonder traditionele tussenpersonen werken. Hoewel het gebruik van cryptocurrency nog steeds ter discussie staat, biedt de onderliggende gedistribueerde grootboektechnologie potentiële toepassingen voor grensoverschrijdende betalingen, effectenafwikkeling en identiteitsverificatie.
Onzekerheid over regelgeving blijft de toepassing van blockchain in mainstream bankieren beperken. Maar instellingen experimenteren met private blockchains en bereiden zich voor op mogelijke toekomstige scenario's waarin gedecentraliseerde technologieën een grotere rol spelen.
Duurzaamheid en ESG-integratie
Milieu-, sociale en bestuurlijke factoren worden steeds belangrijker voor bankactiviteiten. Klanten, toezichthouders en investeerders verwachten dat banken ESG-impact meten en rapporteren, duurzame financiële producten aanbieden en hun activiteiten afstemmen op klimaatdoelstellingen. Digitale platforms maken de gegevensverzameling en transparantie mogelijk die deze verwachtingen vereisen.
Biometrische verificatie en wachtwoordloze beveiliging
Wachtwoorden en pincodes maken plaats voor biometrische authenticatie met behulp van vingerafdrukken, gezichtsherkenning en gedragspatronen. Deze methoden bieden een betere beveiliging tegen diefstal van referenties en verbeteren tegelijkertijd de gebruikerservaring. Multi-factor authenticatie waarbij biometrie wordt gecombineerd met apparaatherkenning biedt robuuste beveiliging zonder wrijving.
Succesvolle transformatie meten
Hoe weten banken of de transformatie-inspanningen werken? Duidelijke meetgegevens die zijn afgestemd op strategische doelstellingen bieden het antwoord.
| Metrische categorie | Belangrijkste prestatie-indicatoren | Doel Richting |
|---|---|---|
| Klantervaring | Net Promoter Score, mobiele app-waarderingen, gebruik van digitale kanalen, klanttevredenheidsscores | Verhogen |
| Operationele efficiëntie | Kosten-inkomstenratio, verwerkingstijd, automatiseringspercentage, foutenpercentages | Kosten verlagen, automatisering verhogen |
| Financiële prestaties | Rendement op eigen vermogen, omzetgroei, percentage digitale omzet, kosten voor klantenwerving | ROE en inkomsten verhogen |
| Innovatievermogen | Time-to-market voor nieuwe producten, aantal experimenten, API-gebruik, platformhergebruik | Snelheid en volume verhogen |
| Risico en veiligheid | Cyberincidentfrequentie, fraudeverliezen, uptime van systemen, regelgevende bevindingen | Incidenten en verliezen verminderen |
| Betrokkenheid van werknemers | Vaardigheid in digitale vaardigheden, werknemerstevredenheid, adoptie van interne platforms | Capaciteiten en tevredenheid verhogen |
Voorlopende indicatoren voorspellen toekomstig succes voordat achterlopende financiële statistieken resultaten laten zien. Acceptatiepercentages van digitale kanalen, betrokkenheid bij mobiele apps en API-transactievolumes geven aan of klanten nieuwe aanbiedingen omarmen. Beoordelingen van digitale vaardigheden van werknemers en intern platformgebruik geven aan of de organisatie klaar is voor duurzame transformatie.
Het korte antwoord? Volg meetgegevens over meerdere dimensies - financieel, operationeel, klant en medewerker - in plaats van je alleen te richten op traditionele financiële KPI's. Transformatie creëert waarde door verbeterde ervaringen en mogelijkheden die uiteindelijk leiden tot financiële resultaten.
Beveiligingsoverwegingen bij digitaal bankieren
Beveiliging is geen functie die wordt toegevoegd aan digitaal bankieren, het is de basis waarop al het andere voortbouwt. Het vertrouwen van de klant verdwijnt onmiddellijk na een inbreuk op de beveiliging en de boetes door regelgevende instanties kunnen oplopen tot duizelingwekkende bedragen.
Zoals onderzoek van de Federal Reserve benadrukt, variëren schattingen van de kosten van cyberincidenten van 1 tot 10 procent van het wereldwijde BBP. De vertwintigvoudiging van het aantal deepfake-aanvallen in drie jaar vertegenwoordigt slechts één dimensie van de escalerende bedreigingen. Criminele tactieken worden steeds geraffineerder en beschikbaar voor een breder publiek.
Banken moeten defense-in-depth strategieën implementeren met meerdere beveiligingslagen: netwerkbeveiliging, applicatiebeveiliging, gegevensversleuteling, toegangscontroles en continue monitoring. Zero-trust architecturen gaan uit van inbraakpogingen en verifiëren elk verzoek om toegang, ongeacht de bron.
Fraudedetectiesystemen maken nu gebruik van AI om verdachte patronen in realtime te identificeren en frauduleuze transacties te blokkeren voordat ze voltooid zijn. Gedragsbiometrie analyseert typpatronen, muisbewegingen en apparaatgebruik om accountovernames te detecteren, zelfs als de referenties correct zijn.
Security Operations Centers bewaken 24/7 bedreigingen en combineren geautomatiseerde detectie met menselijke expertise om op incidenten te reageren. Het delen van informatie over bedreigingen tussen instellingen en met wetshandhavers helpt de sector om nieuwe aanvalsvectoren voor te blijven.
Naleving van regelgeving voegt nog een extra beveiligingsdimensie toe. Regelgeving op het gebied van gegevensbescherming, zoals GDPR, stelt strenge eisen aan de manier waarop banken klantgegevens verzamelen, opslaan en gebruiken. Niet-naleving brengt enorme boetes en reputatieschade met zich mee, naast de directe financiële gevolgen.
De rol van partnerschap en ecosysteemdenken
Geen enkele bank kan alles zelf bouwen. Strategische partnerschappen vergroten de mogelijkheden en versnellen de transformatie zonder dat volledige verticale integratie nodig is.
Fintech-partnerschappen zorgen voor innovatie en gespecialiseerde expertise. Betalingsverwerkers, kredietplatforms, tools voor vermogensbeheer en leveranciers van compliance software bieden bewezen oplossingen die banken kunnen integreren in plaats van vanaf nul op te bouwen. Dankzij deze partnerschappen kunnen banken hun middelen richten op hun kerndifferentiatie terwijl ze externe expertise inzetten voor algemene functies.
Technologieleveranciers bieden infrastructuur, platforms en applicaties. Cloudproviders bieden computermiddelen en beheerde diensten. Leveranciers van centrale banksystemen bieden mogelijkheden voor transactieverwerking. Cyberbeveiligingsbedrijven bieden informatie over bedreigingen en verdedigingsmiddelen.
Maar hier ligt de uitdaging: afhankelijkheid van externe partners brengt risico's met zich mee. Fouten bij leveranciers, beveiligingslekken of strategische conflicten kunnen de activiteiten van de bank verstoren. Sterk leveranciersbeheer, duidelijke contractuele bescherming en back-upplannen beperken deze risico's.
Ecosysteemdenken gaat verder dan bilaterale partnerschappen naar samenwerking tussen meerdere partijen. Open banking-regelgeving verplicht banken om klantgegevens (met toestemming) te delen met derden via API's. Dit creëert ecosystemen waarin banken, fintechs, handelaren en andere spelers samenwerken om geïntegreerde klantervaringen te leveren. Hierdoor ontstaan ecosystemen waarin banken, fintechs, winkeliers en andere spelers samenwerken om geïntegreerde klantervaringen te leveren.
Aan de slag: Praktische eerste stappen
Waar moeten banken beginnen met hun transformatietraject? Deze praktische stappen creëren momentum en bouwen capaciteiten op voor duurzame verandering.
Begin met een uitgebreide beoordeling van de huidige mogelijkheden, klantbehoeften en concurrentiepositie. Begrijp welke legacysystemen de meeste beperkingen opleveren, waar klanten de meeste wrijving ervaren en wat concurrenten bieden dat de aandacht trekt.
Definieer een duidelijke visie en strategie in lijn met de bedrijfsdoelstellingen. Hoe ziet succes eruit over drie tot vijf jaar? Welke klantsegmenten zijn het belangrijkst? Welke capaciteiten onderscheiden de bank? De strategie moet richting geven aan technologie-investeringen in plaats van technologie de strategie te laten bepalen.
Identificeer quick wins die binnen zes tot twaalf maanden zichtbare waarde opleveren. Verbeteringen aan mobiele apps, gestroomlijnde leningaanvragen of verbeterde fraudedetectie kunnen de voordelen van de transformatie aantonen en tegelijkertijd vertrouwen en momentum binnen de organisatie opbouwen.
Bouw de basismogelijkheden van het platform die toekomstige innovatie mogelijk maken. Cloudmigratie, API-ontwikkeling, gegevensconsolidatie en beveiligingsinfrastructuur vormen de basis voor een snelle service-implementatie later. Deze initiatieven vereisen geduld omdat de voordelen pas na verloop van tijd zichtbaar worden.
Investeer in mensen en cultuur naast technologie. Trainingsprogramma's, organisatorische herstructurering en communicatie met leiderschap geven aan dat transformatie serieus en blijvend is, en niet zomaar een tijdelijk initiatief.
Zorg voor bestuursstructuren en meetgegevens om de voortgang te volgen. Transformatie vereist voortdurende aandacht van het management, duidelijke verantwoording en regelmatige koerscorrectie op basis van resultaten en veranderende omstandigheden.
Vooruitgang boeken met digitale transformatie
Digitale transformatie in het bankwezen is niet meer optioneel. Klantverwachtingen, concurrentiedynamiek, technologische mogelijkheden en beveiligingsvereisten hebben het landschap fundamenteel veranderd. Traditionele instellingen die er niet in slagen zich aan te passen, zullen marktaandeel verliezen aan wendbaardere concurrenten die begrijpen dat modern bankieren een technologiebedrijf is dat toevallig gereguleerd is als financiële dienst.
Maar een goed uitgevoerde transformatie creëert een enorme waarde. De voorbeelden van DBS, Lloyds en ANZ laten zien hoe strategische invoering van technologie, culturele verandering en klantgericht ontwerp banken kunnen omvormen voor het digitale tijdperk. Deze instellingen hebben niet alleen bestaande processen gedigitaliseerd - ze hebben de manier waarop ze financiële diensten creëren en leveren opnieuw uitgedacht.
De reis vereist aanhoudend leiderschap, aanzienlijke investeringen, geduld bij onvermijdelijke tegenslagen en de bereidheid om de organisatiecultuur fundamenteel te veranderen. Technologie biedt de hulpmiddelen, maar strategie, mensen en uitvoeringsmogelijkheden bepalen het succes of het falen.
Begin met een duidelijke visie en strategie afgestemd op bedrijfsdoelstellingen. Bouw fundamentele platformcapaciteiten die snelle innovatie mogelijk maken. Richt u voortdurend op de behoeften van de klant in plaats van op technologie omwille van de technologie zelf. Investeer in de capaciteiten van medewerkers en culturele verandering. Meet de vooruitgang over meerdere dimensies. En zorg voor robuuste cyberbeveiliging als fundament waarop al het andere voortbouwt.
De transformatie van het bankwezen blijft versnellen. Kunstmatige intelligentie, ingebedde financiering en veranderende verwachtingen van klanten zullen de financiële dienstverlening veranderen op manieren die we nog maar net beginnen te begrijpen. Banken die een sterke digitale basis leggen en een cultuur van voortdurende innovatie cultiveren, zullen gedijen. Banken die transformatie behandelen als een eenmalig project in plaats van als een doorlopende reis, zullen het moeilijk krijgen.
De vraag is niet of je digitale transformatie moet nastreven. De vraag is of je de verandering moet leiden of moet reageren op concurrenten die sneller zijn. Begin vandaag met de reis en bouw de bank die klanten morgen zullen kiezen.