


Resumen rápido: La transformación digital de la banca integra tecnologías modernas como la computación en la nube, la inteligencia artificial y las plataformas móviles para optimizar las operaciones, mejorar la experiencia del cliente y aumentar la seguridad. Los bancos están pasando de los modelos tradicionales tradicionales a enfoques digitales, impulsados por las expectativas cambiantes de los clientes y la presión competitiva de las empresas de tecnología financiera. El éxito de la transformación requiere la adopción de tecnología estratégica, un cambio cultural y medidas sólidas de ciberseguridad.
El sector bancario se encuentra en una encrucijada. Las instituciones financieras tradicionales se enfrentan a una presión sin precedentes por parte de competidores nativos digitales, la evolución de las expectativas de los clientes y el rápido avance de las tecnologías. Lo que funcionaba hace una década -redes de sucursales, procesos basados en papel, sistemas heredados- ya no sirve.
La transformación digital no consiste solo en añadir una aplicación móvil o un portal de banca online. Es un replanteamiento fundamental de la forma en que los bancos crean y ofrecen valor. Según un estudio de Deloitte, el 25-30% de los clientes está dispuesto a cambiar a un banco digital, lo que obliga a las entidades tradicionales a acelerar sus esfuerzos de transformación o arriesgarse a perder cuota de mercado.
Pero he aquí la cuestión: la transformación bien hecha puede duplicar la rentabilidad. Una investigación del MIT sobre ANZ Institutional muestra que el diseño de plataformas estratégicas y la prestación de servicios digitales duplicaron su rentabilidad sobre recursos propios entre 2016 y 2024. Ese es el tipo de resultado que llama la atención de los consejos de administración.
Qué significa realmente la transformación digital en la banca
La transformación digital en la banca es la integración de tecnologías y estrategias digitales en todos los ámbitos de las operaciones financieras para optimizar la eficiencia, mejorar las experiencias personalizadas y crear nuevas propuestas de valor. Esto va mucho más allá de la digitalización de los procesos existentes.
La transformación abarca tres dimensiones fundamentales: infraestructura tecnológica, procesos operativos y modelos de relación con el cliente. Los bancos están sustituyendo los sistemas mainframe heredados por plataformas basadas en la nube, automatizando los flujos de trabajo manuales con inteligencia artificial y rediseñando los recorridos del cliente en torno a experiencias mobile-first.
El estudio de caso de Stanford sobre Lloyds Banking Group ilustra perfectamente este cambio. La franquicia de servicios financieros más antigua del Reino Unido pasó de ser una institución de ladrillo y mortero alineada con el producto a una organización tecnológica con prioridad digital alineada con el cliente. Su división de Transformación comenzó como un grupo de trabajo de cien personas y creció hasta abarcar un tercio de los 70.000 empleados del banco.
Hablando en serio: no se trata de una solución rápida. La investigación de Harvard sobre el DBS Bank documenta tres oleadas de transformación impulsada por objetivos que revisaron los sistemas, mejoraron las competencias de los empleados y volvieron a centrarse en el cliente. El viaje duró años, pero convirtió a DBS en uno de los mejores bancos del mundo.
Por qué los bancos ya no pueden ignorar la transformación digital
El panorama competitivo ha cambiado radicalmente. Nuevos bancos digitales están entrando en el mercado a un ritmo sin precedentes, rediseñando los principios de segmentación y las expectativas de los clientes. Estos aspirantes operan con estructuras de costes más bajas, ciclos de innovación más rápidos y experiencias de cliente creadas desde cero para la era digital.
El comportamiento de los clientes ha cambiado permanentemente. Las visitas a las sucursales han caído en picado, mientras que el uso de la banca móvil se ha disparado. Las expectativas de seguridad también han evolucionado: el 91% de los estadounidenses deciden qué banco utilizar en función de la protección contra el fraude y las características de seguridad, situándolas como el factor más importante junto con la calidad del servicio al cliente y el acceso a la banca digital.
Pero espere. Hay otro factor crítico: las amenazas a la ciberseguridad. Según el discurso del Gobernador de la Reserva Federal, Michael S. Barr, del 17 de abril de 2025, los ataques deepfake se han multiplicado por veinte en los últimos tres años. Las estimaciones de los costes directos e indirectos de los incidentes cibernéticos oscilan entre el 1% y el 10% del PIB mundial. Las tácticas delictivas son cada vez más sofisticadas y están al alcance de un mayor número de delincuentes.
La Reserva Federal subraya que una gestión eficaz del riesgo informático es fundamental para la seguridad y la solidez de las instituciones financieras y la estabilidad del sistema financiero. El uso eficaz de las tecnologías de la información permite el desarrollo de productos sofisticados, una mejor infraestructura de mercado, la aplicación de técnicas fiables para el control de riesgos y el acceso a nuevos mercados.
Modernice las operaciones bancarias con LENGREO
La transformación digital en la banca consiste en mejorar la experiencia del cliente, adoptar nuevas tecnologías y mantener la competitividad en un mercado en rápida evolución. Además, los bancos necesitan formas eficaces de atraer y captar nuevos clientes.
LENGREO ayuda a las instituciones financieras a crear estrategias de marketing estructuradas que generan clientes potenciales y favorecen el crecimiento del negocio.
Sus servicios incluyen:
- SEO y contenidos para productos financieros
- LinkedIn y correo electrónico
- campañas publicitarias de pago
- optimización del embudo de conversión
Si quieres combinar la transformación digital con la captación constante de clientes, LENGREO puede ayudarle a convertir la estrategia en crecimiento cuantificable.
Tecnologías básicas para la transformación bancaria
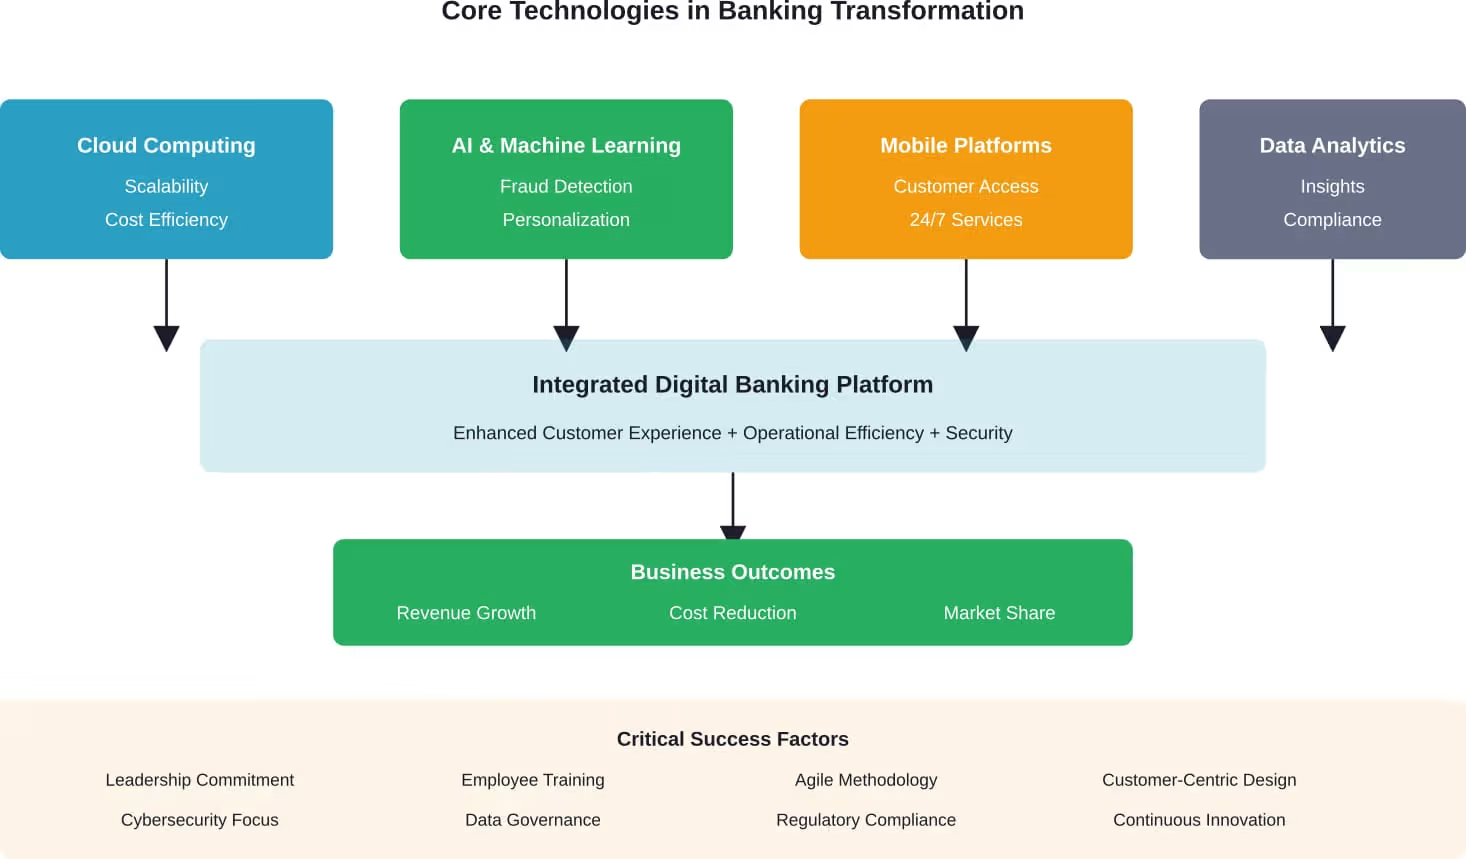
Varias tecnologías clave constituyen la base de la transformación de la banca moderna. Cada una de ellas desempeña un papel distinto en la remodelación de la forma en que las entidades financieras operan y atienden a los clientes.
Infraestructura de computación en nube
Las plataformas en la nube ofrecen una escalabilidad, flexibilidad y rentabilidad que los sistemas locales heredados no pueden igualar. Los bancos están migrando sus sistemas bancarios centrales, almacenes de datos y aplicaciones de cara al cliente a entornos en la nube. Este cambio permite un despliegue más rápido de nuevos servicios, mejores capacidades de recuperación ante desastres y la posibilidad de ampliar los recursos en función de la demanda.
El enfoque de transformación de la plataforma -como ha demostrado ANZ Institutional- se centra en la creación de plataformas internas sólidas y escalables y en su conexión para ofrecer servicios digitales que generen ingresos. Como señaló Tao Zhang, representante jefe del BPI, en su discurso de enero de 2026, diseñar y reutilizar estratégicamente plataformas que reflejen las capacidades básicas es clave para impulsar el crecimiento y la innovación en modelos de negocio cada vez más basados en la IA.
Inteligencia artificial y aprendizaje automático
Las tecnologías de IA están cambiando todo, desde la detección del fraude hasta el servicio de atención al cliente. Los algoritmos de aprendizaje automático analizan patrones de transacciones para identificar actividades sospechosas en tiempo real, a menudo detectando fraudes que los sistemas tradicionales basados en reglas pasan por alto. Los chatbots y los asistentes virtuales se encargan de las consultas rutinarias de los clientes, liberando a los agentes humanos para cuestiones complejas.
Los motores de personalización utilizan la IA para adaptar las recomendaciones de productos, los precios y la comunicación en función del comportamiento y las preferencias de cada cliente. Los modelos de evaluación de riesgos aprovechan el aprendizaje automático para tomar decisiones de préstamo más precisas y rápidas que los procesos de suscripción tradicionales.
¿Le suena? Aquí es donde la carrera armamentística de la IA en el sector bancario se recrudece. Los bancos deben actualizar continuamente sus defensas de IA a medida que los delincuentes despliegan ataques cada vez más sofisticados basados en IA, como las falsificaciones profundas dirigidas a los sistemas de verificación de clientes.
Canales móviles y digitales
Las aplicaciones de banca móvil se han convertido en la principal interfaz entre bancos y clientes. Estas plataformas permiten la gestión de cuentas, pagos, depósitos, solicitudes de préstamos y actividades de inversión, todo desde un smartphone. Las mejores experiencias móviles integran autenticación biométrica, notificaciones en tiempo real y continuidad entre canales sin fisuras.
Las interfaces de programación de aplicaciones (API) permiten a los bancos conectar sus servicios con plataformas de terceros, posibilitando ecosistemas bancarios abiertos en los que los clientes pueden acceder a múltiples servicios financieros a través de experiencias integradas.
Análisis de datos e inteligencia empresarial
Los análisis avanzados transforman los datos brutos de las transacciones en información práctica. Los bancos utilizan los datos para comprender el comportamiento de los clientes, predecir la pérdida de clientes, optimizar los precios, detectar ineficiencias operativas e identificar nuevas oportunidades de mercado. Los análisis en tiempo real permiten tomar decisiones dinámicas en lugar de basarse en informes históricos.
El cumplimiento de la normativa también se beneficia del análisis de datos, ya que los sistemas de supervisión automatizados detectan posibles problemas antes de que se conviertan en infracciones.
Enfoques estratégicos de aplicación que realmente funcionan
La tecnología por sí sola no transforma un banco. La estrategia, la cultura organizativa y la capacidad de ejecución son igual de importantes. Esto es lo que separa las transformaciones exitosas de los costosos fracasos.
Empezar por las necesidades del cliente, no por la tecnología
Las transformaciones de mayor éxito empiezan por comprender en profundidad los puntos débiles del cliente y diseñar soluciones en torno a esas necesidades. El enfoque de DBS Bank, impulsado por sus objetivos, centró los esfuerzos de transformación en la orientación al cliente, actualizando los sistemas y las competencias para respaldar esa visión, en lugar de implantar la tecnología porque sí.
El mapeo del recorrido del cliente identifica los puntos de fricción en los procesos existentes, donde los clientes tienen dificultades, abandonan las transacciones o se pasan a la competencia. Las soluciones digitales deben abordar estos problemas específicos en lugar de digitalizar procesos rotos.
Crear plataformas reutilizables y escalables
El enfoque de plataforma hace hincapié en crear capacidades básicas una sola vez y reutilizarlas en múltiples productos y servicios. La estrategia de plataforma de ANZ Institutional le permitió desplegar rápidamente nuevos servicios digitales conectando las plataformas existentes en lugar de empezar desde cero cada vez.
Este enfoque requiere una inversión inicial en una arquitectura sólida y escalable. Sin embargo, resulta rentable porque agiliza la comercialización de nuevas ofertas y reduce los costes marginales de cada servicio adicional.
Adoptar el desarrollo ágil e iterativo
El desarrollo tradicional en cascada -pasar meses o años creando una solución completa antes del lanzamiento- no puede seguir el ritmo de los cambios del mercado. Las metodologías ágiles permiten a los bancos lanzar rápidamente productos mínimos viables, recabar opiniones de los clientes e iterar a partir de datos de uso reales.
Este cambio requiere un cambio cultural. Los equipos de gestión de riesgos y cumplimiento deben adaptar sus procesos para apoyar la iteración rápida, manteniendo al mismo tiempo los controles adecuados. Muchos bancos crean espacios aislados de regulación o laboratorios de innovación donde pueden probarse nuevas ideas con una exposición limitada al riesgo.
Invertir en las capacidades de los empleados
La transformación fracasa cuando los empleados carecen de las habilidades o la mentalidad necesarias para trabajar de forma diferente. Los programas de formación deben ir más allá de los conocimientos tecnológicos básicos para desarrollar la toma de decisiones basada en datos, el pensamiento centrado en el cliente y la comodidad con la experimentación.
La transformación de Lloyds Banking Group supuso un desarrollo masivo de la plantilla, ya que su división de Transformación creció hasta abarcar un tercio de los 70.000 empleados del banco. De este modo se garantizó una capacidad interna suficiente para impulsar y mantener el cambio, en lugar de seguir dependiendo de consultores externos.
Equilibrar la innovación con la gestión de riesgos
Los bancos operan en entornos muy regulados en los que los fallos pueden tener consecuencias sistémicas. Las estrategias de transformación eficaces crean espacio para la innovación, manteniendo al mismo tiempo sólidos controles del riesgo. La Reserva Federal subraya que una gestión eficaz del riesgo informático sigue siendo fundamental para la seguridad institucional y la estabilidad del sistema financiero.
Esto significa implantar sólidos marcos de gobernanza, realizar pruebas exhaustivas antes del despliegue en producción, mantener exhaustivos registros de auditoría y crear redundancia en los sistemas críticos. La ciberseguridad debe incorporarse a todas las iniciativas desde el principio, no atornillarse después.
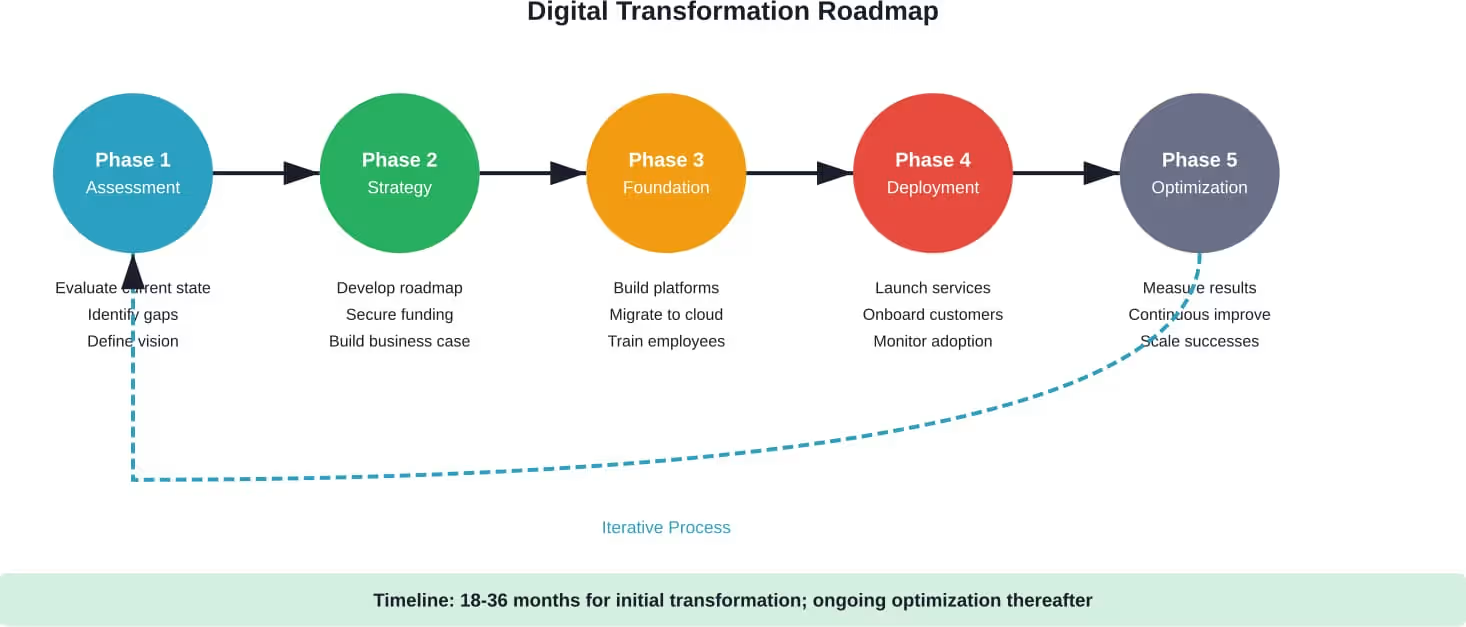
| Fase de aplicación | Actividades principales | Errores comunes | Métricas de éxito |
|---|---|---|---|
| Evaluación | Análisis del estado actual, investigación de clientes, auditoría tecnológica | Insuficiente aportación de las partes interesadas, ignorando las barreras culturales | Métricas de referencia claras, alineación de las partes interesadas |
| Desarrollo de estrategias | Definición de la visión, creación de la hoja de ruta, estudio de viabilidad | Pensamiento tecnológico y plazos poco realistas | Aprobación del Consejo, compromiso de financiación |
| Construcción de plataformas | Diseño de arquitecturas, migración de sistemas centrales, desarrollo de API | Subestimación de la complejidad, mala planificación de la migración de datos | Estabilidad de la plataforma, rendimiento de la API |
| Despliegue de servicios | Lanzamiento de productos, incorporación de clientes, integración de canales | Pruebas inadecuadas, mal diseño de la experiencia del usuario | Índices de adopción, satisfacción del cliente |
| Optimización | Control del rendimiento, integración de la información, mejora continua | Declarar la victoria demasiado pronto, descuidar el mantenimiento | Obtención de rentabilidad, aumento de la cuota de mercado |
Ejemplos reales de transformación bancaria
La teoría importa menos que los resultados. Varios bancos han navegado con éxito por la transformación digital, ofreciendo valiosas lecciones para otros en el viaje.
Banco DBS: De banco tradicional a mejor banco del mundo
DBS, con sede en Singapur, llevó a cabo tres oleadas de transformación impulsada por objetivos que reconstruyeron fundamentalmente la organización. El banco revisó los sistemas heredados, invirtió mucho en el desarrollo de las capacidades de los empleados y volvió a centrar las operaciones en las necesidades de los clientes. El estudio de caso de la Harvard Business School documenta cómo el propósito de DBS guió la toma de decisiones a lo largo del viaje de varios años, ganando finalmente el reconocimiento como uno de los mejores bancos del mundo.
Lloyds Banking Group: Reinvención digital
La franquicia de servicios financieros más antigua del Reino Unido pasó de ser una institución centrada en las sucursales y alineada con el producto a una empresa tecnológica digital y alineada con el cliente. El estudio de caso de Stanford muestra cómo la división de Transformación pasó de ser un pequeño grupo de trabajo a contar con 23.000 empleados, un tercio de la plantilla. Esta enorme capacidad interna permitió una transformación sostenida en lugar de depender de proveedores externos.
ANZ Institucional: Crecimiento impulsado por plataformas
La división de banca institucional de ANZ creó plataformas internas sólidas y escalables y las conectó para ofrecer servicios digitales que generaran ingresos. La investigación del MIT documenta cómo esta estrategia de plataforma redefinió la creación y entrega de valor, duplicando la rentabilidad sobre recursos propios entre 2016 y 2024. El enfoque demuestra el poder del diseño estratégico de plataformas en modelos de negocio cada vez más basados en IA.
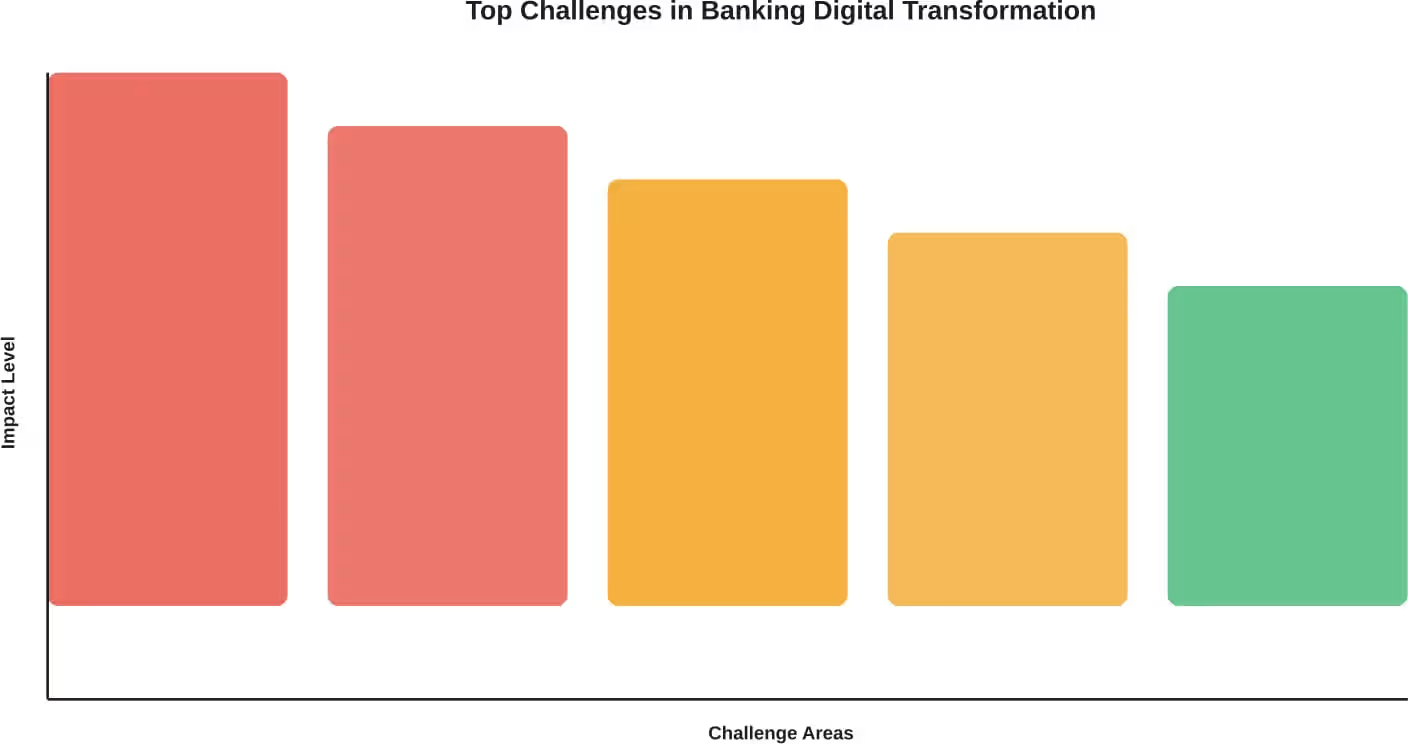
Principales retos de la transformación bancaria
Las iniciativas de transformación encuentran obstáculos previsibles. Anticiparse a estos retos permite planificar mejor y mitigar los riesgos.
Complejidad de los sistemas heredados
Las operaciones bancarias críticas se realizan a través de sistemas mainframe con décadas de antigüedad. Estos sistemas están profundamente interrelacionados, mal documentados y soportados por plantillas antiguas con conocimientos especializados. Migrar a plataformas modernas sin interrumpir el servicio requiere una planificación cuidadosa, pruebas exhaustivas y, a menudo, operaciones paralelas temporales que aumentan los costes.
Restricciones reglamentarias y de conformidad
Los servicios financieros operan bajo una estricta supervisión normativa. Cada cambio de sistema debe cumplir la normativa bancaria, las leyes de protección de datos y las normas del sector. Los requisitos de cumplimiento ralentizan la innovación y aumentan los costes de implantación. La incertidumbre normativa en torno a nuevas tecnologías como la IA y las criptomonedas crea una complejidad adicional.
Amenazas para la ciberseguridad
Como señala una investigación de la Reserva Federal, los incidentes cibernéticos cuestan entre el 1% y el 10% del PIB mundial. Los ataques Deepfake se han multiplicado por veinte en tres años. Los bancos deben actualizar continuamente las defensas contra amenazas cada vez más sofisticadas, manteniendo al mismo tiempo la comodidad del cliente. La carrera armamentística de la IA significa que tanto atacantes como defensores están desplegando tecnologías más avanzadas en una competencia cada vez mayor.
Resistencia cultural
La cultura organizativa suele ser el mayor obstáculo para la transformación. Los empleados que se sienten cómodos con los procesos existentes se resisten al cambio, sobre todo cuando amenaza su seguridad laboral. Las estructuras jerárquicas tradicionales ralentizan la toma de decisiones e inhiben la agilidad que requiere la transformación. Las culturas reacias al riesgo se enfrentan a la mentalidad de experimentación necesaria para la innovación.
Escasez de talentos
Los bancos compiten con las empresas tecnológicas por científicos de datos, ingenieros de software, expertos en ciberseguridad y gestores de productos digitales. Los servicios financieros no siempre pueden igualar la remuneración o los entornos de trabajo del sector tecnológico. Crear capacidades internas requiere una inversión sostenida en programas de formación y desarrollo.
Complejidad de la integración
Los bancos suelen tener cientos de aplicaciones en múltiples unidades de negocio. Crear experiencias de cliente fluidas exige integrar estos sistemas dispares, lo que supone una ingente tarea técnica. Las API ayudan, pero lograr una verdadera integración exige cambios arquitectónicos y la estandarización de los datos en toda la organización.
Tendencias emergentes que determinan el futuro de la banca
El proceso de transformación sigue evolucionando a medida que surgen nuevas tecnologías y dinámicas de mercado. Varias tendencias darán forma a la banca en los próximos años.
Personalización a gran escala basada en IA
Los bancos están yendo más allá de la segmentación básica hacia una verdadera personalización uno a uno impulsada por la IA. Los modelos de aprendizaje automático analizan los patrones de comportamiento individual para ofrecer recomendaciones de productos, precios y asesoramiento financiero personalizados. Este nivel de personalización era económicamente imposible con asesores humanos para los clientes del mercado masivo.
La IA generativa introduce nuevas capacidades para la creación de contenidos, el servicio al cliente y la información analítica. Pero, como señala el estudio del BPI, los modelos de negocio basados en IA requieren una cuidadosa estrategia de plataforma para aprovechar todo su valor y gestionar los riesgos.
Financiación integrada y banca como servicio
Los servicios financieros están cada vez más integrados en plataformas no financieras. Los minoristas ofrecen financiación en el punto de venta, las aplicaciones de transporte compartido prestan servicios de pago y las plataformas de comercio electrónico permiten conceder préstamos a las empresas. Los bancos proporcionan la infraestructura subyacente a través de API, mientras que los socios se encargan de las relaciones con los clientes.
Esta tendencia obliga a los bancos tradicionales a decidir si compiten por las relaciones directas con los clientes o se convierten en proveedores de infraestructuras que impulsan los servicios de otras empresas. Ambos modelos pueden tener éxito, pero requieren capacidades y estrategias diferentes.
Finanzas descentralizadas y Blockchain
La tecnología Blockchain permite nuevas formas de servicios financieros que operan sin intermediarios tradicionales. Aunque la adopción de la criptomoneda sigue siendo objeto de debate, la tecnología de libro mayor distribuido subyacente ofrece aplicaciones potenciales en los pagos transfronterizos, la liquidación de valores y la verificación de la identidad.
La incertidumbre regulatoria sigue limitando la adopción de blockchain en la banca convencional. Pero las instituciones están experimentando con cadenas de bloques privadas y preparándose para posibles escenarios futuros en los que las tecnologías descentralizadas desempeñen un papel más importante.
Sostenibilidad e integración ESG
Los factores medioambientales, sociales y de gobernanza se están convirtiendo en un elemento central de las operaciones bancarias. Los clientes, los reguladores y los inversores esperan que los bancos midan e informen sobre los impactos ASG, ofrezcan productos financieros sostenibles y alineen las operaciones con los objetivos climáticos. Las plataformas digitales permiten la recopilación de datos y la transparencia que exigen estas expectativas.
Autenticación biométrica y seguridad sin contraseña
Las contraseñas y los PIN están dando paso a la autenticación biométrica mediante huellas dactilares, reconocimiento facial y patrones de comportamiento. Estos métodos ofrecen mayor seguridad contra el robo de credenciales y mejoran la experiencia del usuario. La autenticación multifactor que combina la biometría con el reconocimiento de dispositivos proporciona una seguridad sólida sin fricciones.
Medir el éxito de la transformación
¿Cómo saben los bancos si los esfuerzos de transformación están funcionando? La respuesta está en unos parámetros claros y alineados con los objetivos estratégicos.
| Categoría métrica | Indicadores clave de rendimiento | Objetivo Dirección |
|---|---|---|
| Experiencia del cliente | Net Promoter Score, valoraciones de aplicaciones móviles, uso de canales digitales, puntuaciones de satisfacción del cliente | Aumentar |
| Eficiencia operativa | Relación coste-ingresos, tiempo de tramitación, tasa de automatización, índices de error | Reducir costes, aumentar la automatización |
| Resultados financieros | Rentabilidad de los fondos propios, crecimiento de los ingresos, porcentaje de ingresos digitales, costes de adquisición de clientes | Aumentar el ROE y los ingresos |
| Capacidad de innovación | Tiempo de comercialización de nuevos productos, número de experimentos, adopción de API, reutilización de plataformas | Aumentar la velocidad y el volumen |
| Riesgo y seguridad | Frecuencia de incidentes cibernéticos, pérdidas por fraude, tiempo de actividad del sistema, resultados de la normativa | Disminuir los incidentes y las pérdidas |
| Compromiso de los empleados | Competencias digitales, satisfacción de los empleados, adopción de plataformas internas | Aumentar las capacidades y la satisfacción |
Los indicadores adelantados predicen el éxito futuro antes de que las métricas financieras atrasadas muestren resultados. Las tasas de adopción de canales digitales, la participación en aplicaciones móviles y los volúmenes de transacciones API indican si los clientes están adoptando nuevas ofertas. Las evaluaciones de las competencias digitales de los empleados y el uso de plataformas internas indican que la organización está preparada para una transformación sostenida.
¿La respuesta corta? Realizar un seguimiento de las métricas en múltiples dimensiones -financiera, operativa, de clientes y de empleados- en lugar de centrarse únicamente en los KPI financieros tradicionales. La transformación crea valor a través de experiencias y capacidades mejoradas que, a la larga, impulsan los resultados financieros.
Consideraciones de seguridad en la banca digital
La seguridad no es una característica que se añade a la banca digital, sino la base sobre la que se construye todo lo demás. La confianza de los clientes se evapora al instante tras una brecha de seguridad, y las sanciones reglamentarias pueden alcanzar cantidades asombrosas.
Como subraya la investigación de la Reserva Federal, las estimaciones de los costes de los incidentes cibernéticos oscilan entre el 1% y el 10% del PIB mundial. La multiplicación por veinte de los ataques deepfake en tres años representa sólo una dimensión de la escalada de las amenazas. Las tácticas delictivas son cada vez más sofisticadas y están al alcance de un público más amplio.
Los bancos deben aplicar estrategias de defensa en profundidad con múltiples capas de seguridad: seguridad de la red, seguridad de las aplicaciones, cifrado de datos, controles de acceso y supervisión continua. Las arquitecturas de confianza cero suponen intentos de violación y verifican cada solicitud de acceso independientemente de su origen.
Los sistemas de detección de fraudes utilizan ahora la IA para identificar patrones sospechosos en tiempo real, bloqueando las transacciones fraudulentas antes de que se completen. La biometría del comportamiento analiza los patrones de escritura, los movimientos del ratón y el manejo de los dispositivos para detectar robos de cuentas incluso cuando las credenciales son correctas.
Los centros de operaciones de seguridad vigilan las amenazas 24 horas al día, 7 días a la semana, combinando la detección automática con la experiencia humana para responder a los incidentes. El intercambio de información sobre amenazas entre instituciones y con las fuerzas de seguridad ayuda al sector a anticiparse a los nuevos vectores de ataque.
El cumplimiento de la normativa añade otra dimensión de seguridad. Las normativas de protección de datos como el GDPR imponen requisitos estrictos sobre cómo los bancos recopilan, almacenan y utilizan la información de los clientes. El incumplimiento conlleva multas cuantiosas y daños a la reputación más allá del impacto financiero directo.
El papel de la asociación y el pensamiento ecosistémico
Ningún banco puede construirlo todo internamente. Las asociaciones estratégicas amplían las capacidades y aceleran la transformación sin necesidad de una integración vertical completa.
Las asociaciones de fintech aportan innovación y conocimientos especializados. Los procesadores de pagos, las plataformas de préstamos, las herramientas de gestión de patrimonios y los proveedores de software de cumplimiento ofrecen soluciones probadas que los bancos pueden integrar en lugar de crear desde cero. Estas alianzas permiten a los bancos centrar sus recursos en sus principales elementos diferenciadores, aprovechando al mismo tiempo la experiencia externa para funciones básicas.
Las relaciones con los proveedores de tecnología proporcionan infraestructura, plataformas y aplicaciones. Los proveedores de la nube ofrecen recursos informáticos y servicios gestionados. Los proveedores de sistemas bancarios centrales ofrecen capacidades de procesamiento de transacciones. Las empresas de ciberseguridad proporcionan inteligencia sobre amenazas y herramientas defensivas.
Pero aquí está el reto: la dependencia de socios externos genera riesgos. Los fallos de los proveedores, las violaciones de la seguridad o los conflictos estratégicos pueden perturbar las operaciones del banco. Una sólida gestión de proveedores, protecciones contractuales claras y planes de respaldo mitigan estos riesgos.
El pensamiento ecosistémico va más allá de las asociaciones bilaterales y se extiende a la colaboración entre múltiples partes. La normativa sobre banca abierta obliga a los bancos a compartir datos de clientes (con consentimiento) con terceros a través de API. Esto crea ecosistemas en los que bancos, empresas de tecnología financiera, comerciantes y otros agentes colaboran para ofrecer experiencias integradas a los clientes.
Primeros pasos: Primeros pasos prácticos
¿Por dónde deben empezar los bancos su viaje hacia la transformación? Estos pasos prácticos generan impulso al tiempo que crean capacidades para un cambio sostenido.
Empiece con una evaluación exhaustiva de las capacidades actuales, las necesidades de los clientes y el posicionamiento de la competencia. Comprenda qué sistemas heredados crean más limitaciones, dónde experimentan los clientes más fricciones y qué ofrecen los competidores que atraiga su atención.
Definir una visión y una estrategia claras y alineadas con los objetivos empresariales. ¿Cómo será el éxito en tres o cinco años? ¿Qué segmentos de clientes son los más importantes? ¿Qué capacidades diferencian al banco? La estrategia debe guiar las inversiones en tecnología en lugar de dejar que la tecnología dirija la estrategia.
Identifique ganancias rápidas que aporten un valor visible en un plazo de seis a doce meses. Las mejoras de las aplicaciones móviles, la agilización de las solicitudes de préstamos o la mejora de la detección del fraude pueden demostrar los beneficios de la transformación y, al mismo tiempo, generar confianza e impulso en la organización.
Cree las capacidades básicas de la plataforma que permitan la innovación futura. La migración a la nube, el desarrollo de API, la consolidación de datos y la infraestructura de seguridad crean la base para un rápido despliegue de servicios más adelante. Estas iniciativas requieren paciencia, ya que los beneficios se materializan con el tiempo.
Invierta en las personas y en la cultura, además de en la tecnología. Los programas de formación, la reestructuración organizativa y la comunicación con los directivos indican que la transformación es seria y permanente, no una iniciativa temporal más.
Establecer estructuras de gobernanza e indicadores para seguir los progresos. La transformación requiere una atención ejecutiva sostenida, una rendición de cuentas clara y una corrección periódica del rumbo en función de los resultados y las condiciones cambiantes.
Avanzar en la transformación digital
La transformación digital en la banca ya no es opcional. Las expectativas de los clientes, la dinámica de la competencia, las capacidades tecnológicas y los requisitos de seguridad han cambiado radicalmente el panorama. Las entidades tradicionales que no se adapten perderán cuota de mercado frente a competidores más ágiles que entienden que la banca moderna es un negocio tecnológico que está regulado como un servicio financiero.
Pero la transformación bien hecha genera un valor enorme. Los ejemplos de DBS, Lloyds y ANZ demuestran cómo la adopción estratégica de tecnología, el cambio cultural y el diseño centrado en el cliente pueden reconstruir los bancos para la era digital. Estas instituciones no se limitaron a digitalizar los procesos existentes, sino que reimaginaron la forma de crear y prestar servicios financieros.
El viaje requiere un compromiso de liderazgo sostenido, una inversión significativa, paciencia ante los inevitables contratiempos y la voluntad de cambiar fundamentalmente la cultura organizativa. La tecnología proporciona las herramientas, pero la estrategia, las personas y la capacidad de ejecución determinan el éxito o el fracaso.
Empezar con una visión y una estrategia claras y alineadas con los objetivos empresariales. Crear capacidades de plataforma fundamentales que permitan una rápida innovación. Centrarse sin descanso en las necesidades del cliente y no en la tecnología por sí misma. Invertir en las capacidades de los empleados y en el cambio cultural. Medir el progreso en múltiples dimensiones. Y mantener una ciberseguridad sólida como base sobre la que se construye todo lo demás.
La transformación del sector bancario sigue acelerándose. La inteligencia artificial, las finanzas integradas y la evolución de las expectativas de los clientes reconfigurarán los servicios financieros de un modo que apenas estamos empezando a comprender. Los bancos que construyan sólidos cimientos digitales y cultiven culturas de innovación continua prosperarán. Los que traten la transformación como un proyecto de una sola vez en lugar de un viaje continuo tendrán dificultades.
La cuestión no es si seguir adelante con la transformación digital. La cuestión es si liderar el cambio o reaccionar ante los competidores que avanzaron más rápido. Emprenda el viaje hoy y construya el banco que los clientes elegirán mañana.









