


Kurze Zusammenfassung: Die digitale Transformation im Bankwesen integriert moderne Technologien wie Cloud Computing, KI und mobile Plattformen, um den Betrieb zu optimieren, das Kundenerlebnis zu verbessern und die Sicherheit zu erhöhen. Aufgrund der sich ändernden Kundenerwartungen und des Wettbewerbsdrucks durch Fintech-Unternehmen verlagern sich die Banken von traditionellen stationären Modellen hin zu digitalen Ansätzen. Eine erfolgreiche Transformation erfordert eine strategische Technologieeinführung, einen kulturellen Wandel und robuste Cybersicherheitsmaßnahmen.
Der Bankensektor steht an einem Scheideweg. Traditionelle Finanzinstitute sehen sich einem noch nie dagewesenen Druck durch die digitale Konkurrenz, sich verändernde Kundenerwartungen und schnell fortschreitende Technologien ausgesetzt. Was vor einem Jahrzehnt noch funktionierte - Filialnetze, papierbasierte Prozesse, Altsysteme - reicht heute nicht mehr aus.
Bei der digitalen Transformation geht es nicht nur darum, eine mobile App oder ein Online-Banking-Portal einzurichten. Es geht um ein grundlegendes Überdenken der Art und Weise, wie Banken Werte schaffen und liefern. Laut einer Studie von Deloitte sind 25-30% der Kunden bereit, zu einer digitalen Bank zu wechseln. Dies zwingt die traditionellen Institute dazu, ihre Transformationsbemühungen zu beschleunigen oder Marktanteile zu verlieren.
Aber die Sache ist die: Eine richtig durchgeführte Transformation kann die Rentabilität verdoppeln. Eine MIT-Studie über ANZ Institutional zeigt, dass sich die Eigenkapitalrendite zwischen 2016 und 2024 durch strategisches Plattformdesign und die Bereitstellung digitaler Dienstleistungen verdoppelt hat. Das ist die Art von Ergebnis, die die Aufmerksamkeit der Vorstandsetage auf sich zieht.
Was die digitale Transformation im Bankwesen tatsächlich bedeutet
Die digitale Transformation im Bankwesen ist die Integration digitaler Technologien und Strategien in alle Bereiche des Finanzgeschäfts, um die Effizienz zu optimieren, personalisierte Erfahrungen zu verbessern und neue Wertangebote zu schaffen. Dies geht weit über die Digitalisierung bestehender Prozesse hinaus.
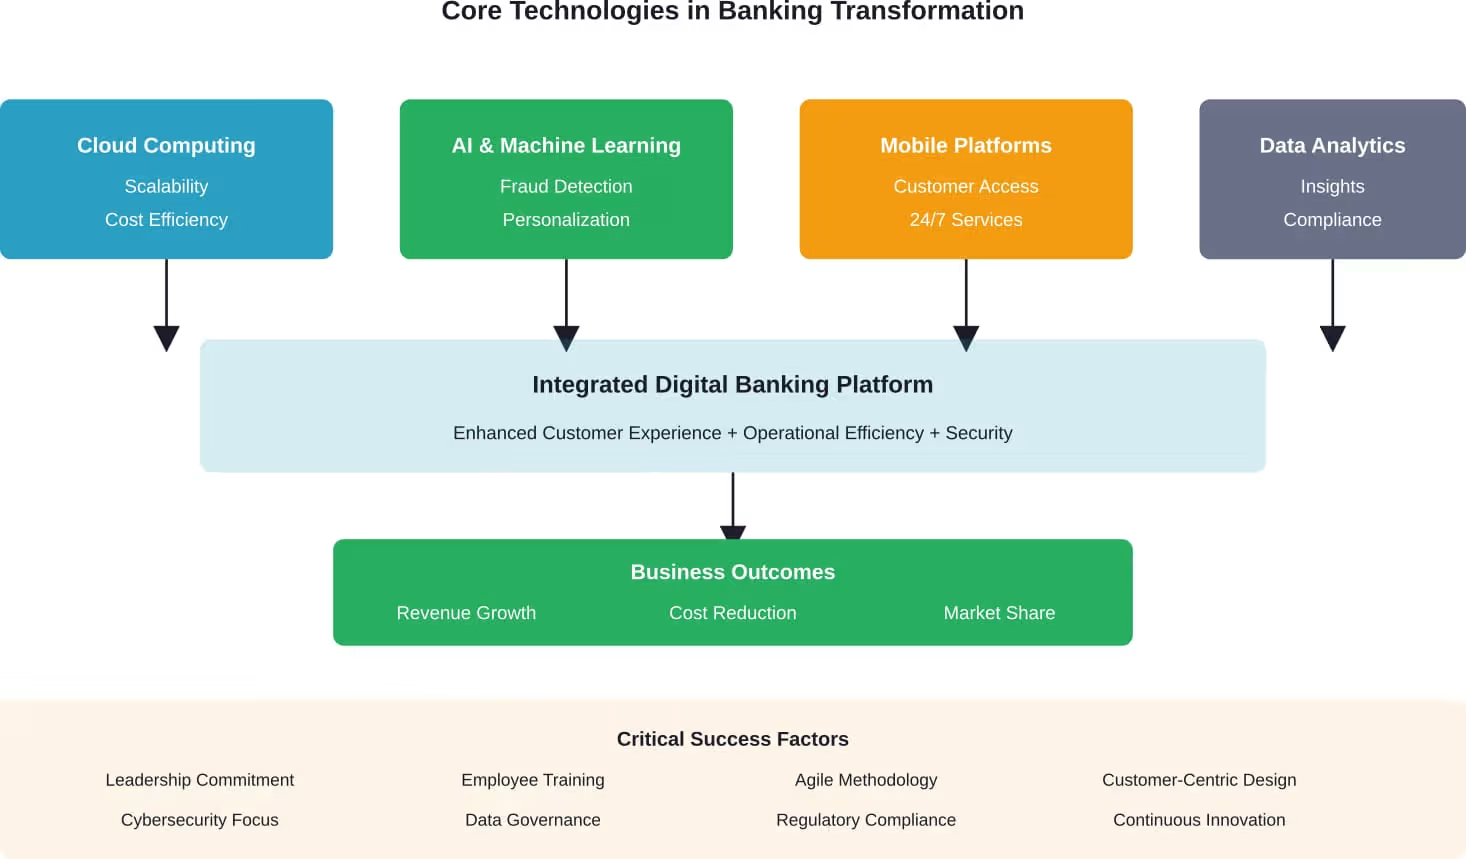
Die Transformation umfasst drei Kerndimensionen: technologische Infrastruktur, betriebliche Prozesse und Modelle zur Kundenansprache. Die Banken ersetzen alte Mainframe-Systeme durch Cloud-basierte Plattformen, automatisieren manuelle Arbeitsabläufe durch künstliche Intelligenz und gestalten die Kundenerlebnisse auf der Basis mobiler Anwendungen neu.
Die Fallstudie von Stanford über die Lloyds Banking Group veranschaulicht diesen Wandel perfekt. Das älteste Finanzdienstleistungsunternehmen Großbritanniens wandelte sich von einem produktorientierten, stationären Institut zu einer kundenorientierten, digital ausgerichteten Technologieorganisation. Ihre Transformationsabteilung begann als hundertköpfige Task Force und wuchs auf ein Drittel der 70.000 Mitarbeiter der Bank an.
Hand aufs Herz: Das ist keine schnelle Lösung. Die Harvard-Studie über die DBS Bank dokumentiert drei Wellen der zielgerichteten Transformation, bei der die Systeme überarbeitet, die Fähigkeiten der Mitarbeiter verbessert und die Kundenorientierung neu ausgerichtet wurden. Die Reise dauerte Jahre, aber sie hat die DBS zu einer der besten Banken der Welt gemacht.
Warum Banken die digitale Transformation nicht mehr ignorieren können
Die Wettbewerbslandschaft hat sich grundlegend verändert. Neue digitale Banken drängen in einem noch nie dagewesenen Tempo auf den Markt und verändern dabei die Segmentierungsprinzipien und Kundenerwartungen. Diese Herausforderer arbeiten mit niedrigeren Kostenstrukturen, schnelleren Innovationszyklen und Kundenerlebnissen, die von Grund auf für das digitale Zeitalter entwickelt wurden.
Das Kundenverhalten hat sich dauerhaft verändert. Die Zahl der Filialbesuche ist drastisch gesunken, während die Nutzung des mobilen Bankings sprunghaft angestiegen ist. Auch die Sicherheitserwartungen haben sich weiterentwickelt: 91% der Amerikaner entscheiden sich für eine Bank auf der Grundlage von Betrugsschutz und Sicherheitsmerkmalen, die neben der Qualität des Kundendienstes und dem Zugang zum digitalen Banking den wichtigsten Faktor darstellen.
Aber halt. Es gibt einen weiteren entscheidenden Faktor: Bedrohungen der Cybersicherheit. Laut der Rede des Federal Reserve Gouverneurs Michael S. Barr vom 17. April 2025 haben sich die Deepfake-Angriffe in den letzten drei Jahren verzwanzigfacht. Die Schätzungen der direkten und indirekten Kosten von Cybervorfällen reichen von 1 bis 10 Prozent des weltweiten BIP. Die kriminellen Taktiken werden immer ausgefeilter und stehen einem breiteren Spektrum von Kriminellen zur Verfügung.
Die Federal Reserve betont, dass ein wirksames Risikomanagement im Bereich der Informationstechnologie für die Sicherheit und Solidität von Finanzinstituten und die Stabilität des Finanzsystems von entscheidender Bedeutung ist. Ein effektiver Einsatz von IT ermöglicht eine hochentwickelte Produktentwicklung, eine bessere Marktinfrastruktur, die Einführung zuverlässiger Techniken zur Risikokontrolle und den Zugang zu neuen Märkten.
Modernisieren Sie Ihre Bankgeschäfte mit LENGREO
Bei der digitalen Transformation im Bankwesen geht es darum, das Kundenerlebnis zu verbessern, neue Technologien einzuführen und in einem sich schnell verändernden Markt wettbewerbsfähig zu bleiben. Gleichzeitig brauchen die Banken wirksame Methoden, um neue Kunden zu gewinnen und zu konvertieren.
LENGREO unterstützt Finanzinstitute beim Aufbau strukturierter Marketingstrategien, die Leads generieren und das Geschäftswachstum fördern.
Ihre Dienstleistungen umfassen:
- SEO und Inhalte für Finanzprodukte
- LinkedIn und E-Mail-Kontaktaufnahme
- bezahlte Werbekampagnen
- konversionsorientierte Trichteroptimierung
Wenn Sie die digitale Transformation mit konsequenter Kundenakquise verbinden wollen, LENGREO kann Ihnen helfen, Ihre Strategie in messbares Wachstum umzusetzen.
Kerntechnologien für die Transformation des Bankwesens
Mehrere Schlüsseltechnologien bilden die Grundlage für die Transformation des modernen Bankwesens. Jede von ihnen spielt eine besondere Rolle bei der Neugestaltung der Art und Weise, wie Finanzinstitute arbeiten und Kunden bedienen.
Cloud Computing-Infrastruktur
Cloud-Plattformen bieten die Skalierbarkeit, Flexibilität und Kosteneffizienz, die ältere On-Premise-Systeme nicht bieten können. Die Banken migrieren Kernbankensysteme, Data Warehouses und kundenorientierte Anwendungen in Cloud-Umgebungen. Diese Verlagerung ermöglicht eine schnellere Bereitstellung neuer Dienste, bessere Disaster-Recovery-Funktionen und die Möglichkeit, Ressourcen je nach Bedarf zu skalieren.
Der Ansatz der Plattformtransformation - wie von ANZ Institutional demonstriert - konzentriert sich auf den Aufbau robuster, skalierbarer interner Plattformen und deren Verknüpfung, um umsatzsteigernde digitale Dienstleistungen zu erbringen. Wie der Generalbevollmächtigte der BIZ, Tao Zhang, in seinen Ausführungen vom Januar 2026 feststellte, ist die strategische Gestaltung und Wiederverwendung von Plattformen, die Kernkompetenzen widerspiegeln, der Schlüssel zur Förderung von Wachstum und Innovation in zunehmend KI-gestützten Geschäftsmodellen.
Künstliche Intelligenz und maschinelles Lernen
KI-Technologien verändern alles, von der Betrugserkennung bis zum Kundenservice. Algorithmen des maschinellen Lernens analysieren Transaktionsmuster, um verdächtige Aktivitäten in Echtzeit zu erkennen, wodurch häufig Betrugsfälle aufgedeckt werden, die herkömmliche regelbasierte Systeme übersehen. Chatbots und virtuelle Assistenten bearbeiten routinemäßige Kundenanfragen und entlasten so menschliche Mitarbeiter für komplexe Probleme.
Personalisierungs-Engines nutzen KI, um Produktempfehlungen, Preise und Kommunikation auf der Grundlage des individuellen Kundenverhaltens und der Präferenzen anzupassen. Risikobewertungsmodelle nutzen maschinelles Lernen, um präzisere Kreditentscheidungen schneller zu treffen als herkömmliche Underwriting-Prozesse.
Kommt Ihnen das bekannt vor? Hier heizt sich das KI-Wettrüsten im Bankwesen richtig auf. Banken müssen ihre KI-Abwehr kontinuierlich verbessern, da Kriminelle immer raffiniertere KI-gestützte Angriffe einsetzen, darunter Deepfakes, die auf Kundenverifikationssysteme abzielen.
Mobile und digitale Kanäle
Mobile Banking-Apps sind zur wichtigsten Schnittstelle zwischen Banken und Kunden geworden. Diese Plattformen ermöglichen Kontoverwaltung, Zahlungen, Einzahlungen, Kreditanträge und Investitionsaktivitäten - alles von einem Smartphone aus. Die besten mobilen Anwendungen bieten biometrische Authentifizierung, Echtzeit-Benachrichtigungen und nahtlose Kontinuität zwischen den einzelnen Kanälen.
Anwendungsprogrammierschnittstellen (APIs) ermöglichen es Banken, ihre Dienste mit Plattformen von Drittanbietern zu verbinden und so offene Bankensysteme zu schaffen, in denen die Kunden über integrierte Angebote Zugang zu verschiedenen Finanzdienstleistungen haben.
Datenanalyse und Business Intelligence
Moderne Analysen verwandeln rohe Transaktionsdaten in verwertbare Erkenntnisse. Banken nutzen Daten, um das Kundenverhalten zu verstehen, die Abwanderung vorherzusagen, die Preisgestaltung zu optimieren, betriebliche Ineffizienzen aufzudecken und neue Marktchancen zu erkennen. Echtzeit-Analysen ermöglichen eine dynamische Entscheidungsfindung, statt sich auf historische Berichte zu verlassen.
Auch die Einhaltung von Vorschriften profitiert von der Datenanalyse, da automatische Überwachungssysteme potenzielle Probleme erkennen, bevor sie zu Verstößen werden.
Strategische Umsetzungsansätze, die tatsächlich funktionieren
Technologie allein kann eine Bank nicht verändern. Strategie, Unternehmenskultur und Umsetzungsfähigkeiten spielen eine ebenso große Rolle. Dies ist der Unterschied zwischen erfolgreichen Transformationen und teuren Fehlschlägen.
Beginnen Sie mit den Kundenbedürfnissen, nicht mit der Technologie
Die erfolgreichsten Transformationen beginnen damit, dass man die Probleme der Kunden genau versteht und Lösungen für diese Bedürfnisse entwickelt. Der zweckorientierte Ansatz der DBS Bank stellte die Kundenorientierung in den Mittelpunkt der Transformationsbemühungen und modernisierte die Systeme und Fähigkeiten, um diese Vision zu unterstützen, anstatt Technologie um ihrer selbst willen zu implementieren.
Customer Journey Mapping identifiziert Reibungspunkte in bestehenden Prozessen - wo Kunden Schwierigkeiten haben, Transaktionen abbrechen oder zur Konkurrenz wechseln. Digitale Lösungen sollten sich mit diesen spezifischen Problemen befassen und nicht mit der Digitalisierung von nicht funktionierenden Prozessen.
Aufbau von Plattformen für Wiederverwendbarkeit und Skalierung
Der Plattformansatz legt den Schwerpunkt auf den einmaligen Aufbau von Kernfunktionen und deren Wiederverwendung für mehrere Produkte und Dienstleistungen. Die Plattformstrategie von ANZ Institutional ermöglichte es dem Unternehmen, neue digitale Dienstleistungen schnell einzuführen, indem es bestehende Plattformen miteinander verband, anstatt jedes Mal von Grund auf neu aufzubauen.
Dieser Ansatz erfordert Vorabinvestitionen in eine robuste, skalierbare Architektur. Aber es zahlt sich aus, weil neue Angebote schneller auf den Markt kommen und die Grenzkosten für jeden zusätzlichen Dienst geringer sind.
Einführung von agiler und iterativer Entwicklung
Die herkömmliche Wasserfall-Entwicklung, bei der Monate oder Jahre für die Entwicklung einer kompletten Lösung bis zur Markteinführung vergehen, kann mit den Marktveränderungen nicht Schritt halten. Agile Methoden ermöglichen es den Banken, schnell minimale lebensfähige Produkte zu entwickeln, Kundenfeedback zu sammeln und auf der Grundlage echter Nutzungsdaten zu optimieren.
Dieser Wandel erfordert einen kulturellen Wandel. Risikomanagement- und Compliance-Teams müssen ihre Prozesse anpassen, um eine schnelle Iteration zu unterstützen und gleichzeitig angemessene Kontrollen zu gewährleisten. Viele Banken schaffen regulatorische Sandkästen oder Innovationslabore, in denen neue Ideen mit begrenztem Risiko getestet werden können.
In die Fähigkeiten der Mitarbeiter investieren
Die Transformation scheitert, wenn den Mitarbeitern die Fähigkeiten oder die Einstellung fehlen, anders zu arbeiten. Schulungsprogramme müssen über technologische Grundkenntnisse hinausgehen, um datengesteuerte Entscheidungsfindung, kundenorientiertes Denken und Experimentierfreude zu fördern.
Die Umstrukturierung der Lloyds Banking Group erforderte einen massiven Personalaufbau, da die Transformationsabteilung auf ein Drittel der 70.000 Mitarbeiter der Bank anwuchs. Dadurch wurde sichergestellt, dass genügend interne Kapazitäten vorhanden waren, um den Wandel voranzutreiben und aufrechtzuerhalten, anstatt von externen Beratern abhängig zu sein.
Gleichgewicht zwischen Innovation und Risikomanagement
Banken arbeiten in einem stark regulierten Umfeld, in dem ein Versagen systemische Folgen haben kann. Wirksame Transformationsstrategien schaffen Raum für Innovation bei gleichzeitiger Aufrechterhaltung robuster Risikokontrollen. Die Federal Reserve betont, dass ein effektives IT-Risikomanagement für die Sicherheit der Institute und die Stabilität des Finanzsystems von entscheidender Bedeutung bleibt.
Dies bedeutet, dass strenge Governance-Rahmenwerke implementiert, gründliche Tests vor der Produktionseinführung durchgeführt, umfassende Prüfprotokolle geführt und Redundanzen in kritische Systeme eingebaut werden müssen. Die Cybersicherheit muss von Anfang an in jede Initiative integriert werden und darf nicht im Nachhinein aufgeschraubt werden.
| Durchführungsphase | Wichtigste Aktivitäten | Häufige Fallstricke | Erfolgsmetriken |
|---|---|---|---|
| Bewertung | Ist-Analyse, Kundenforschung, Technologie-Audit | Unzureichender Input der Interessengruppen, Ignorieren kultureller Barrieren | Klare Basiskennzahlen, Abstimmung mit den Interessengruppen |
| Entwicklung einer Strategie | Definition einer Vision, Erstellung eines Fahrplans, Business Case | Technologieorientiertes Denken, unrealistische Zeitvorgaben | Genehmigung durch den Verwaltungsrat, Finanzierungszusage |
| Plattform bauen | Architekturentwurf, Migration von Kernsystemen, API-Entwicklung | Unterschätzung der Komplexität, schlechte Planung der Datenmigration | Plattformstabilität, API-Leistung |
| Bereitstellung von Diensten | Produkteinführung, Kundeneinführung, Kanalintegration | Unzureichende Tests, schlechte Gestaltung der Benutzererfahrung | Akzeptanzraten, Kundenzufriedenheit |
| Optimierung | Leistungsüberwachung, Integration von Feedback, kontinuierliche Verbesserung | Den Sieg zu früh verkünden, die Wartung vernachlässigen | Erzielung von ROI, Wachstum des Marktanteils |
Beispiele aus der Praxis für die Transformation des Bankwesens
Die Theorie zählt weniger als die Ergebnisse. Mehrere Banken haben die digitale Transformation erfolgreich gemeistert und bieten wertvolle Lektionen für andere, die sich auf dem Weg dorthin befinden.
DBS Bank: Von der traditionellen zur besten Bank der Welt
Die in Singapur ansässige DBS führte drei Wellen einer zielgerichteten Transformation durch, die das Unternehmen grundlegend umgestaltete. Die Bank überholte Altsysteme, investierte stark in die Qualifizierung ihrer Mitarbeiter und stellte die Kundenbedürfnisse wieder in den Mittelpunkt ihrer Tätigkeit. Die Fallstudie der Harvard Business School dokumentiert, wie der Zweck der DBS die Entscheidungsfindung während des mehrjährigen Prozesses leitete und ihr schließlich die Anerkennung als eine der besten Banken der Welt einbrachte.
Lloyds Banking Group: Digital-First Reinvention
Das älteste Finanzdienstleistungsunternehmen Großbritanniens wandelte sich von einem produktorientierten, filialorientierten Institut zu einem kundenorientierten, digital ausgerichteten Technologieunternehmen. Die Fallstudie von Stanford zeigt, wie die Transformationsabteilung von einer kleinen Arbeitsgruppe auf 23.000 Mitarbeiter anwuchs - ein Drittel der Belegschaft. Dieser massive interne Kompetenzaufbau ermöglichte eine nachhaltige Transformation, statt von externen Anbietern abhängig zu sein.
ANZ Institutional: Plattform-getriebenes Wachstum
Die institutionelle Bankabteilung von ANZ baute robuste, skalierbare interne Plattformen auf und verknüpfte sie, um umsatzsteigernde digitale Dienstleistungen anzubieten. Die MIT-Studie dokumentiert, wie diese Plattformstrategie die Wertschöpfung und -erbringung neu definiert und die Eigenkapitalrendite zwischen 2016 und 2024 verdoppelt hat. Der Ansatz zeigt die Stärke der strategischen Plattformgestaltung in zunehmend KI-gestützten Geschäftsmodellen.
Kritische Herausforderungen für Banken bei der Transformation
Transformationsinitiativen stoßen auf vorhersehbare Hindernisse. Die Antizipation dieser Herausforderungen ermöglicht eine bessere Planung und Risikominderung.
Komplexität von Altsystemen
Jahrzehnte alte Mainframe-Systeme führen kritische Bankgeschäfte aus. Diese Systeme sind eng miteinander verflochten, schlecht dokumentiert und werden von alternden Mitarbeitern mit Spezialwissen unterstützt. Die Migration auf moderne Plattformen ohne Unterbrechung des Dienstes erfordert eine sorgfältige Planung, umfangreiche Tests und oft einen zeitweiligen Parallelbetrieb, der die Kosten erhöht.
Regulatorische und Compliance-Beschränkungen
Finanzdienstleistungen unterliegen einer strengen aufsichtsrechtlichen Kontrolle. Jede Systemänderung muss den Bankvorschriften, Datenschutzgesetzen und Branchenstandards entsprechen. Compliance-Anforderungen verlangsamen Innovationen und erhöhen die Implementierungskosten. Die regulatorische Unsicherheit in Bezug auf neue Technologien wie KI und Kryptowährungen schafft zusätzliche Komplexität.
Cybersecurity-Bedrohungen
Wie in einer Studie der Federal Reserve festgestellt wurde, kosten Cyber-Vorfälle zwischen 1 und 10 Prozent des weltweiten BIP. Deepfake-Angriffe haben sich in drei Jahren verzwanzigfacht. Banken müssen ihre Verteidigung gegen immer raffiniertere Bedrohungen kontinuierlich verbessern und gleichzeitig den Kundenkomfort aufrechterhalten. Das KI-Wettrüsten bedeutet, dass sowohl Angreifer als auch Verteidiger immer fortschrittlichere Technologien in einem eskalierenden Wettbewerb einsetzen.
Kultureller Widerstand
Die Organisationskultur stellt oft das größte Hindernis bei der Umgestaltung dar. Mitarbeiter, die mit den bestehenden Prozessen vertraut sind, sträuben sich gegen Veränderungen, vor allem wenn sie die Sicherheit ihres Arbeitsplatzes gefährden. Traditionelle hierarchische Strukturen verlangsamen die Entscheidungsfindung und hemmen die für die Umgestaltung erforderliche Flexibilität. Risikoscheue Kulturen tun sich schwer mit der für Innovationen erforderlichen Experimentierfreudigkeit.
Talentknappheit
Banken konkurrieren mit Technologieunternehmen um Datenwissenschaftler, Softwareingenieure, Cybersicherheitsexperten und digitale Produktmanager. Finanzdienstleistungen können nicht immer mit der Vergütung oder dem Arbeitsumfeld im Technologiesektor mithalten. Der Aufbau interner Fähigkeiten erfordert nachhaltige Investitionen in Schulungs- und Entwicklungsprogramme.
Komplexität der Integration
Banken betreiben in der Regel Hunderte von Anwendungen in verschiedenen Geschäftsbereichen. Um nahtlose Kundenerlebnisse zu schaffen, müssen diese unterschiedlichen Systeme integriert werden - ein gewaltiges technisches Unterfangen. APIs sind hilfreich, aber eine echte Integration erfordert architektonische Änderungen und eine Datenstandardisierung im gesamten Unternehmen.
Aufkommende Trends, die die Zukunft des Bankwesens prägen
Der Weg der Transformation entwickelt sich mit dem Aufkommen neuer Technologien und der Dynamik des Marktes ständig weiter. Mehrere Trends werden das Bankwesen in den nächsten Jahren prägen.
KI-gesteuerte Personalisierung in großem Maßstab
Die Banken gehen über eine einfache Segmentierung hinaus und entwickeln eine echte Eins-zu-eins-Personalisierung mit Hilfe von KI. Modelle des maschinellen Lernens analysieren individuelle Verhaltensmuster, um maßgeschneiderte Produktempfehlungen, Preise und Finanzberatung zu liefern. Dieses Maß an Personalisierung war mit menschlichen Beratern für Massenkunden wirtschaftlich unmöglich.
Generative KI bietet neue Möglichkeiten für die Erstellung von Inhalten, den Kundenservice und analytische Erkenntnisse. Wie BIS Research jedoch feststellt, erfordern KI-gestützte Geschäftsmodelle eine sorgfältige Plattformstrategie, um den vollen Wert zu nutzen und gleichzeitig die Risiken zu beherrschen.
Eingebettete Finanzierung und Banking-as-a-Service
Finanzdienstleistungen werden zunehmend in nichtfinanzielle Plattformen eingebettet. Einzelhändler bieten Point-of-Sale-Finanzierungen an, Ride-Sharing-Apps bieten Zahlungsdienste, und E-Commerce-Plattformen ermöglichen Geschäftskredite. Die Banken stellen die zugrunde liegende Infrastruktur über APIs bereit, während die Partner die Kundenbeziehungen selbst pflegen.
Dieser Trend zwingt die traditionellen Banken zu der Entscheidung, ob sie um direkte Kundenbeziehungen konkurrieren oder zu Infrastrukturanbietern werden wollen, die die Dienste anderer Unternehmen betreiben. Beide Modelle können erfolgreich sein, aber sie erfordern unterschiedliche Fähigkeiten und Strategien.
Dezentrales Finanzwesen und Blockchain
Die Blockchain-Technologie ermöglicht neue Formen von Finanzdienstleistungen, die ohne traditionelle Vermittler funktionieren. Auch wenn die Einführung von Kryptowährungen nach wie vor umstritten ist, bietet die zugrunde liegende Distributed-Ledger-Technologie potenzielle Anwendungen für grenzüberschreitende Zahlungen, Wertpapierabwicklung und Identitätsüberprüfung.
Die regulatorische Unsicherheit schränkt die Einführung von Blockchain im Mainstream-Banking weiterhin ein. Aber die Institute experimentieren mit privaten Blockchains und bereiten sich auf mögliche zukünftige Szenarien vor, in denen dezentrale Technologien eine größere Rolle spielen.
Nachhaltigkeit und ESG-Integration
Umwelt-, Sozial- und Governance-Faktoren rücken in den Mittelpunkt des Bankgeschäfts. Kunden, Aufsichtsbehörden und Investoren erwarten von Banken, dass sie die ESG-Auswirkungen messen und berichten, nachhaltige Finanzprodukte anbieten und den Betrieb an Klimazielen ausrichten. Digitale Plattformen ermöglichen die Datenerfassung und Transparenz, die diese Erwartungen erfordern.
Biometrische Authentifizierung und passwortlose Sicherheit
Passwörter und PINs weichen zunehmend der biometrischen Authentifizierung mit Fingerabdrücken, Gesichtserkennung und Verhaltensmustern. Diese Methoden bieten einen besseren Schutz gegen den Diebstahl von Zugangsdaten und verbessern gleichzeitig die Benutzerfreundlichkeit. Die Multi-Faktor-Authentifizierung, die Biometrie mit Geräteerkennung kombiniert, bietet zuverlässige Sicherheit ohne Reibungsverluste.
Messung des Transformationserfolgs
Woher wissen die Banken, ob die Transformationsbemühungen erfolgreich sind? Klare, an den strategischen Zielen ausgerichtete Messgrößen geben die Antwort.
| Metrische Kategorie | Wichtige Leistungsindikatoren | Zielrichtung |
|---|---|---|
| Kundenerfahrung | Net Promoter Score, Bewertungen mobiler Apps, Nutzung digitaler Kanäle, Kundenzufriedenheitswerte | Erhöhung |
| Operative Effizienz | Kosten/Ertrags-Verhältnis, Bearbeitungszeit, Automatisierungsquote, Fehlerquoten | Kosten senken, Automatisierung erhöhen |
| Finanzielle Leistung | Eigenkapitalrendite, Umsatzwachstum, Prozentsatz der digitalen Umsätze, Kundengewinnungskosten | Steigerung von ROE und Umsatz |
| Innovationsfähigkeit | Markteinführungszeit für neue Produkte, Anzahl der Experimente, API-Annahme, Wiederverwendung von Plattformen | Geschwindigkeit und Lautstärke erhöhen |
| Risiko und Sicherheit | Häufigkeit von Cybervorfällen, Betrugsverluste, Systemverfügbarkeit, regulatorische Erkenntnisse | Verringerung von Zwischenfällen und Verlusten |
| Engagement der Mitarbeiter | Digitale Kompetenz, Mitarbeiterzufriedenheit, Akzeptanz interner Plattformen | Steigerung der Leistungsfähigkeit und Zufriedenheit |
Frühindikatoren sagen den künftigen Erfolg voraus, noch bevor nachlaufende Finanzkennzahlen Ergebnisse zeigen. Die Akzeptanz digitaler Kanäle, die Nutzung mobiler Apps und das API-Transaktionsvolumen signalisieren, ob die Kunden die neuen Angebote annehmen. Bewertungen der digitalen Fähigkeiten der Mitarbeiter und die Nutzung interner Plattformen zeigen die Bereitschaft des Unternehmens für einen nachhaltigen Wandel.
Die kurze Antwort? Verfolgen Sie Kennzahlen über mehrere Dimensionen hinweg - finanziell, betrieblich, kundenorientiert und mitarbeiterorientiert - und konzentrieren Sie sich nicht nur auf traditionelle finanzielle KPIs. Transformation schafft Wert durch verbesserte Erfahrungen und Fähigkeiten, die letztendlich zu finanziellen Ergebnissen führen.
Sicherheitserwägungen beim digitalen Banking
Sicherheit ist keine Funktion, die dem digitalen Banking hinzugefügt wird - sie ist die Grundlage für alles andere. Das Vertrauen der Kunden schwindet nach einem Sicherheitsverstoß sofort, und die Strafen der Aufsichtsbehörden können schwindelerregende Summen erreichen.
Wie die Untersuchungen der Federal Reserve unterstreichen, reichen die Schätzungen der Kosten von Cybervorfällen von 1 bis 10 Prozent des globalen BIP. Die Verzwanzigfachung der Deepfake-Angriffe innerhalb von drei Jahren stellt nur eine Dimension der eskalierenden Bedrohungen dar. Die kriminellen Taktiken werden immer ausgefeilter und sind für ein breiteres Publikum zugänglich.
Banken müssen Defense-in-Depth-Strategien mit mehreren Sicherheitsebenen umsetzen: Netzwerksicherheit, Anwendungssicherheit, Datenverschlüsselung, Zugangskontrollen und kontinuierliche Überwachung. Zero-Trust-Architekturen gehen von Einbruchsversuchen aus und überprüfen jede Zugriffsanfrage unabhängig von der Quelle.
Betrugserkennungssysteme nutzen jetzt KI, um verdächtige Muster in Echtzeit zu erkennen und betrügerische Transaktionen zu blockieren, bevor sie abgeschlossen sind. Verhaltensbiometrische Verfahren analysieren Tippmuster, Mausbewegungen und Gerätebedienung, um Kontoübernahmen zu erkennen, selbst wenn die Anmeldedaten korrekt sind.
Sicherheitszentren überwachen Bedrohungen rund um die Uhr und kombinieren automatische Erkennung mit menschlichem Fachwissen, um auf Vorfälle zu reagieren. Der Austausch von Bedrohungsdaten zwischen den Institutionen und mit den Strafverfolgungsbehörden hilft der Branche, neuen Angriffsvektoren immer einen Schritt voraus zu sein.
Die Einhaltung gesetzlicher Vorschriften ist eine weitere Sicherheitsdimension. Datenschutzvorschriften wie die GDPR stellen strenge Anforderungen an die Art und Weise, wie Banken Kundendaten erfassen, speichern und verwenden. Bei Nichteinhaltung drohen neben den direkten finanziellen Auswirkungen auch massive Geldstrafen und Reputationsschäden.
Die Rolle der Partnerschaft und des Ökosystemdenkens
Keine Bank kann alles selbst entwickeln. Strategische Partnerschaften erweitern die Möglichkeiten und beschleunigen den Wandel, ohne dass eine vollständige vertikale Integration erforderlich ist.
Fintech-Partnerschaften bringen Innovation und Fachwissen mit sich. Zahlungsabwickler, Kreditvergabeplattformen, Vermögensverwaltungstools und Anbieter von Compliance-Software bieten bewährte Lösungen, die Banken integrieren können, anstatt sie von Grund auf neu zu entwickeln. Diese Partnerschaften ermöglichen es den Banken, ihre Ressourcen auf die wichtigsten Unterscheidungsmerkmale zu konzentrieren, während sie für Standardfunktionen auf externes Fachwissen zurückgreifen.
Technologieanbieter stellen Infrastruktur, Plattformen und Anwendungen zur Verfügung. Cloud-Anbieter bieten Computing-Ressourcen und verwaltete Dienste an. Anbieter von Kernbankensystemen liefern Transaktionsverarbeitungsfunktionen. Cybersecurity-Firmen stellen Bedrohungsdaten und Abwehrwerkzeuge zur Verfügung.
Aber hier liegt die Herausforderung: Die Abhängigkeit von externen Partnern birgt Risiken. Ausfälle von Anbietern, Sicherheitslücken oder strategische Konflikte können den Bankbetrieb stören. Ein starkes Lieferantenmanagement, klare vertragliche Absicherungen und Backup-Pläne mindern diese Risiken.
Der Ökosystemgedanke geht über bilaterale Partnerschaften hinaus und führt zu einer Zusammenarbeit zwischen mehreren Parteien. Die Open-Banking-Vorschriften verlangen von den Banken, Kundendaten (mit Zustimmung) über APIs mit Dritten zu teilen. So entstehen Ökosysteme, in denen Banken, Fintechs, Händler und andere Akteure zusammenarbeiten, um integrierte Kundenerlebnisse zu schaffen.
Erste Schritte: Praktische erste Schritte
Wo sollten Banken mit der Transformation beginnen? Diese praktischen Schritte schaffen Dynamik und bauen gleichzeitig Fähigkeiten für einen nachhaltigen Wandel auf.
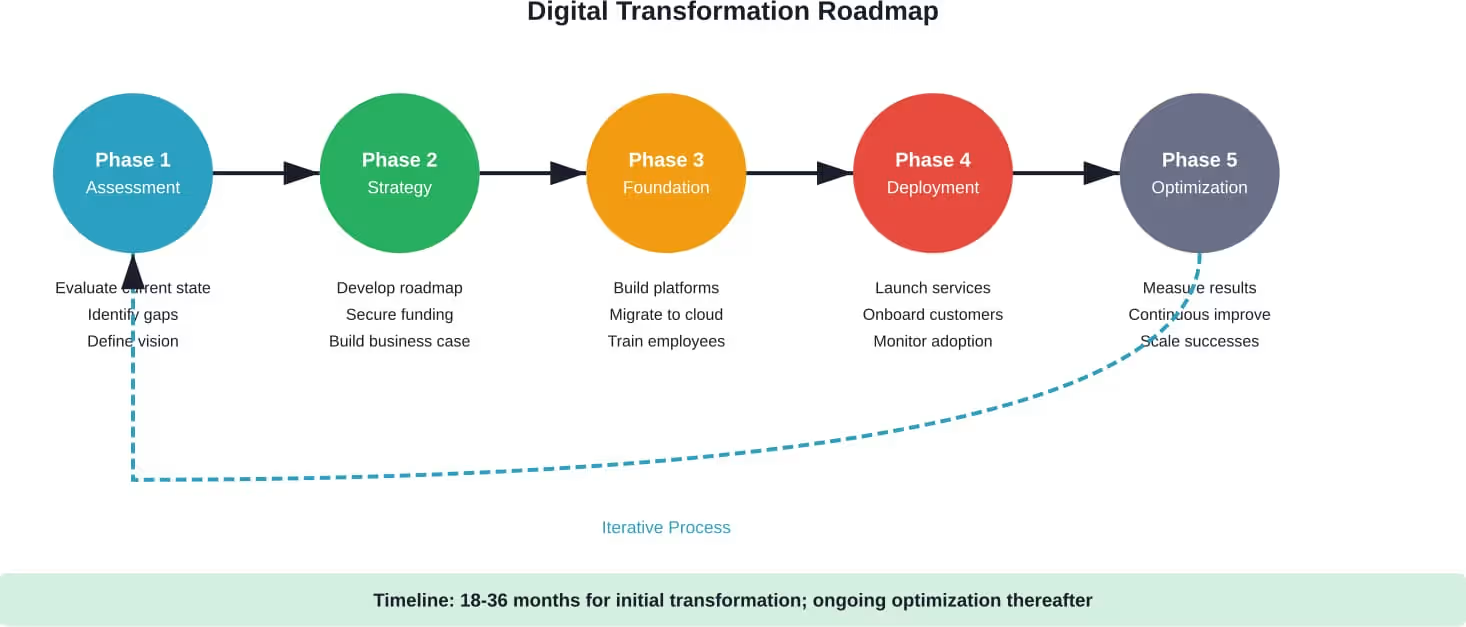
Beginnen Sie mit einer umfassenden Bewertung der aktuellen Fähigkeiten, der Kundenbedürfnisse und der Wettbewerbsposition. Verstehen Sie, welche Altsysteme die meisten Einschränkungen verursachen, wo die Kunden die meisten Reibungsverluste erleben und welche Angebote der Wettbewerber interessant sind.
Definieren Sie eine klare Vision und Strategie, die auf die Unternehmensziele abgestimmt ist. Wie sieht der Erfolg in drei bis fünf Jahren aus? Welche Kundensegmente sind am wichtigsten? Durch welche Fähigkeiten unterscheidet sich die Bank? Die Strategie sollte die Technologieinvestitionen leiten und nicht die Technologie die Strategie bestimmen lassen.
Identifizieren Sie Quick Wins, die innerhalb von sechs bis zwölf Monaten einen sichtbaren Nutzen bringen. Verbesserungen der mobilen App, optimierte Kreditanträge oder eine verbesserte Betrugserkennung können die Vorteile der Transformation aufzeigen und gleichzeitig das Vertrauen in das Unternehmen stärken und ihm Schwung verleihen.
Bauen Sie die grundlegenden Plattformfunktionen auf, die zukünftige Innovationen ermöglichen. Cloud-Migration, API-Entwicklung, Datenkonsolidierung und Sicherheitsinfrastruktur schaffen die Grundlage für eine spätere schnelle Servicebereitstellung. Diese Initiativen erfordern Geduld, da sich die Vorteile erst mit der Zeit einstellen.
Investieren Sie neben der Technologie auch in Menschen und Kultur. Schulungsprogramme, organisatorische Umstrukturierungen und die Kommunikation mit den Führungskräften signalisieren, dass der Wandel ernst gemeint und dauerhaft ist und nicht nur eine vorübergehende Initiative.
Schaffung von Governance-Strukturen und Messgrößen zur Verfolgung der Fortschritte. Die Umgestaltung erfordert eine kontinuierliche Aufmerksamkeit der Führungskräfte, eine klare Rechenschaftspflicht und regelmäßige Kurskorrekturen auf der Grundlage von Ergebnissen und veränderten Bedingungen.
Vorwärts mit der digitalen Transformation
Die digitale Transformation im Bankwesen ist keine Option mehr. Kundenerwartungen, Wettbewerbsdynamik, technologische Möglichkeiten und Sicherheitsanforderungen haben die Landschaft grundlegend verändert. Traditionelle Institute, die sich nicht anpassen, werden Marktanteile an agilere Konkurrenten verlieren, die verstehen, dass modernes Banking ein Technologiegeschäft ist, das als Finanzdienstleistung reguliert wird.
Doch eine richtig durchgeführte Transformation schafft einen enormen Wert. Die Beispiele von DBS, Lloyds und ANZ zeigen, wie strategische Technologieeinführung, kultureller Wandel und kundenorientiertes Design Banken für das digitale Zeitalter fit machen können. Diese Institute haben nicht nur bestehende Prozesse digitalisiert, sondern auch die Art und Weise, wie sie Finanzdienstleistungen erstellen und anbieten, neu konzipiert.
Der Weg dorthin erfordert ein nachhaltiges Engagement der Führungskräfte, erhebliche Investitionen, Geduld bei unvermeidlichen Rückschlägen und die Bereitschaft, die Unternehmenskultur grundlegend zu verändern. Die Technologie liefert die Werkzeuge, aber die Strategie, die Mitarbeiter und die Umsetzungsfähigkeiten entscheiden über Erfolg oder Misserfolg.
Beginnen Sie mit einer klaren Vision und Strategie, die auf die Unternehmensziele abgestimmt ist. Aufbau grundlegender Plattformfunktionen, die schnelle Innovationen ermöglichen. Konzentrieren Sie sich unermüdlich auf die Bedürfnisse der Kunden und nicht auf die Technologie um ihrer selbst willen. Investieren Sie in die Fähigkeiten Ihrer Mitarbeiter und den kulturellen Wandel. Messen Sie den Fortschritt über mehrere Dimensionen hinweg. Und sorgen Sie für robuste Cybersicherheit als Grundlage für alles andere.
Der Wandel im Bankensektor beschleunigt sich weiter. Künstliche Intelligenz, eingebettetes Finanzwesen und sich verändernde Kundenerwartungen werden die Finanzdienstleistungen in einer Weise umgestalten, die wir gerade erst zu verstehen beginnen. Banken, die ein solides digitales Fundament schaffen und eine Kultur der kontinuierlichen Innovation pflegen, werden florieren. Diejenigen, die die Transformation als einmaliges Projekt und nicht als kontinuierliche Reise betrachten, werden es schwer haben.
Die Frage ist nicht, ob man die digitale Transformation vorantreiben soll. Die Frage ist, ob man den Wandel anführt oder auf die Konkurrenz reagiert, die schneller ist. Beginnen Sie die Reise heute und bauen Sie die Bank auf, die die Kunden morgen wählen werden.









