


ملخص سريع: يدمج التحول الرقمي في مجال الخدمات المصرفية التقنيات الحديثة مثل الحوسبة السحابية والذكاء الاصطناعي والمنصات المتنقلة لتحسين العمليات وتعزيز تجارب العملاء وتحسين الأمن. وتتحول البنوك من النماذج التقليدية التقليدية إلى النُهج الرقمية أولاً، مدفوعةً بتوقعات العملاء المتغيرة والضغوط التنافسية من شركات التكنولوجيا المالية. يتطلب التحول الناجح اعتماد التكنولوجيا الاستراتيجية والتغيير الثقافي وتدابير الأمن السيبراني القوية.
تقف الصناعة المصرفية على مفترق طرق. فالمؤسسات المالية التقليدية تواجه ضغوطاً غير مسبوقة من المنافسين الرقميين الأصليين، وتوقعات العملاء المتطورة، والتقنيات المتطورة بسرعة. فما كان يعمل قبل عقد من الزمن - شبكات الفروع والعمليات الورقية والأنظمة القديمة - لم يعد مجدياً بعد الآن.
لا يقتصر التحول الرقمي على مجرد إضافة تطبيق للهاتف المحمول أو بوابة مصرفية عبر الإنترنت. إنه إعادة التفكير بشكل أساسي في كيفية قيام البنوك بخلق القيمة وتقديمها. فوفقًا لأبحاث ديلويت، فإن 25-301 تيرابايت من العملاء على استعداد للتحول إلى بنك رقمي، مما يجبر المؤسسات التقليدية على تسريع جهود التحول أو المخاطرة بفقدان حصتها في السوق.
ولكن إليك الأمر: التحول الذي يتم بشكل صحيح يمكن أن يضاعف الربحية. فقد أظهر بحث أجراه معهد ماساتشوستس للتكنولوجيا على مؤسسة ANZ Institutional أن التصميم الاستراتيجي للمنصة وتقديم الخدمات الرقمية ضاعف العائد على حقوق الملكية بين عامي 2016 و2024. هذا هو نوع النتائج التي تحظى باهتمام مجالس الإدارة.
ماذا يعني التحول الرقمي في الخدمات المصرفية في الواقع
التحول الرقمي في مجال الخدمات المصرفية هو دمج التقنيات والاستراتيجيات الرقمية في جميع مجالات العمليات المالية لتحسين الكفاءة وتعزيز التجارب الشخصية وخلق عروض قيمة جديدة. وهذا يتجاوز مجرد رقمنة العمليات الحالية.
يشمل التحول ثلاثة أبعاد أساسية: البنية التحتية التكنولوجية والعمليات التشغيلية ونماذج مشاركة العملاء. تقوم البنوك باستبدال أنظمة الحواسيب المركزية القديمة بمنصات قائمة على السحابة، وأتمتة سير العمل اليدوي باستخدام الذكاء الاصطناعي، وإعادة تصميم رحلات العملاء حول تجارب تعتمد على الأجهزة المحمولة أولاً.
توضح دراسة حالة ستانفورد عن مجموعة لويدز المصرفية هذا التحول بشكل مثالي. فقد تحوّل أقدم امتياز للخدمات المالية في المملكة المتحدة من مؤسسة مصرفية تعتمد على المنتجات التقليدية إلى مؤسسة تكنولوجية رقمية تعتمد على التكنولوجيا الرقمية أولاً. بدأ قسم التحول لديهم كفريق عمل مكون من مائة شخص ونما ليشمل ثلث موظفي البنك البالغ عددهم 70,000 موظف.
حديث حقيقي: هذا ليس حلًا سريعًا. يوثق بحث هارفارد عن بنك DBS ثلاث موجات من التحول المدفوع بالهدف، والتي أدت إلى إصلاح الأنظمة وتطوير مهارات الموظفين وإعادة التركيز على العملاء. استغرقت الرحلة سنوات، لكنها حولت بنك DBS إلى أحد أفضل البنوك في العالم.
لماذا لا يمكن للبنوك تجاهل التحول الرقمي بعد الآن؟
لقد تغير المشهد التنافسي بشكل أساسي. فالبنوك الرقمية الجديدة تدخل السوق بمعدلات غير مسبوقة، وتعيد تصميم مبادئ التجزئة وتوقعات العملاء على طول الطريق. يعمل هؤلاء المنافسون بهياكل منخفضة التكلفة، ودورات ابتكار أسرع، وتجارب عملاء مصممة من الصفر للعصر الرقمي.
لقد تغير سلوك العملاء بشكل دائم. فقد انخفضت زيارات الفروع بينما ارتفع استخدام الخدمات المصرفية عبر الهاتف المحمول بشكل كبير. كما تطورت توقعات الأمان أيضًا - 91% من الأمريكيين يقررون البنك الذي سيستخدمونه بناءً على الحماية من الاحتيال وميزات الأمان، مما يجعله العامل الأكثر أهمية إلى جانب جودة خدمة العملاء والوصول إلى الخدمات المصرفية الرقمية.
لكن انتظر. هناك محرك آخر بالغ الأهمية: تهديدات الأمن السيبراني. فوفقًا لخطاب محافظ الاحتياطي الفيدرالي مايكل س. بار في 17 أبريل 2025، شهدت الهجمات الإلكترونية العميقة زيادة بمقدار عشرين ضعفًا على مدار السنوات الثلاث الماضية. وتتراوح تقديرات التكاليف المباشرة وغير المباشرة للحوادث السيبرانية من 1 إلى 10% من الناتج المحلي الإجمالي العالمي. أصبحت التكتيكات الإجرامية أكثر تطوراً ومتاحة لمجموعة أوسع من المجرمين.
يؤكد مجلس الاحتياطي الفيدرالي على أن الإدارة الفعالة لمخاطر تكنولوجيا المعلومات أمر بالغ الأهمية لسلامة وسلامة المؤسسات المالية واستقرار النظام المالي. فالاستخدام الفعال لتكنولوجيا المعلومات يمكّن من تطوير منتجات متطورة، وبنية تحتية أفضل للأسواق، وتطبيق تقنيات موثوقة للتحكم في المخاطر، والوصول إلى أسواق جديدة.
تحديث العمليات المصرفية باستخدام LENGREO
يتمحور التحول الرقمي في مجال الخدمات المصرفية حول تحسين تجربة العملاء، واعتماد تقنيات جديدة، والحفاظ على القدرة التنافسية في سوق سريع التغير. وإلى جانب ذلك، تحتاج البنوك إلى طرق فعالة لجذب وتحويل عملاء جدد.
لينغريو يساعد المؤسسات المالية على بناء استراتيجيات تسويق منظمة تولد عملاء محتملين وتدعم نمو الأعمال.
خدماتهم تشمل:
- تحسين محركات البحث والمحتوى للمنتجات المالية
- التواصل عبر موقع LinkedIn والبريد الإلكتروني
- الحملات الإعلانية المدفوعة
- تحسين مسار التحويل المركّز على التحويل
إذا كنت ترغب في الجمع بين التحوّل الرقمي واكتساب عملاء ثابتين, لينغريو مساعدتك في تحويل الاستراتيجية إلى نمو قابل للقياس.
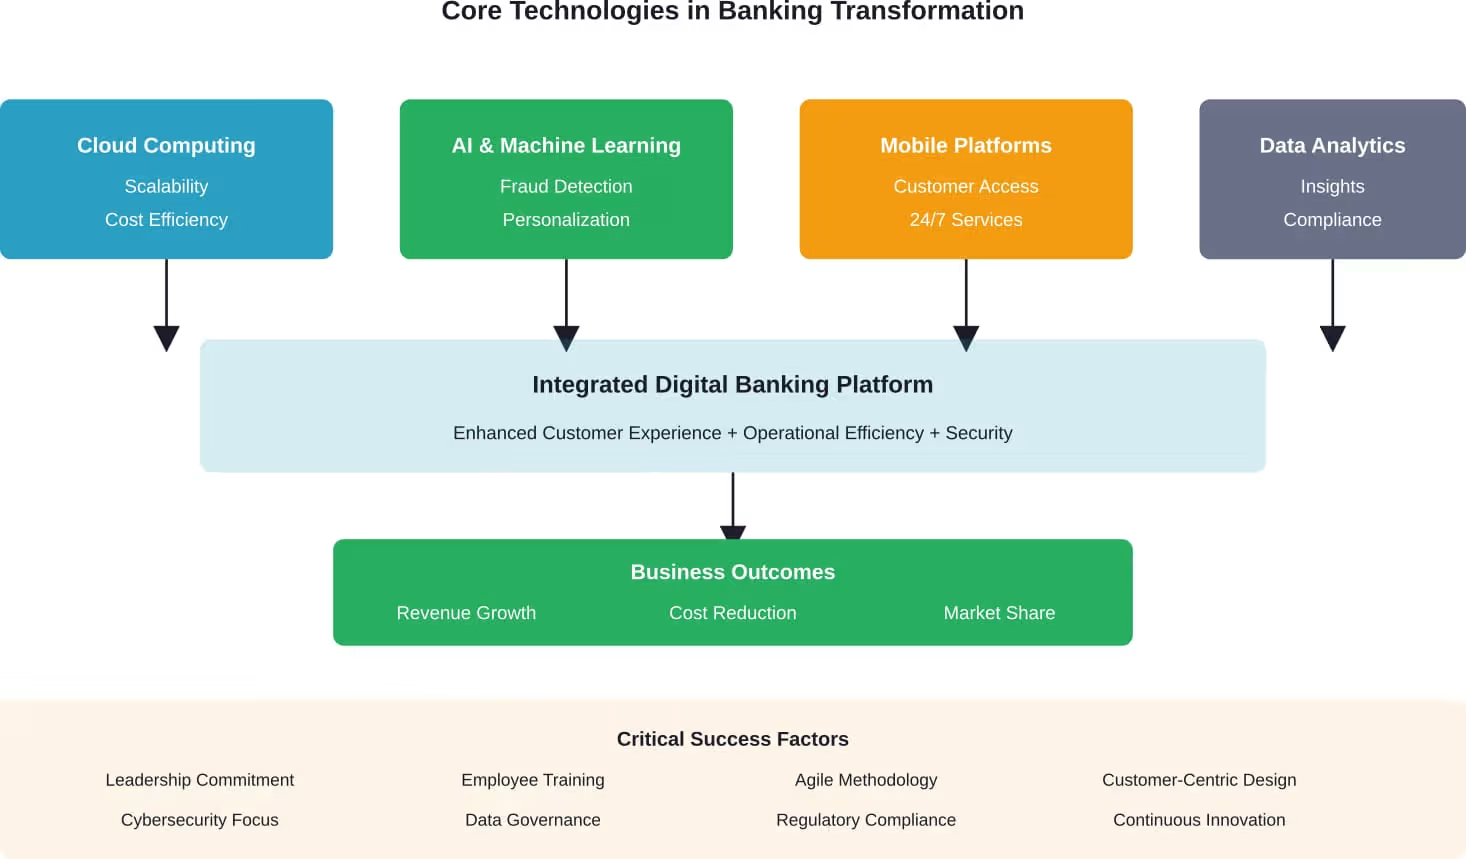
التقنيات الأساسية التي تدعم التحول المصرفي
تشكل العديد من التقنيات الرئيسية أساس التحول المصرفي الحديث. وتلعب كل منها دورًا متميزًا في إعادة تشكيل كيفية عمل المؤسسات المالية وخدمة العملاء.
البنية التحتية للحوسبة السحابية
توفر المنصات السحابية قابلية التوسع والمرونة والفعالية من حيث التكلفة التي لا يمكن أن تضاهيها الأنظمة المحلية القديمة. تقوم البنوك بترحيل الأنظمة المصرفية الأساسية ومستودعات البيانات والتطبيقات التي تواجه العملاء إلى البيئات السحابية. يتيح هذا التحول نشر الخدمات الجديدة بشكل أسرع، وقدرات أفضل على التعافي من الكوارث، والقدرة على توسيع نطاق الموارد بناءً على الطلب.
يركز نهج تحويل المنصة - كما أوضحت مؤسسة ANZ Institutional - على بناء منصات داخلية قوية وقابلة للتطوير وربطها لتقديم خدمات رقمية مدرة للإيرادات. وكما أشار كبير ممثلي بنك التسويات الدولية تاو تشانغ في تصريحات يناير 2026، فإن التصميم الاستراتيجي للمنصات التي تعكس القدرات الأساسية وإعادة استخدامها هو المفتاح لدفع النمو والابتكار في نماذج الأعمال التي تعتمد على الذكاء الاصطناعي بشكل متزايد.
الذكاء الاصطناعي والتعلم الآلي
تعمل تقنيات الذكاء الاصطناعي على إعادة تشكيل كل شيء بدءًا من اكتشاف الاحتيال إلى خدمة العملاء. تقوم خوارزميات التعلُّم الآلي بتحليل أنماط المعاملات لتحديد الأنشطة المشبوهة في الوقت الفعلي، وغالباً ما تكتشف عمليات الاحتيال التي تفوتها الأنظمة التقليدية القائمة على القواعد. تتعامل روبوتات الدردشة الآلية والمساعدون الافتراضيون مع استفسارات العملاء الروتينية، مما يتيح للوكلاء البشريين التعامل مع المشكلات المعقدة.
تستخدم محركات التخصيص الذكاء الاصطناعي لتخصيص توصيات المنتجات والتسعير والتواصل بناءً على سلوك العميل الفردي وتفضيلاته. تستفيد نماذج تقييم المخاطر من التعلُّم الآلي لاتخاذ قرارات إقراض أكثر دقة بشكل أسرع من عمليات الاكتتاب التقليدية.
هل يبدو ذلك مألوفاً؟ هنا يحتدم سباق التسلح بالذكاء الاصطناعي في القطاع المصرفي. يجب على البنوك أن تعمل باستمرار على ترقية دفاعاتها القائمة على الذكاء الاصطناعي حيث يقوم المجرمون بنشر هجمات متطورة بشكل متزايد مدعومة بالذكاء الاصطناعي، بما في ذلك عمليات التزييف العميق التي تستهدف أنظمة التحقق من العملاء.
القنوات المحمولة والرقمية
أصبحت تطبيقات الخدمات المصرفية عبر الهاتف المحمول الواجهة الأساسية بين البنوك والعملاء. تتيح هذه المنصات إدارة الحسابات والمدفوعات والودائع وتطبيقات القروض والأنشطة الاستثمارية - كل ذلك من الهاتف الذكي. وتدمج أفضل التجارب المصرفية عبر الهاتف المحمول المصادقة البيومترية والإشعارات في الوقت الفعلي والاستمرارية السلسة عبر القنوات المختلفة.
تسمح واجهات برمجة التطبيقات (APIs) للبنوك بربط خدماتها بمنصات الطرف الثالث، مما يتيح أنظمة مصرفية مفتوحة حيث يمكن للعملاء الوصول إلى خدمات مالية متعددة من خلال تجارب متكاملة.
تحليلات البيانات وذكاء الأعمال
تعمل التحليلات المتقدمة على تحويل بيانات المعاملات الأولية إلى رؤى قابلة للتنفيذ. وتستخدم البنوك البيانات لفهم سلوك العملاء، والتنبؤ بالتخبط، وتحسين التسعير، واكتشاف أوجه القصور التشغيلي، وتحديد فرص السوق الجديدة. تتيح التحليلات في الوقت الفعلي اتخاذ قرارات ديناميكية بدلاً من الاعتماد على التقارير التاريخية.
يستفيد الامتثال التنظيمي أيضًا من تحليلات البيانات، حيث تقوم أنظمة المراقبة الآلية بالإبلاغ عن المشكلات المحتملة قبل أن تصبح انتهاكات.
مناهج التنفيذ الاستراتيجي التي تعمل بالفعل
لا تُحدث التكنولوجيا وحدها تحولاً في البنك. فالاستراتيجية والثقافة التنظيمية وقدرات التنفيذ مهمة بنفس القدر. إليك ما يفصل بين التحولات الناجحة والفشل المكلف.
ابدأ باحتياجات العملاء وليس التكنولوجيا
تبدأ أكثر التحولات نجاحًا من خلال الفهم العميق لمشاكل العملاء وتصميم الحلول حول تلك الاحتياجات. يركز نهج بنك DBS Bank الذي يحركه الغرض على جهود التحول التي تركز على التركيز على العملاء، وتحديث الأنظمة والمهارات لدعم هذه الرؤية بدلاً من تطبيق التكنولوجيا لمجرد تطبيقها.
يحدد رسم خرائط رحلة العميل نقاط الاحتكاك في العمليات الحالية - حيث يعاني العملاء أو يتخلون عن المعاملات أو يتحولون إلى المنافسين. يجب أن تعالج الحلول الرقمية هذه المشكلات المحددة بدلاً من رقمنة العمليات المعطلة.
بناء منصات لإعادة الاستخدام وتوسيع النطاق
يركز نهج المنصة على بناء القدرات الأساسية مرة واحدة وإعادة استخدامها عبر منتجات وخدمات متعددة. سمحت استراتيجية المنصة الخاصة بمؤسسة ANZ Institutional بنشر خدمات رقمية جديدة بسرعة من خلال ربط المنصات الحالية بدلاً من البناء من الصفر في كل مرة.
يتطلب هذا النهج استثماراً مقدماً في بنية قوية وقابلة للتطوير. ولكنه يؤتي ثماره من خلال تسريع وقت الوصول إلى السوق للعروض الجديدة وانخفاض التكاليف الهامشية لكل خدمة إضافية.
اعتماد التطوير الرشيق والتكراري
لا يمكن للتطوير الانحداري التقليدي - أي قضاء أشهر أو سنوات في بناء حل كامل قبل الإطلاق - أن يواكب تغيرات السوق. تُمكّن المنهجيات الرشيقة البنوك من إصدار الحد الأدنى من المنتجات القابلة للتطبيق بسرعة، وجمع ملاحظات العملاء، والتكرار بناءً على بيانات الاستخدام الحقيقي.
يتطلب هذا التحول تغييرًا ثقافيًا. يجب على فرق إدارة المخاطر والامتثال تكييف عملياتها لدعم التكرار السريع مع الحفاظ على الضوابط المناسبة. تنشئ العديد من البنوك صناديق رقابية تجريبية أو مختبرات للابتكار حيث يمكن اختبار الأفكار الجديدة مع الحد من التعرض للمخاطر.
الاستثمار في قدرات الموظفين
يفشل التحول عندما يفتقر الموظفون إلى المهارات أو العقلية اللازمة للعمل بشكل مختلف. يجب أن تتجاوز برامج التدريب الإلمام بالتكنولوجيا الأساسية لتطوير عملية صنع القرار المستندة إلى البيانات، والتفكير المرتكز على العملاء، والراحة في التجريب.
تضمنت عملية التحول في مجموعة لويدز المصرفية تطويراً هائلاً للقوى العاملة، حيث نما قسم التحول ليشمل ثلث موظفي البنك البالغ عددهم 70,000 موظف. وقد ضمن ذلك وجود قدرة داخلية كافية لقيادة التغيير والحفاظ عليه بدلاً من الاعتماد على الاستشاريين الخارجيين.
موازنة الابتكار مع إدارة المخاطر
تعمل البنوك في بيئات شديدة التنظيم حيث يمكن أن يكون للفشل عواقب نظامية. تخلق استراتيجيات التحول الفعالة مساحة للابتكار مع الحفاظ على ضوابط قوية للمخاطر. يؤكد مجلس الاحتياطي الفيدرالي على أن الإدارة الفعالة لمخاطر تكنولوجيا المعلومات لا تزال ضرورية لسلامة المؤسسات واستقرار النظام المالي.
وهذا يعني تنفيذ أطر حوكمة قوية، وإجراء اختبارات شاملة قبل نشر الإنتاج، والحفاظ على مسارات تدقيق شاملة، وبناء أنظمة فائضة في الأنظمة الحيوية. يجب أن يكون الأمن السيبراني جزءًا لا يتجزأ من كل مبادرة منذ البداية، وليس مُلحَقًا بها بعد ذلك.
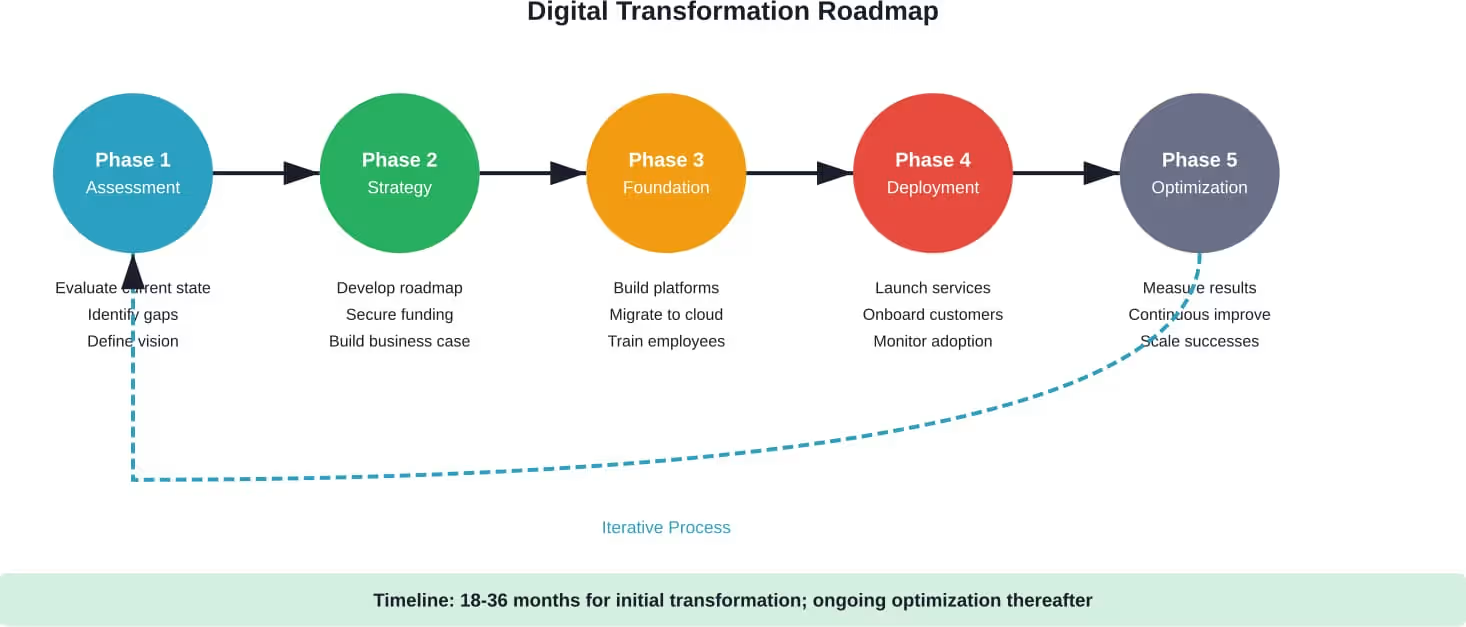
| مرحلة التنفيذ | الأنشطة الرئيسية | المزالق الشائعة | مقاييس النجاح |
|---|---|---|---|
| التقييم | تحليل الحالة الراهنة، وأبحاث العملاء، والتدقيق التكنولوجي | عدم كفاية مدخلات أصحاب المصلحة، وتجاهل الحواجز الثقافية | مقاييس أساسية واضحة، ومواءمة أصحاب المصلحة |
| تطوير الإستراتيجية | تحديد الرؤية، ووضع خارطة الطريق، وحالة العمل | التفكير القائم على التكنولوجيا أولاً، والجداول الزمنية غير الواقعية | موافقة مجلس الإدارة والالتزام بالتمويل |
| بناء المنصة | تصميم البنية وترحيل الأنظمة الأساسية وتطوير واجهة برمجة التطبيقات (API) | الاستهانة بالتعقيدات وسوء تخطيط ترحيل البيانات | استقرار المنصة وأداء واجهة برمجة التطبيقات (API) |
| نشر الخدمة | إطلاق المنتجات، وإعداد العملاء، وتكامل القنوات، وتكامل القنوات | عدم كفاية الاختبارات، وضعف تصميم تجربة المستخدم | معدلات الاعتماد، ورضا العملاء |
| تحسين | مراقبة الأداء وتكامل التغذية الراجعة والتحسين المستمر | إعلان النصر مبكرًا جدًا، وإهمال الصيانة | تحقيق عائد الاستثمار، ونمو الحصة السوقية |
أمثلة واقعية للتحول المصرفي في العالم الحقيقي
الأهمية النظرية أقل أهمية من النتائج. لقد نجحت العديد من البنوك في اجتياز التحول الرقمي بنجاح، مما يقدم دروساً قيّمة للآخرين في هذه الرحلة.
بنك DBS: من بنك تقليدي إلى أفضل بنك في العالم
نفّذ بنك DBS الذي يتخذ من سنغافورة مقراً له ثلاث موجات من التحول الهادف الذي أعاد بناء المؤسسة بشكل أساسي. فقد أصلح البنك الأنظمة القديمة، واستثمر بكثافة في تطوير مهارات الموظفين، وأعاد تركيز عملياته على احتياجات العملاء. توثق دراسة الحالة التي أجرتها كلية هارفارد للأعمال كيف أن هدف بنك DBS كان موجهاً لعملية صنع القرار طوال الرحلة التي استمرت عدة سنوات، مما أدى في النهاية إلى حصوله على الاعتراف به كأحد أفضل البنوك في العالم.
مجموعة لويدز المصرفية: إعادة الابتكار الرقمي أولاً
تحوَّل أقدم امتياز للخدمات المالية في المملكة المتحدة من مؤسسة تركز على المنتجات والفروع إلى شركة تكنولوجية رقمية تكنولوجية تتماشى مع العملاء. تُظهر دراسة حالة ستانفورد كيف نما قسم التحول من فريق عمل صغير إلى 23,000 موظف - أي ثلث القوى العاملة. وقد مكّن هذا البناء الهائل للقدرات الداخلية من تحقيق تحول مستدام بدلاً من الاعتماد على البائعين الخارجيين.
مؤسسة ANZ المؤسسية: النمو المدفوع بالمنصة
قام قسم الخدمات المصرفية المؤسسية في ANZ ببناء منصات داخلية قوية وقابلة للتطوير وربطها لتقديم خدمات رقمية مدرة للدخل. يوثق بحث معهد ماساتشوستس للتكنولوجيا كيف أعادت استراتيجية المنصة هذه تعريف خلق القيمة وتقديمها، مما أدى إلى مضاعفة العائد على حقوق الملكية بين عامي 2016 و2024. يوضح هذا النهج قوة تصميم المنصة الاستراتيجية في نماذج الأعمال التي تعتمد على الذكاء الاصطناعي بشكل متزايد.
التحديات الحرجة التي تواجهها البنوك أثناء عملية التحول
تواجه مبادرات التحول عقبات يمكن التنبؤ بها. يتيح توقع هذه التحديات التخطيط والتخفيف من المخاطر بشكل أفضل.
تعقيد النظام القديم
تدير أنظمة الحواسيب المركزية التي يعود تاريخها إلى عقود من الزمن عمليات مصرفية هامة. هذه الأنظمة متشابكة بعمق، وغير موثقة بشكل جيد، ومدعومة بقوى عاملة متقادمة ذات معرفة متخصصة. يتطلب الترحيل إلى المنصات الحديثة دون تعطيل الخدمة تخطيطًا دقيقًا واختبارات مكثفة وعمليات موازية مؤقتة في كثير من الأحيان تزيد من التكاليف.
القيود التنظيمية والامتثال
تعمل الخدمات المالية تحت رقابة تنظيمية صارمة. يجب أن يتوافق كل تغيير في النظام مع اللوائح المصرفية وقوانين حماية البيانات ومعايير الصناعة. تؤدي متطلبات الامتثال إلى إبطاء الابتكار وزيادة تكاليف التنفيذ. يؤدي عدم اليقين التنظيمي حول التقنيات الجديدة مثل الذكاء الاصطناعي والعملات الرقمية إلى مزيد من التعقيد.
تهديدات الأمن السيبراني
كما هو مذكور في بحث الاحتياطي الفيدرالي، فإن الحوادث السيبرانية تكلف ما بين 1 و10 في المئة من الناتج المحلي الإجمالي العالمي. وقد زادت هجمات التزييف العميق عشرين ضعفاً في ثلاث سنوات. يجب على البنوك تحديث دفاعاتها باستمرار ضد التهديدات المتطورة بشكل متزايد مع الحفاظ على راحة العملاء. إن سباق التسلح في مجال الذكاء الاصطناعي يعني أن كلاً من المهاجمين والمدافعين يستخدمون تقنيات أكثر تطوراً في منافسة متصاعدة.
المقاومة الثقافية
غالبًا ما تمثل الثقافة المؤسسية أكبر عائق للتحول. فالموظفون المرتاحون للعمليات الحالية يقاومون التغيير، خاصة عندما يهدد ذلك الأمن الوظيفي. وتؤدي الهياكل الهرمية التقليدية إلى إبطاء عملية صنع القرار وتعيق المرونة التي يتطلبها التحول. وتكافح الثقافات التي تتجنب المخاطرة مع عقلية التجريب اللازمة للابتكار.
نقص المواهب
تتنافس البنوك مع شركات التكنولوجيا على علماء البيانات ومهندسي البرمجيات وخبراء الأمن السيبراني ومديري المنتجات الرقمية. لا يمكن للخدمات المالية أن تضاهي دائماً التعويضات أو بيئات العمل في قطاع التكنولوجيا. يتطلب بناء القدرات الداخلية الاستثمار المستمر في برامج التدريب والتطوير.
تعقيد التكامل
تدير البنوك عادةً مئات التطبيقات عبر وحدات أعمال متعددة. ويتطلب إنشاء تجارب سلسة للعملاء دمج هذه الأنظمة المتباينة - وهي مهمة تقنية ضخمة. وتساعد واجهات برمجة التطبيقات، ولكن تحقيق التكامل الحقيقي يتطلب تغييرات معمارية وتوحيد البيانات في جميع أنحاء المؤسسة.
الاتجاهات الناشئة التي تشكل مستقبل العمل المصرفي
تستمر رحلة التحول في التطور مع ظهور تقنيات جديدة وديناميكيات السوق. وهناك عدة اتجاهات ستشكل ملامح الخدمات المصرفية خلال السنوات القليلة القادمة.
التخصيص القائم على الذكاء الاصطناعي على نطاق واسع
تتخطى البنوك مرحلة التجزئة الأساسية إلى التخصيص الفردي الحقيقي المدعوم بالذكاء الاصطناعي. تقوم نماذج التعلّم الآلي بتحليل أنماط السلوك الفردي لتقديم توصيات مخصصة للمنتجات والتسعير والمشورة المالية. كان هذا المستوى من التخصيص مستحيلاً من الناحية الاقتصادية مع المستشارين البشريين لعملاء السوق الشامل.
يقدم الذكاء الاصطناعي التوليدي قدرات جديدة لإنشاء المحتوى وخدمة العملاء والرؤى التحليلية. ولكن كما تشير أبحاث بنك التسويات الدولية، تتطلب نماذج الأعمال المدعومة بالذكاء الاصطناعي استراتيجية دقيقة للمنصة للحصول على القيمة الكاملة مع إدارة المخاطر.
التمويل المدمج والخدمات المصرفية كخدمة
يتم دمج الخدمات المالية بشكل متزايد في المنصات غير المالية. حيث يقدم تجار التجزئة التمويل في نقاط البيع، وتوفر تطبيقات مشاركة الركوب خدمات الدفع، وتتيح منصات التجارة الإلكترونية إقراض الشركات. وتوفر البنوك البنية التحتية الأساسية من خلال واجهات برمجة التطبيقات بينما يمتلك الشركاء علاقات العملاء.
هذا الاتجاه يفرض على البنوك التقليدية أن تقرر ما إذا كانت ستتنافس على العلاقات المباشرة مع العملاء أو أن تصبح مزودًا للبنية التحتية التي تدعم خدمات الشركات الأخرى. يمكن أن ينجح كلا النموذجين، ولكنهما يتطلبان قدرات واستراتيجيات مختلفة.
التمويل اللامركزي والبلوك تشين
تُتيح تقنية سلسلة الكتل أشكالاً جديدة من الخدمات المالية التي تعمل بدون وسطاء تقليديين. وفي حين لا يزال اعتماد العملات الرقمية المشفرة محل نقاش، فإن تكنولوجيا دفتر الأستاذ الموزع الأساسية توفر تطبيقات محتملة في المدفوعات عبر الحدود وتسوية الأوراق المالية والتحقق من الهوية.
لا يزال عدم اليقين التنظيمي يحد من اعتماد سلاسل الكتل في القطاع المصرفي السائد. لكن المؤسسات تجري تجارب على سلاسل الكتل الخاصة وتستعد لسيناريوهات مستقبلية محتملة تلعب فيها التقنيات اللامركزية أدوارًا أكبر.
الاستدامة والتكامل بين الاستدامة والحوكمة البيئية والاجتماعية والمؤسسية
أصبحت العوامل البيئية والاجتماعية وعوامل الحوكمة أساسية في العمليات المصرفية. يتوقع العملاء والمنظمون والمستثمرون من البنوك قياس التأثيرات البيئية والاجتماعية والحوكمة والإبلاغ عنها، وتقديم منتجات مالية مستدامة، ومواءمة العمليات مع الأهداف المناخية. تتيح المنصات الرقمية جمع البيانات والشفافية التي تتطلبها هذه التوقعات.
المصادقة البيومترية والأمان بدون كلمة مرور
تفسح كلمات المرور وأرقام التعريف الشخصية المجال أمام المصادقة البيومترية باستخدام بصمات الأصابع، والتعرف على الوجه، والأنماط السلوكية. توفر هذه الأساليب أماناً أفضل ضد سرقة بيانات الاعتماد مع تحسين تجربة المستخدم. توفر المصادقة متعددة العوامل التي تجمع بين القياسات الحيوية والتعرف على الجهاز أماناً قوياً دون احتكاك.
قياس مدى نجاح التحول
كيف تعرف البنوك ما إذا كانت جهود التحول ناجحة؟ توفر المقاييس الواضحة المتوافقة مع الأهداف الاستراتيجية الإجابة.
| الفئة المترية | مؤشرات الأداء الرئيسية | الاتجاه المستهدف |
|---|---|---|
| تجربة العملاء | صافي نقاط المروّجين، وتقييمات تطبيقات الهاتف المحمول، واستخدام القنوات الرقمية، ودرجات رضا العملاء | الزيادة |
| كفاءة العملية | نسبة التكلفة إلى الدخل، ووقت المعالجة، ومعدل التشغيل الآلي، ومعدلات الخطأ | تقليل التكاليف وزيادة الأتمتة |
| الأداء المالي | العائد على حقوق المساهمين، ونمو الإيرادات، ونسبة الإيرادات الرقمية، وتكاليف اكتساب العملاء | زيادة العائد على حقوق المساهمين والإيرادات |
| القدرة على الابتكار | وقت الوصول إلى السوق للمنتجات الجديدة، وعدد التجارب، واعتماد واجهة برمجة التطبيقات، وإعادة استخدام المنصة | زيادة السرعة والحجم |
| المخاطر والأمان | تكرار الحوادث السيبرانية، وخسائر الاحتيال، ووقت تشغيل النظام، والنتائج التنظيمية | تقليل الحوادث والخسائر |
| مشاركة الموظفين | إتقان المهارات الرقمية، ورضا الموظفين، واعتماد المنصة الداخلية | زيادة القدرات والرضا |
تتنبأ المؤشرات الرائدة بالنجاح المستقبلي قبل أن تُظهر المقاييس المالية المتأخرة النتائج. تشير معدلات اعتماد القنوات الرقمية ومشاركة تطبيقات الأجهزة المحمولة وحجم معاملات واجهة برمجة التطبيقات إلى ما إذا كان العملاء يتبنون العروض الجديدة. وتشير تقييمات المهارات الرقمية للموظفين واستخدام المنصة الداخلية إلى استعداد المؤسسة للتحول المستدام.
الإجابة باختصار؟ تتبع المقاييس عبر أبعاد متعددة - المالية والتشغيلية والعملاء والموظفين - بدلاً من التركيز فقط على مؤشرات الأداء الرئيسية المالية التقليدية. يخلق التحول قيمة من خلال تحسين التجارب والقدرات التي تؤدي في النهاية إلى نتائج مالية.
اعتبارات الأمان في الخدمات المصرفية الرقمية
الأمان ليس ميزة تُضاف إلى الخدمات المصرفية الرقمية، بل هو الأساس الذي يقوم عليه كل شيء آخر. تتبخر ثقة العملاء على الفور بعد حدوث خرق أمني، ويمكن أن تصل العقوبات التنظيمية إلى مبالغ مذهلة.
وكما يؤكد بحث الاحتياطي الفيدرالي فإن تقديرات تكاليف الحوادث السيبرانية تتراوح بين 1 إلى 10 في المئة من الناتج المحلي الإجمالي العالمي. وتمثل الزيادة بمقدار عشرين ضعفًا في الهجمات الإلكترونية المزيفة العميقة على مدى ثلاث سنوات بعدًا واحدًا فقط من التهديدات المتصاعدة. أصبحت التكتيكات الإجرامية أكثر تطوراً ومتاحة لجمهور أوسع.
يجب على البنوك تنفيذ استراتيجيات دفاعية متعمقة مع طبقات أمنية متعددة: أمن الشبكة، وأمن التطبيقات، وتشفير البيانات، وضوابط الوصول، والمراقبة المستمرة. وتفترض البنى عديمة الثقة وجود محاولات اختراق وتتحقق من كل طلب وصول بغض النظر عن مصدره.
تستخدم أنظمة الكشف عن الاحتيال الآن الذكاء الاصطناعي لتحديد الأنماط المشبوهة في الوقت الفعلي، وحظر المعاملات الاحتيالية قبل إتمامها. تعمل القياسات الحيوية السلوكية على تحليل أنماط الكتابة وحركات الفأرة والتعامل مع الجهاز لاكتشاف عمليات الاستيلاء على الحساب حتى عندما تكون بيانات الاعتماد صحيحة.
تراقب مراكز العمليات الأمنية التهديدات على مدار الساعة طوال أيام الأسبوع، وتجمع بين الكشف الآلي والخبرة البشرية للاستجابة للحوادث. تساعد مشاركة معلومات التهديدات عبر المؤسسات ومع جهات إنفاذ القانون على البقاء في طليعة ناقلات الهجمات الناشئة.
يضيف الامتثال التنظيمي بُعدًا أمنيًا آخر. تفرض لوائح حماية البيانات مثل اللائحة العامة لحماية البيانات متطلبات صارمة على كيفية جمع البنوك لمعلومات العملاء وتخزينها واستخدامها. وينطوي عدم الامتثال على غرامات هائلة وأضرار بالسمعة تتجاوز الأثر المالي المباشر.
دور الشراكة والتفكير في النظام الإيكولوجي
لا يمكن لأي بنك بناء كل شيء داخلياً. تعمل الشراكات الاستراتيجية على توسيع القدرات وتسريع التحول دون الحاجة إلى التكامل الرأسي الكامل.
تجلب شراكات التكنولوجيا المالية الابتكار والخبرة المتخصصة. تقدم معالجات الدفع، ومنصات الإقراض، وأدوات إدارة الثروات، ومزودو برمجيات الامتثال حلولاً مثبتة يمكن للبنوك دمجها بدلاً من بنائها من الصفر. تسمح هذه الشراكات للبنوك بتركيز مواردها على العوامل الأساسية التي تميزها مع الاستفادة من الخبرات الخارجية في الوظائف الأساسية.
توفر علاقات بائعي التكنولوجيا البنية التحتية والمنصات والتطبيقات. يقدم مقدمو الخدمات السحابية موارد الحوسبة والخدمات المُدارة. يقدم موردو الأنظمة المصرفية الأساسية قدرات معالجة المعاملات. توفر شركات الأمن السيبراني معلومات عن التهديدات والأدوات الدفاعية.
ولكن هنا يكمن التحدي: الاعتماد على الشركاء الخارجيين يخلق مخاطر. يمكن أن يؤدي فشل البائعين أو الخروقات الأمنية أو النزاعات الاستراتيجية إلى تعطيل عمليات البنك. إن الإدارة القوية للمورّدين، والحماية التعاقدية الواضحة، والخطط الاحتياطية تخفف من هذه المخاطر.
يتجاوز تفكير النظام الإيكولوجي الشراكات الثنائية إلى التعاون متعدد الأطراف. تتطلب اللوائح التنظيمية للخدمات المصرفية المفتوحة من البنوك مشاركة بيانات العملاء (بالموافقة) مع أطراف ثالثة من خلال واجهات برمجة التطبيقات. يؤدي ذلك إلى إنشاء أنظمة بيئية تتعاون فيها البنوك وشركات التكنولوجيا المالية والتجار والجهات الفاعلة الأخرى لتقديم تجارب متكاملة للعملاء.
الشروع في العمل: الخطوات العملية الأولى
من أين يجب أن تبدأ البنوك رحلة التحول؟ هذه الخطوات العملية تخلق الزخم مع بناء القدرات اللازمة للتغيير المستدام.
ابدأ بتقييم شامل للقدرات الحالية واحتياجات العملاء والموقع التنافسي. افهم ما هي الأنظمة القديمة التي تخلق معظم المعوقات، وأين يواجه العملاء أكبر قدر من الاحتكاك، وما الذي يقدمه المنافسون الذي يجذب الاهتمام.
تحديد رؤية واستراتيجية واضحة تتماشى مع أهداف العمل. كيف يبدو النجاح بعد ثلاث إلى خمس سنوات؟ ما هي شرائح العملاء الأكثر أهمية؟ ما هي القدرات التي تميز البنك؟ يجب أن توجه الاستراتيجية الاستثمارات التكنولوجية بدلاً من ترك التكنولوجيا تقود الاستراتيجية.
حدد المكاسب السريعة التي تحقق قيمة واضحة في غضون ستة إلى اثني عشر شهراً. يمكن أن تُظهر تحسينات تطبيقات الهاتف المحمول أو تطبيقات القروض المبسطة أو تعزيز الكشف عن الاحتيال فوائد التحول مع بناء الثقة والزخم المؤسسي.
بناء قدرات المنصة الأساسية التي تتيح الابتكار في المستقبل. يؤدي الترحيل إلى السحابة وتطوير واجهة برمجة التطبيقات وتوحيد البيانات والبنية التحتية الأمنية إلى إنشاء قاعدة لنشر الخدمات بسرعة في وقت لاحق. تتطلب هذه المبادرات الصبر لأن الفوائد تتحقق بمرور الوقت.
الاستثمار في الأفراد والثقافة إلى جانب التكنولوجيا. تشير برامج التدريب وإعادة الهيكلة التنظيمية والتواصل القيادي إلى أن التحول جدي ودائم، وليس مجرد مبادرة مؤقتة أخرى.
إنشاء هياكل حوكمة ومقاييس لتتبع التقدم المحرز. يتطلب التحول اهتمامًا تنفيذيًا مستدامًا ومساءلة واضحة وتصحيحًا منتظمًا للمسار بناءً على النتائج والظروف المتغيرة.
المضي قدماً في التحول الرقمي
لم يعد التحول الرقمي في الخدمات المصرفية أمرًا اختياريًا بعد الآن. فقد أدت توقعات العملاء والديناميكيات التنافسية والقدرات التكنولوجية والمتطلبات الأمنية إلى تغيير المشهد بشكل جذري. المؤسسات التقليدية التي تفشل في التكيف ستجد نفسها تخسر حصتها في السوق لصالح منافسين أكثر مرونة يفهمون أن الخدمات المصرفية الحديثة هي أعمال تكنولوجية تصادف أنها منظمة كخدمة مالية.
ولكن التحول الذي يتم بشكل صحيح يخلق قيمة هائلة. تُظهر أمثلة DBS وLloyds وANZ كيف يمكن أن يؤدي تبني التكنولوجيا الاستراتيجية والتغيير الثقافي والتصميم الذي يركز على العملاء إلى إعادة بناء البنوك للعصر الرقمي. لم تكتفِ هذه المؤسسات برقمنة العمليات الحالية، بل أعادت تصور كيفية إنشاء الخدمات المالية وتقديمها.
تتطلب هذه الرحلة التزامًا مستدامًا من القيادة، واستثمارًا كبيرًا، وصبرًا على الانتكاسات الحتمية، واستعدادًا لتغيير الثقافة المؤسسية بشكل جذري. توفر التكنولوجيا الأدوات، ولكن الاستراتيجية والأفراد وقدرات التنفيذ هي التي تحدد النجاح أو الفشل.
ابدأ برؤية واستراتيجية واضحة تتماشى مع أهداف العمل. بناء قدرات المنصة الأساسية التي تتيح الابتكار السريع. التركيز بلا هوادة على احتياجات العملاء بدلاً من التركيز على التكنولوجيا لمصلحتها الخاصة. الاستثمار في قدرات الموظفين والتغيير الثقافي. قياس التقدم عبر أبعاد متعددة. وحافظ على الأمن السيبراني القوي باعتباره الأساس الذي يقوم عليه كل شيء آخر.
يستمر التحول في الصناعة المصرفية في التسارع. فالذكاء الاصطناعي، والتمويل المدمج، وتوقعات العملاء المتطورة ستعيد تشكيل الخدمات المالية بطرق بدأنا للتو في فهمها. سوف تزدهر البنوك التي تبني أسساً رقمية قوية وتنمي ثقافات الابتكار المستمر. أما تلك التي تتعامل مع التحول على أنه مشروع لمرة واحدة بدلاً من أن يكون رحلة مستمرة فستعاني.
السؤال ليس ما إذا كان يجب متابعة التحول الرقمي أم لا. بل هل تقود التغيير أم تتفاعل مع المنافسين الذين تحركوا بشكل أسرع. ابدأ الرحلة اليوم، وقم ببناء البنك الذي سيختاره العملاء غداً.









