Korte samenvatting: Digitale transformatie in verzekeringen betekent een fundamentele verschuiving van legacy-systemen naar AI-gestuurde, cloud-gebaseerde platforms die de klantervaring verbeteren, de verwerking van claims automatiseren en datagestuurde risicobeoordeling mogelijk maken. Volgens recent onderzoek in de sector heeft 74% van de verzekeraars digitale transformatie in 2025 als prioriteit aangemerkt, waarbij 96% van de CEO's van verzekeraars erkent dat COVID-19 hun digitale initiatieven heeft versneld. Succesvolle implementatie vereist een strategische visie, robuust verandermanagement en organisatorische betrokkenheid om integratie-uitdagingen en complexe regelgeving te overwinnen.
De verzekeringsbranche is niet meer wat het geweest is. De tijd dat papieren formulieren en persoonlijke ontmoetingen elke transactie domineerden is voorbij. De verzekeraars van vandaag hebben te maken met toenemende druk vanuit verschillende richtingen: klanten die een naadloze digitale ervaring eisen, opkomende technologieën die de operationele capaciteiten veranderen en concurrentiebedreigingen van wendbare insurtech startups.
Maar digitale transformatie in verzekeringen is niet in de eerste plaats een technologische uitdaging. Het gaat fundamenteel om organisatorische verandering, strategische visie en mensen zover krijgen dat ze nieuwe manieren van werken omarmen. De technologie bestaat. De echte vraag is of verzekeringsmaatschappijen het succesvol kunnen implementeren.
In 2025 maakte 74% van de verzekeraars van digitale transformatie hun topprioriteit. Dat is niet verwonderlijk als je bedenkt dat 96% van de CEO's van verzekeraars meldt dat de pandemie hun digitaliseringsinspanningen heeft versneld. Het momentum is nog nooit zo sterk geweest.
Inzicht in digitale transformatie in de verzekeringssector
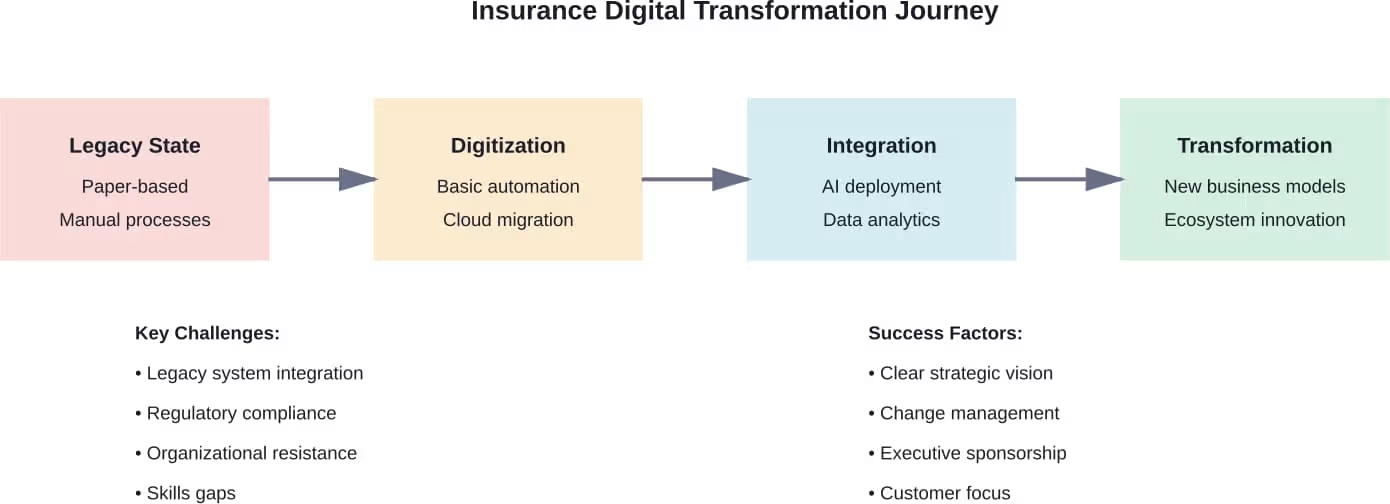
Digitale transformatie in verzekeringen gaat veel verder dan alleen het digitaliseren van bestaande processen. Het gaat om een uitgebreide herziening van kernproducten, klantenservicemodellen, operationele processen en volledige bedrijfsstrategieën.
Traditionele verzekeringsactiviteiten leunden zwaar op handmatige acceptatie, papieren verwerking van claims en persoonlijke interacties met klanten. De digitale transformatie vervangt deze oude benaderingen door cloud platforms, kunstmatige intelligentie, big data analytics en automatiseringstechnologieën die de manier waarop verzekeraars concurreren en waarde leveren fundamenteel veranderen.
Verwacht wordt dat AI en data-analyse alleen al de verzekeringsactiviteiten de komende drie jaar ingrijpend zullen veranderen. Maar de toepassing van technologie is slechts één onderdeel van een veel bredere organisatorische verschuiving.
Wat maakt Insurance Transformation anders?
Verzekeringsmaatschappijen hebben te maken met unieke beperkingen die digitale transformatie bemoeilijken. De eisen op het gebied van naleving van wet- en regelgeving verschillen aanzienlijk per jurisdictie, waardoor complexe implementatie-uitdagingen ontstaan. Bestaande systemen bevatten vaak tientallen jaren aan historische gegevens die niet zomaar kunnen worden weggegooid of gemigreerd.
Het academisch onderzoek naar visievorming bij verzekeringstransformatie onthult iets interessants: de bestemming van digitale transformatie wordt veel gemakkelijker als er een duidelijke visie wordt gecommuniceerd in de hele organisatie. Zonder strategische duidelijkheid versnipperen transformatie-initiatieven in losgekoppelde technologieprojecten die geen zinvolle bedrijfsresultaten opleveren.
Verzekeringsprocessen transformeren met LENGREO
Digitale transformatie in verzekeringen omvat het automatiseren van workflows, het verbeteren van customer journeys en het aanpassen aan veranderende marktverwachtingen. Tegelijkertijd hebben bedrijven een betrouwbare manier nodig om leads van hoge kwaliteit te genereren.
LENGREO ondersteunt verzekeringsmaatschappijen met marketingstrategieën gericht op leadgeneratie en omzetgroei.
De diensten omvatten:
- SEO en contentmarketing
- outreachcampagnes en het maken van afspraken
- betaalde acquisitie en campagnebeheer
- vraagontwikkeling en trechteroptimalisatie
Als je digitale transformatie wilt ondersteunen met een consistente groei van je pijplijn, gratis advies bij LENGREO.
AI en automatisering voeren de boventoon
Kunstmatige intelligentie heeft zich binnen de verzekeringssector ontwikkeld van experimentele technologie tot een mainstream operationeel hulpmiddel. Volgens de National Association of Insurance Commissioners (NAIC) meldt 84% van de zorgverzekeraars dat ze momenteel op de een of andere manier gebruikmaken van kunstmatige intelligentie en machine learning (AI/ML).
Het NAIC-onderzoeksrapport over kunstmatige intelligentie en machinaal leren (AI/ML), dat op 20 mei 2025 werd aangekondigd, onderzocht belangrijke gebieden zoals de mate waarin AI/ML wordt toegepast, de betrokkenheid van externe ontwikkelaars, de structuur van AI-bestuurskaders en hoe deze kaders aansluiten op de AI-principes en het Model Bulletin van de NAIC. Uit de bevindingen blijkt dat AI op grote schaal wordt toegepast in schadeafhandelings-, klantenservice- en acceptatieprocessen.
Transformatie van claimverwerking
Wereldwijde verzekeraars wenden zich steeds vaker tot digitale oplossingen om belangrijke uitdagingen bij het oplossen van claims aan te pakken. Volgens onderzoek van Gallagher Bassett hebben verstoringen in de toeleveringsketen, stijgende inflatie en geopolitieke spanningen het vermogen om claims efficiënt te verwerken bemoeilijkt.
Als antwoord op deze uitdagingen heeft een meerderheid (54%) van de verzekeraars zich gericht op het implementeren van digitale schadeafhandeling, wat het claimproces stroomlijnt en de afhankelijkheid van fysieke documentatie vermindert. AI-chatbots, data-analyseplatforms en geautomatiseerde besluitvormingstools verwerken nu routineclaims die voorheen uitgebreid handmatig beoordeeld moesten worden.
Orkaan Helene toonde zowel de omvang van de verzekeringsuitdagingen als het potentieel voor innovatie. De gebeurtenis werd geschat op $50 miljard, met naar schatting 95% aan onverzekerde verliezen, volgens Majesco. Deze rampzalige gebeurtenissen onderstrepen de dringende behoefte aan toegankelijkere, efficiëntere verzekeringsmodellen die mogelijk worden gemaakt door digitale transformatie.
Innovatie van klantervaring
Nieuwe digitale engagementmodellen trekken klanten aan en leren hen op een manier die traditionele verzekeringsmarketing nooit heeft gekund. Interactieve tools, gepersonaliseerde aanbevelingen en naadloze omnichannel ervaringen zijn basisverwachtingen geworden in plaats van onderscheidende factoren voor de concurrentie.
Klanten verwachten nu dat verzekeringsinteracties even gemakkelijk zijn als andere digitale diensten. Mobiele apps voor polisbeheer, onmiddellijke schade-updates, chatbotondersteuning voor routinevragen en AI-gestuurde polisaanbevelingen zijn nog maar het begin.
Strategische implementatie overwegingen
Technologiecapaciteiten zijn minder belangrijk dan implementatiestrategie. Verzekeringsmaatschappijen die zonder goede planning een digitale transformatie overhaasten, eindigen vaak met gefragmenteerde systemen, gefrustreerde medewerkers en teleurgestelde klanten.
| Implementatiefase | Belangrijkste activiteiten | Veelvoorkomende valkuilen |
|---|---|---|
| Beoordeling | Huidige mogelijkheden evalueren, hiaten identificeren, visie bepalen | Onderschatting van de complexiteit van legacysystemen |
| Planning | Routekaart ontwikkelen, middelen veiligstellen, bestuur instellen | Gebrek aan sponsoring door leidinggevenden |
| Piloot | Oplossingen testen, feedback verzamelen, benaderingen verfijnen | Kiezen voor een te ambitieuze pilot |
| Schalen | Organisatiebreed implementeren, veranderingen beheren, resultaten meten | Onvoldoende ondersteuning voor verandermanagement |
| Optimalisatie | Voortdurende verbetering, capaciteitsopbouw, innovatie | Te vroeg de overwinning uitroepen |
De rol van IT-sourcing
Volgens gesprekken tussen leidinggevenden van TCS en Swiss Re, gepubliceerd in MIT Sloan Management Review, speelt de IT-sourcingstrategie een cruciale rol in het succes van de digitale transformatie van verzekeraars. Het snel veranderende technologielandschap vereist van verzekeraars een zorgvuldige afweging tussen build-versus-buy beslissingen en partnerselectie.
Sommige functies zijn zinvol om intern te ontwikkelen, vooral als het gaat om bedrijfseigen gegevens of unieke concurrentievoordelen. Andere functies hebben baat bij gespecialiseerde oplossingen van derden die bewezen capaciteiten en voortdurende innovatie bieden.
Veranderingsbeheer als hoeksteen
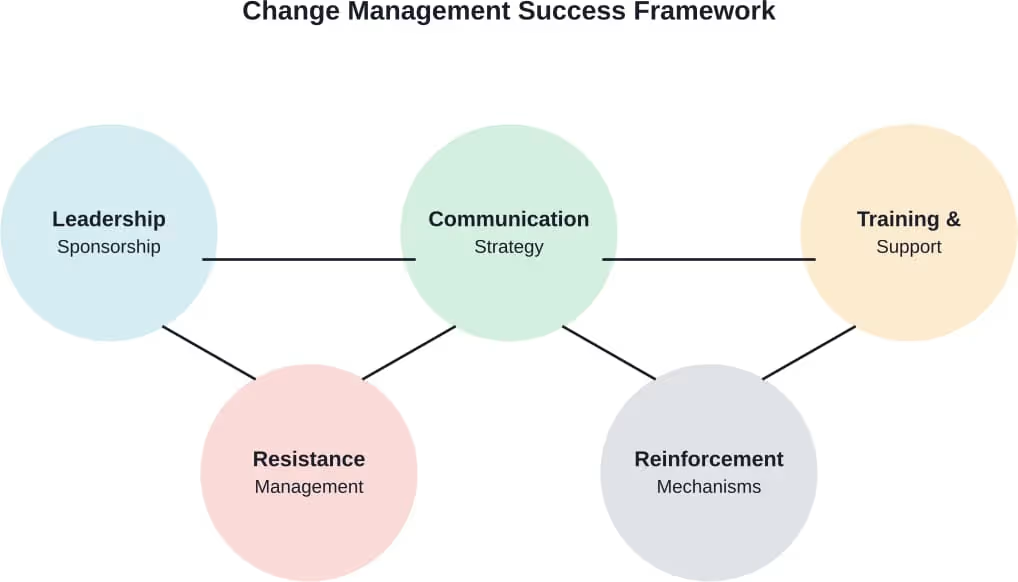
Dit is wat veel verzekeraars fout doen: ze behandelen digitale transformatie als een technologieproject, terwijl het eigenlijk een organisatorisch veranderingsinitiatief is waar toevallig technologie bij komt kijken.
Onderzoek toont consequent aan dat technologische implementaties mislukken, niet omdat de technologie niet werkt, maar omdat mensen zich verzetten tegen de invoering ervan. Medewerkers die gewend zijn aan bestaande processen zien nieuwe systemen als een bedreiging. Klanten die gewend zijn aan traditionele servicekanalen verzetten zich tegen de overstap naar digitale alternatieven.
Een succesvolle verzekeringstransformatie vereist gestructureerd veranderingsmanagement dat zowel de technische als de menselijke dimensie van de transformatie aanpakt. Duidelijke communicatie, adequate training, zichtbare steun van het leiderschap en mechanismen voor feedback dragen allemaal bij aan het succes van de invoering.
Opkomende technologietrends veranderen verzekeringen
Het risicolandschap zelf ondergaat dramatische veranderingen en wordt steeds complexer, frequenter en onvoorspelbaarder. Deze nieuwe realiteit vraagt om fundamentele verschuivingen in de manier waarop verzekeraars risicobeoordeling en -beheer benaderen, aldus Majesco's whitepaper over trends die verzekeringen in 2025 vormgeven.
De operationele verzekeringskosten stijgen, de groei blijft beperkt en de uitdagingen op het gebied van winstgevendheid zijn groter geworden. Deze problemen onderstrepen dat de huidige operationele modellen niet kunnen voldoen aan de toekomstige bedrijfsvereisten.
Migratie cloudplatform
Cloud computing biedt de basisinfrastructuur voor moderne verzekeringsactiviteiten. Schaalbaarheid, kostenefficiëntie en snelle implementatiemogelijkheden maken cloudplatforms essentieel voor verzekeraars die op zoek zijn naar operationele flexibiliteit.
Oude systemen op locatie kunnen niet op tegen de flexibiliteit die cloudomgevingen bieden. Productlanceringen die voorheen maanden voorbereiding van de infrastructuur vereisten, vinden nu plaats in enkele weken. De capaciteit wordt automatisch opgeschaald om schommelingen in het aantal aanvragen na grote evenementen op te vangen.
Gegevensanalyse en voorspellende modellen
Big data analytics verandert de manier waarop verzekeraars risico's begrijpen en prijzen. Telematicagegevens van verbonden voertuigen, IoT-sensoren in commercieel vastgoed en apparaten voor gezondheidsbewaking genereren een ongekend inzicht in risicofactoren.
Voorspellende modellen op basis van deze gegevens maken nauwkeurigere acceptatie, gepersonaliseerde prijsstelling en proactieve risicopreventie mogelijk. Verzekeraars kunnen potentiële claims identificeren voordat ze zich voordoen en ingrijpen met aanbevelingen of waarschuwingen.
Ecosysteeminnovatie en partnerschappen
Verzekeringen maken steeds meer deel uit van bredere digitale ecosystemen in plaats van op zichzelf staande producten. Verbonden ecosystemen die verzekeraars integreren met distributiepartners, dienstverleners en technologieplatforms creëren nieuwe waardeproposities.
Groepsverzekeraars hebben vooral baat bij ecosysteemstrategieën die werkgevers, werknemers, uitkeringsinstanties en zorgverleners met elkaar verbinden via uniforme digitale ervaringen.
Uitdagingen bij implementatie
Real talk: digitale transformatie in verzekeringen is moeilijk. De barrières zijn aanzienlijk en de risico's op mislukking zijn reëel.
Bestaande systemen bevatten tientallen jaren aan polisgegevens, schadehistorie en klantinformatie die niet zomaar kunnen worden weggegooid. Integratie tussen oude en nieuwe systemen creëert technische complexiteit die zorgvuldige architectuurplanning en deskundige implementatie vereist.
Regelgeving voegt nog een laag complexiteit toe. Verzekeringen blijven een van de strengst gereguleerde sectoren, met regels die aanzienlijk verschillen tussen staten en landen. Digitale oplossingen moeten de compliance behouden en tegelijkertijd innovatie leveren.
| Uitdaging Categorie | Specifieke kwesties | Matigingsstrategieën |
|---|---|---|
| Technisch | Integratie van legacysystemen, gegevenskwaliteit, beveiliging | API-first architectuur, data governance, zero-trust beveiliging |
| Organisatie | Weerstand tegen verandering, tekort aan vaardigheden, cultuur | Veranderingsmanagement, training, afstemming leiderschap |
| Regelgeving | Vereisten voor naleving, gegevensprivacy, rapportage | Compliance-by-design, regelmatige audits, wettelijk partnerschap |
| Financieel | Investeringsvereisten, ROI-onzekerheid, budgetbeperkingen | Gefaseerde implementatie, duidelijke metriek, validatie business case |
Lacunes in vaardigheden en capaciteiten
Verzekeringsmaatschappijen hebben hun personeelsbestand opgebouwd rond traditionele operationele modellen. Digitale transformatie vereist nieuwe capaciteiten op het gebied van datawetenschap, AI-ontwikkeling, cloudarchitectuur en digitaal productbeheer.
Het opbouwen van deze capaciteiten vereist een combinatie van het aannemen van personeel, het trainen van bestaande werknemers en het samenwerken met gespecialiseerde leveranciers. De concurrentie op het gebied van talent is hevig, vooral voor AI- en data science-expertise.
Vooruitkijken: De toekomst van verzekeringen
De huidige economische omstandigheden in de VS geven gemengde signalen voor verzekeringstransformatie. Ondanks sterke groeifactoren zoals investeringen in innovatie en federale dereguleringsinspanningen, vertroebelen uitdagingen als trends in misbruik van het rechtssysteem en onzekerheid over AI volgens de CEO van Chubb de vooruitzichten voor 2026.
Tariefbeleid, vooral gericht op materialen die essentieel zijn voor het herstellen van eigendommen na verzekerde gebeurtenissen, compliceert risicobeoordeling en voorspelling. Uitspraken van rechtbanken over dit beleid zullen bepalend zijn voor toekomstige operationele strategieën.
Maar het transformatietraject blijft duidelijk. Verzekeringen zullen blijven evolueren naar meer digitale, datagestuurde, klantgerichte modellen. De bedrijven die deze transitie met succes doorstaan, zullen aanzienlijke concurrentievoordelen behalen.
De governance van kunstmatige intelligentie zal volwassener worden naarmate de regelgevers duidelijkere kaders ontwikkelen en er best practices in de sector ontstaan. Privacyoverwegingen blijven van het grootste belang, waardoor verzekeraars een evenwicht moeten vinden tussen het gebruik van gegevens en de bescherming van klanten.
Het digitale ecosysteem van verzekeringen zal zich uitbreiden, waardoor nieuwe samenwerkingsmogelijkheden en bedrijfsmodellen ontstaan. Ingebedde verzekeringen - waarbij de dekking naadloos wordt geïntegreerd in andere aankopen en diensten - zijn slechts één voorbeeld van ecosysteeminnovatie.
Conclusie: De noodzaak tot actie
Digitale transformatie in verzekeringen heeft zich ontwikkeld van een optioneel strategisch initiatief tot een zakelijke noodzaak. Verwachtingen van klanten, concurrentiedruk, operationele uitdagingen en opkomende complexiteit van risico's vereisen allemaal fundamentele veranderingen in de manier waarop verzekeringsmaatschappijen werken.
De technologie bestaat. De business case is duidelijk. Wat succesvolle transformaties van mislukte initiatieven onderscheidt, is de uitvoering - een combinatie van strategische visie, robuust veranderingsmanagement, de juiste technologieselectie en duurzame betrokkenheid van de organisatie.
Verzekeraars die de transformatie uitstellen, lopen het risico op een concurrentienadeel omdat meer wendbare concurrenten en insurtech-disruptors marktaandeel veroveren. Maar overhaaste implementaties zonder goede planning creëren hun eigen problemen: gefragmenteerde systemen, gefrustreerde medewerkers en teleurgestelde klanten.
De weg voorwaarts vereist een evenwichtige aanpak die zowel de urgentie van de transformatie als de complexiteit van de uitvoering erkent. Begin met een duidelijke strategische visie. Investeer evenveel in veranderingsmanagement als in technologie. Bouw capaciteiten systematisch op. Meet resultaten nauwgezet. En zorg voor de organisatorische betrokkenheid die nodig is om de transformatie tot zinvolle bedrijfsresultaten te laten leiden.
De toekomst van verzekeringen is digitaal. De vraag is niet óf er getransformeerd moet worden, maar hoe snel en effectief bedrijven de reis kunnen maken.