


Kurze Zusammenfassung: Die digitale Transformation in der Versicherungsbranche stellt einen grundlegenden Wechsel von Altsystemen zu KI-gesteuerten, cloudbasierten Plattformen dar, die das Kundenerlebnis verbessern, die Schadenbearbeitung automatisieren und eine datengesteuerte Risikobewertung ermöglichen. Jüngsten Branchenumfragen zufolge haben 74% der Versicherer der digitalen Transformation im Jahr 2025 Priorität eingeräumt, wobei 96% der CEOs von Versicherungen bestätigen, dass COVID-19 ihre digitalen Initiativen beschleunigt hat. Eine erfolgreiche Umsetzung erfordert eine strategische Vision, ein solides Veränderungsmanagement und organisatorisches Engagement, um Integrationsherausforderungen und regulatorische Komplexität zu überwinden.
Die Versicherungsbranche ist nicht mehr das, was sie einmal war. Vorbei sind die Zeiten, in denen Papierformulare und persönliche Treffen jede Transaktion dominierten. Die Versicherer sehen sich heute einem zunehmenden Druck aus verschiedenen Richtungen ausgesetzt: Kunden, die nahtlose digitale Erlebnisse verlangen, neue Technologien, die die betrieblichen Möglichkeiten umgestalten, und Wettbewerbsbedrohungen durch agile Insurtech-Startups.
Aber die Sache ist die: Die digitale Transformation im Versicherungswesen ist nicht in erster Linie eine technologische Herausforderung. Es geht im Wesentlichen um organisatorische Veränderungen, strategische Visionen und darum, die Menschen dazu zu bringen, neue Arbeitsweisen anzunehmen. Die Technologie ist vorhanden. Die eigentliche Frage ist, ob Versicherungsunternehmen sie erfolgreich implementieren können.
Im Jahr 2025 haben 74% der Versicherer die digitale Transformation zu ihrer obersten Priorität erklärt. Das ist nicht überraschend, wenn man bedenkt, dass 96% der CEOs von Versicherungen berichten, dass die Pandemie ihre Digitalisierungsbemühungen beschleunigt hat. Die Dynamik war noch nie so groß wie heute.
Die digitale Transformation im Versicherungssektor verstehen
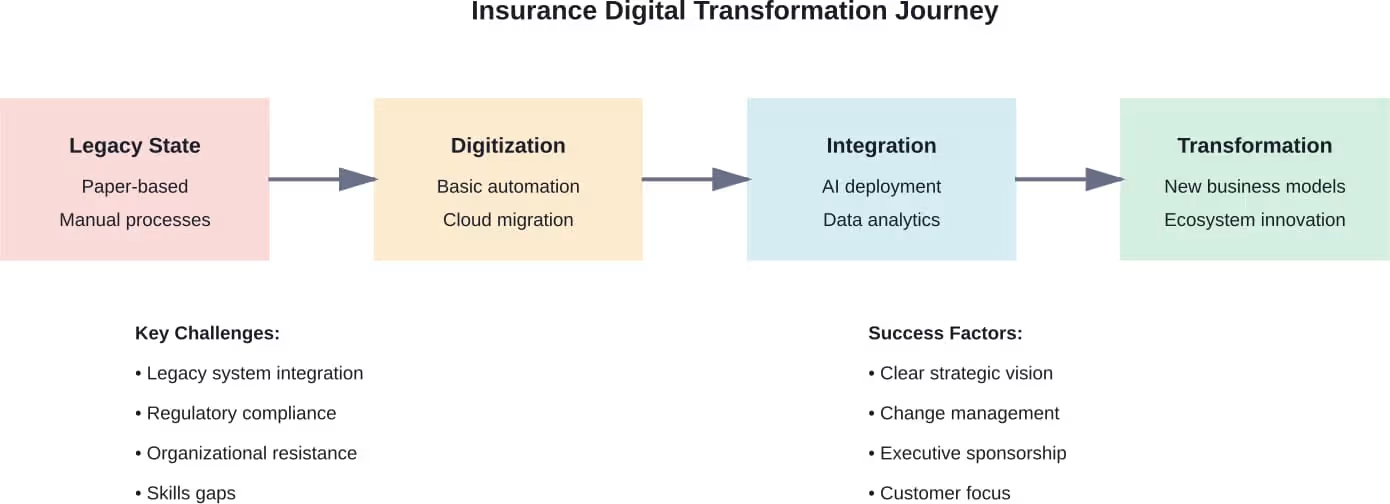
Die digitale Transformation im Versicherungswesen geht weit über die einfache Digitalisierung bestehender Prozesse hinaus. Sie bedeutet eine umfassende Neugestaltung von Kernprodukten, Kundendienstmodellen, Betriebsabläufen und ganzen Geschäftsstrategien.
Der traditionelle Versicherungsbetrieb stützte sich stark auf manuelles Underwriting, papierbasierte Schadenbearbeitung und persönliche Kundenkontakte. Die digitale Transformation ersetzt diese alten Ansätze durch Cloud-Plattformen, künstliche Intelligenz, Big-Data-Analysen und Automatisierungstechnologien, die die Art und Weise, wie Versicherer konkurrieren und Werte schaffen, grundlegend verändern.
Es wird erwartet, dass allein KI und Datenanalyse in den nächsten drei Jahren den Versicherungsbetrieb dramatisch umgestalten werden. Die Einführung von Technologien ist jedoch nur eine Komponente eines viel umfassenderen organisatorischen Wandels.
Was die Versicherungsumwandlung auszeichnet
Versicherungsunternehmen unterliegen besonderen Beschränkungen, die die digitale Transformation erschweren. Die Anforderungen an die Einhaltung gesetzlicher Vorschriften variieren von Land zu Land erheblich, was zu komplexen Herausforderungen bei der Implementierung führt. Altsysteme enthalten oft jahrzehntelange historische Daten, die nicht einfach aufgegeben oder leicht migriert werden können.
Die akademische Forschung über Visionen bei der Transformation von Versicherungen zeigt etwas Interessantes: Das Ziel der digitalen Transformation wird viel einfacher, wenn im gesamten Unternehmen eine klare Vision kommuniziert wird. Ohne strategische Klarheit zerfallen Transformationsinitiativen in unzusammenhängende Technologieprojekte, die keine sinnvollen Geschäftsergebnisse liefern.
Transformieren Sie Versicherungsprozesse mit LENGREO
Die digitale Transformation in der Versicherungsbranche beinhaltet die Automatisierung von Arbeitsabläufen, die Verbesserung der Customer Journey und die Anpassung an sich ändernde Markterwartungen. Gleichzeitig brauchen die Unternehmen eine zuverlässige Methode, um hochwertige Leads zu generieren.
LENGREO unterstützt Versicherungsunternehmen mit Marketingstrategien, die auf Lead-Generierung und Umsatzsteigerung ausgerichtet sind.
Die Dienstleistungen umfassen:
- SEO und Inhaltsmarketing
- Aufsuchende Kampagnen und Terminvereinbarungen
- Bezahlte Akquisition und Kampagnenmanagement
- Nachfragegenerierung und Trichteroptimierung
Wenn Sie die digitale Transformation mit beständigem Pipeline-Wachstum unterstützen wollen, Erhalten Sie eine kostenlose Beratung mit LENGREO.
KI und Automatisierung auf dem Vormarsch
Künstliche Intelligenz hat sich in der Versicherungsbranche von einer experimentellen Technologie zu einem gängigen operativen Instrument entwickelt. Nach Angaben der National Association of Insurance Commissioners (NAIC) geben 84% der Krankenversicherer an, dass sie derzeit in irgendeiner Form künstliche Intelligenz und maschinelles Lernen (AI/ML) einsetzen.
Der NAIC-Umfragebericht zu künstlicher Intelligenz und maschinellem Lernen (KI/ML), der am 20. Mai 2025 veröffentlicht wurde, untersuchte Schlüsselbereiche wie das Ausmaß der KI/ML-Einführung, die Beteiligung von Drittentwicklern, die Struktur von KI-Governance-Rahmenwerken und wie diese Rahmenwerke mit den KI-Prinzipien und dem Model Bulletin der NAIC übereinstimmen. Die Ergebnisse zeigen eine weit verbreitete Implementierung in den Bereichen Schadenregulierung, Kundenservice und Underwriting-Prozesse.
Transformation der Schadenbearbeitung
Globale Versicherer wenden sich zunehmend digitalen Lösungen zu, um die großen Herausforderungen bei der Schadenregulierung zu bewältigen. Unterbrechungen der Lieferkette, steigende Inflation und geopolitische Spannungen haben laut Gallagher Bassett die effiziente Bearbeitung von Schäden erschwert.
Als Reaktion auf diese Herausforderungen hat sich die Mehrheit (54%) der Versicherer auf die Implementierung einer digitalen Schadenbearbeitung konzentriert, die den Schadenprozess rationalisiert und die Abhängigkeit von physischen Unterlagen verringert. KI-Chatbots, Datenanalyseplattformen und automatisierte Entscheidungsfindungswerkzeuge bearbeiten nun Routineansprüche, die früher eine umfangreiche manuelle Prüfung erforderten.
Der Hurrikan Helene hat sowohl das Ausmaß der versicherungstechnischen Herausforderungen als auch das Potenzial für Innovationen aufgezeigt. Laut Majesco wurde der Schaden auf $50 Milliarden geschätzt, wobei schätzungsweise 95% an Schäden unversichert blieben. Diese katastrophalen Ereignisse verdeutlichen den dringenden Bedarf an zugänglicheren, effizienteren Versicherungsmodellen, die durch die digitale Transformation ermöglicht werden.
Innovation im Kundenerlebnis
Neue digitale Interaktionsmodelle sprechen Kunden auf eine Art und Weise an und informieren sie, wie es das traditionelle Versicherungsmarketing nie konnte. Interaktive Tools, personalisierte Empfehlungen und nahtlose Omnichannel-Erlebnisse sind zu grundlegenden Erwartungen geworden und nicht mehr als Wettbewerbsvorteil zu sehen.
Die Kunden erwarten heute, dass die Interaktion mit der Versicherung genauso komfortabel ist wie bei anderen digitalen Dienstleistungen. Mobile Apps für die Policenverwaltung, sofortige Updates für Schadensfälle, Chatbot-Support für Routinefragen und KI-gesteuerte Policenempfehlungen sind nur der Anfang.
Strategische Überlegungen zur Umsetzung
Technologische Fähigkeiten sind weniger wichtig als die Implementierungsstrategie. Versicherungsunternehmen, die sich ohne angemessene Planung in die digitale Transformation stürzen, enden oft mit fragmentierten Systemen, frustrierten Mitarbeitern und enttäuschten Kunden.
| Durchführungsphase | Wichtigste Aktivitäten | Häufige Fallstricke |
|---|---|---|
| Bewertung | Bewertung der aktuellen Fähigkeiten, Ermittlung von Lücken, Definition einer Vision | Unterschätzung der Komplexität von Altsystemen |
| Planung | Fahrplan entwickeln, Ressourcen sichern, Governance einrichten | Fehlendes Sponsoring durch die Geschäftsleitung |
| Piloten | Lösungen testen, Feedback einholen, Ansätze verfeinern | Wahl eines zu ehrgeizigen Pilotbereichs |
| Skalierung | Einsatz im gesamten Unternehmen, Verwaltung der Änderungen, Messung der Ergebnisse | Unzureichende Unterstützung des Änderungsmanagements |
| Optimierung | Kontinuierliche Verbesserung, Aufbau von Fähigkeiten, Innovation | Den Sieg zu früh verkünden |
Die Rolle des IT-Sourcing
Laut einem Gespräch zwischen Führungskräften von TCS und Swiss Re, das in der MIT Sloan Management Review veröffentlicht wurde, spielt die IT-Sourcing-Strategie eine entscheidende Rolle für den Erfolg der digitalen Transformation von Versicherungen. Die sich schnell verändernde Technologielandschaft erfordert von den Versicherern eine sorgfältige Abwägung von Build-versus-Buy-Entscheidungen und Partnerwahl.
Bei einigen Funktionen ist es sinnvoll, sie intern zu entwickeln, insbesondere bei solchen, die geschützte Daten oder einzigartige Wettbewerbsvorteile beinhalten. Andere Funktionen profitieren von spezialisierten Lösungen Dritter, die bewährte Fähigkeiten und kontinuierliche Innovation bieten.
Change Management als Eckpfeiler
Viele Versicherer machen einen Fehler: Sie behandeln die digitale Transformation als ein Technologieprojekt, obwohl es sich eigentlich um eine organisatorische Veränderungsinitiative handelt, die zufällig auch Technologie beinhaltet.
Untersuchungen zeigen immer wieder, dass Technologieeinführungen nicht deshalb scheitern, weil die Technologie nicht funktioniert, sondern weil die Menschen sich weigern, sie anzunehmen. Mitarbeiter, die mit den bestehenden Verfahren vertraut sind, sehen neue Systeme als Bedrohung an. Kunden, die an traditionelle Servicekanäle gewöhnt sind, weigern sich, zu digitalen Alternativen zu wechseln.
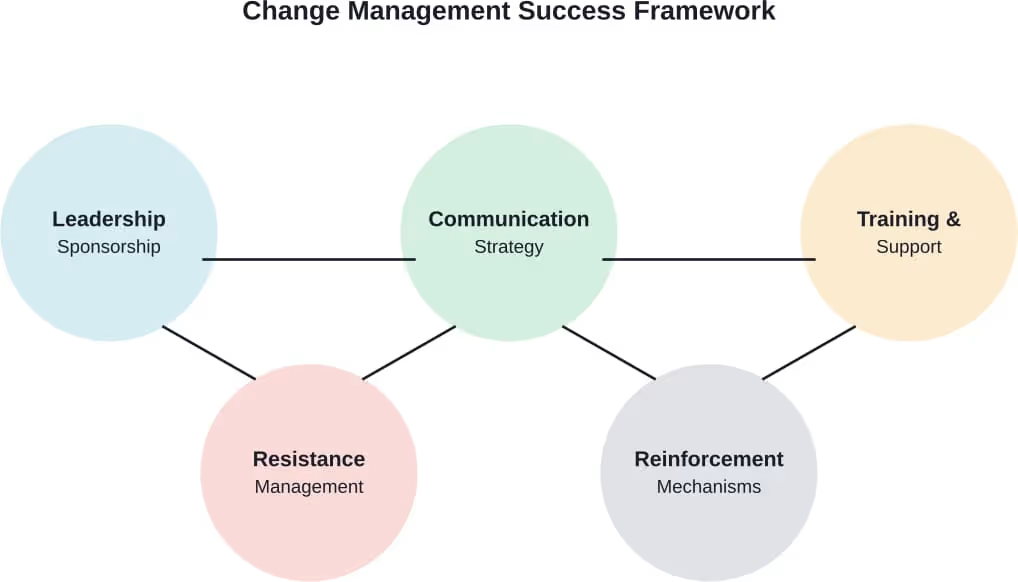
Eine erfolgreiche Umstellung des Versicherungswesens erfordert ein strukturiertes Änderungsmanagement, das sowohl die technische als auch die menschliche Dimension der Umstellung berücksichtigt. Klare Kommunikation, angemessene Schulungen, sichtbare Unterstützung durch die Führung und Mechanismen für Feedback tragen zum Erfolg der Umstellung bei.
Aufkommende Technologietrends, die das Versicherungswesen verändern
Die Risikolandschaft selbst befindet sich in einem dramatischen Wandel und wird immer komplexer, häufiger und unvorhersehbarer. Diese neue Realität erfordert grundlegende Veränderungen in der Art und Weise, wie Versicherer an die Risikobewertung und das Risikomanagement herangehen, so das Whitepaper von Majesco über Trends, die das Versicherungswesen im Jahr 2025 prägen werden.
Die Betriebskosten im Versicherungswesen steigen, das Wachstum bleibt begrenzt, und die Rentabilitätsprobleme haben sich verschärft. Diese Probleme unterstreichen, dass die derzeitigen Betriebsmodelle den künftigen Geschäftsanforderungen nicht standhalten können.
Cloud-Plattform-Migration
Cloud Computing bietet die grundlegende Infrastruktur für den modernen Versicherungsbetrieb. Skalierbarkeit, Kosteneffizienz und schnelle Einsatzmöglichkeiten machen Cloud-Plattformen für Versicherer, die operative Agilität anstreben, unverzichtbar.
Ältere Systeme vor Ort können nicht mit der Flexibilität von Cloud-Umgebungen mithalten. Produkteinführungen, die früher monatelange Vorbereitungen für die Infrastruktur erforderten, können jetzt in wenigen Wochen erfolgen. Die Kapazität wird automatisch skaliert, um Auslastungsspitzen nach großen Ereignissen zu bewältigen.
Datenanalyse und prädiktive Modellierung
Big-Data-Analytik verändert die Art und Weise, wie Versicherer Risiken verstehen und bewerten. Telematikdaten aus vernetzten Fahrzeugen, IoT-Sensoren in Gewerbeimmobilien und Gesundheitsüberwachungsgeräte schaffen einen nie dagewesenen Einblick in Risikofaktoren.
Auf diesen Daten aufbauende Prognosemodelle ermöglichen ein genaueres Underwriting, eine personalisierte Preisgestaltung und eine proaktive Risikoprävention. Versicherer können potenzielle Schäden erkennen, bevor sie eintreten, und mit Empfehlungen oder Warnungen eingreifen.
Ökosystem-Innovation und Partnerschaften
Versicherungen werden zunehmend als Teil umfassenderer digitaler Ökosysteme und nicht als eigenständige Produkte betrieben. Vernetzte Ökosysteme, die Versicherer mit Vertriebspartnern, Dienstleistern und Technologieplattformen verbinden, schaffen neue Wertangebote.
Gruppenversicherer profitieren besonders von Ökosystemstrategien, die Arbeitgeber, Arbeitnehmer, Leistungsverwalter und Gesundheitsdienstleister durch einheitliche digitale Erfahrungen verbinden.
Herausforderungen bei der Implementierung meistern
Hand aufs Herz: Der digitale Wandel im Versicherungswesen ist schwierig. Die Hürden sind hoch und die Risiken eines Scheiterns sind real.
Altsysteme enthalten jahrzehntelange Versicherungsdaten, Schadensverläufe und Kundeninformationen, die nicht einfach weggeworfen werden können. Die Integration zwischen alten und neuen Systemen führt zu einer technischen Komplexität, die eine sorgfältige Planung der Architektur und eine fachkundige Implementierung erfordert.
Regulatorische Anforderungen machen die Sache noch komplexer. Das Versicherungswesen ist nach wie vor eine der am stärksten regulierten Branchen, wobei die Vorschriften in den einzelnen Staaten und Ländern sehr unterschiedlich sind. Digitale Lösungen müssen die Vorschriften einhalten und gleichzeitig Innovation bieten.
| Kategorie Herausforderung | Spezifische Fragen | Strategien zur Schadensbegrenzung |
|---|---|---|
| Technisch | Integration von Altsystemen, Datenqualität, Sicherheit | API-first-Architektur, Data Governance, Zero-Trust-Sicherheit |
| Organisatorisches | Widerstand gegen Veränderungen, Qualifikationsdefizite, Kultur | Veränderungsmanagement, Schulung, Ausrichtung der Führung |
| Gesetzliche Bestimmungen | Compliance-Anforderungen, Datenschutz, Berichterstattung | Compliance-by-Design, regelmäßige Audits, rechtliche Partnerschaft |
| Finanzen | Investitionsbedarf, ROI-Unsicherheit, Budgetbeschränkungen | Schrittweise Umsetzung, klare Messgrößen, Validierung des Geschäftsmodells |
Qualifikations- und Fähigkeitslücken
Versicherungsunternehmen haben ihre Belegschaften auf traditionelle Betriebsmodelle ausgerichtet. Die digitale Transformation erfordert neue Fähigkeiten in den Bereichen Data Science, KI-Entwicklung, Cloud-Architektur und digitales Produktmanagement.
Der Aufbau dieser Fähigkeiten erfordert eine Kombination aus Neueinstellungen, Schulungen bestehender Mitarbeiter und Partnerschaften mit spezialisierten Anbietern. Der Wettbewerb um Talente ist hart, insbesondere um KI- und Data-Science-Fachwissen.
Blick in die Zukunft: Die Zukunft der Versicherung
Die aktuellen wirtschaftlichen Bedingungen in den USA geben gemischte Signale für die Transformation der Versicherungsbranche. Trotz starker Wachstumstreiber wie Innovationsinvestitionen und Deregulierungsbestrebungen auf Bundesebene trüben laut dem CEO von Chubb die Herausforderungen durch Missbrauchstrends im Rechtssystem und die Ungewissheit über künstliche Intelligenz die Aussichten für 2026.
Tarifpolitiken, insbesondere solche, die auf Materialien abzielen, die für die Reparatur von Immobilien nach Versicherungsfällen unerlässlich sind, erschweren die Risikobewertung und -vorhersage. Gerichtsurteile zu diesen Politiken werden künftige operative Strategien prägen.
Aber die Richtung des Wandels bleibt klar. Die Versicherung wird sich weiter in Richtung digitaler, datengesteuerter und kundenorientierter Modelle entwickeln. Die Unternehmen, die diesen Wandel erfolgreich meistern, werden erhebliche Wettbewerbsvorteile erlangen.
Die Governance im Bereich der künstlichen Intelligenz wird reifen, da die Aufsichtsbehörden klarere Rahmenbedingungen entwickeln und bewährte Verfahren der Branche entstehen. Datenschutzerwägungen werden weiterhin im Vordergrund stehen, so dass die Versicherer ein Gleichgewicht zwischen Datennutzung und Kundenschutz herstellen müssen.
Das digitale Versicherungsökosystem wird sich ausweiten und neue Partnerschaftsmöglichkeiten und Geschäftsmodelle schaffen. Eingebettete Versicherungen - bei denen der Versicherungsschutz nahtlos in andere Käufe und Dienstleistungen integriert wird - sind nur ein Beispiel für ein innovatives Ökosystem.
Schlussfolgerung: Der Imperativ zum Handeln
Die digitale Transformation in der Versicherungsbranche ist nicht mehr nur eine optionale strategische Initiative, sondern ein geschäftlicher Imperativ. Kundenerwartungen, Wettbewerbsdruck, betriebliche Herausforderungen und neue Risikokomplexitäten erfordern grundlegende Veränderungen in der Arbeitsweise von Versicherungsunternehmen.
Die Technologie ist vorhanden. Der Business Case ist klar. Was erfolgreiche Transformationen von gescheiterten Initiativen unterscheidet, ist die Umsetzung - die Kombination aus strategischer Vision, robustem Änderungsmanagement, geeigneter Technologieauswahl und nachhaltigem Engagement der Organisation.
Versicherer, die die Transformation hinauszögern, riskieren Wettbewerbsnachteile, da agilere Konkurrenten und disruptive Insurtechs Marktanteile erobern. Aber überstürzte Implementierungen ohne angemessene Planung schaffen ihre eigenen Probleme: fragmentierte Systeme, frustrierte Mitarbeiter und enttäuschte Kunden.
Der Weg nach vorn erfordert ausgewogene Ansätze, die sowohl die Dringlichkeit der Umgestaltung als auch die Komplexität der Umsetzung berücksichtigen. Beginnen Sie mit einer klaren strategischen Vision. Investieren Sie in das Veränderungsmanagement ebenso viel wie in die Technologie. Systematischer Aufbau von Fähigkeiten. Messen Sie die Ergebnisse rigoros. Und halten Sie das organisatorische Engagement aufrecht, das erforderlich ist, um die Umstrukturierung zu sinnvollen Geschäftsergebnissen zu führen.
Die Zukunft der Versicherung ist digital. Die Frage ist nicht, ob sie sich transformieren soll, sondern wie schnell und effektiv die Unternehmen diesen Weg beschreiten können.









