


ملخص سريع: يمثل التحول الرقمي في مجال التأمين تحولاً جوهرياً من الأنظمة القديمة إلى منصات قائمة على السحابة تعتمد على الذكاء الاصطناعي وتعزز تجربة العملاء، وتؤتمت معالجة المطالبات، وتتيح تقييم المخاطر المستند إلى البيانات. ووفقًا لاستطلاعات الرأي الأخيرة في هذا المجال، فإن 741% من شركات التأمين أعطت الأولوية للتحول الرقمي في عام 2025، حيث أقر 961% من الرؤساء التنفيذيين في قطاع التأمين بأن جائحة كوفيد-19 سرّعت من مبادراتهم الرقمية. يتطلب التنفيذ الناجح رؤية استراتيجية، وإدارة تغيير قوية، والتزاماً تنظيمياً للتغلب على تحديات التكامل والتعقيدات التنظيمية.
لم تعد صناعة التأمين كما كانت في السابق. لقد ولّت تلك الأيام التي كانت تهيمن فيها النماذج الورقية والاجتماعات المباشرة وجهاً لوجه على كل معاملة. تواجه شركات التأمين اليوم ضغوطًا متزايدة من اتجاهات متعددة: العملاء الذين يطالبون بتجارب رقمية سلسة، والتقنيات الناشئة التي تعيد تشكيل القدرات التشغيلية، والتهديدات التنافسية من الشركات الناشئة في مجال تكنولوجيا التأمين الرشيقة.
ولكن إليك الأمر - التحول الرقمي في مجال التأمين ليس تحدياً تكنولوجياً في المقام الأول. إنه يتعلق بشكل أساسي بالتغيير التنظيمي، والرؤية الاستراتيجية، وجعل الناس يتبنون طرقاً جديدة للعمل. التكنولوجيا موجودة. السؤال الحقيقي هو ما إذا كانت شركات التأمين قادرة على تطبيقها بنجاح.
في عام 2025، وضعت 74% من شركات التأمين التحول الرقمي على رأس أولوياتها. وهذا ليس مفاجئاً عندما تضع في اعتبارك أن 96% من الرؤساء التنفيذيين لشركات التأمين أفادوا بأن الجائحة سرّعت من جهودهم في مجال الرقمنة. لم يكن الزخم أقوى من أي وقت مضى.
فهم التحول الرقمي في قطاع التأمين
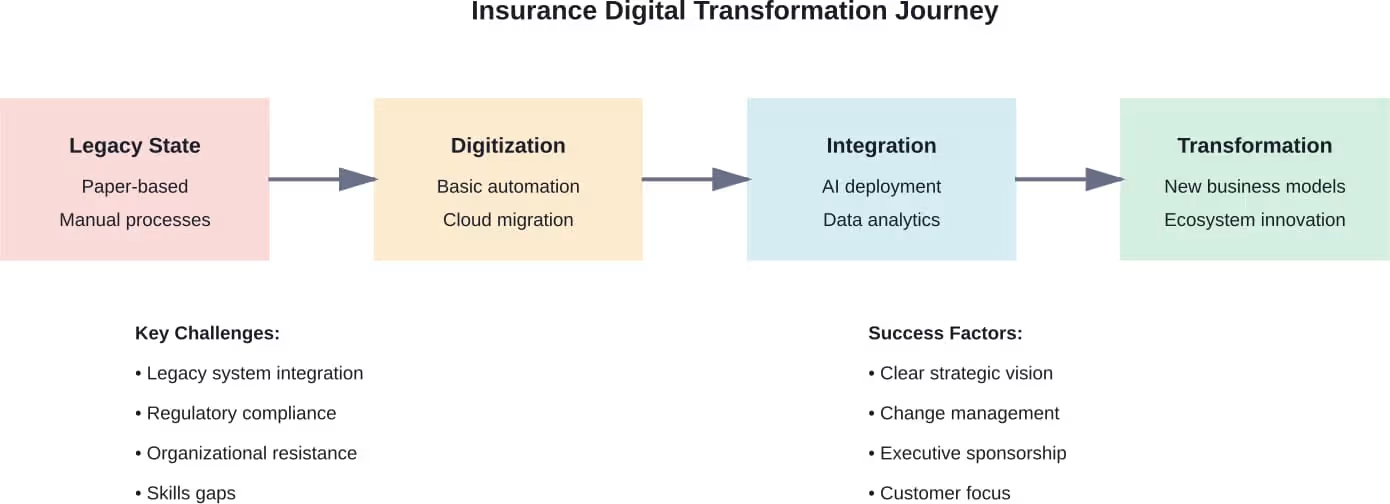
يمتد التحول الرقمي في التأمين إلى ما هو أبعد من مجرد رقمنة العمليات الحالية. فهو يمثل إعادة تصور شامل للمنتجات الأساسية، ونماذج خدمة العملاء، والعمليات التشغيلية، واستراتيجيات الأعمال بأكملها.
اعتمدت عمليات التأمين التقليدية بشكل كبير على الاكتتاب اليدوي ومعالجة المطالبات الورقية والتفاعلات الشخصية مع العملاء. تستبدل رحلة التحول الرقمي هذه الأساليب القديمة بالمنصات السحابية والذكاء الاصطناعي وتحليلات البيانات الضخمة وتقنيات الأتمتة التي تغير بشكل أساسي كيفية تنافس شركات التأمين وتقديم القيمة.
على مدى السنوات الثلاث المقبلة، من المتوقع أن يؤدي الذكاء الاصطناعي وتحليلات البيانات وحدها إلى إعادة تشكيل عمليات التأمين بشكل كبير. ولكن اعتماد التكنولوجيا لا يمثل سوى عنصر واحد فقط من التحول التنظيمي الأوسع نطاقاً.
ما الذي يجعل تحوّل التأمين مختلفاً
تعمل شركات التأمين في ظل قيود فريدة من نوعها تعقّد جهود التحول الرقمي. تختلف متطلبات الامتثال التنظيمي بشكل كبير عبر الولايات القضائية، مما يخلق تحديات تنفيذ معقدة. غالبًا ما تحتوي الأنظمة القديمة على عقود من البيانات التاريخية التي لا يمكن التخلي عنها أو ترحيلها بسهولة.
يكشف البحث الأكاديمي حول الرؤية في التحول في مجال التأمين عن شيء مثير للاهتمام: تصبح وجهة التحول الرقمي أسهل بكثير عندما يتم توصيل رؤية واضحة في جميع أنحاء المؤسسة. فبدون الوضوح الاستراتيجي، تتجزأ مبادرات التحول إلى مشاريع تكنولوجية غير مترابطة تفشل في تحقيق نتائج ذات مغزى للأعمال.
تحويل عمليات التأمين باستخدام LENGREO
يتضمن التحول الرقمي في مجال التأمين أتمتة سير العمل وتحسين رحلات العملاء والتكيف مع توقعات السوق المتغيرة. وفي الوقت نفسه، تحتاج الشركات إلى طريقة موثوقة لتوليد عملاء محتملين ذوي جودة عالية.
لينغريو دعم شركات التأمين باستراتيجيات تسويقية تركز على توليد العملاء المحتملين وزيادة الإيرادات.
تشمل الخدمات ما يلي:
- تحسين محركات البحث وتسويق المحتوى
- حملات التوعية وتحديد المواعيد
- الاستحواذ المدفوع وإدارة الحملات المدفوعة
- توليد الطلب وتحسين مسار التحويل
إذا كنت ترغب في دعم التحول الرقمي مع نمو متسق في خطوط الأنابيب, احصل على استشارة مجانية مع LENGREO.
قيادة الذكاء الاصطناعي والأتمتة
لقد انتقل الذكاء الاصطناعي من تكنولوجيا تجريبية إلى أداة تشغيلية سائدة في صناعة التأمين. فوفقًا للرابطة الوطنية لمفوضي التأمين (NAIC)، أفادت 84% من شركات التأمين الصحي أنها تستخدم حاليًا الذكاء الاصطناعي والتعلم الآلي (AI/ML) في بعض القدرات.
استكشف تقرير استبيان الذكاء الاصطناعي والتعلم الآلي (الذكاء الاصطناعي/التعلم الآلي) الصادر عن شركة التأمين الوطنية للتأمين التكافلي (NAIC)، الذي أُعلن عنه في 20 مايو 2025، مجالات رئيسية بما في ذلك مدى اعتماد الذكاء الاصطناعي/التعلم الآلي، ومشاركة مطوري الطرف الثالث، وهيكل أطر حوكمة الذكاء الاصطناعي، وكيفية توافق هذه الأطر مع مبادئ الذكاء الاصطناعي ونشرة نموذجية شركة التأمين الوطنية للتأمين التكافلي. تكشف النتائج عن تطبيق واسع النطاق عبر عمليات تسوية المطالبات وخدمة العملاء والاكتتاب.
التحول في معالجة المطالبات
تلجأ شركات التأمين العالمية بشكل متزايد إلى الحلول الرقمية لمعالجة التحديات الكبيرة التي تواجهها في تسوية المطالبات. أدت اضطرابات سلسلة التوريد، وارتفاع التضخم، والتوترات الجيوسياسية إلى تعقيد القدرة على معالجة المطالبات بكفاءة، وفقًا لأبحاث غالاغر باسيت.
واستجابةً لهذه التحديات، ركزت غالبية شركات التأمين (54%) على تنفيذ معالجة المطالبات الرقمية، مما يبسط عملية المطالبات ويقلل من الاعتماد على الوثائق المادية. تتعامل الآن روبوتات الدردشة الآلية ومنصات تحليل البيانات وأدوات اتخاذ القرار الآلية مع المطالبات الروتينية التي كانت تتطلب في السابق مراجعة يدوية مكثفة.
أظهر إعصار هيلين حجم تحديات التأمين وإمكانات الابتكار على حد سواء. قُدِّر حجم الخسائر الناجمة عن هذا الحدث بـ $50 مليار دولار، مع خسائر تقدر بـ 951T3T من الخسائر غير المؤمنة، وفقًا لما ذكرته شركة ماجيسكو. تسلط هذه الأحداث الكارثية الضوء على الحاجة الملحة إلى نماذج تأمين أكثر سهولة وفعالية يمكن الوصول إليها من خلال التحول الرقمي.
الابتكار في تجربة العملاء
تعمل نماذج المشاركة الرقمية الجديدة على جذب العملاء وتثقيفهم بطرق لم يكن بإمكان التسويق التقليدي للتأمين أن يجذبهم بها. لقد أصبحت الأدوات التفاعلية والتوصيات الشخصية والتجارب السلسة متعددة القنوات توقعات أساسية بدلاً من أن تكون عوامل تمييز تنافسية.
يتوقع العملاء الآن أن تضاهي تفاعلات التأمين الراحة التي يختبرونها مع الخدمات الرقمية الأخرى. وتمثل تطبيقات الأجهزة المحمولة لإدارة بوليصة التأمين، والتحديثات الفورية للمطالبات، ودعم روبوتات الدردشة للأسئلة الروتينية، وتوصيات البوليصة القائمة على الذكاء الاصطناعي مجرد نقطة البداية.
اعتبارات التنفيذ الاستراتيجي
قدرات التكنولوجيا أقل أهمية من استراتيجية التنفيذ. فشركات التأمين التي تتسرع في التحول الرقمي دون تخطيط مناسب غالبًا ما ينتهي بها الأمر بأنظمة مجزأة وموظفين محبطين وعملاء محبطين.
| مرحلة التنفيذ | الأنشطة الرئيسية | المزالق الشائعة |
|---|---|---|
| التقييم | تقييم القدرات الحالية، وتحديد الثغرات، وتحديد الرؤية | التقليل من تعقيد النظام القديم |
| التخطيط | وضع خارطة طريق، وتأمين الموارد، وإنشاء الحوكمة | عدم وجود رعاية تنفيذية |
| طيّار | اختبر الحلول، واجمع الملاحظات، ونقح الأساليب | اختيار نطاق تجريبي مفرط الطموح |
| التحجيم | النشر عبر المؤسسة، وإدارة التغيير، وقياس النتائج | عدم كفاية دعم إدارة التغيير |
| تحسين | التحسين المستمر، وبناء القدرات، والابتكار | إعلان النصر مبكراً جداً |
دور مصادر تكنولوجيا المعلومات
وفقاً للمناقشات التي دارت بين المديرين التنفيذيين من شركة TCS وشركة Swiss Re والتي نُشرت في مجلة MIT Sloan Management Review، تلعب استراتيجية توريد تكنولوجيا المعلومات دوراً حاسماً في نجاح التحول الرقمي في مجال التأمين. يتطلب المشهد التكنولوجي سريع التغير من شركات التأمين أن توازن بعناية بين قرارات البناء مقابل الشراء واختيار الشركاء.
بعض القدرات من المنطقي تطويرها داخلياً، لا سيما تلك التي تنطوي على بيانات الملكية أو المزايا التنافسية الفريدة. وتستفيد وظائف أخرى من حلول الطرف الثالث المتخصصة التي تجلب قدرات مثبتة وابتكارات مستمرة.
إدارة التغيير كحجر الزاوية
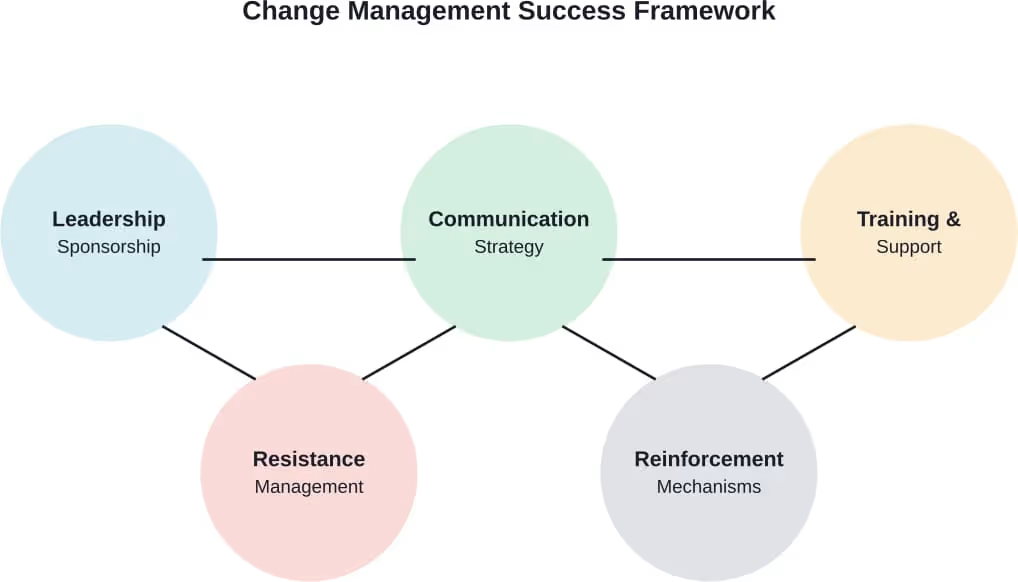
إليك ما يخطئ فيه العديد من شركات التأمين: فهم يتعاملون مع التحول الرقمي على أنه مشروع تكنولوجي في حين أنه في الواقع مبادرة تغيير تنظيمي تصادف أنها تتضمن التكنولوجيا.
تظهر الأبحاث باستمرار أن تطبيقات التكنولوجيا تفشل ليس لأن التكنولوجيا لا تعمل، ولكن لأن الناس يقاومون تبنيها. فالموظفون المرتاحون للعمليات الحالية يرون في الأنظمة الجديدة تهديداً لهم. العملاء الذين اعتادوا على قنوات الخدمة التقليدية يقاومون التحول إلى البدائل الرقمية.
يتطلب التحول الناجح في التأمين إدارة التغيير المنظم الذي يعالج الأبعاد التقنية والبشرية للتحول. ويساهم التواصل الواضح، والتدريب الكافي، والدعم القيادي الواضح، وآليات التغذية الراجعة في نجاح عملية التبني.
اتجاهات التكنولوجيا الناشئة التي تعيد تشكيل التأمين
يشهد مشهد المخاطر في حد ذاته تحولاً جذرياً، حيث أصبح أكثر تعقيداً وتواتراً ولا يمكن التنبؤ به. ويتطلب هذا الواقع الجديد تحولات جوهرية في كيفية تعامل شركات التأمين مع تقييم المخاطر وإدارتها، وفقًا للورقة البيضاء التي أصدرتها شركة ماجيسكو حول الاتجاهات التي ستشكل التأمين في عام 2025.
إن التكاليف التشغيلية للتأمين آخذة في الارتفاع، ولا يزال النمو محدوداً، وأصبحت تحديات الربحية أكثر وضوحاً. وتؤكد هذه القضايا على أن النماذج التشغيلية الحالية لا يمكن أن تحافظ على متطلبات العمل في المستقبل.
ترحيل المنصة السحابية
توفر الحوسبة السحابية البنية التحتية الأساسية لعمليات التأمين الحديثة. إن قابلية التوسع وفعالية التكلفة وقدرات النشر السريع تجعل المنصات السحابية ضرورية لشركات التأمين التي تسعى إلى تحقيق المرونة التشغيلية.
لا يمكن للأنظمة المحلية القديمة أن تضاهي المرونة التي توفرها البيئات السحابية. عمليات إطلاق المنتجات التي كانت تتطلب في السابق شهوراً من الإعداد للبنية التحتية أصبحت الآن تتم في غضون أسابيع. تتوسع السعة تلقائياً للتعامل مع الزيادات المفاجئة في المطالبات بعد الأحداث الكبرى.
تحليلات البيانات والنمذجة التنبؤية
تعمل تحليلات البيانات الضخمة على تغيير طريقة فهم شركات التأمين للمخاطر وتسعيرها. تولد بيانات التليماتية من المركبات المتصلة، وأجهزة استشعار إنترنت الأشياء في العقارات التجارية، وأجهزة المراقبة الصحية رؤية غير مسبوقة لعوامل الخطر.
وتتيح النماذج التنبؤية المبنية على هذه البيانات إمكانية الاكتتاب بشكل أكثر دقة والتسعير المخصص والوقاية الاستباقية من المخاطر. يمكن لشركات التأمين تحديد المطالبات المحتملة قبل حدوثها والتدخل بتوصيات أو تنبيهات.
ابتكار النظام الإيكولوجي والشراكات
يعمل التأمين بشكل متزايد كجزء من منظومات رقمية أوسع نطاقاً بدلاً من المنتجات المستقلة. تخلق النظم الإيكولوجية المتصلة التي تدمج شركات التأمين مع شركاء التوزيع ومقدمي الخدمات ومنصات التكنولوجيا عروض قيمة جديدة.
تستفيد شركات التأمين الجماعي بشكل خاص من استراتيجيات النظام الإيكولوجي التي تربط بين أصحاب العمل والموظفين ومسؤولي المزايا ومقدمي الرعاية الصحية من خلال تجارب رقمية موحدة.
التغلب على تحديات التنفيذ
حديث حقيقي: التحول الرقمي في مجال التأمين أمر صعب. فالحواجز كبيرة ومخاطر الفشل حقيقية.
تحتوي الأنظمة القديمة على عقود من بيانات البوليصة وسجل المطالبات ومعلومات العملاء التي لا يمكن التخلص منها ببساطة. يخلق التكامل بين الأنظمة القديمة والجديدة تعقيداً تقنياً يتطلب تخطيطاً هندسياً دقيقاً وتنفيذاً ماهراً.
تضيف المتطلبات التنظيمية طبقة أخرى من التعقيد. لا يزال التأمين أحد أكثر الصناعات تنظيمًا، حيث تختلف القواعد بشكل كبير بين الولايات والبلدان. يجب أن تحافظ الحلول الرقمية على الامتثال مع تقديم الابتكار في الوقت نفسه.
| فئة التحدي | قضايا محددة | استراتيجيات التخفيف من المخاطر |
|---|---|---|
| التقنية | تكامل النظام القديم، وجودة البيانات، والأمان | البنية القائمة على واجهة برمجة التطبيقات أولاً، وحوكمة البيانات، وأمن انعدام الثقة |
| التنظيمي | مقاومة التغيير، والثغرات في المهارات، والثقافة | إدارة التغيير، والتدريب، ومواءمة القيادة |
| تنظيمي | متطلبات الامتثال، وخصوصية البيانات، وإعداد التقارير | الامتثال حسب التصميم، وعمليات التدقيق المنتظمة، والشراكة القانونية |
| الشؤون المالية | متطلبات الاستثمار، وعدم التأكد من عائد الاستثمار، وقيود الميزانية | التنفيذ على مراحل، ومقاييس واضحة، والتحقق من صحة حالة العمل |
ثغرات المهارات والقدرات
قامت شركات التأمين ببناء قواها العاملة حول النماذج التشغيلية التقليدية. يتطلب التحول الرقمي قدرات جديدة في علوم البيانات، وتطوير الذكاء الاصطناعي، والبنية السحابية، وإدارة المنتجات الرقمية.
ويتطلب بناء هذه القدرات مزيجاً من التوظيف، وتدريب الموظفين الحاليين، والشراكة مع مقدمي الخدمات المتخصصين. إن المنافسة على المواهب شرسة، لا سيما في مجال الذكاء الاصطناعي وعلوم البيانات.
استشراف المستقبل: مستقبل التأمين
تُقدم الظروف الاقتصادية الحالية في الولايات المتحدة إشارات متباينة للتحول في قطاع التأمين. على الرغم من محفزات النمو القوية مثل الاستثمارات في الابتكار وجهود إلغاء القيود الفيدرالية، إلا أن التحديات الناجمة عن اتجاهات إساءة استخدام النظام القانوني وعدم اليقين بشأن الذكاء الاصطناعي تلقي بظلالها على توقعات عام 2026 وفقًا للرئيس التنفيذي لشركة Chubb.
إن سياسات التعريفات، لا سيما تلك التي تستهدف المواد الضرورية لإصلاح الممتلكات بعد الأحداث المؤمّن عليها، تعقّد عملية تقييم المخاطر والتنبؤ بها. ستشكل أحكام المحاكم بشأن هذه السياسات الاستراتيجيات التشغيلية المستقبلية.
لكن مسار التحول لا يزال واضحًا. سيستمر التأمين في تطوره نحو نماذج رقمية أكثر اعتمادًا على البيانات وتركيزًا على العملاء. وستكتسب الشركات التي تجتاز هذا التحول بنجاح مزايا تنافسية كبيرة.
ستنضج حوكمة الذكاء الاصطناعي مع قيام الجهات التنظيمية بتطوير أطر عمل أوضح وظهور أفضل الممارسات في القطاع. ستظل اعتبارات الخصوصية ذات أهمية قصوى، مما يتطلب من شركات التأمين الموازنة بين استخدام البيانات وحماية العملاء.
سيتوسع النظام البيئي الرقمي للتأمين، مما يخلق فرص شراكة ونماذج أعمال جديدة. ويمثل التأمين المدمج - حيث تندمج التغطية بسلاسة في عمليات الشراء والخدمات الأخرى - مثالاً واحداً فقط على الابتكار في النظام الإيكولوجي.
الخاتمة: حتمية العمل
لقد تجاوز التحول الرقمي في مجال التأمين المبادرة الاستراتيجية الاختيارية إلى ضرورة العمل. تتطلب توقعات العملاء والضغوط التنافسية والتحديات التشغيلية وتعقيدات المخاطر الناشئة تغييرات أساسية في كيفية عمل شركات التأمين.
التكنولوجيا موجودة. ودراسة الجدوى واضحة. ما يفصل بين التحولات الناجحة والمبادرات الفاشلة هو التنفيذ - الجمع بين الرؤية الاستراتيجية وإدارة التغيير القوية واختيار التكنولوجيا المناسبة والالتزام التنظيمي المستدام.
إن شركات التأمين التي تؤخر التحول تخاطر بالتأثير على قدرتها التنافسية في ظل استحواذ المنافسين الأكثر مرونة وشركات التأمين التي تعمل على زعزعة تكنولوجيا التأمين على حصتها في السوق. لكن عمليات التنفيذ المتسرعة دون تخطيط سليم تخلق مشاكلها الخاصة: أنظمة مجزأة، وموظفين محبطين، وعملاء محبطين.
يتطلب الطريق إلى الأمام نهجاً متوازناً يعترف بالحاجة الملحة للتحول وتعقيدات التنفيذ. البدء برؤية استراتيجية واضحة. استثمر في إدارة التغيير بقدر ما تستثمر في التكنولوجيا. بناء القدرات بشكل منهجي. قياس النتائج بدقة. وحافظ على الالتزام التنظيمي المطلوب لتحقيق نتائج مجدية للأعمال.
مستقبل التأمين هو مستقبل رقمي. والسؤال المطروح ليس ما إذا كان يجب التحول، ولكن السؤال هو مدى سرعة وفعالية الشركات في هذه الرحلة.









