Resumen rápido: Las entidades crediticias modernas necesitan estrategias de marketing variadas para destacar en el competitivo panorama de 2026. Esta guía recoge tácticas de marketing digitales y tradicionales de eficacia probada —desde las redes sociales y los contenidos de vídeo hasta las colaboraciones con la comunidad y los programas de recomendación— que ayudan a las entidades hipotecarias, a los prestamistas privados y a los agentes de crédito a generar clientes potenciales de calidad, al tiempo que se garantiza el cumplimiento de la normativa federal.
El sector crediticio ha cambiado radicalmente en los últimos años. La competencia se ha intensificado, los canales digitales han experimentado un auge espectacular y los prestatarios se han vuelto más exigentes a la hora de buscar y elegir entidades crediticias. Los enfoques de marketing tradicionales ya no dan la talla.
Las entidades crediticias que prosperarán en 2026 combinan sus conocimientos de marketing digital con los principios básicos para establecer relaciones. Se hacen visibles allí donde los prestatarios buscan, aportan un valor real antes de solicitarles que contraten sus servicios y crean sistemas que convierten a los clientes ocasionales en fuentes de recomendaciones.
Pero la cuestión es que el marketing para las entidades crediticias no consiste en probar todas las tácticas imaginables. Se trata de seleccionar estrategias que se adapten a tu mercado, a tus puntos fuertes y a tus requisitos normativos, y luego aplicarlas de forma coherente.
Empieza por sentar tus bases digitales
Antes de lanzar campañas o crear contenidos, las entidades crediticias necesitan una infraestructura digital sólida. Esta base determina el éxito o el fracaso de todas las demás iniciativas de marketing.
Crea o renueva tu sitio web
Una página web profesional actúa como centro neurálgico de todas las actividades de marketing. Los solicitantes de préstamos buscan prestamistas en Internet antes de ponerse en contacto con ellos, y una página web desactualizada o confusa frustra inmediatamente las conversiones.
El sitio web debe cargarse rápidamente, funcionar a la perfección en dispositivos móviles y dejar claro qué servicios se ofrecen. Incluye llamadas a la acción claras en cada página: números de teléfono, formularios de contacto y herramientas de preselección.
Lo más importante es que la página web cuente con contenidos que respondan a las preguntas más habituales de los solicitantes de préstamos. La información sobre tipos de interés, las explicaciones sobre los tipos de préstamos y los requisitos de acceso deben ser fáciles de encontrar. La incorporación de una calculadora hipotecaria o una herramienta similar ofrece a los visitantes un motivo para quedarse más tiempo.
Completa y optimiza tu perfil de Google My Business
Cuando los posibles prestatarios buscan entidades crediticias en su zona, los perfiles de Google My Business aparecen en un lugar destacado de los resultados. Reclamar y optimizar este perfil gratuito puede generar un número considerable de clientes potenciales locales.
Rellena todas las secciones por completo: horario comercial, zona de cobertura, tipos de préstamos que se ofrecen e información de contacto. Añade fotos de alta calidad de la oficina y del equipo. La descripción debe incluir palabras clave relevantes de forma natural, al tiempo que explica qué diferencia a esta entidad crediticia.
Las actualizaciones periódicas también son importantes. Publica contenido semanalmente, como novedades del mercado, nuevos productos de crédito o casos de éxito de clientes. Responde a todas las reseñas, ya sean positivas o negativas, para demostrar tu compromiso y profesionalidad.
Crear una firma de correo electrónico con la imagen de marca
Cada correo electrónico enviado supone una oportunidad de marketing. Una firma de correo electrónico profesional debe incluir, como mínimo, el nombre, el cargo, la empresa, el número de teléfono y el enlace al sitio web.
Pero las entidades crediticias pueden ir más allá. Añade una foto de perfil profesional, iconos de redes sociales y un banner rotativo con una llamada a la acción. Ese banner podría promocionar los tipos de interés actuales, destacar una entrada del blog o animar a recomendar los servicios. Dado que los agentes de crédito envían decenas de correos electrónicos al día, estos pequeños detalles van ganando una visibilidad considerable con el tiempo.
Organiza tu sistema de marketing de préstamos con Lengreo
Las entidades crediticias necesitan una estrategia de marketing que explique con claridad los productos, los requisitos y los pasos para solicitar un préstamo, al tiempo que genere consultas que den lugar a acciones concretas. Lengreo integra el desarrollo de sitios web, el posicionamiento en buscadores (SEO), la publicidad de pago, la creación de contenidos, la generación de clientes potenciales, la concertación de citas y el seguimiento en un único sistema integrado.
Esto facilita llegar a prestatarios cualificados y evaluar el rendimiento de las campañas.
¿Necesitas más clientes potenciales cualificados para préstamos?
Lengreo puede ayudarle:
- refinar las páginas de servicios, productos y contacto
- creación de campañas SEO y de tráfico de pago
- seguimiento de solicitudes, llamadas y fuentes de clientes potenciales
- contenidos de apoyo y flujos de trabajo para la generación de clientes potenciales
👉 Contactar con Lengreo para hablar de su configuración de marketing.
Estrategias de marketing de contenidos que generan confianza
El marketing de contenidos posiciona a las entidades crediticias como expertos en la materia, al tiempo que ofrece un valor real a los posibles prestatarios. Este enfoque genera confianza antes incluso de que se produzca una conversación de venta.
Crea un blog con publicaciones regulares
Las entradas de blog publicadas con regularidad mejoran el posicionamiento en los motores de búsqueda y, al mismo tiempo, demuestran tu experiencia. La palabra clave es “regular”: las publicaciones esporádicas no dan resultado. Intenta publicar al menos dos entradas de calidad al mes.
Los temas deben abordar las preguntas reales que se plantean los solicitantes de préstamos. Las guías para quienes compran una vivienda por primera vez, la explicación de los tipos de préstamos, los consejos para mejorar la puntuación crediticia y los análisis del mercado local son temas que funcionan bien. Escribe pensando en personas reales, no en los motores de búsqueda, pero incluye palabras clave relevantes de forma natural.
Cada publicación debe incluir un paso a seguir claro: ponerse en contacto con la entidad crediticia para recibir asesoramiento personalizado, descargar una guía para compradores o concertar una cita. El contenido que no ofrece oportunidades de conversión es un desperdicio de esfuerzo.
Crear contenidos de vídeo
Los informes del sector indican que el 86,1 % de los profesionales del marketing utilizan el vídeo como herramienta de marketing, y el mismo porcentaje considera que el vídeo genera clientes potenciales con éxito. El vídeo en línea seguirá dominando el tráfico web en 2026.
Las entidades crediticias no necesitan equipos costosos ni edición profesional. Los vídeos grabados con el móvil son suficientes para la mayoría de los contenidos. Lo importante es el valor que aportan: novedades del mercado, explicaciones sobre el proceso de solicitud de préstamos, consejos para compradores de vivienda o respuestas a preguntas frecuentes.
Los vídeos cortos tienen un gran éxito en las redes sociales. Una explicación de 60 segundos sobre la fijación de tipos de interés o los gastos de cierre llega a más gente que un artículo de cinco páginas sobre el mismo tema. Publícalos de forma regular en las redes sociales, en la página web y en las campañas de correo electrónico.
Publica en las redes sociales
El vídeo en directo genera una conexión auténtica y transmite un sentido de urgencia. Facebook Live, Instagram Live y LinkedIn Live ofrecen la oportunidad de interactuar con posibles prestatarios en tiempo real.
Organiza sesiones en directo semanales o mensuales en las que se traten temas como la situación actual del mercado, nuevos programas de préstamos o sesiones de preguntas y respuestas en las que los espectadores puedan plantear sus dudas sobre el proceso de concesión de préstamos. El carácter informal de los vídeos en directo hace que las entidades crediticias resulten más accesibles, al tiempo que demuestran su experiencia.
Promociona las sesiones en directo con antelación a través del correo electrónico y las redes sociales, y luego reutiliza el vídeo grabado. Una sola sesión en directo se convierte en varios contenidos.
Marketing en redes sociales para entidades crediticias
Las redes sociales ofrecen acceso directo a posibles prestatarios, socios de referencia y antiguos clientes. Sin embargo, cada plataforma tiene una finalidad distinta para las entidades crediticias.
Crear un perfil en LinkedIn
LinkedIn funciona de maravilla para conectar con agentes inmobiliarios, asesores financieros y otras fuentes de referencias. Además, es el lugar donde muchos profesionales buscan socios comerciales, entre ellos entidades crediticias.
Crea un perfil profesional completo con una foto de perfil de calidad, un historial laboral detallado y tus titulaciones. Únete a grupos locales del sector inmobiliario y empresarial. Comparte con regularidad noticias del sector, análisis de mercado y contenido útil, al menos tres veces por semana.
Interactúa de forma sincera con el contenido de los demás. Deja comentarios bien meditados en las publicaciones de agentes inmobiliarios, contables y otros profesionales del sector crediticio. Estas interacciones forjan relaciones que dan lugar a recomendaciones.
Publica con regularidad en todas las plataformas
La constancia es más importante que la cantidad. Publicar a diario durante dos semanas y luego desaparecer durante un mes no sirve de nada. Es mejor publicar dos veces por semana siguiendo un horario fijo.
El contenido debe combinar información educativa, novedades del mercado, toques personales y participación en la comunidad. Comparte tendencias de tipos de interés, explica los programas de préstamos, destaca eventos locales y, de vez en cuando, publica fotos del equipo o hitos personales. Esta variedad mantiene el interés en las publicaciones y, al mismo tiempo, fomenta una conexión personal.
Según las directrices de la FTC sobre recomendaciones y publicidad, cualquier vínculo de interés debe revelarse de forma clara. Al compartir testimonios de clientes o colaborar con influencers, la transparencia sobre la relación es un requisito legal y contribuye a generar confianza.
Crear contenidos específicos para cada plataforma
Cada red social tiene su propia cultura y sus propias preferencias en cuanto a contenidos. Los usuarios de Facebook interactúan con publicaciones más largas y con contenidos de la comunidad. Instagram exige atractivo visual e historias. LinkedIn prefiere opiniones profesionales y noticias del sector.
Adapta el contenido a cada plataforma en lugar de publicar el mismo material en todas partes. Un análisis de mercado podría plasmarse en un artículo detallado en LinkedIn, una infografía en Instagram y un debate en directo por vídeo en Facebook.
Creación de un sistema de recomendaciones
La mayor parte del negocio crediticio proviene de recomendaciones: de agentes inmobiliarios, antiguos clientes o redes profesionales. Un marketing inteligente da prioridad a estas relaciones y las cuida.
Establecer colaboraciones con agentes inmobiliarios
Los agentes inmobiliarios constituyen la fuente de clientes potenciales más valiosa para la mayoría de las entidades crediticias. Establecer relaciones sólidas con los agentes requiere un esfuerzo constante y aportar un valor real.
Asiste a eventos inmobiliarios locales, jornadas de puertas abiertas y sesiones de formación continua. Ofrécete a coorganizar eventos: patrocina un acto de agradecimiento a los clientes de un agente o organiza conjuntamente un seminario para compradores de vivienda. Proporciona a los agentes datos de mercado, cartas de precalificación en cuestión de horas y una comunicación excepcional durante todo el proceso de concesión del préstamo.
En los debates de la comunidad se destaca constantemente que la interacción presencial es lo más importante. Las reuniones para tomar un café, las sesiones de almuerzo y formación en las agencias inmobiliarias y los eventos de marketing conjuntos permiten forjar relaciones más sólidas que la mera comunicación digital.
Elabora una hoja con “Todo lo que ofrecemos”
A menudo, los socios que remiten clientes desconocen toda la gama de productos de préstamo disponibles. Un sencillo resumen de una página en el que se enumeren todos los tipos de préstamo que se ofrecen —convencionales, FHA, VA, USDA, jumbo, préstamos para reformas, productos de cartera— ayuda a los socios a recomendar a los clientes la opción más adecuada.
Incluye esta hoja en las presentaciones para agentes, envíala por correo electrónico a contables y asesores financieros, y guarda copias en la oficina. Cuando alguien crea que tiene un solicitante que no cumple los requisitos para obtener financiación convencional, consultará la hoja y recordará esas opciones de cartera.
Implementar un sistema de fidelización de antiguos clientes
Los antiguos clientes constituyen el recurso de marketing más infrautilizado con el que cuentan la mayoría de las entidades crediticias. Estas personas ya confían en la entidad, han tenido experiencias positivas y conocen a otras personas que podrían necesitar un préstamo.
Envía mensajes de correo electrónico con contenido de valor añadido: consejos para el mantenimiento del hogar, novedades del mercado, oportunidades de refinanciación o información sobre eventos locales. Envía tarjetas de cumpleaños, de aniversario de la compra de la vivienda o felicitaciones por las fiestas. Ponte en contacto con ellos por teléfono cada tres meses simplemente para saber cómo les va, sin presionarles para que contraten tus servicios.
Este contacto constante hace que el prestamista sea la primera opción que les viene a la mente a los amigos de antiguos clientes cuando estos hablan de buscar vivienda. Además, genera oportunidades de refinanciación cuando cambian los tipos de interés o aumenta el valor neto de la vivienda.
Marketing comunitario
Las entidades crediticias son empresas locales que prestan servicio a comunidades concretas. La visibilidad local fomenta la confianza y genera clientes potenciales a los que las entidades crediticias nacionales en línea no pueden acceder.
Patrocina y asiste a eventos locales
Los patrocinios comunitarios permiten que el nombre de la entidad crediticia llegue a los residentes locales, al tiempo que se apoyan causas benéficas. Los equipos deportivos juveniles, las carreras benéficas, las recaudaciones de fondos escolares y los festivales comunitarios ofrecen oportunidades de patrocinio a distintos precios.
Pero el patrocinio por sí solo no basta. Asiste a estos eventos en persona. Monta un stand, reparte folletos e interactúa con los asistentes. El contacto personal es más importante que el cartel.
Impartir clases de educación financiera
Ofrecer formación financiera gratuita permite a las entidades crediticias posicionarse como recursos para la comunidad, en lugar de limitarse a ser simples vendedores. Los cursos para quienes compran su primera vivienda, los talleres para mejorar el historial crediticio o los seminarios sobre finanzas personales aportan un valor real y, al mismo tiempo, generan confianza.
Colabora con bibliotecas, centros comunitarios o iglesias para organizar estas sesiones. Promuévelas a través de las redes sociales, los periódicos locales y las organizaciones colaboradoras. Los asistentes se convierten en clientes potenciales interesados que ya ven al prestamista como un experto de confianza.
Únase a organizaciones empresariales locales
Las cámaras de comercio, los grupos de BNI y otras redes de contactos empresariales ofrecen la oportunidad de conocer a posibles socios con los que intercambiar referencias. A estas reuniones acuden abogados, contables públicos, asesores financieros y agentes inmobiliarios.
Participa activamente, en lugar de limitarte a asistir. Ofrécete como voluntario para formar parte de comités, patrocina eventos y realiza presentaciones cuando sea oportuno. El objetivo es entablar relaciones auténticas, no acumular tarjetas de visita.
Estrategias de publicidad de pago
El marketing orgánico genera un flujo sostenible de clientes potenciales, pero la publicidad de pago puede acelerar los resultados cuando se lleva a cabo de forma estratégica.
Anuncios de Google de intención local
La publicidad en buscadores capta a personas que buscan activamente entidades crediticias. Alguien que busca “entidad hipotecaria cerca de mí” o “las mejores tasas hipotecarias en [ciudad]” tiene una intención inmediata.
Centra las campañas en áreas geográficas locales y tipos de préstamos específicos. Las campañas nacionales a gran escala malgastan el presupuesto al competir con los grandes prestamistas online. Una segmentación geográfica precisa y unas páginas de destino específicas generan mejores resultados.
Las páginas de destino deben coincidir exactamente con lo prometido en el anuncio. Un anuncio sobre préstamos VA debe dirigir a una página específica sobre préstamos VA, no a la página de inicio. Incluye formularios de contacto claros, números de teléfono e instrucciones sobre los pasos a seguir.
Anuncios de captación de clientes potenciales de Facebook e Instagram
La publicidad en redes sociales funciona de manera diferente a los anuncios en buscadores. La gente no busca prestamistas de forma activa, por lo que los anuncios intrusivos deben contar con ganchos atractivos.
Los anuncios de captación de clientes potenciales permiten a los usuarios enviar información sin salir de la plataforma, lo que reduce considerablemente las barreras. Ofrece algo de valor a cambio: una guía para compradores primerizos, un presupuesto o una precalificación.
Dirígete a públicos específicos en función de datos demográficos, acontecimientos vitales y comportamientos. Las personas que se acaban de mudar, las que se han comprometido recientemente y aquellas que han mostrado interés en el sector inmobiliario son públicos idóneos para las campañas de las entidades crediticias.
Adquiere clientes potenciales para hipotecas de forma estratégica
Las empresas de generación de clientes potenciales venden datos de clientes potenciales para hipotecas, pero la calidad varía enormemente. Algunos datos son exclusivos y recientes; otros ya se han vendido a una docena de entidades crediticias y tienen varias semanas de antigüedad.
Si vas a comprar contactos, empieza con una cantidad pequeña para comprobar la calidad. Realiza un seguimiento minucioso de las tasas de conversión. Los contactos hipotecarios antiguos —es decir, aquellos que se venden a precios más bajos— pueden resultar útiles para prestamistas pacientes que cuenten con sistemas de seguimiento sólidos, pero requieren unas expectativas diferentes a las de los contactos exclusivos recientes.
Hablando en serio: la mayoría de las entidades crediticias de éxito generan más negocio a través del marketing orgánico y las recomendaciones que mediante clientes potenciales comprados. Los clientes potenciales deben complementar, no sustituir, el marketing relacional.
Marketing por correo electrónico que funciona
El correo electrónico sigue siendo uno de los canales de marketing con mayor retorno de la inversión cuando se utiliza correctamente. La clave está en aportar valor de forma constante, no solo en enviar listas de precios.
Segmenta las listas de correo electrónico de forma adecuada
Cada tipo de público necesita un contenido diferente. Los antiguos clientes buscan oportunidades de refinanciación y consejos para el mantenimiento del hogar. Los agentes inmobiliarios necesitan datos de mercado y novedades sobre los trámites. Los posibles compradores buscan contenido informativo e información sobre los requisitos.
Segmenta las listas por tipo de público y adapta el contenido en consecuencia. Un envío masivo de correos electrónicos genérico tiene una tasa de conversión mucho menor que los mensajes específicos y relevantes.
Aporta valor en cada correo electrónico
Nadie quiere recibir otro correo electrónico con la lista de tarifas. Ofrece información útil: análisis de las tendencias del mercado, cambios normativos que afectan a los compradores, listas de comprobación para el mantenimiento del hogar, resúmenes de eventos locales o respuestas a preguntas frecuentes.
Incluye una llamada a la acción clara en cada correo electrónico. Demasiadas opciones abruman a los destinatarios y reducen las tasas de clics. Deja claro qué acción debe realizar el lector a continuación.
Mantén un contacto constante
Los correos electrónicos mensuales permiten que los prestamistas sigan estando presentes en la mente de los destinatarios sin abrumarlos. Los correos más frecuentes funcionan para algunos públicos —por ejemplo, las actualizaciones semanales del mercado para agentes inmobiliarios—, pero la mayoría de los contactos prefieren un ritmo mensual.
La constancia es más importante que la frecuencia. Los correos electrónicos mensuales enviados con regularidad generan un mayor conocimiento de la marca que las campañas esporádicas sin un calendario predecible.
Aspectos de cumplimiento normativo en el marketing para entidades crediticias
Las entidades crediticias están sujetas a una supervisión regulatoria más estricta que la mayoría de los sectores. Las actividades de marketing deben cumplir con diversas normativas federales y estatales; de lo contrario, se enfrentan a sanciones importantes.
La Ley de Veracidad en los Préstamos y la Regulación Z
Las normas de la Reserva Federal regulan la forma en que las entidades crediticias anuncian los tipos de interés y las condiciones. Cualquier anuncio que mencione tipos de interés concretos debe incluir información adicional: la TAE, los importes de las cuotas y las condiciones.
Aunque la Norma sobre Prácticas Crediticias no establece un límite monetario, a diferencia del umbral de 1 % + 4 % + 25 000 dólares de la Regulación Z para determinados requisitos, las entidades crediticias deben consultar a los responsables de cumplimiento normativo antes de lanzar campañas publicitarias basadas en tipos de interés, a fin de garantizar que toda la información obligatoria figure correctamente.
Leyes sobre la concesión equitativa de préstamos
Los materiales de marketing y la segmentación del público no pueden discriminar por motivos de pertenencia a grupos protegidos. Los requisitos de la Ley de Vivienda Justa se aplican al marketing hipotecario del mismo modo que a las propias decisiones de concesión de préstamos.
Revisa la orientación y el mensaje de la publicidad para asegurarte de que nada sugiera una preferencia o discriminación por motivos de raza, religión, origen nacional, situación familiar u otras características protegidas.
Directrices sobre recomendaciones y testimonios
Las directrices de la FTC sobre el respaldo publicitario se aplican a las campañas de marketing de las entidades crediticias. Cuando se utilicen testimonios de clientes o se colabore con personas influyentes, deben revelarse las relaciones de interés. Incluso los incentivos más pequeños: la FTC menciona específicamente que cualquier compensación, por mínima que sea —como un cupón de descuento de un dólar—, debe ser revelada.
Según las directrices de la FTC, los requisitos de divulgación se aplican independientemente del formato: tanto las reseñas escritas como los testimonios en vídeo o las publicaciones en redes sociales deben incluir una divulgación clara de cualquier relación significativa entre la persona que realiza la recomendación y la entidad crediticia.
| Canal de comercialización | Costes iniciales | Tiempo hasta los resultados | Ideal para |
|---|---|---|---|
| Medios sociales orgánicos | Gratis | 2-4 meses | Creación de marca, compromiso con la comunidad |
| Perfil de empresa de Google | Gratis | 1-2 meses | Visibilidad en las búsquedas locales |
| Marketing de contenidos | Bajo | 3-6 meses | SEO, desarrollo de autoridad |
| Asociaciones inmobiliarias | Bajo | 1-3 meses | Flujo constante de pacientes derivados |
| Marketing por correo electrónico | Bajo | 1-2 meses | Cuidar las relaciones con los antiguos clientes |
| Anuncios de Google | Medio-Alto | Inmediato | Atraer a los compradores activos |
| Patrocinios comunitarios | Medio | 3-6 meses | Reconocimiento de la marca a nivel local |
Herramientas y tecnología de marketing
Contar con la pila tecnológica adecuada hace que el marketing sea más eficiente y cuantificable. Las entidades crediticias no necesitan docenas de herramientas, sino que unas pocas inversiones estratégicas dan sus frutos.
Sistemas CRM
Los sistemas de gestión de relaciones con los clientes registran cada interacción con clientes potenciales, clientes y socios de referencia. Automatizan el seguimiento, segmentan los contactos y garantizan que nadie quede desatendido.
Los sistemas CRM diseñados específicamente para entidades hipotecarias incluyen funciones como campañas de goteo automatizadas para las distintas fases del préstamo, gestión de las relaciones con los agentes inmobiliarios y seguimiento de las comunicaciones que facilita el cumplimiento normativo.
Herramientas de diseño para quienes no son diseñadores
En las redes sociales y en los materiales de marketing, es importante contar con gráficos de aspecto profesional. Herramientas como Canva ofrecen plantillas específicas para el sector de los servicios financieros, lo que facilita la creación de contenido de marca sin necesidad de tener conocimientos de diseño gráfico.
Las suscripciones cuestan alrededor de 12,99 € al mes y ofrecen acceso completo a bibliotecas de plantillas, fotos de archivo y funciones de kit de marca que garantizan la coherencia en todos los materiales de marketing. Basta con subir una vez los colores, las fuentes y los logotipos de la marca para que todos los diseños se ajusten automáticamente a los estándares de la misma.
Plataformas de marketing por correo electrónico
Las plataformas de correo electrónico especializadas ofrecen plantillas, automatización, segmentación de listas y análisis que las cuentas de correo electrónico personales no pueden igualar. Además, ofrecen mejores índices de entrega y cumplen automáticamente con los requisitos de la ley CAN-SPAM.
Busca plataformas que ofrezcan plantillas específicas para hipotecas y la posibilidad de segmentar las listas por tipo de cliente, estado del préstamo y nivel de interacción. Las funciones de automatización deben gestionar los correos electrónicos de cumpleaños, los mensajes de aniversario del préstamo y las secuencias de fidelización sin necesidad de intervención manual.
Medir la eficacia del marketing
El marketing sin mediciones supone un desperdicio de recursos. Realiza un seguimiento de métricas específicas para saber qué funciona y qué no.
Seguimiento de la fuente de los clientes potenciales
Pregunta a cada nuevo cliente potencial cómo ha conocido a la entidad crediticia. Registra esta información de forma sistemática en el CRM. Con el tiempo, se observarán patrones que revelarán qué actividades de marketing generan más clientes potenciales y de mayor calidad.
Algunas fuentes generan un gran volumen, pero con bajas tasas de conversión. Otras generan menos clientes potenciales, pero de mayor calidad. Ambas métricas son importantes a la hora de distribuir el presupuesto y los recursos de marketing.
Coste por adquisición
Calcula el coste total de cada canal de marketing dividido entre los préstamos formalizados procedentes de esa fuente. Un grupo de networking con una cuota anual de 1 400 € que genera dos cierres cuesta 250 € por adquisición. El gasto en Google Ads de 2 000 € al mes que produce seis cierres cuesta aproximadamente 333 € por adquisición.
Compara estos costes con los ingresos por préstamos para calcular el retorno de la inversión. Algunos canales de alto coste pueden resultar rentables si generan préstamos de gran valor.
Productividad de los socios de referencia
Lleva un control de qué agentes inmobiliarios, contables y otros socios de referencia te aportan realmente clientes. Por lo general, se aplica la regla del 80/20: el 80 % de las referencias proviene del 20 % de los socios.
Centrar los esfuerzos en el establecimiento de relaciones con socios productivos y con aquellos que muestren un gran potencial. No todas las relaciones de referencia merecen la misma inversión de tiempo.
Errores comunes de marketing que hay que evitar
Entender lo que no funciona ahorra tiempo y dinero. Estos errores se repiten una y otra vez entre las entidades crediticias con dificultades.
Ejecución irregular
El mayor error de marketing es la falta de constancia. Crear un blog y abandonarlo tras tres entradas. Publicar en las redes sociales durante un mes y luego quedarse en silencio durante seis semanas. Asistir a eventos de networking de forma esporádica.
El marketing requiere un esfuerzo constante a lo largo del tiempo. Los resultados se acumulan. Una entidad crediticia que mantenga una presencia constante durante un año consigue una notoriedad mucho mayor que otra que se esfuerce más pero abandone al cabo de dos meses.
No hay una diferenciación clara
El marketing genérico, que podría aplicarse a cualquier entidad crediticia, supone un desperdicio de oportunidades. La frase “excelentes tipos de interés y servicio” describe a todas las entidades crediticias que existen. Busca algo específico y diferenciador: especialización en un tipo de préstamo, experiencia con un tipo concreto de comprador, ventajas únicas en los procesos o unos estándares de comunicación excepcionales.
La diferenciación se convierte en la base de toda la comunicación. Ofrece a los socios de referencia y a los solicitantes de préstamos una razón para elegir a esta entidad crediticia frente a otras muchas alternativas.
Ignorar a los antiguos clientes
La mayoría de las entidades crediticias dedican enormes esfuerzos a captar nuevos clientes, mientras ignoran la mina de oro que tienen en su base de datos. Los antiguos clientes que han tenido experiencias positivas recomendarán a sus amigos y volverán a solicitar préstamos en el futuro... si es que recuerdan que la entidad existe.
Un simple correo electrónico mensual a antiguos clientes no cuesta casi nada y genera un flujo constante de clientes por recomendación y de operaciones de refinanciación. Esta podría ser la actividad de marketing con mayor retorno de la inversión que existe.
Introducción al marketing
Los planes de marketing exhaustivos pueden resultar abrumadores. La solución pasa por una implementación gradual, en lugar de intentar hacerlo todo a la vez.
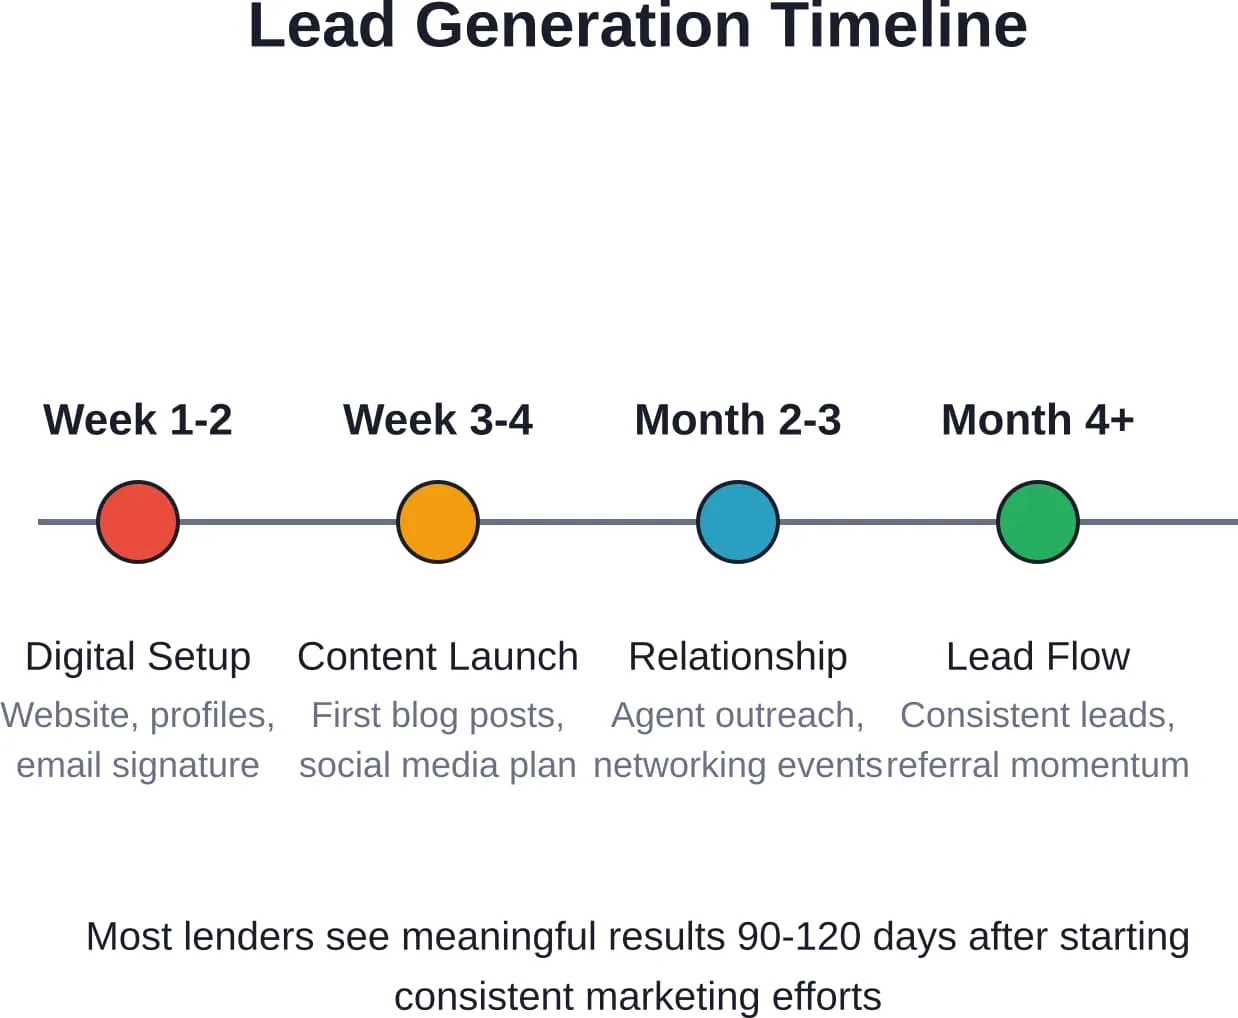
- Empieza por los elementos básicos de tu presencia digital: actualizaciones de la página web, optimización del perfil de Google My Business, firma de correo electrónico y perfiles básicos en redes sociales. Estos elementos constituyen la base sobre la que se sustenta todo lo demás.
- A continuación, elige un canal de marketing de contenidos y dedícate a él durante al menos 90 días. Elige entre un blog, vídeos o redes sociales y mantén una publicación constante. Añade otros canales solo cuando hayas establecido una rutina con el primero.
- Al mismo tiempo, empieza a establecer relaciones de forma sistemática con agentes inmobiliarios y antiguos clientes. Estas actividades de gran valor deben realizarse semanalmente, independientemente de lo que esté pasando.
- No se debe recurrir a la publicidad de pago hasta que los canales orgánicos estén funcionando correctamente. Los anuncios potencian las iniciativas de marketing existentes, pero no deben sustituir a los principios básicos del marketing relacional.
El plazo es más largo de lo que la mayoría de los prestamistas preferirían. Por lo general, los resultados significativos se observan entre 90 y 120 días después de iniciar una campaña de marketing constante. Sin embargo, esos resultados se acumulan con el tiempo, generando un flujo de clientes potenciales sostenible que no depende de los clientes potenciales comprados ni de las condiciones impredecibles del mercado.
Reflexiones finales
El marketing para las entidades crediticias no se basa en trucos ni en atajos. Se trata de mantener una presencia constante, aportar un valor real, forjar relaciones auténticas y ganarse la confianza con el tiempo.
Las entidades crediticias que prosperan combinan el marketing digital moderno con los principios básicos de las relaciones interpersonales de toda la vida. Crean contenidos útiles, mantienen su presencia en las redes sociales, cultivan de forma sistemática las relaciones con antiguos clientes e invierten tiempo en establecer colaboraciones para la captación de clientes de forma presencial.
Empieza con una o dos estrategias que se adapten a tus puntos fuertes y a tu mercado. Ponlas en práctica de forma constante durante al menos 90 días antes de evaluar los resultados o añadir nuevas tácticas. El éxito en el marketing se consigue con un esfuerzo constante, no intentando todo a la vez.
Haz un seguimiento de lo que funciona en tu mercado específico. Implanta sistemas que hagan que las actividades de marketing sean sostenibles, en lugar de esporádicas. Y recuerda: la mejor inversión en marketing suele ser un servicio excepcional que convierte a cada cliente en una fuente de recomendaciones.
¿Listo para transformar tu negocio de préstamos? Elige tres estrategias de esta guía y comprométete a aplicarlas de forma constante durante los próximos 90 días. Documenta tus fuentes de clientes potenciales, realiza un seguimiento de tus resultados y haz ajustes en función de lo que indiquen los datos. Los prestamistas que actúen hoy dominarán sus mercados mañana.