


Kurze Zusammenfassung: Moderne Kreditgeber benötigen vielfältige Marketingstrategien, um sich im Wettbewerbsumfeld des Jahres 2026 von der Masse abzuheben. Dieser Leitfaden behandelt bewährte digitale und traditionelle Marketingstrategien – von Social Media und Videoinhalten bis hin zu Partnerschaften mit lokalen Gemeinschaften und Empfehlungsprogrammen –, die Hypothekengebern, privaten Kreditgebern und Kreditberatern dabei helfen, hochwertige Leads zu generieren und gleichzeitig die bundesstaatlichen Vorschriften einzuhalten.
Die Kreditbranche hat sich in den letzten Jahren dramatisch verändert. Der Wettbewerb hat sich verschärft, digitale Kanäle haben einen Boom erlebt, und Kreditnehmer sind bei der Recherche und Auswahl von Kreditgebern immer versierter geworden. Herkömmliche Marketingansätze reichen nicht mehr aus.
Kreditgeber, die im Jahr 2026 erfolgreich sind, verbinden Know-how im digitalen Marketing mit den Grundlagen des Beziehungsaufbaus. Sie sind dort präsent, wo Kreditnehmer suchen, bieten echten Mehrwert, bevor sie um Aufträge bitten, und schaffen Systeme, die aus einmaligen Kunden zu Empfehlungsmotoren machen.
Die Sache ist jedoch die: Beim Marketing für Kreditgeber geht es nicht darum, jede nur erdenkliche Taktik auszuprobieren. Es geht darum, Strategien auszuwählen, die zu Ihrem Markt, Ihren Stärken und Ihren Compliance-Anforderungen passen, und diese dann konsequent umzusetzen.
Schaffen Sie sich zuerst eine digitale Grundlage
Bevor Kreditgeber Kampagnen starten oder Inhalte erstellen, benötigen sie eine solide digitale Infrastruktur. Diese Grundlage entscheidet darüber, ob alle weiteren Marketingmaßnahmen erfolgreich sind oder scheitern.
Erstellen oder aktualisieren Sie Ihre Website
Eine professionelle Website dient als Dreh- und Angelpunkt für alle Marketingaktivitäten. Kreditnehmer informieren sich online über Kreditgeber, bevor sie Kontakt aufnehmen, und eine veraltete oder unübersichtliche Website verhindert sofort Conversions.
Die Website sollte schnell laden, auf Mobilgeräten einwandfrei funktionieren und deutlich machen, welche Dienstleistungen angeboten werden. Fügen Sie auf jeder Seite klare Handlungsaufforderungen ein – Telefonnummern, Kontaktformulare und Tools zur Vorabprüfung.
Vor allem braucht die Website Inhalte, die häufig gestellte Fragen von Kreditnehmern beantworten. Informationen zu Zinssätzen, Erläuterungen zu Kreditarten und die Voraussetzungen für eine Kreditvergabe sollten leicht zu finden sein. Ein Hypothekenrechner oder ein ähnliches Tool gibt den Besuchern einen Grund, länger auf der Seite zu bleiben.
Vervollständigen und optimieren Sie Ihr Google-Unternehmensprofil
Wenn potenzielle Kreditnehmer nach Kreditgebern in ihrer Umgebung suchen, erscheinen Einträge in Google My Business prominent in den Suchergebnissen. Die Beanspruchung und Optimierung dieses kostenlosen Profils kann zu einer erheblichen Anzahl lokaler Leads führen.
Füllen Sie alle Abschnitte vollständig aus – Öffnungszeiten, Einzugsgebiet, angebotene Kreditarten und Kontaktdaten. Fügen Sie hochwertige Fotos des Büros und des Teams hinzu. Die Beschreibung sollte relevante Schlüsselwörter auf natürliche Weise enthalten und gleichzeitig erläutern, was diesen Kreditgeber von anderen unterscheidet.
Auch regelmäßige Updates sind wichtig. Veröffentlichen Sie wöchentlich Inhalte wie Marktberichte, neue Kreditprodukte oder Erfolgsgeschichten von Kunden. Reagieren Sie auf jede Bewertung – ob positiv oder negativ –, um Engagement und Professionalität zu zeigen.
Einrichten einer E-Mail-Signatur mit Unternehmensbranding
Jede versendete E-Mail bietet eine Marketingchance. Eine professionelle E-Mail-Signatur sollte mindestens den Namen, die Position, das Unternehmen, die Telefonnummer und einen Link zur Website enthalten.
Kreditgeber können jedoch noch einen Schritt weiter gehen. Fügen Sie ein professionelles Porträtfoto, Social-Media-Symbole und ein wechselndes Call-to-Action-Banner hinzu. Dieses Banner könnte für aktuelle Zinssätze werben, einen Blogbeitrag hervorheben oder zu Weiterempfehlungen anregen. Da Kreditberater täglich Dutzende von E-Mails versenden, sorgen diese kleinen Details im Laufe der Zeit für eine deutlich höhere Sichtbarkeit.
Organisieren Sie Ihr Kreditvermarktungssystem mit Lengreo
Kreditgeber benötigen Marketingmaßnahmen, die Produkte, Zugangsvoraussetzungen und Antragsschritte klar erläutern und gleichzeitig konkrete Anfragen generieren. Lengreo vereint Website-Entwicklung, Suchmaschinenoptimierung (SEO), bezahlte Anzeigen, Content, Lead-Generierung, Terminvereinbarung und Nachverfolgung in einem einzigen, vernetzten System.
Dadurch lassen sich geeignete Kreditnehmer leichter erreichen und die Kampagnenleistung besser messen.
Benötigen Sie mehr qualifizierte Kreditinteressenten?
Lengreo kann dabei helfen:
- Verfeinerung der Service-, Produkt- und Kontaktseiten
- Einrichtung von SEO- und Paid-Traffic-Kampagnen
- Nachverfolgung von Anträgen, Anrufen und Lead-Quellen
- Unterstützung von Content- und Lead-Generierungs-Workflows
👉 Kontakt Lengreo um Ihr Marketingkonzept zu besprechen.
Content-Marketing-Strategien, die Vertrauen schaffen
Content-Marketing positioniert Kreditgeber als kompetente Experten und bietet potenziellen Kreditnehmern gleichzeitig einen echten Mehrwert. Dieser Ansatz schafft Vertrauen, noch bevor es überhaupt zu einem Verkaufsgespräch kommt.
Starten Sie einen regelmäßig erscheinenden Blog
Regelmäßige Blogbeiträge verbessern das Suchmaschinenranking und unterstreichen gleichzeitig Ihre Fachkompetenz. Das Stichwort lautet “regelmäßig” – sporadische Beiträge bringen nichts. Streben Sie mindestens zwei hochwertige Beiträge pro Monat an.
Die Themen sollten sich mit den tatsächlichen Fragen befassen, die Kreditnehmer stellen. Ratgeber für Erstkäufer, Erläuterungen zu Kreditarten, Tipps zur Verbesserung der Bonität und Analysen des lokalen Marktes eignen sich hierfür besonders gut. Schreiben Sie für echte Menschen, nicht für Suchmaschinen, aber bauen Sie relevante Schlüsselwörter auf natürliche Weise ein.
Jeder Beitrag sollte einen klaren nächsten Schritt enthalten – zum Beispiel die Kontaktaufnahme mit dem Kreditgeber für eine individuelle Beratung, das Herunterladen eines Leitfadens für Käufer oder die Vereinbarung eines Beratungstermins. Inhalte ohne Möglichkeiten zur Konversion sind reine Zeitverschwendung.
Videoinhalte erstellen
Branchenberichten zufolge nutzen 86,1 % der Marketingfachleute Videos als Marketinginstrument, wobei derselbe Prozentsatz der Ansicht ist, dass Videos erfolgreich Leads generieren. Online-Videos dominieren auch im Jahr 2026 weiterhin den Web-Traffic.
Kreditgeber benötigen weder teure Ausrüstung noch professionelle Bearbeitung. Für die meisten Inhalte reichen Smartphone-Videos völlig aus. Der Fokus sollte auf dem Mehrwert liegen – Marktnachrichten, Erläuterungen zum Kreditvergabeprozess, Tipps für Immobilienkäufer oder Antworten auf häufig gestellte Fragen.
Kurzvideos kommen auf sozialen Plattformen besonders gut an. Eine 60-sekündige Erklärung zu Zinsbindungen oder Abschlusskosten erreicht mehr Menschen als ein fünfseitiger Artikel zum gleichen Thema. Veröffentlichen Sie diese regelmäßig auf sozialen Kanälen, auf der Website und in E-Mail-Kampagnen.
Auf sozialen Plattformen live gehen
Live-Videos schaffen eine authentische Verbindung und vermitteln ein Gefühl der Dringlichkeit. Facebook Live, Instagram Live und LinkedIn Live bieten allesamt die Möglichkeit, in Echtzeit mit potenziellen Kreditnehmern in Kontakt zu treten.
Veranstalten Sie wöchentliche oder monatliche Live-Sessions zu Themen wie der aktuellen Marktlage, neuen Kreditprogrammen oder Frage-und-Antwort-Runden, in denen die Zuschauer Fragen zum Kreditvergabeprozess stellen können. Durch den ungezwungenen Charakter von Live-Videos wirken Kreditgeber zugänglicher und können gleichzeitig ihre Fachkompetenz unter Beweis stellen.
Bewerben Sie Live-Sessions im Vorfeld per E-Mail und in sozialen Medien und nutzen Sie das aufgezeichnete Video anschließend für andere Zwecke. Aus einer Live-Session entstehen so mehrere Inhalte.
Social-Media-Marketing für Kreditgeber
Soziale Medien bieten direkten Zugang zu potenziellen Kreditnehmern, Vermittlungspartnern und ehemaligen Kunden. Allerdings erfüllen verschiedene Plattformen für Kreditgeber unterschiedliche Zwecke.
Eine LinkedIn-Präsenz aufbauen
LinkedIn eignet sich hervorragend, um Kontakte zu Immobilienmaklern, Finanzberatern und anderen Empfehlungsgebern zu knüpfen. Dort recherchieren zudem viele Fachleute nach Geschäftspartnern, darunter auch Kreditgeber.
Erstellen Sie ein umfassendes berufliches Profil mit einem hochwertigen Porträtfoto, einem detaillierten beruflichen Werdegang und Ihren Qualifikationen. Treten Sie lokalen Immobilien- und Wirtschaftsverbänden bei. Teilen Sie regelmäßig – mindestens dreimal pro Woche – Branchennachrichten, Markteinblicke und nützliche Inhalte.
Gehen Sie authentisch auf die Inhalte anderer ein. Kommentieren Sie Beiträge von Immobilienmaklern, Wirtschaftsprüfern und anderen Fachleuten aus dem Kreditwesen auf fundierte Weise. Diese Interaktionen stärken Beziehungen, die zu Weiterempfehlungen führen.
Regelmäßig auf allen Plattformen posten
Konsistenz ist wichtiger als Quantität. Zwei Wochen lang täglich Beiträge zu veröffentlichen und dann einen Monat lang zu verschwinden, bringt nichts. Besser ist es, zweimal pro Woche nach einem festen Zeitplan zu posten.
Die Inhalte sollten eine Mischung aus informativen Beiträgen, Marktnachrichten, persönlichen Einblicken und Engagement in der Gemeinschaft sein. Teilen Sie Trends bei den Zinssätzen, erklären Sie Kreditprogramme, stellen Sie lokale Veranstaltungen vor und veröffentlichen Sie gelegentlich Teamfotos oder persönliche Meilensteine. Diese Vielfalt sorgt für interessante Feeds und fördert gleichzeitig den persönlichen Kontakt.
Gemäß den Leitlinien der FTC zu Werbeempfehlungen und Werbung müssen alle wesentlichen Verbindungen klar offengelegt werden. Bei der Veröffentlichung von Kundenstimmen oder der Zusammenarbeit mit Influencern ist Transparenz hinsichtlich der Beziehung gesetzlich vorgeschrieben und schafft Vertrauen.
Plattformspezifische Inhalte erstellen
Jede soziale Plattform hat ihre eigene Kultur und ihre eigenen Vorlieben hinsichtlich der Inhalte. Facebook-Nutzer beschäftigen sich gerne mit längeren Beiträgen und Community-Inhalten. Instagram legt Wert auf visuelle Attraktivität und Stories. LinkedIn bevorzugt fachliche Einblicke und Branchennachrichten.
Passen Sie die Inhalte an die jeweilige Plattform an, anstatt überall denselben Inhalt zu veröffentlichen. Eine Marktanalyse könnte beispielsweise als ausführlicher Artikel auf LinkedIn, als Infografik auf Instagram und als Live-Videodiskussion auf Facebook erscheinen.
Aufbau einer Empfehlungsplattform
Der Großteil des Kreditgeschäfts entsteht durch Empfehlungen – von Immobilienmaklern, früheren Kunden oder über berufliche Netzwerke. Ein kluges Marketing legt den Schwerpunkt auf diese Beziehungen und pflegt sie.
Partnerschaften mit Immobilienmaklern aufbauen
Immobilienmakler sind für die meisten Kreditgeber die wertvollste Quelle für Kundenempfehlungen. Der Aufbau solider Beziehungen zu Maklern erfordert konsequentes Engagement und echte Wertschöpfung.
Nehmen Sie an lokalen Immobilienveranstaltungen, Besichtigungsterminen und Weiterbildungsveranstaltungen teil. Bieten Sie an, Veranstaltungen gemeinsam zu organisieren – sponsern Sie beispielsweise die Kundenveranstaltung eines Maklers oder veranstalten Sie gemeinsam ein Seminar für Immobilienkäufer. Stellen Sie Maklern Marktdaten, Vorab-Kreditbescheinigungen innerhalb weniger Stunden und eine hervorragende Kommunikation während des gesamten Kreditprozesses zur Verfügung.
In den Diskussionen innerhalb der Community wird immer wieder betont, dass der persönliche Kontakt am wichtigsten ist. Kaffeetreffen, Lunch-and-Learn-Veranstaltungen bei Maklerbüros und gemeinsame Marketingveranstaltungen stärken die Beziehungen stärker als digitale Kontakte allein.
Erstellen Sie eine Übersicht über unser gesamtes Angebot
Vermittlungspartner kennen oft nicht die gesamte Bandbreite der verfügbaren Kreditprodukte. Eine einfache, einseitige Übersicht, in der alle angebotenen Kreditarten aufgeführt sind – konventionelle Kredite, FHA-, VA-, USDA- und Jumbo-Kredite sowie Renovierungskredite und Portfolio-Produkte –, hilft den Partnern dabei, für ihre Kunden die passende Lösung zu finden.
Fügen Sie dieses Blatt Ihren Kundenpräsentationen bei, senden Sie es per E-Mail an Wirtschaftsprüfer und Finanzberater und bewahren Sie Kopien im Büro auf. Wenn jemand glaubt, einen Kreditnehmer zu haben, der die Voraussetzungen für eine konventionelle Finanzierung nicht erfüllt, wird er das Blatt zu Rate ziehen und sich an diese Portfolio-Optionen erinnern.
Ein System zur Kundenpflege für ehemalige Kunden einführen
Ehemalige Kunden stellen das am wenigsten genutzte Marketingpotenzial dar, über das die meisten Kreditgeber verfügen. Diese Menschen vertrauen dem Kreditgeber bereits, haben positive Erfahrungen gemacht und kennen andere, die möglicherweise einen Kredit benötigen.
Versenden Sie monatlich E-Mails mit nützlichen Informationen – Tipps zur Hauspflege, Marktnachrichten, Refinanzierungsmöglichkeiten oder Informationen zu lokalen Veranstaltungen. Verschicken Sie Geburtstagskarten, Karten zum Hausjubiläum oder Grüße zu den Feiertagen. Melden Sie sich vierteljährlich telefonisch, um einfach mal nachzufragen, wie es ihnen geht, ohne dabei auf Geschäfte drängen zu wollen.
Durch diesen regelmäßigen Kontakt bleibt der Kreditgeber im Gedächtnis, wenn Freunde ehemaliger Kunden von der Wohnungssuche sprechen. Außerdem ergeben sich dadurch Möglichkeiten zur Umschuldung, wenn sich die Zinssätze ändern oder Eigenkapital aufgebaut wird.
Lokales Community-Marketing
Kreditgeber sind lokale Unternehmen, die bestimmte Gemeinden bedienen. Lokale Präsenz schafft Vertrauen und generiert Kundenkontakte, zu denen nationale Online-Kreditgeber keinen Zugang haben.
Lokale Veranstaltungen sponsern und besuchen
Durch Sponsoring-Aktivitäten in der Gemeinde wird der Name des Kreditgebers bei den Einwohnern vor Ort bekannt gemacht und gleichzeitig werden wohltätige Zwecke unterstützt. Jugendsportmannschaften, Benefizläufe, Schul-Spendenaktionen und Gemeindefeste bieten Sponsoring-Möglichkeiten in verschiedenen Preisklassen.
Doch Sponsoring allein reicht nicht aus. Nehmen Sie persönlich an diesen Veranstaltungen teil. Richten Sie einen Stand ein, verteilen Sie Informationsmaterial und sprechen Sie mit den Besuchern. Der persönliche Kontakt ist wichtiger als das Werbebanner.
Finanzbildungskurse unterrichten
Durch das Angebot kostenloser Finanzschulungen positionieren sich Kreditgeber als Ansprechpartner für die Gemeinschaft und nicht nur als Verkäufer. Kurse für Erstkäufer von Eigenheimen, Workshops zur Verbesserung der Bonität oder Seminare zur privaten Finanzplanung bieten einen echten Mehrwert und stärken gleichzeitig das Vertrauen.
Arbeiten Sie mit Bibliotheken, Gemeindezentren oder Kirchen zusammen, um diese Veranstaltungen durchzuführen. Bewerben Sie sie über soziale Medien, lokale Zeitungen und Partnerorganisationen. Die Teilnehmer werden zu vielversprechenden Interessenten, die den Kreditgeber bereits als hilfreichen Experten ansehen.
Beitritt zu lokalen Wirtschaftsverbänden
Handelskammern, BNI-Gruppen und andere Business-Netzwerkgruppen bieten Gelegenheiten, potenzielle Partner für Kundenempfehlungen kennenzulernen. An diesen Treffen nehmen Rechtsanwälte, Wirtschaftsprüfer, Finanzberater und Immobilienmakler teil.
Beteiligen Sie sich aktiv, anstatt nur anwesend zu sein. Engagieren Sie sich in Ausschüssen, sponsern Sie Veranstaltungen und halten Sie gegebenenfalls Vorträge. Das Ziel ist es, echte Beziehungen aufzubauen, nicht Visitenkarten zu sammeln.
Bezahlte Werbestrategien
Organisches Marketing sorgt für einen nachhaltigen Lead-Zufluss, doch bezahlte Werbung kann die Ergebnisse beschleunigen, wenn sie strategisch eingesetzt wird.
Google-Anzeigen für lokale Zwecke
Suchmaschinenwerbung spricht Menschen an, die aktiv nach Kreditgebern suchen. Wer nach “Hypothekenanbieter in meiner Nähe” oder “beste Hypothekenzinsen in [Stadt]” sucht, hat eine unmittelbare Kaufabsicht.
Konzentrieren Sie Ihre Kampagnen auf lokale geografische Gebiete und bestimmte Kreditarten. Breit angelegte nationale Kampagnen verschwenden das Budget, da sie mit großen Online-Kreditgebern konkurrieren. Eine enge geografische Ausrichtung und spezifische Landingpages erzielen bessere Konversionsraten.
Landingpages müssen genau dem Versprechen der Anzeige entsprechen. Eine Anzeige zu VA-Darlehen sollte auf einer Seite zu VA-Darlehen führen, nicht auf die Startseite. Fügen Sie übersichtliche Kontaktformulare, Telefonnummern und Anweisungen für die nächsten Schritte hinzu.
Lead-Anzeigen auf Facebook und Instagram
Werbung in sozialen Medien funktioniert anders als Suchmaschinenwerbung. Die Nutzer suchen nicht aktiv nach Kreditgebern, daher benötigen unterbrechungsbasierte Anzeigen überzeugende Aufhänger.
Mit Lead-Anzeigen können Nutzer Informationen übermitteln, ohne die Plattform verlassen zu müssen, was den Aufwand erheblich verringert. Bieten Sie im Gegenzug etwas Wertvolles an – einen Leitfaden für Erstkäufer, ein Preisangebot oder eine Vorabprüfung.
Sprechen Sie bestimmte Zielgruppen anhand von demografischen Merkmalen, Lebensereignissen und Verhaltensweisen an. Neu zugezogene Personen, frisch Verlobte und diejenigen, die Interesse an Immobilien gezeigt haben, eignen sich besonders gut für Kampagnen von Kreditinstituten.
Hypotheken-Leads strategisch erwerben
Unternehmen, die Leads vermitteln, verkaufen Hypotheken-Leads, doch die Qualität variiert stark. Manche Leads sind exklusiv und aktuell; andere wurden bereits an ein Dutzend Kreditgeber verkauft und sind schon mehrere Wochen alt.
Wenn Sie Leads kaufen, fangen Sie klein an, um die Qualität zu testen. Verfolgen Sie die Konversionsraten genau. Ältere Hypotheken-Leads – also ältere Leads, die zu niedrigeren Preisen verkauft werden – können für geduldige Kreditgeber mit soliden Nachfasssystemen funktionieren, erfordern jedoch andere Erwartungen als frische, exklusive Leads.
Mal ganz ehrlich: Die meisten erfolgreichen Kreditgeber generieren mehr Geschäft durch organisches Marketing und Weiterempfehlungen als durch gekaufte Leads. Leads sollten das Beziehungsmarketing ergänzen, nicht ersetzen.
E-Mail-Marketing, das funktioniert
E-Mail ist nach wie vor einer der Marketingkanäle mit dem höchsten ROI, wenn man es richtig macht. Der Schlüssel liegt darin, kontinuierlich einen Mehrwert zu bieten und nicht nur Preislisten zu versenden.
E-Mail-Listen sinnvoll segmentieren
Unterschiedliche Zielgruppen benötigen unterschiedliche Inhalte. Bestehende Kunden wünschen sich Informationen zu Refinanzierungsmöglichkeiten und Tipps zur Instandhaltung ihres Eigenheims. Immobilienmakler benötigen Marktdaten und aktuelle Informationen zu den Abläufen. Potenzielle Käufer wünschen sich informative Inhalte und Informationen zur Kaufberechtigung.
Segmentieren Sie die Empfänger nach Zielgruppen und passen Sie die Inhalte entsprechend an. Ein pauschaler Massen-E-Mail-Versand erzielt im Vergleich zu zielgerichteten, relevanten Nachrichten nur eine geringe Konversionsrate.
Schaffen Sie Mehrwert in jeder E-Mail
Niemand möchte noch eine weitere E-Mail mit Preislisten erhalten. Stellen Sie nützliche Informationen bereit – Analysen zu Markttrends, Änderungen bei den Richtlinien, die Käufer betreffen, Checklisten zur Instandhaltung von Immobilien, Übersichten über lokale Veranstaltungen oder Antworten auf häufig gestellte Fragen.
Fügen Sie pro E-Mail einen klaren Aufruf zum Handeln ein. Zu viele Optionen überfordern die Empfänger und senken die Klickraten. Machen Sie deutlich, welche Aktion der Leser als Nächstes ausführen soll.
Halten Sie den Kontakt aufrecht
Monatliche E-Mails sorgen dafür, dass Kreditgeber im Gedächtnis bleiben, ohne die Empfänger zu überfordern. Häufigere E-Mails funktionieren zwar bei manchen Zielgruppen – etwa wöchentliche Marktberichte für Immobilienmakler –, doch die meisten Kontakte schätzen einen monatlichen Rhythmus.
Konsistenz ist wichtiger als Häufigkeit. Regelmäßig versendete monatliche E-Mails sorgen für eine stärkere Bekanntheit als sporadische Kampagnen ohne vorhersehbaren Zeitplan.
Compliance-Aspekte im Kreditgeber-Marketing
Kreditinstitute unterliegen einer strengeren behördlichen Aufsicht als die meisten anderen Branchen. Das Marketing muss verschiedene bundesstaatliche und staatliche Vorschriften einhalten, andernfalls drohen erhebliche Strafen.
Offenlegungspflicht bei der Kreditvergabe und Verordnung Z
Die Vorschriften der Federal Reserve regeln, wie Kreditgeber ihre Zinssätze und Konditionen bewerben dürfen. Jede Werbung, in der konkrete Zinssätze genannt werden, muss zusätzliche Angaben enthalten – den effektiven Jahreszins, die Zahlungsbeträge und die Laufzeiten.
Zwar enthält die „Credit Practices Rule“ im Gegensatz zur „Regulation Z“ ($25.000) keinen finanziellen Schwellenwert für bestimmte Anforderungen, doch sollten Kreditgeber vor der Veröffentlichung von zinsbasierten Werbeanzeigen ihre Compliance-Beauftragten konsultieren, um sicherzustellen, dass alle erforderlichen Angaben korrekt dargestellt werden.
Gesetze zur fairen Kreditvergabe
Marketingmaterialien und Zielgruppenansprache dürfen keine Diskriminierung aufgrund geschützter Merkmale beinhalten. Die Anforderungen des Fair Housing Act gelten für das Hypothekenmarketing ebenso wie für die Kreditvergabeentscheidungen selbst.
Überprüfen Sie die Ausrichtung und die Botschaften Ihrer Werbung, um sicherzustellen, dass nichts auf eine Bevorzugung oder Diskriminierung aufgrund von Rasse, Religion, nationaler Herkunft, Familienstand oder anderen geschützten Merkmalen hindeutet.
Richtlinien für Empfehlungen und Erfahrungsberichte
Die Leitlinien der FTC zur Werbung gelten für das Marketing von Kreditgebern. Bei der Verwendung von Kundenstimmen oder der Zusammenarbeit mit Influencern müssen wesentliche Verbindungen offengelegt werden. Selbst kleine Anreize – die FTC weist ausdrücklich darauf hin, dass bereits eine Vergütung in Form eines Gutscheins über einen Rabatt von nur einem Dollar offengelegt werden muss.
Gemäß den Leitlinien der FTC gelten die Offenlegungspflichten unabhängig vom Format – schriftliche Bewertungen, Video-Testimonials oder Beiträge in sozialen Medien erfordern alle eine klare Offenlegung jeglicher wesentlicher Beziehungen zwischen dem Werbenden und dem Kreditgeber.
| Marketing-Kanal | Anlaufkosten | Zeit bis zu den Ergebnissen | Am besten für |
|---|---|---|---|
| Soziale Medien Organisch | Kostenlos | 2-4 Monate | Markenbildung, gesellschaftliches Engagement |
| Google Business-Profil | Kostenlos | 1-2 Monate | Sichtbarkeit in der lokalen Suche |
| Inhaltliches Marketing | Niedrig | 3-6 Monate | SEO, Aufbau von Autorität |
| Immobilienpartnerschaften | Niedrig | 1-3 Monate | Kontinuierlicher Überweisungsstrom |
| E-Mail-Marketing | Niedrig | 1-2 Monate | Pflege ehemaliger Kunden |
| Google-Anzeigen | Mittel-Hoch | Unmittelbar | Aktive Käufer ansprechen |
| Gemeinschaftliche Patenschaften | Mittel | 3-6 Monate | Bekanntheit der Marke vor Ort |
Marketinginstrumente und -technologie
Der richtige Technologie-Stack macht das Marketing effizienter und besser messbar. Kreditgeber brauchen keine Dutzende von Tools, sondern nur wenige strategische Investitionen, die sich auszahlen.
CRM-Systeme
Kundenbeziehungsmanagementsysteme erfassen jede Interaktion mit Interessenten, Kunden und Empfehlungspartnern. Sie automatisieren die Nachverfolgung, segmentieren Kontakte und stellen sicher, dass niemand übersehen wird.
Speziell für Hypothekengeber entwickelte CRM-Systeme bieten Funktionen wie automatisierte Drip-Kampagnen für verschiedene Phasen des Kreditprozesses, das Beziehungsmanagement mit Immobilienmaklern und eine Compliance-konforme Nachverfolgung der Kommunikation.
Design-Tools für Nicht-Designer
Professionell gestaltete Grafiken sind in den sozialen Medien und in Marketingmaterialien von großer Bedeutung. Tools wie Canva bieten Vorlagen speziell für Finanzdienstleister an, sodass sich markengerechte Inhalte auch ohne Grafikdesign-Kenntnisse ganz einfach erstellen lassen.
Ein Abonnement kostet monatlich etwa 12,99 £ und bietet uneingeschränkten Zugriff auf Vorlagenbibliotheken, Stockfotos und Funktionen für das Marken-Kit, die für ein einheitliches Erscheinungsbild aller Marketingmaterialien sorgen. Laden Sie Markenfarben, Schriftarten und Logos einmal hoch, und jedes Design entspricht automatisch den Markenstandards.
E-Mail-Marketing-Plattformen
Spezialisierte E-Mail-Plattformen bieten Vorlagen, Automatisierungsfunktionen, Listensegmentierung und Analysetools, mit denen private E-Mail-Konten nicht mithalten können. Außerdem weisen sie bessere Zustellraten auf und erfüllen automatisch die CAN-SPAM-Anforderungen.
Achten Sie auf Plattformen mit Vorlagen speziell für Hypotheken sowie der Möglichkeit, Listen nach Kundentyp, Kreditstatus und Interaktionsgrad zu segmentieren. Automatisierungsfunktionen sollten Geburtstags-E-Mails, Nachrichten zum Kreditjubiläum und Nurture-Sequenzen ohne manuellen Eingriff abwickeln.
Messung der Marketing-Effektivität
Marketing ohne Messung ist reine Ressourcenverschwendung. Verfolgen Sie bestimmte Kennzahlen, um zu erkennen, was funktioniert und was nicht.
Nachverfolgung der Lead-Quelle
Fragen Sie jeden neuen Interessenten, wie er von dem Kreditgeber erfahren hat. Erfassen Sie diese Informationen regelmäßig im CRM. Mit der Zeit lassen sich Muster erkennen, welche Marketingmaßnahmen die meisten und besten Leads generieren.
Manche Quellen sorgen für hohe Zugriffszahlen, aber niedrige Konversionsraten. Andere generieren weniger Leads, dafür aber von höherer Qualität. Beide Kennzahlen spielen bei der Verteilung des Marketingbudgets und der Marketingmaßnahmen eine wichtige Rolle.
Kosten pro Akquisition
Berechnen Sie die Gesamtkosten jedes Marketingkanals, geteilt durch die Anzahl der abgeschlossenen Kredite aus dieser Quelle. Eine Networking-Gruppe mit einem Jahresbeitrag von 1.450, die zwei abgeschlossene Kredite generiert, kostet 1.425 pro Akquisition. Google-Ads-Ausgaben in Höhe von 2.000 pro Monat, die sechs abgeschlossene Kredite generieren, kosten etwa 1.433 pro Akquisition.
Vergleichen Sie diese Kosten mit den Krediterträgen, um die Kapitalrendite zu ermitteln. Manche kostenintensive Kanäle sind sinnvoll, wenn sie hochwertige Kredite generieren.
Produktivität der Empfehlungspartner
Verfolgen Sie nach, welche Immobilienmakler, Steuerberater und andere Empfehlungspartner tatsächlich Aufträge vermitteln. In der Regel gilt die 80/20-Regel: 80 % der Empfehlungen stammen von 20 % der Partner.
Konzentrieren Sie Ihre Bemühungen zum Aufbau von Beziehungen auf produktive Partner und solche, die großes Potenzial zeigen. Nicht jede Empfehlungsbeziehung verdient den gleichen Zeitaufwand.
Häufige Marketing-Fehler zu vermeiden
Zu wissen, was nicht funktioniert, spart Zeit und Geld. Diese Fehler treten bei Kreditgebern, die Schwierigkeiten haben, immer wieder auf.
Uneinheitliche Umsetzung
Der größte Fehler im Marketing ist mangelnde Konsequenz. Einen Blog zu starten und ihn nach drei Beiträgen wieder aufzugeben. Einen Monat lang in den sozialen Medien zu posten und dann sechs Wochen lang nichts von sich hören zu lassen. Nur sporadisch an Networking-Veranstaltungen teilzunehmen.
Marketing erfordert langfristiges Engagement. Die Ergebnisse summieren sich. Ein Kreditgeber, der ein Jahr lang konsequent präsent ist, schafft deutlich mehr Bekanntheit als einer, der sich zwar mehr Mühe gibt, aber nach zwei Monaten aufgibt.
Keine klare Unterscheidung
Ein allgemeines Marketing, das auf jeden Kreditgeber zutreffen könnte, verschenkt Chancen. “Hervorragende Zinssätze und hervorragender Service” – das trifft auf jeden Kreditgeber zu. Finden Sie etwas Spezifisches und Einzigartiges – sei es die Spezialisierung auf eine bestimmte Kreditart, Fachwissen über eine bestimmte Käufergruppe, einzigartige Vorteile im Prozessablauf oder außergewöhnliche Kommunikationsstandards.
Die Differenzierung bildet die Grundlage für die gesamte Kommunikation. Sie gibt Empfehlungspartnern und Kreditnehmern einen Grund, sich für diesen Kreditgeber und nicht für eine der zahlreichen Alternativen zu entscheiden.
Ehemalige Kunden ignorieren
Die meisten Kreditgeber wenden enorme Anstrengungen auf, um neue Kunden zu gewinnen, während sie die Goldgrube in ihrer Datenbank völlig außer Acht lassen. Ehemalige Kunden, die positive Erfahrungen gemacht haben, werden Freunde weiterempfehlen und für künftige Kredite wiederkommen – sofern sie sich daran erinnern, dass es den Kreditgeber überhaupt gibt.
Eine einfache monatliche E-Mail an ehemalige Kunden kostet fast nichts und sorgt für ein stetiges Geschäft durch Weiterempfehlungen und Refinanzierungen. Dies könnte die Marketingmaßnahme mit dem höchsten ROI sein, die es gibt.
Erste Schritte im Marketing
Umfassende Marketingpläne können einen schnell überfordern. Die Lösung besteht darin, sie schrittweise umzusetzen, anstatt alles auf einmal zu versuchen.
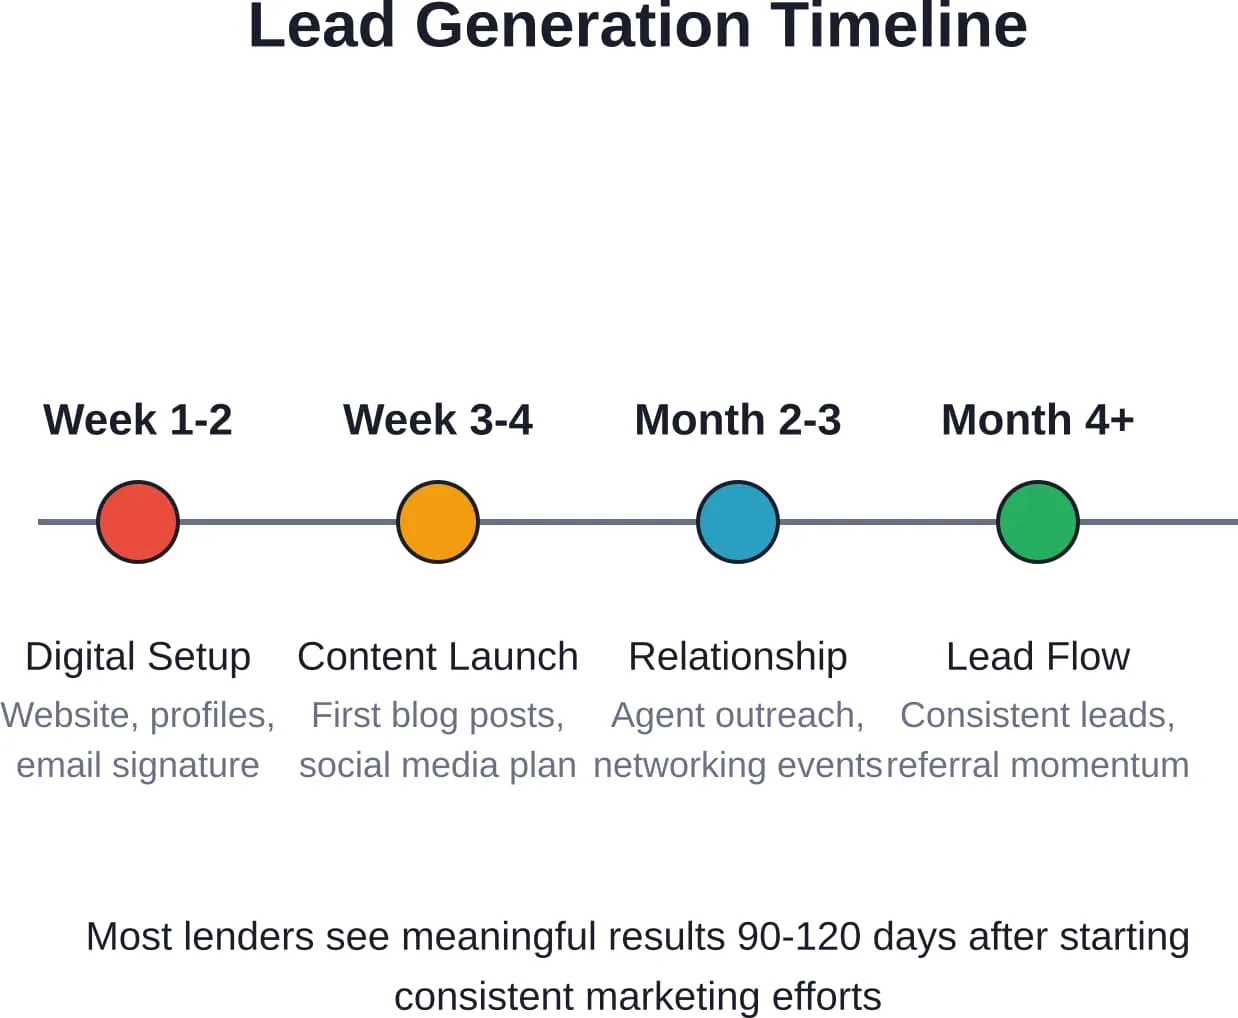
- Beginnen Sie mit den grundlegenden digitalen Elementen – Aktualisierung der Website, Optimierung des Google-Unternehmensprofils, E-Mail-Signatur und grundlegende Profile in sozialen Netzwerken. Diese bilden die Grundlage für alles Weitere.
- Entscheiden Sie sich als Nächstes für einen Content-Marketing-Kanal und widmen Sie sich diesem mindestens 90 Tage lang. Wählen Sie zwischen Blogging, Videos oder sozialen Medien und setzen Sie Ihre Aktivitäten konsequent um. Nehmen Sie erst dann weitere Kanäle hinzu, wenn Sie mit dem ersten einen festen Rhythmus gefunden haben.
- Beginnen Sie gleichzeitig damit, systematisch Beziehungen zu Immobilienmaklern und früheren Kunden aufzubauen. Diese besonders wertvollen Aktivitäten sollten wöchentlich stattfinden, unabhängig davon, was sonst noch gerade ansteht.
- Setzen Sie auf bezahlte Werbung erst dann, wenn die organischen Kanäle bereits gut funktionieren. Anzeigen verstärken bestehende Marketingmaßnahmen, sollten jedoch die Grundlagen des Beziehungsmarketings nicht ersetzen.
Der Zeitaufwand ist länger, als es den meisten Kreditgebern lieb ist. Nennenswerte Ergebnisse zeigen sich in der Regel 90 bis 120 Tage nach Beginn konsequenter Marketingmaßnahmen. Diese Ergebnisse verstärken sich jedoch im Laufe der Zeit und sorgen für einen nachhaltigen Lead-Zufluss, der nicht von gekauften Leads oder unvorhersehbaren Marktbedingungen abhängt.
Abschließende Überlegungen
Beim Marketing für Kreditgeber geht es nicht um Tricks oder Abkürzungen. Es geht darum, konsequent präsent zu sein, echten Mehrwert zu bieten, echte Beziehungen aufzubauen und sich im Laufe der Zeit Vertrauen zu verdienen.
Erfolgreiche Kreditgeber verbinden modernes digitales Marketing mit den bewährten Grundlagen der Kundenpflege. Sie erstellen nützliche Inhalte, sorgen für Sichtbarkeit in den sozialen Medien, pflegen systematisch die Beziehungen zu ehemaligen Kunden und investieren Zeit in den Aufbau persönlicher Empfehlungspartnerschaften.
Beginnen Sie mit ein oder zwei Strategien, die zu Ihren Stärken und Ihrem Markt passen. Setzen Sie diese mindestens 90 Tage lang konsequent um, bevor Sie die Ergebnisse bewerten oder neue Maßnahmen hinzufügen. Marketingerfolg entsteht durch beharrliches Engagement, nicht dadurch, dass man alles auf einmal ausprobiert.
Beobachten Sie, was in Ihrem spezifischen Markt funktioniert. Führen Sie Systeme ein, die Ihre Marketingaktivitäten nachhaltig statt nur sporadisch gestalten. Und denken Sie daran: Die beste Marketinginvestition ist oft ein außergewöhnlicher Service, der jeden Kunden zu einer Empfehlungsquelle macht.
Sind Sie bereit, Ihr Kreditgeschäft neu zu gestalten? Wählen Sie drei Strategien aus diesem Leitfaden aus und verpflichten Sie sich, diese in den nächsten 90 Tagen konsequent umzusetzen. Dokumentieren Sie Ihre Lead-Quellen, verfolgen Sie Ihre Ergebnisse und passen Sie Ihre Vorgehensweise anhand der Daten an. Die Kreditgeber, die heute handeln, werden morgen ihre Märkte dominieren.









