


ملخص سريع: يحتاج مقرضو القروض في العصر الحديث إلى استراتيجيات تسويقية متنوعة ليتمكنوا من التميز في بيئة عام 2026 التنافسية. يتناول هذا الدليل أساليب تسويقية رقمية وتقليدية أثبتت فعاليتها — بدءًا من وسائل التواصل الاجتماعي ومحتوى الفيديو وصولاً إلى الشراكات المجتمعية وبرامج التوصية — والتي تساعد مقرضي الرهون العقارية والمقرضين الخاصين ومسؤولي القروض على جذب عملاء محتملين ذوي جودة عالية مع الحفاظ على الامتثال للوائح الفيدرالية.
شهد قطاع الإقراض تغيرات جذرية خلال السنوات القليلة الماضية. فقد اشتدت حدة المنافسة، وانتشرت القنوات الرقمية بشكل كبير، وأصبح المقترضون أكثر درايةً في طريقة بحثهم عن المقرضين واختيارهم. ولم تعد الأساليب التسويقية التقليدية كافيةً بعد الآن.
المقرضون الذين سيحققون النجاح في عام 2026 هم أولئك الذين يجمعون بين البراعة في التسويق الرقمي وأسس بناء العلاقات. فهم يتواجدون في الأماكن التي يبحث فيها المقترضون، ويقدمون قيمة حقيقية قبل أن يطلبوا إبرام الصفقات، ويضعون أنظمةً تحول العملاء الذين يتعاملون معهم لمرة واحدة إلى مصادر لتوصية عملاء جدد.
لكن الحقيقة هي أن التسويق للمقرضين لا يعني تجربة كل الأساليب الممكنة. بل يتعلق باختيار الاستراتيجيات التي تناسب سوقك ونقاط قوتك ومتطلبات الامتثال الخاصة بك، ثم تنفيذها بثبات.
ابدأ ببناء أساسك الرقمي أولاً
قبل إطلاق الحملات أو إنشاء المحتوى، يحتاج المقرضون إلى بنية تحتية رقمية متينة. فهذه البنية التحتية هي التي تحدد نجاح أو فشل جميع الجهود التسويقية الأخرى.
أنشئ موقعك الإلكتروني أو قم بتحديثه
يُعد الموقع الإلكتروني الاحترافي بمثابة مركز لجميع الأنشطة التسويقية. فالمقترضون يبحثون عن المقرضين عبر الإنترنت قبل الاتصال بهم، وأي موقع إلكتروني قديم أو غير واضح يؤدي إلى إفشال عمليات التحويل على الفور.
يجب أن يتم تحميل الموقع بسرعة، وأن يعمل بشكل سلس على الأجهزة المحمولة، وأن يوضح الخدمات المتوفرة. قم بتضمين عبارات واضحة تحث على اتخاذ إجراء في كل صفحة — مثل أرقام الهواتف ونماذج الاتصال وأدوات التقييم المسبق.
والأهم من ذلك، يحتاج الموقع الإلكتروني إلى محتوى يجيب على الأسئلة الشائعة التي يطرحها المقترضون. يجب أن يكون من السهل العثور على معلومات حول أسعار الفائدة، وتوضيحات حول أنواع القروض، وشروط الأهلية. كما أن إضافة «حاسبة الرهن العقاري» أو أداة مماثلة تمنح الزوار دافعًا للبقاء لفترة أطول.
أكمل ملفك الشخصي على Google Business Profile وحسّنه
عندما يبحث المقترضون المحتملون عن جهات إقراض في منطقتهم، تظهر قوائم "ملف تعريف Google للأعمال" في مكان بارز ضمن نتائج البحث. ويمكن أن يؤدي تسجيل هذا الملف المجاني وتحسينه إلى جذب عدد كبير من العملاء المحتملين المحليين.
املأ كل قسم بالكامل — ساعات العمل، ومنطقة الخدمة، وأنواع القروض المتوفرة، ومعلومات الاتصال. أضف صورًا عالية الجودة للمكتب وفريق العمل. يجب أن يتضمن الوصف كلمات مفتاحية ذات صلة بشكل طبيعي، مع توضيح ما يميز هذا المقرض عن غيره.
التحديثات المنتظمة مهمة أيضًا. انشر محتوى أسبوعيًا مثل آخر أخبار السوق، أو منتجات القروض الجديدة، أو قصص نجاح العملاء. ورد على كل تعليق، سواء كان إيجابيًا أو سلبيًا، لإظهار التفاعل والالتزام المهني.
إنشاء توقيع بريد إلكتروني يحمل العلامة التجارية
كل رسالة بريد إلكتروني يتم إرسالها تمثل فرصة تسويقية. وينبغي أن تتضمن التوقيع الإلكتروني الاحترافي، كحد أدنى، الاسم واللقب الوظيفي واسم الشركة ورقم الهاتف ورابط الموقع الإلكتروني.
ولكن يمكن لمقدمي القروض أن يذهبوا إلى أبعد من ذلك. أضف صورة شخصية احترافية، وأيقونات لوسائل التواصل الاجتماعي، ولافتة متحركة تحث على اتخاذ إجراء. ويمكن أن تروج هذه اللافتة للأسعار الحالية، أو تسلط الضوء على منشور في المدونة، أو تشجع على إحالة عملاء جدد. ونظرًا لأن موظفي القروض يرسلون عشرات الرسائل الإلكترونية يوميًا، فإن هذه اللمسات الصغيرة تساهم في تعزيز الظهور بشكل ملحوظ بمرور الوقت.
تنظيم نظام تسويق القروض باستخدام Lengreo
يحتاج المقرضون إلى حملات تسويقية تشرح بوضوح المنتجات وشروط الأهلية وخطوات تقديم الطلبات، مع جذب استفسارات قابلة للتنفيذ. لينغريو يجمع بين تطوير المواقع الإلكترونية، وتحسين محركات البحث (SEO)، والإعلانات المدفوعة، والمحتوى، وجذب العملاء المحتملين، وتحديد المواعيد، والتتبع في نظام واحد متكامل.
وهذا يسهل الوصول إلى المقترضين المؤهلين وقياس أداء الحملة.
هل تحتاج إلى المزيد من العملاء المحتملين المؤهلين للحصول على قروض؟
يمكن لـ Lengreo المساعدة في:
- تنقية صفحات الخدمات والمنتجات وصفحات الاتصال
- إعداد حملات تحسين محركات البحث SEO والحملات المدفوعة
- تتبع التطبيقات والمكالمات ومصادر العملاء المحتملين
- دعم المحتوى وسير عمل توليد العملاء المحتملين
👉 للتواصل مع لينغريو لمناقشة إعداداتك التسويقية.
استراتيجيات تسويق المحتوى التي تبني الثقة
يساعد تسويق المحتوى على إظهار المؤسسات المقرضة كخبراء متمرسين، مع تقديم قيمة حقيقية للمقترضين المحتملين. ويؤدي هذا النهج إلى بناء الثقة قبل أن تبدأ أي محادثة بيعية.
ابدأ مدونة منتظمة
تساهم المنشورات المنتظمة على المدونة في تحسين ترتيب موقعك في محركات البحث، كما أنها تُظهر خبرتك في المجال. الكلمة المفتاحية هنا هي “الانتظام” — فالنشر المتقطع لا يجدي نفعًا. احرص على نشر ما لا يقل عن منشورين عاليي الجودة شهريًّا.
يجب أن تتناول الموضوعات الأسئلة الحقيقية التي يطرحها المقترضون. ومن بين الموضوعات التي تحظى بإقبال كبير: أدلة مشتري المنازل لأول مرة، وشرح أنواع القروض، ونصائح لتحسين درجة الائتمان، وتحليلات الأسواق المحلية. اكتب لجمهور من البشر الحقيقيين، لا لمحركات البحث، ولكن احرص على تضمين الكلمات المفتاحية ذات الصلة بشكل طبيعي.
يجب أن تتضمن كل مشاركة خطوة تالية واضحة — مثل الاتصال بالمقرض للحصول على مشورة مخصصة، أو تنزيل دليل المشتري، أو حجز موعد استشارة. فالمحتوى الذي يفتقر إلى فرص التحويل يُعد مضيعة للجهود.
إنشاء محتوى فيديو
تشير تقارير القطاع إلى أن 86% من المسوقين يستخدمون الفيديو كأداة تسويقية، وتعتقد النسبة نفسها أن الفيديو ينجح في جذب العملاء المحتملين. ويستمر الفيديو عبر الإنترنت في الهيمنة على حركة المرور على الويب في عام 2026.
لا يحتاج المقرضون إلى معدات باهظة الثمن أو تحرير احترافي. فمقاطع الفيديو المُصوّرة بالهواتف الذكية تفي بالغرض بالنسبة لمعظم المحتوى. وينبغي أن ينصب التركيز على القيمة المضافة — مثل آخر مستجدات السوق، وشرح إجراءات القروض، ونصائح لمشتري المنازل، أو الإجابة على الأسئلة الشائعة.
تحقق مقاطع الفيديو القصيرة أداءً ممتازًا على منصات التواصل الاجتماعي. فشرح مدته 60 ثانية لموضوعات مثل تثبيت أسعار الفائدة أو تكاليف إتمام الصفقة يصل إلى عدد أكبر من الأشخاص مقارنة بمقال من خمس صفحات حول الموضوع نفسه. احرص على نشر هذه المقاطع بانتظام عبر قنوات التواصل الاجتماعي والموقع الإلكتروني وحملات البريد الإلكتروني.
الانطلاق على منصات التواصل الاجتماعي
تخلق البث المباشر تواصلًا حقيقيًا وإحساسًا بالاستعجال. توفر كل من «فيسبوك لايف» و«إنستغرام لايف» و«لينكدإن لايف» فرصًا للتفاعل مع المقترضين المحتملين في الوقت الفعلي.
قم بتنظيم جلسات بث مباشر أسبوعية أو شهرية تتناول مواضيع مثل الأوضاع الحالية للسوق، أو برامج القروض الجديدة، أو جلسات أسئلة وأجوبة حيث يطرح المشاهدون أسئلة حول عملية منح القروض. إن الطابع غير الرسمي للفيديو المباشر يجعل المقرضين أكثر قربًا من الجمهور، مع إظهار خبرتهم في الوقت نفسه.
قم بالترويج للجلسات المباشرة مسبقًا عبر البريد الإلكتروني ومنشورات مواقع التواصل الاجتماعي، ثم أعد استخدام الفيديو المسجل لاحقًا. وبذلك تتحول جلسة مباشرة واحدة إلى عدة محتويات.
التسويق عبر وسائل التواصل الاجتماعي لمؤسسات الإقراض
توفر وسائل التواصل الاجتماعي وصولاً مباشراً إلى المقترضين المحتملين وشركاء الإحالة والعملاء السابقين. لكن المنصات المختلفة تخدم أغراضاً مختلفة بالنسبة للمقرضين.
تأسيس حضور على LinkedIn
يُعد موقع LinkedIn وسيلة فعالة للغاية للتواصل مع وكلاء العقارات والمستشارين الماليين ومصادر الإحالة الأخرى. كما أنه المكان الذي يلجأ إليه العديد من المهنيين للبحث عن شركاء تجاريين، بما في ذلك الجهات المقرضة.
أنشئ ملفًا شخصيًا احترافيًا متكاملًا يتضمن صورة شخصية عالية الجودة، وسيرة مهنية مفصلة، والشهادات التي حصلت عليها. انضم إلى مجموعات العقارات والأعمال المحلية. شارك أخبار القطاع، ورؤى السوق، والمحتوى المفيد بانتظام — على الأقل ثلاث مرات أسبوعيًا.
تفاعل بصدق مع محتوى الآخرين. قم بالتعليق بشكل مدروس على منشورات وكلاء العقارات والمحاسبين القانونيين المعتمدين وغيرهم من المهنيين في مجال الإقراض. فهذه التفاعلات تبني علاقات تؤدي إلى الحصول على توصيات.
انشر بانتظام عبر المنصات المختلفة
الانتظام أهم من الكمية. فالنشر يوميًا لمدة أسبوعين ثم التوقف لمدة شهر لا يحقق أي فائدة. ومن الأفضل النشر مرتين أسبوعيًا وفقًا لجدول زمني ثابت.
يجب أن يجمع المحتوى بين الجانب التثقيفي وأخبار السوق واللمسات الشخصية والمشاركة المجتمعية. قم بمشاركة اتجاهات الأسعار، وشرح برامج القروض، وتسليط الضوء على الفعاليات المحلية، ونشر صور الفريق أو الإنجازات الشخصية من حين لآخر. فهذا التنوع يجعل المحتوى المقدم مثيرًا للاهتمام، ويبني في الوقت نفسه علاقة شخصية مع المتابعين.
وفقًا لإرشادات لجنة التجارة الفيدرالية (FTC) بشأن التوصيات والإعلانات، يجب الإفصاح بوضوح عن أي علاقات مادية. وعند مشاركة شهادات العملاء أو العمل مع المؤثرين، فإن الشفافية بشأن هذه العلاقة أمر مطلوب قانونًا وتساهم في بناء الثقة.
إنشاء محتوى خاص بالمنصة
لكل منصة اجتماعية ثقافتها الخاصة وتفضيلاتها فيما يتعلق بالمحتوى. يتفاعل مستخدمو فيسبوك مع المنشورات الطويلة والمحتوى المجتمعي. أما إنستغرام فيتطلب جاذبية بصرية وقصصًا قصيرة. أما لينكدإن فيفضل الرؤى المهنية وأخبار القطاع.
قم بتكييف المحتوى ليتناسب مع كل منصة بدلاً من نشر نفس المحتوى في كل مكان. فعلى سبيل المثال، قد يتخذ تحليل السوق شكل مقال مفصل على LinkedIn، أو رسم بياني على Instagram، أو مناقشة عبر فيديو مباشر على Facebook.
إنشاء نظام إحالة
تأتي معظم أعمال الإقراض من خلال التوصيات — سواء من وكلاء العقارات أو العملاء السابقين أو الشبكات المهنية. ويُعطي التسويق الذكي الأولوية لهذه العلاقات ويعمل على تعزيزها.
إقامة شراكات مع وكلاء العقارات
يمثل وكلاء العقارات المصدر الأكثر أهمية للإحالات بالنسبة لمعظم المؤسسات المقرضة. ويتطلب بناء علاقات قوية مع الوكلاء بذل جهود متواصلة وتقديم قيمة حقيقية.
احضر الفعاليات العقارية المحلية، وجلسات العرض المفتوح، ودورات التعليم المستمر. اعرض المشاركة في تنظيم الفعاليات — قم برعاية فعالية تقديرية لعملاء أحد الوكلاء أو نظموا معًا ندوة للمشترين. زود الوكلاء ببيانات السوق، ورسائل التأهيل المسبق في غضون ساعات، وتواصل بشكل ممتاز طوال عملية القرض.
تؤكد المناقشات داخل المجتمع باستمرار على أن التفاعل المباشر هو الأهم. فاجتماعات تناول القهوة، وجلسات الغداء التعليمية في شركات الوساطة، والفعاليات التسويقية المشتركة، كلها عوامل تساهم في بناء علاقات أقوى مقارنة بالتواصل الرقمي وحده.
إنشاء ورقة بعنوان “كل ما نقدمه”
غالبًا ما يجهل شركاء الإحالة المجموعة الكاملة من منتجات القروض المتاحة. ومن شأن تقديم ملخص بسيط من صفحة واحدة يضم قائمة بجميع أنواع القروض المتوفرة — التقليدية، وقروض إدارة الإسكان الفيدرالية (FHA)، وقروض إدارة شؤون المحاربين القدامى (VA)، وقروض وزارة الزراعة الأمريكية (USDA)، والقروض الضخمة، وقروض التجديد، ومنتجات المحافظ — أن يساعد الشركاء على توجيه العملاء إلى الخيار الأنسب لهم.
أدرج هذه الورقة في العروض التقديمية للوكلاء، وأرسلها عبر البريد الإلكتروني إلى المحاسبين القانونيين والمستشارين الماليين، واحتفظ بنسخ منها في المكتب. فعندما يعتقد أحدهم أن لديه مقترضًا لن يستوفي شروط الحصول على تمويل تقليدي، سيراجع هذه الورقة ويتذكر خيارات المحفظة تلك.
تطبيق نظام رعاية العملاء السابقين
يمثل العملاء السابقون أكثر الأصول التسويقية التي لا تستغل بالشكل الكافي لدى معظم المؤسسات المقرضة. فهؤلاء الأشخاص يثقون بالفعل في المؤسسة المقرضة، ولديهم تجارب إيجابية معها، ويعرفون أشخاصًا آخرين قد يحتاجون إلى قروض.
أرسل رسائل بريد إلكتروني شهرية ذات قيمة مضافة — مثل نصائح حول صيانة المنزل، أو آخر مستجدات السوق، أو فرص إعادة التمويل، أو معلومات عن الفعاليات المحلية. أرسل بطاقات تهنئة بعيد الميلاد، أو بطاقات تهنئة بمرور سنة على شراء المنزل، أو تمنيات بمناسبة الأعياد. اتصل بهم هاتفيًّا كل ثلاثة أشهر للاطمئنان عليهم، دون الضغط عليهم لإبرام صفقات.
هذا التواصل المستمر يجعل المقرض هو الخيار الأول الذي يتبادر إلى أذهان أصدقاء العملاء السابقين عندما يتحدثون عن البحث عن منزل. كما أنه يتيح فرصًا لإعادة التمويل عندما تتغير أسعار الفائدة أو تزداد قيمة رأس المال العقاري.
التسويق للمجتمع المحلي
المقرضون هم شركات محلية تخدم مجتمعات محلية محددة. فالتواجد المحلي يبني الثقة ويولد فرصًا تجارية لا يمكن للمقرضين الوطنيين عبر الإنترنت الوصول إليها.
رعاية الفعاليات المحلية وحضورها
تُبرز الرعاية المجتمعية اسم المؤسسة المقرضة أمام السكان المحليين، مع دعم القضايا الجديرة بالاهتمام في الوقت نفسه. وتُتيح فرق الرياضة الشبابية، وسباقات الجري الخيرية، وحملات جمع التبرعات المدرسية، والمهرجانات المجتمعية فرصًا للرعاية بأسعار متنوعة.
لكن الرعاية وحدها لا تكفي. احرص على حضور هذه الفعاليات بنفسك. قم بإقامة جناح، ووزع النشرات الإعلامية، وتحدث مع الحاضرين. فالعلاقات المباشرة وجهًا لوجه أهم من اللافتات الإعلانية.
تدريس دروس التثقيف المالي
إن تقديم التثقيف المالي المجاني يضع المؤسسات المقرضة في موقع المورد المجتمعي بدلاً من مجرد كونها جهات بيعية. فدورات تدريب مشتري المنازل لأول مرة، وورش عمل تحسين الائتمان، أو الندوات حول الشؤون المالية الشخصية، توفر قيمة حقيقية وتساهم في بناء الثقة في الوقت نفسه.
تعاون مع المكتبات أو المراكز المجتمعية أو الكنائس لاستضافة هذه الجلسات. وقم بالترويج لها عبر وسائل التواصل الاجتماعي والصحف المحلية والمنظمات الشريكة. حيث يصبح الحاضرون عملاء محتملين مهتمين، ينظرون بالفعل إلى المقرض باعتباره خبيرًا مفيدًا.
انضم إلى منظمات الأعمال المحلية
توفر غرف التجارة وفروع شبكة BNI ومجموعات التواصل التجاري الأخرى فرصًا للالتقاء بشركاء محتملين للتوصية. ويحضر هذه الاجتماعات محامون ومحاسبون قانونيون معتمدون ومستشارون ماليون ووكلاء عقارات.
شارك بنشاط بدلاً من الاكتفاء بالحضور فقط. تطوع للعمل في اللجان، وارعى الفعاليات، وقدم عروضاً تقديمية عند الاقتضاء. فالهدف هو بناء علاقات حقيقية، وليس جمع بطاقات العمل.
استراتيجيات الإعلانات المدفوعة
يؤدي التسويق العضوي إلى توفير تدفق مستمر للعملاء المحتملين، لكن الإعلانات المدفوعة يمكنها تسريع تحقيق النتائج عند تنفيذها بشكل استراتيجي.
إعلانات جوجل للنوايا المحلية
تجذب إعلانات البحث الأشخاص الذين يبحثون بنشاط عن جهات إقراض. فمن يبحث عن عبارة مثل “جهة إقراض عقاري بالقرب مني” أو “أفضل أسعار الرهن العقاري في [المدينة]” لديه نية فورية.
ركز الحملات على المناطق الجغرافية المحلية وأنواع القروض المحددة. فالحملات الوطنية الواسعة النطاق تهدر الميزانية في منافسة مع مؤسسات الإقراض الضخمة عبر الإنترنت. أما الاستهداف الجغرافي المحدود والصفحات المقصودة المخصصة فتحقق معدلات تحويل أفضل.
يجب أن تتطابق الصفحات المقصودة تمامًا مع ما وعدت به الإعلانات. فعلى سبيل المثال، يجب أن يؤدي الإعلان المتعلق بقروض VA إلى صفحة مخصصة لقروض VA، وليس إلى الصفحة الرئيسية. كما يجب تضمين نماذج اتصال واضحة وأرقام هواتف وإرشادات حول الخطوة التالية.
إعلانات "ليد" على فيسبوك وإنستغرام
تختلف طريقة عمل الإعلانات على وسائل التواصل الاجتماعي عن الإعلانات على محركات البحث. فالناس لا يبحثون بنشاط عن جهات إقراض، لذا تحتاج الإعلانات التي تقاطع المستخدمين إلى عناصر جذابة.
تتيح إعلانات "ليد" للمستخدمين تقديم المعلومات دون مغادرة المنصة، مما يقلل من العقبات بشكل كبير. قدم شيئًا ذا قيمة في المقابل — مثل دليل للمشترين الجدد، أو عرض أسعار، أو تقييم مسبق للأهلية.
استهدف شرائح محددة من الجمهور بناءً على الخصائص الديموغرافية والأحداث الحياتية والسلوكيات. فالأشخاص الذين انتقلوا مؤخرًا إلى منازل جديدة، والمخطوبون حديثًا، ومن أبدوا اهتمامًا بالعقارات، جميعهم يمثلون شريحة مستهدفة مناسبة لحملات المؤسسات المقرضة.
شراء قوائم العملاء المحتملين للحصول على قروض عقارية بطريقة استراتيجية
تبيع شركات توليد العملاء المحتملين قوائم عملاء محتملين في مجال الرهن العقاري، لكن الجودة تتفاوت بشكل كبير. فبعض هذه القوائم حصرية وحديثة؛ في حين أن بعضها الآخر قد بيع إلى عشرات من المؤسسات المقرضة وتعود إلى أسابيع مضت.
إذا كنت تنوي شراء قوائم عملاء محتملين، فابدأ بكميات صغيرة لاختبار الجودة. وتابع معدلات التحويل بدقة. قد تكون قوائم العملاء المحتملين القديمة في مجال الرهن العقاري — وهي قوائم أقدم تُباع بأسعار أقل — خيارًا مناسبًا للمقرضين الذين يتحلون بالصبر ويمتلكون أنظمة متابعة قوية، لكنها تتطلب توقعات مختلفة عن قوائم العملاء المحتملين الحصرية الحديثة.
بصراحة: ينجح معظم المقرضين في جذب المزيد من العملاء من خلال التسويق العضوي والتوصيات أكثر مما ينجحون من خلال العملاء المحتملين المشتراة. يجب أن تكون العملاء المحتملين مكملةً للتسويق القائم على العلاقات، لا بديلاً عنه.
التسويق عبر البريد الإلكتروني الفعال
يظل البريد الإلكتروني أحد قنوات التسويق التي تحقق أعلى عائد على الاستثمار، شريطة استخدامه بالطريقة الصحيحة. ويكمن السر في تقديم قيمة مضافة بشكل مستمر، وليس مجرد إرسال قوائم الأسعار.
تقسيم قوائم البريد الإلكتروني بشكل مناسب
تختلف احتياجات الجماهير باختلاف نوعها. فالعملاء السابقون يبحثون عن فرص إعادة التمويل ونصائح حول صيانة المنازل. أما وكلاء العقارات فيحتاجون إلى بيانات السوق ومستجدات الإجراءات. أما المشترون المحتملون فيبحثون عن محتوى تثقيفي ومعلومات حول شروط التأهل.
قم بتقسيم القوائم حسب نوع الجمهور وخصص المحتوى وفقًا لذلك. فإرسال رسائل البريد الإلكتروني الجماعية التي لا تراعي الفروق الفردية لا تحقق نفس النتائج الجيدة التي تحققها الرسائل الموجهة ذات الصلة.
تقديم قيمة في كل رسالة بريد إلكتروني
لا أحد يرغب في تلقي بريد إلكتروني آخر يتضمن قائمة الأسعار. قدم معلومات مفيدة — مثل تحليل اتجاهات السوق، أو التغييرات في السياسات التي تؤثر على المشترين، أو قوائم مراجعة صيانة المنزل، أو ملخصات للأحداث المحلية، أو إجابات على الأسئلة الشائعة.
أدرج دعوة واحدة واضحة لاتخاذ إجراء في كل رسالة بريد إلكتروني. فوجود خيارات كثيرة جدًا يربك المستلمين ويقلل من معدلات النقر. اجعل الإجراء الذي ينبغي على القارئ اتخاذه بعد ذلك واضحًا.
الحفاظ على التواصل المستمر
تساعد الرسائل الإلكترونية الشهرية على إبقاء المقرضين في صدارة اهتمامات المستلمين دون إثقال كاهلهم. وقد تكون الرسائل الإلكترونية الأكثر تواتراً مناسبة لبعض الفئات المستهدفة — مثل التحديثات الأسبوعية عن السوق الموجهة إلى وكلاء العقارات، على سبيل المثال — لكن معظم جهات الاتصال تفضل الإرسال الشهري.
الانتظام أهم من التكرار. فالرسائل الإلكترونية الشهرية التي يتم إرسالها بانتظام تساهم في تعزيز الوعي بشكل أكبر مقارنة بالحملات المتقطعة التي لا تتبع جدولاً زمنياً محدداً.
الاعتبارات المتعلقة بالامتثال في مجال التسويق للمقرضين
يخضع المقرضون لرقابة تنظيمية أكثر صرامة مقارنة بمعظم القطاعات الأخرى. ويجب أن يتوافق التسويق مع مختلف اللوائح الفيدرالية والولائية، وإلا فسيتعرض لعقوبات شديدة.
الشفافية في الإقراض واللائحة Z
تنظم لوائح الاحتياطي الفيدرالي الطريقة التي يعلن بها المقرضون عن أسعار الفائدة والشروط. ويجب أن تتضمن أي إعلانات تذكر أسعار فائدة محددة إفصاحات إضافية — مثل معدل الفائدة السنوي (APR) ومبالغ الدفعات والشروط.
على الرغم من أن «قاعدة الممارسات الائتمانية» لا تتضمن حدًا ماليًا محددًا، على عكس الحد الأدنى البالغ $25,000 المنصوص عليه في اللائحة Z لبعض المتطلبات، ينبغي على المقرضين استشارة مسؤولي الامتثال قبل إطلاق أي إعلانات تستند إلى أسعار الفائدة، وذلك لضمان ظهور جميع الإفصاحات اللازمة بشكل صحيح.
قوانين الإقراض العادل
لا يجوز أن تنطوي المواد التسويقية أو عمليات الاستهداف على أي تمييز على أساس الفئات المحمية. وتسري متطلبات قانون الإسكان العادل على التسويق العقاري بنفس القدر الذي تسري به على قرارات الإقراض نفسها.
مراجعة استهداف الإعلانات ومحتواها للتأكد من عدم وجود أي ما يشير إلى تفضيل أو تمييز على أساس العرق أو الدين أو الأصل القومي أو الحالة الأسرية أو أي خصائص أخرى محمية.
إرشادات بشأن التأييد والشهادات
تنطبق إرشادات الإفصاح الصادرة عن لجنة التجارة الفيدرالية (FTC) على الأنشطة التسويقية للمقرضين. وعند استخدام شهادات العملاء أو التعاون مع المؤثرين، يجب الإفصاح عن أي علاقات مادية. وحتى الحوافز الصغيرة — تذكر لجنة التجارة الفيدرالية (FTC) على وجه التحديد أن أي تعويض، مهما كان ضئيلاً، مثل قسيمة خصم بقيمة دولار واحد، يتطلب الإفصاح عنه.
وفقًا لإرشادات لجنة التجارة الفيدرالية (FTC)، تسري متطلبات الإفصاح بغض النظر عن الشكل — فسواء كانت المراجعات المكتوبة أو الشهادات المصورة بالفيديو أو المنشورات على وسائل التواصل الاجتماعي، فإنها تتطلب جميعها الإفصاح بوضوح عن أي علاقة جوهرية بين المُوصي والمقرض.
| قناة التسويق | تكلفة بدء التشغيل | وقت النتائج | الأفضل لـ |
|---|---|---|---|
| وسائل التواصل الاجتماعي العضوية | مجاناً | 2-4 أشهر | بناء العلامة التجارية والمشاركة المجتمعية |
| الملف التجاري على جوجل | مجاناً | من شهر إلى شهرين | الظهور في نتائج البحث المحلي |
| تسويق المحتوى | منخفضة | 3-6 أشهر | تحسين محركات البحث (SEO)، بناء المصداقية |
| الشراكات العقارية | منخفضة | 1-3 أشهر | تدفق مستمر للمرضى المحالين |
| التسويق عبر البريد الإلكتروني | منخفضة | من شهر إلى شهرين | الحفاظ على علاقاتنا مع العملاء السابقين |
| إعلانات جوجل | متوسط-عالي | فوري | جذب المتسوقين النشطين |
| الرعايات المجتمعية | متوسط | 3-6 أشهر | الشهرة المحلية للعلامة التجارية |
أدوات التسويق والتكنولوجيا
إن استخدام مجموعة التقنيات المناسبة يجعل التسويق أكثر كفاءة وقابلية للقياس. ولا يحتاج المقرضون إلى عشرات الأدوات، بل يكفي القيام ببعض الاستثمارات الاستراتيجية لتحقيق عوائد مجزية.
أنظمة إدارة علاقات العملاء
تقوم أنظمة إدارة علاقات العملاء بتتبع كل تفاعل مع العملاء المحتملين والعملاء الحاليين وشركاء الإحالة. كما أنها تعمل على أتمتة عمليات المتابعة وتقسيم جهات الاتصال إلى شرائح، وتضمن عدم إغفال أي جهة.
تتضمن أنظمة إدارة علاقات العملاء (CRM) المصممة خصيصًا لمقدمي قروض الرهن العقاري ميزات مثل الحملات التسويقية المتدرجة الآلية لمراحل القرض المختلفة، وإدارة العلاقات مع الوكلاء العقاريين، وتتبع الاتصالات بما يتوافق مع متطلبات الامتثال.
أدوات التصميم لغير المصممين
تُعد الرسومات ذات المظهر الاحترافي عاملاً مهمًا على وسائل التواصل الاجتماعي وفي المواد التسويقية. وتوفر أدوات مثل «كانفا» قوالب مصممة خصيصًا للخدمات المالية، مما يسهل إنشاء محتوى يحمل العلامة التجارية دون الحاجة إلى مهارات في التصميم الجرافيكي.
تبلغ تكلفة الاشتراك حوالي 12.99 جنيهًا إسترلينيًا شهريًّا للحصول على وصول كامل إلى مكتبات القوالب والصور الجاهزة وميزات مجموعة أدوات العلامة التجارية التي تضمن اتساق جميع المواد التسويقية. ما عليك سوى تحميل ألوان العلامة التجارية والخطوط والشعارات مرة واحدة، وبعد ذلك يتوافق كل تصميم تلقائيًّا مع معايير العلامة التجارية.
منصات التسويق عبر البريد الإلكتروني
توفر منصات البريد الإلكتروني المتخصصة قوالب وأدوات أتمتة وتقسيم القوائم وتحليلات لا يمكن لحسابات البريد الإلكتروني الشخصية أن تضاهيها. كما أنها تحقق معدلات تسليم أفضل وتلتزم تلقائيًا بمتطلبات قانون CAN-SPAM.
ابحث عن المنصات التي توفر قوالب مخصصة للقروض العقارية، وتتيح إمكانية تصنيف القوائم حسب نوع العميل وحالة القرض ومستوى التفاعل. وينبغي أن تتولى ميزات الأتمتة إرسال رسائل البريد الإلكتروني بمناسبة أعياد الميلاد، ورسائل الذكرى السنوية للقرض، وسلسلة الرسائل الترويجية دون الحاجة إلى تدخل يدوي.
قياس فعالية التسويق
التسويق دون قياس يؤدي إلى إهدار الموارد. قم بتتبع مؤشرات محددة لفهم ما ينجح وما لا ينجح.
تتبع مصدر العملاء المحتملين
اسأل كل عميل محتمل جديد عن الكيفية التي عرف بها عن المؤسسة المقرضة. قم بتتبع هذه المعلومات بانتظام في نظام إدارة علاقات العملاء (CRM). ومع مرور الوقت، ستظهر أنماط توضح الأنشطة التسويقية التي تجلب أكبر عدد من العملاء المحتملين وأفضلهم.
تُنتج بعض المصادر عددًا كبيرًا من العملاء المحتملين، لكن بمعدلات تحويل منخفضة. بينما تولد مصادر أخرى عددًا أقل من العملاء المحتملين، لكن بجودة أعلى. وكلا المقياسين مهمان عند تخصيص ميزانية التسويق والجهد المبذول.
التكلفة لكل عملية استحواذ
احسب التكلفة الإجمالية لكل قناة تسويقية مقسومة على عدد القروض المبرمة من ذلك المصدر. تكلف مجموعة التواصل التي تبلغ رسومها السنوية $500 وتولد صفقتين $250 لكل عملية اكتساب. أما الإنفاق على إعلانات Google الذي يبلغ $2,000 شهريًا ويولد ست صفقات فيكلف حوالي $333 لكل عملية اكتساب.
قارن هذه التكاليف مع إيرادات القروض لتحديد عائد الاستثمار. قد يكون من المنطقي استخدام بعض القنوات عالية التكلفة إذا كانت تؤدي إلى الحصول على قروض ذات قيمة عالية.
إنتاجية شركاء الإحالة
تتبع الوكلاء العقاريين والمحاسبين القانونيين المعتمدين وشركاء الإحالة الآخرين الذين يوجهون إليك عملاءً فعليًّا. عادةً ما تنطبق قاعدة 80/20، حيث يأتي 80٪ من الإحالات من 20٪ من الشركاء.
ركز جهود بناء العلاقات على الشركاء المنتجين وأولئك الذين يبدون إمكانات قوية. فليست كل علاقة إحالة تستحق نفس القدر من الوقت.
الأخطاء التسويقية الشائعة التي يجب تجنبها
فهم الأخطاء التي لا تؤدي إلى النتائج المرجوة يوفر الوقت والمال. وتكرر هذه الأخطاء بشكل متكرر بين المقرضين الذين يواجهون صعوبات.
تنفيذ غير متسق
أكبر خطأ في مجال التسويق هو عدم الاتساق. مثل إنشاء مدونة ثم التخلي عنها بعد ثلاث مشاركات. أو النشر على مواقع التواصل الاجتماعي لمدة شهر ثم التوقف عن ذلك لمدة ستة أسابيع. أو حضور فعاليات التواصل بشكل متقطع.
يتطلب التسويق بذل جهد متواصل على مدار الوقت. فالنتائج تتراكم بمرور الوقت. فالمقرض الذي يواصل نشاطه بانتظام لمدة عام كامل ينجح في تعزيز الوعي بعلامته التجارية بشكل أكبر بكثير من ذلك الذي يبذل جهدًا أكبر لكنه يستسلم بعد شهرين.
لا يوجد تمييز واضح
التسويق العام الذي يمكن أن ينطبق على أي جهة إقراض يهدر الفرص. فعبارة “أسعار وخدمة ممتازة” تصف كل جهة إقراض موجودة. ابحث عن شيء محدد ومختلف — مثل التخصص في نوع معين من القروض، أو الخبرة في التعامل مع فئة معينة من المشترين، أو مزايا فريدة في الإجراءات، أو معايير اتصال استثنائية.
يصبح التميز أساسًا لجميع الرسائل التسويقية. فهو يمنح شركاء الإحالة والمقترضين سببًا لاختيار هذا المقرض بدلاً من العشرات من البدائل الأخرى.
تجاهل العملاء السابقين
يبذل معظم المقرضين جهودًا هائلة لاكتساب عملاء جدد، بينما يتجاهلون الكنز الدفين الموجود في قاعدة بياناتهم. فالعملاء السابقون الذين مروا بتجارب إيجابية سيقومون بتوصية أصدقائهم بالخدمة وسيعودون للحصول على قروض مستقبلية — إذا ما تذكروا وجود المقرض أصلاً.
إن إرسال رسالة بريد إلكتروني شهرية بسيطة إلى العملاء السابقين لا يكلف شيئًا تقريبًا، ويؤدي إلى تدفق مستمر من العملاء المحالين وعمليات إعادة التمويل. وقد تكون هذه هي النشاط التسويقي الذي يحقق أعلى عائد على الاستثمار.
البدء في مجال التسويق
قد تبدو خطط التسويق الشاملة مهمة شاقة. والحل يكمن في التنفيذ التدريجي بدلاً من محاولة تنفيذ كل شيء في آن واحد.
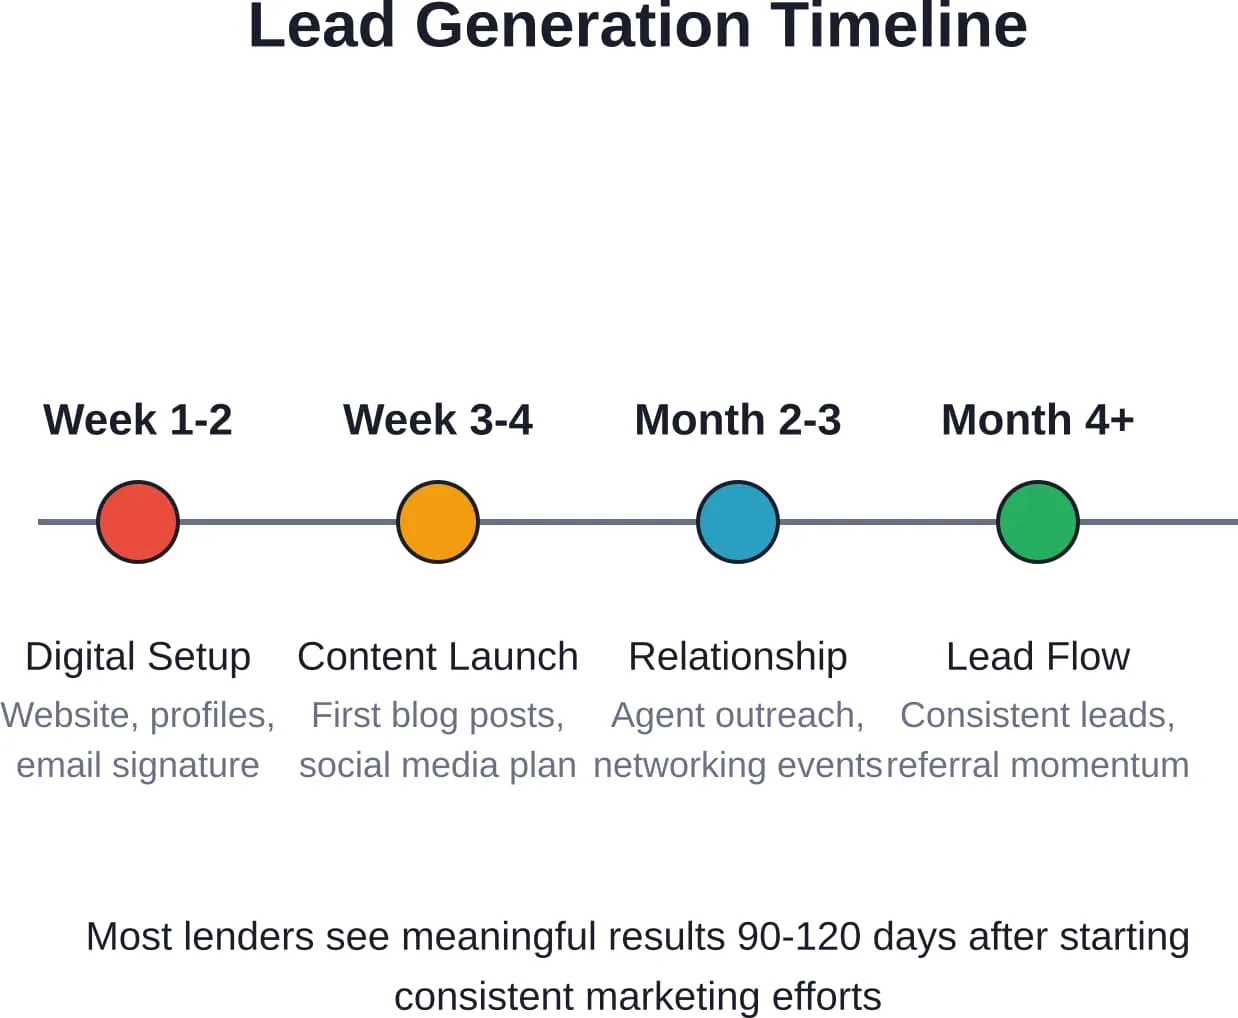
- ابدأ بالعناصر الأساسية الرقمية — تحديثات الموقع الإلكتروني، وتحسين ملف تعريف نشاطك التجاري على Google، وتوقيع البريد الإلكتروني، والملفات الشخصية الأساسية على مواقع التواصل الاجتماعي. فهذه العناصر تشكل البنية التحتية لكل ما عدا ذلك.
- بعد ذلك، اختر قناة واحدة للتسويق بالمحتوى والتزم بها لمدة 90 يومًا على الأقل. اختر التدوين أو الفيديو أو وسائل التواصل الاجتماعي وواصل العمل عليها بانتظام. لا تضف قنوات أخرى إلا بعد أن تثبت وتيرة العمل مع القناة الأولى.
- في الوقت نفسه، ابدأ في بناء علاقات منهجية مع وكلاء العقارات والعملاء السابقين. وينبغي القيام بهذه الأنشطة ذات القيمة العالية أسبوعياً بغض النظر عن أي أمور أخرى تجري.
- لا تدرج الإعلانات المدفوعة إلا بعد أن تصبح القنوات العضوية فعالة. فالإعلانات تعزز الجهود التسويقية الحالية، لكن لا ينبغي أن تحل محل أساسيات التسويق القائم على العلاقات.
تستغرق هذه العملية وقتًا أطول مما يفضله معظم المقرضين. وعادةً ما تظهر النتائج الملموسة بعد 90 إلى 120 يومًا من بدء الجهود التسويقية المتواصلة. لكن هذه النتائج تتراكم بمرور الوقت، مما يخلق تدفقًا مستدامًا للعملاء المحتملين لا يعتمد على العملاء المحتملين المشتراة أو على ظروف السوق غير المتوقعة.
افكار اخيرة
لا يقتصر التسويق للمقرضين على الحيل أو الأساليب الملتوية. بل يتعلق بالظهور المستمر، وتقديم قيمة حقيقية، وبناء علاقات حقيقية، وكسب الثقة بمرور الوقت.
تتميز المؤسسات الائتمانية الناجحة بدمجها بين أساليب التسويق الرقمي الحديثة وأسس بناء العلاقات التقليدية. فهي تنتج محتوى مفيدًا، وتحافظ على حضورها على منصات التواصل الاجتماعي، وترعى علاقاتها مع العملاء السابقين بشكل منهجي، وتكرس وقتها لبناء شراكات التوصية من خلال التواصل المباشر.
ابدأ باستراتيجية أو استراتيجيتين تتناسبان مع نقاط قوتك وسوقك. قم بتنفيذهما بانتظام لمدة 90 يومًا على الأقل قبل تقييم النتائج أو إضافة أساليب جديدة. إن النجاح في مجال التسويق ينبع من الجهد المستمر، وليس من محاولة تجربة كل شيء في آن واحد.
تتبع ما يحقق النجاح في سوقك المحدد. قم بتطبيق أنظمة تجعل الأنشطة التسويقية مستدامة بدلاً من أن تكون متقطعة. وتذكر أن أفضل استثمار تسويقي غالبًا ما يكون تقديم خدمة استثنائية تجعل من كل عميل مصدرًا لتوصية عملاء جدد.
هل أنت مستعد لتحويل أعمالك في مجال الإقراض؟ اختر ثلاث استراتيجيات من هذا الدليل والتزم بتنفيذها بانتظام على مدار الـ 90 يوماً القادمة. قم بتوثيق مصادر العملاء المحتملين، وتابع نتائجك، وقم بالتعديل بناءً على ما تظهره البيانات. فالمقرضون الذين يتخذون خطوات عملية اليوم هم من سيهيمنون على أسواقهم غداً.









