


Resumen rápido: Las entidades de crédito al consumo necesitan una combinación de estrategias de marketing digitales y tradicionales para atraer a los prestatarios, sin dejar de cumplir con las estrictas normativas publicitarias. Entre los enfoques más eficaces se incluyen la optimización del posicionamiento en buscadores (SEO) local, el marketing de contenidos educativos, las alianzas estratégicas con profesionales del sector inmobiliario y financiero, las campañas específicas en redes sociales y los programas de recomendación, todo ello respetando los requisitos de información de la CFPB y la FTC.
La comercialización de un negocio de crédito al consumo no es como vender zapatos o software. Cada afirmación, cada testimonio y cada tipo de interés mencionado en un anuncio está sujeto al escrutinio de los reguladores federales. Según la Oficina para la Protección Financiera del Consumidor, la Regulación Z exige que, si un anuncio de crédito indica condiciones de crédito específicas, solo debe mencionar aquellas condiciones que el acreedor realmente haya acordado u ofrezca.
Y la cuestión es esta: la mayoría de los solicitantes de préstamos no se ponen a buscar activamente hasta que lo necesitan. Por eso, el reto consiste en mantenerse visible durante la fase de búsqueda y ser la primera opción a la que recurran cuando estén listos para dar el paso.
Esta guía aborda estrategias de marketing que realmente funcionan para las entidades de crédito al consumo —desde los canales digitales hasta las tácticas para fomentar las relaciones— sin dejar de dar prioridad al cumplimiento normativo.
Análisis del panorama del crédito al consumo en 2026
El mercado del crédito al consumo sigue evolucionando. Según datos de la Reserva Federal, el saldo vivo del crédito minorista ascendía a $130 000 millones, lo que supone más del 2,5 % del saldo vivo total del crédito al consumo a finales de 2023, con casi 85 millones de personas que cuentan con una cuenta de crédito minorista. Según datos de la Reserva Federal, las cuentas de crédito minorista presentan un saldo pendiente medio por cuenta de $194 y un pago mensual medio de $29.
Pero esto es lo que importa desde el punto de vista del marketing: no todos los consumidores cuentan con puntuaciones de crédito tradicionales. Los datos alternativos están abriendo nuevas oportunidades para las entidades crediticias dispuestas a ir más allá de las puntuaciones FICO para atender a segmentos de prestatarios desatendidos, incluidos aquellos con un historial crediticio tradicional limitado o inexistente.
Se trata de un mercado muy desatendido. Los datos alternativos —como los pagos de alquiler, las facturas de servicios públicos y el historial bancario— están abriendo nuevas posibilidades a las entidades crediticias dispuestas a ir más allá de las puntuaciones FICO. Y eso genera oportunidades de mercado.
Estrategias publicitarias que dan prioridad al cumplimiento normativo
Antes de entrar en detalles sobre tácticas concretas, hablemos de cómo cumplir con la ley. Las «Guías sobre recomendaciones» de la FTC exigen que se revele claramente cualquier vínculo relevante entre quienes realizan recomendaciones y los anunciantes. Si alguien promociona productos de crédito en las redes sociales y recibe una contraprestación —aunque solo sea un descuento o un servicio gratuito—, esa relación debe hacerse pública.
La CFPB ha publicado unas directrices según las cuales los proveedores de marketing digital deben cumplir con la legislación en materia de protección financiera del consumidor y los requisitos de equidad crediticia. Los proveedores de marketing externos no están exentos de los requisitos de la Ley de Igualdad de Oportunidades de Crédito ni de la normativa sobre equidad crediticia.
Hablando en serio: el cumplimiento normativo no es opcional. Incorpóralo en todas las campañas de marketing desde el principio.
Qué significa esto para tus anuncios
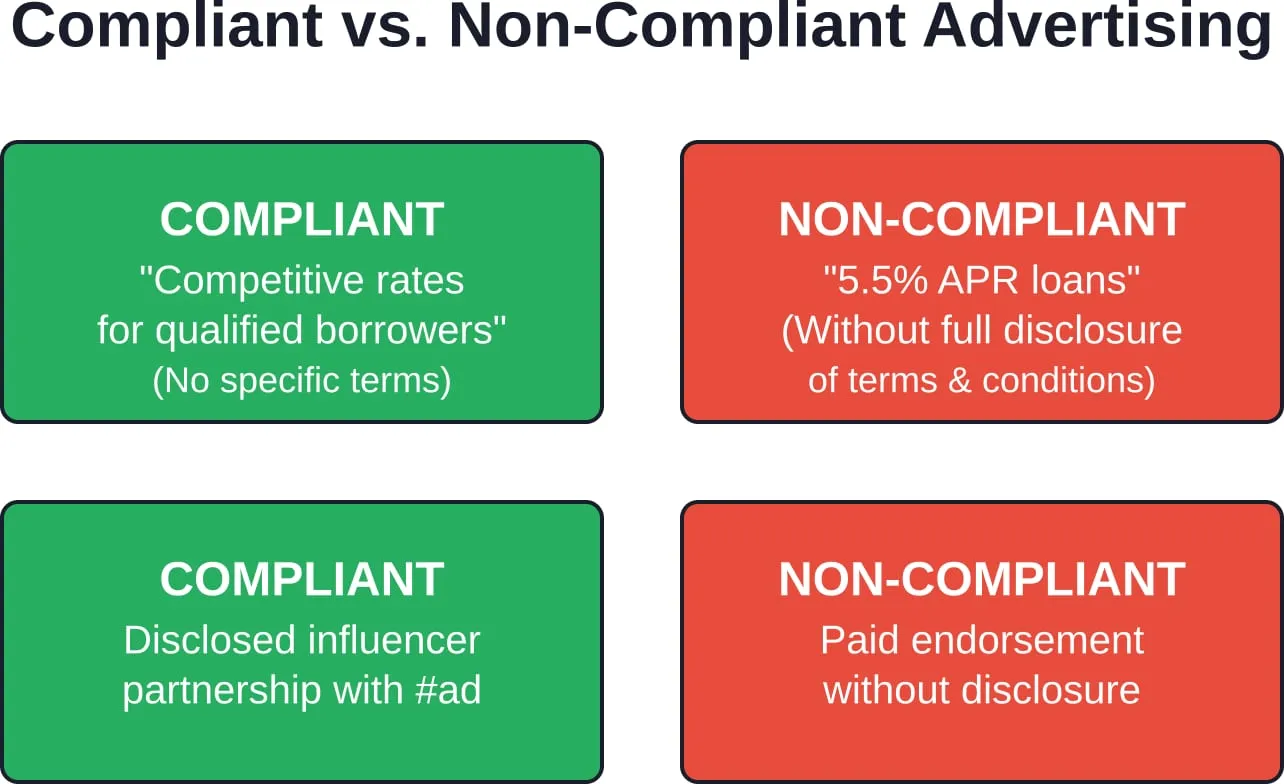
Cuando se anuncian condiciones específicas de un préstamo, la Regulación Z exige que se faciliten datos adicionales. Si un anuncio menciona los tipos de interés, debe indicar si se trata de un tipo fijo o variable. Si menciona los importes de las cuotas, debe revelar el calendario de pagos. No es necesario indicar en todos los anuncios los límites o topes de los ajustes de los tipos de interés en los productos de tipo variable, pero las condiciones mencionadas deben estar realmente disponibles.
Evita utilizar términos que puedan dar lugar a obligaciones de información, a menos que estés dispuesto a facilitar toda la información necesaria. Las afirmaciones generales como “tasas competitivas” o “condiciones flexibles” no dan lugar a obligaciones de información. Sin embargo, las afirmaciones específicas como “TAE del 51 %” o “1 450 € de cuota mensual” sí lo hacen.
Pon en marcha tu estrategia de marketing de crédito al consumo con Lengreo
Las entidades de crédito al consumo necesitan una estrategia de marketing que explique con claridad las opciones de préstamo y ofrezca a los clientes una forma sencilla de solicitar información o dar el siguiente paso.
Lengreo se encarga de toda la configuración que hay detrás de ese proceso, desde la estructura del sitio web y la visibilidad en los motores de búsqueda hasta las campañas de pago, el seguimiento y la generación de clientes potenciales.
¿Necesitas más solicitudes de préstamo de clientes cualificados?
Lengreo puede ayudarle:
- Mejora de las páginas sobre préstamos, requisitos y solicitudes
- mejorar la visibilidad en los resultados de búsqueda para consultas relacionadas con los préstamos
- configuración de campañas de pago para la captación de clientes potenciales
- seguimiento de los clientes potenciales y del rendimiento de las campañas
👉 Contactar con Lengreo para hablar de su configuración de marketing.
SEO local: la base de la visibilidad digital
La mayoría de los solicitantes de préstamos buscan entidades crediticias cerca de donde viven. Las búsquedas como “entidad hipotecaria cerca de mí” y “préstamos personales [nombre de la ciudad]” generan un volumen de búsquedas considerable. El SEO local permite que las entidades de crédito al consumo se posicionen ante estos usuarios con una clara intención de compra.
Empieza por optimizar tu perfil de Google My Business. Reclama y verifica la ficha, y luego rellena todos los campos: horario comercial, áreas de servicio, categorías de préstamos, fotos de la oficina y del equipo. Anima a los prestatarios satisfechos a que dejen reseñas, pero nunca les ofrezcas incentivos, ya que eso incumple las directrices de la FTC.
Las menciones locales son importantes. Asegúrate de que el nombre, la dirección y el número de teléfono de la entidad crediticia aparezcan de forma coherente en Yelp, el Better Business Bureau, los directorios de la cámara de comercio local y los sitios web específicos del sector. La información incoherente confunde a los motores de búsqueda y perjudica el posicionamiento.
Contenido específico de la ubicación
Crea páginas de destino específicas para cada zona de servicio. No te limites a cambiar los nombres de las ciudades en una plantilla: redacta contenido exclusivo que aborde las condiciones del mercado local, los precios medios de la vivienda, los barrios más populares y los programas de financiación regionales.
Una página titulada “Préstamos de la FHA en Austin, Texas” debería analizar la evolución del precio medio de la vivienda en Austin, los datos demográficos de los compradores de primera vivienda en el condado de Travis y cómo se aplican los límites de los préstamos de la FHA específicamente al área metropolitana de Austin. Esta precisión demuestra su relevancia tanto para los motores de búsqueda como para los posibles prestatarios.
Marketing de contenidos que informa a los prestatarios
El contenido educativo genera confianza y posiciona a las entidades crediticias como expertas. Pero debe responder a las preguntas reales que se plantean los solicitantes de préstamos.
Entre los temas más populares se incluyen: cómo influyen las puntuaciones crediticias en la concesión de un préstamo, la diferencia entre la precalificación y la preaprobación, cómo comparar la TAE con el tipo de interés, qué documentos se necesitan para solicitar un préstamo y en qué se diferencian los distintos tipos de préstamos (convencionales, FHA, VA, USDA).
El contenido en vídeo obtiene unos resultados especialmente buenos. Los datos del sector indican que el 86,1 % de los profesionales del marketing utilizan el vídeo como herramienta de marketing, y el mismo porcentaje considera que el vídeo genera clientes potenciales con éxito.
Crea vídeos explicativos breves que respondan a las preguntas más habituales de los solicitantes de préstamos. Procura que no superen los tres minutos de duración. Súbelos a YouTube con títulos y descripciones optimizados para palabras clave, incrústalos en la página web y compártelos en las redes sociales.
Estrategia de blog
Publica con regularidad: a ser posible, cada semana; como mínimo, una vez al mes. Céntrate en temas que se ajusten a los hábitos de búsqueda de los prestatarios: contenido de temporada sobre la compra de vivienda en primavera, planificación financiera de fin de año, repercusiones fiscales de los intereses hipotecarios y cómo el aumento o la bajada de los tipos de interés afectan a la asequibilidad.
Cada publicación debe centrarse en una palabra clave de cola larga concreta, incluir enlaces internos a las páginas de productos de préstamo y terminar con una llamada a la acción clara, como “¿Listo para explorar las opciones de préstamo? Ponte en contacto con nosotros para obtener un presupuesto gratuito”.”
Desarrollo de alianzas estratégicas
Las relaciones de recomendación siguen siendo una de las fuentes de clientes potenciales más eficaces para las entidades de crédito al consumo. Los agentes inmobiliarios, los asesores financieros, los contables públicos, los abogados especializados en divorcios y los gestores bancarios de empresas trabajan con clientes que necesitan servicios de crédito.
La forma de hacerlo es importante. Llevar donuts a una agencia inmobiliaria una sola vez no es una estrategia. Lo que sí lo es, es forjar relaciones auténticas.
Ofrece valor añadido ante todo. Organiza sesiones formativas durante el almuerzo dirigidas a agentes inmobiliarios en las que se explique cómo los recientes cambios normativos afectan a la solvencia de los compradores, o qué programas para compradores primerizos hay disponibles en el mercado local. Patrocina jornadas de puertas abiertas. Elabora guías para compradores con marca compartida que los agentes puedan compartir con sus clientes.
Cómo lograr que las colaboraciones funcionen
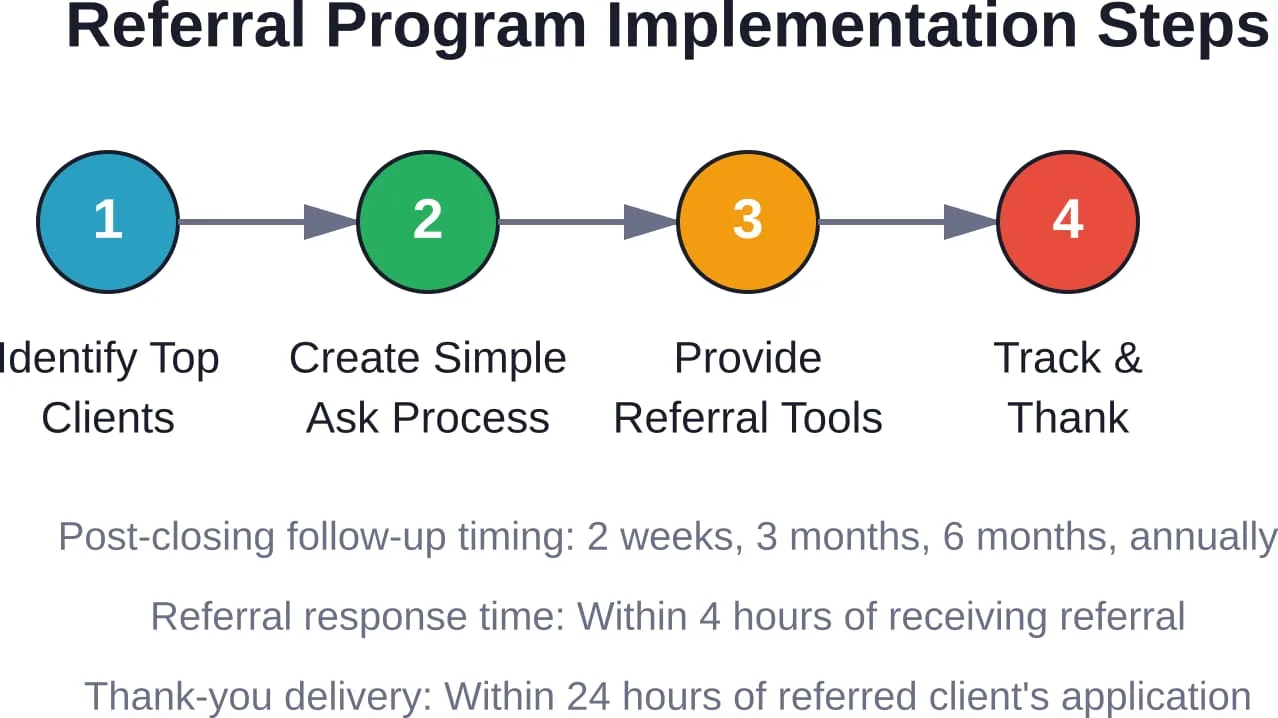
Establezca un sistema para mantener informados a los socios. Envíe informes mensuales sobre el mercado con estadísticas locales sobre préstamos, tipos de interés medios y cambios relevantes en los programas. Facilíteles la tarea de remitir clientes: ponga a su disposición un sencillo formulario de remisión en línea y responda a las remisiones en cuestión de horas, no de días.
Haz un seguimiento de qué socios te proporcionan clientes potenciales de calidad y da prioridad a esas relaciones. Algunas colaboraciones serán más productivas que otras. Es algo normal.
Marketing en redes sociales para entidades crediticias
Las redes sociales funcionan para las entidades de crédito al consumo, pero requieren un enfoque específico. Nadie se levanta por la mañana con ganas de seguir a una entidad de crédito en Instagram. El contenido tiene que aportar un valor real.
Céntrate en la información y la implicación local, en lugar de en los argumentos de venta constantes. Comparte consejos para quienes compran su primera vivienda, recomendaciones para mejorar la puntuación crediticia, novedades sobre el mercado inmobiliario local y tendencias en los tipos hipotecarios. Incluye contenido «entre bastidores» que muestre al equipo, la participación en la comunidad y casos de éxito de clientes (con permiso y las divulgaciones pertinentes).
La elección de la plataforma es importante. LinkedIn funciona bien para establecer relaciones B2B con profesionales del sector inmobiliario y asesores financieros. Facebook e Instagram llegan directamente a los consumidores. TikTok está ganando popularidad para llegar a los compradores jóvenes que adquieren su primera vivienda, aunque requiere un estilo de contenido diferente: más breve, más informal y más centrado en la personalidad.
Ideas de contenido que funcionan
Entre los tipos de publicaciones que generan interacción se incluyen: vídeos que desmontan mitos (“No necesitas un 20% para comprar una vivienda”), resúmenes del mercado local con gráficos que muestran los precios medios por barrio, sesiones de preguntas y respuestas en las que se aclaran dudas habituales sobre préstamos, y testimonios de clientes (debidamente identificados y que cumplan con la normativa).
La constancia es mejor que la perfección. Publicar tres veces por semana con contenido de calidad da mejores resultados que una sola publicación perfectamente pulida al mes. Los algoritmos de las redes sociales premian la actividad regular.
Marketing por correo electrónico y campañas de nutrición
No todos los clientes potenciales están listos para solicitar un préstamo hoy mismo. Las campañas de fidelización por correo electrónico hacen que la entidad crediticia siga estando presente en su mente hasta que lo estén.
Segmente las listas de correo electrónico por tipo de cliente potencial: compradores de primera vivienda, clientes interesados en una refinanciación, agentes inmobiliarios asociados y antiguos clientes para fomentar la fidelidad. Cada segmento recibe contenidos diferentes, adaptados a sus necesidades y plazos.
Las secuencias para compradores primerizos pueden incluir: conocer los tipos de hipotecas, mejorar la solvencia crediticia antes de presentar la solicitud, calcular la vivienda que se puede permitir en función de los ingresos, el calendario del proceso de solicitud y las previsiones de los gastos de formalización. Envía un correo electrónico cada 7-10 días, aportando información útil en cada uno de ellos sin presionar para que se presente una solicitud inmediata.
| Tipo de campaña de correo electrónico | Público destinatario | Frecuencia | Objetivo principal |
|---|---|---|---|
| Gota a gota de conocimiento | Nuevas perspectivas | Una vez a la semana durante 6-8 semanas | Genera confianza, demuestra tu experiencia |
| Noticias del mercado | Todos los suscriptores | Mensualmente | Mantente presente en la mente de los clientes y demuestra tu conocimiento del mercado |
| Alertas de tarifas | Clientes potenciales activos | Al cambiar los tipos | Genera un sentido de urgencia entre los compradores que se fijan en el precio |
| Recuperación de antiguos clientes | Préstamos liquidados hace más de dos años | Trimestral | Generar operaciones de refinanciación y fidelizar a los clientes |
| Boletín para socios | Socios de referencia | Mensualmente | Aporta valor, fomenta las recomendaciones |
Automatización y personalización
Las plataformas de correo electrónico modernas permiten crear secuencias automatizadas que se activan al realizar acciones concretas. Cuando alguien descarga una guía para compradores primerizos, entra automáticamente en una secuencia de captación. Cuando utiliza una calculadora de hipotecas, recibe correos electrónicos de seguimiento sobre los siguientes pasos a seguir.
La personalización va más allá de utilizar el nombre del destinatario. Haz referencia a sus intereses específicos basándote en su comportamiento en el sitio web, en los clics que ha realizado en correos electrónicos anteriores o en el tipo de contenido que ha descargado.
Estrategias de publicidad de pago
El marketing orgánico lleva tiempo. La publicidad de pago genera clientes potenciales más rápidamente, pero requiere una segmentación cuidadosa y un control del cumplimiento normativo.
Google Ads funciona bien para búsquedas con una alta intención de compra, como “preaprobación de hipoteca”, “solicitud de préstamo personal” o “tipos de interés de préstamos para automóviles [ciudad]”. Los usuarios que realizan estas búsquedas tienen necesidades inmediatas. La clave está en adaptar el texto del anuncio a las páginas de destino y asegurarse de que toda la información obligatoria según la Regulación Z aparezca de forma clara.
Los anuncios de Facebook e Instagram son ideales para dar a conocer una marca y captar clientes potenciales en las primeras fases del proceso. Dirígete a tu público según datos demográficos (edad, ingresos, si son propietarios de una vivienda), intereses (inmobiliaria, reformas del hogar, finanzas personales) y comportamientos (se han mudado recientemente, próximos acontecimientos vitales).
Campañas de retargeting
La mayoría de los visitantes del sitio web se marchan sin realizar ninguna acción. El retargeting permite que la entidad crediticia siga estando presente ante ellos mientras continúan buscando información. Muestra anuncios a las personas que visitaron las páginas de productos de préstamo pero no enviaron una solicitud, o que iniciaron una solicitud pero no la completaron.
Mantén una frecuencia razonable en los anuncios de retargeting: entre tres y cinco impresiones a la semana, no veinte al día. La sobreexposición genera asociaciones negativas con la marca.
Creación de un programa de recomendaciones
Los clientes satisfechos son la mejor fuente de nuevos negocios. Un programa de recomendaciones bien estructurado convierte a los clientes satisfechos en promotores activos.
La forma más sencilla: preguntar. Una vez cerrado el trato, envía una nota de agradecimiento en la que expliques que las recomendaciones son el mayor elogio y pregunta si conocen a alguien más que pueda necesitar servicios de financiación. Facilítales la tarea proporcionándoles tarjetas de recomendación o un enlace de recomendación exclusivo.
Algunas entidades crediticias ofrecen incentivos, como tarjetas regalo, descuentos en los gastos de formalización de futuros préstamos o donaciones a organizaciones benéficas a nombre del cliente. Pero hay que tener cuidado: cualquier incentivo que se ofrezca a los clientes por recomendar a otros debe cumplir con las disposiciones contra los sobornos de la RESPA. Se recomienda consultar con un asesor legal antes de poner en marcha un programa de recomendaciones remuneradas.
Participación en la comunidad y visibilidad local
El crédito al consumo es un negocio de carácter local. La presencia en la comunidad fomenta el reconocimiento de la marca y la confianza.
Patrocina eventos locales: equipos deportivos juveniles, carreras benéficas, campañas de recogida de alimentos, ferias de la vivienda. Participa en seminarios para compradores de primera vivienda organizados por organizaciones sin ánimo de lucro o por los departamentos municipales de vivienda. Únete a la cámara de comercio local y asiste a eventos de networking.
El objetivo no es conseguir clientes potenciales de forma inmediata, sino lograr una visibilidad a largo plazo. Cuando alguien de la comunidad necesita un préstamo, lo primero que se le viene a la mente es la entidad crediticia que patrocinó el equipo de fútbol de su hijo o que impartió el taller para compradores de vivienda en la biblioteca.
Organizar talleres educativos
Los talleres gratuitos para compradores de vivienda permiten a las entidades crediticias presentarse como expertos que ofrecen ayuda, en lugar de limitarse a ser simples vendedores. Colabora con agentes inmobiliarios para organizar conjuntamente eventos que abarquen todo el proceso de compra de una vivienda: cómo encontrar la vivienda adecuada, comprender las opciones de financiación, el proceso de solicitud y los trámites de formalización.
Promociona los talleres a través de las redes sociales, los calendarios de eventos locales, los tablones de anuncios de la comunidad y las colaboraciones con bibliotecas o centros comunitarios que ofrezcan espacios gratuitos.
Medición de los resultados de marketing
Haz un seguimiento de lo que funciona. El marketing sin mediciones no es más que una costosa conjetura.
Entre los indicadores clave se incluyen: el coste por cliente potencial, la tasa de conversión de clientes potenciales en solicitudes, la tasa de conversión de solicitudes en cierres, el coste de adquisición de clientes por canal y el valor del cliente a lo largo de su vida útil. Los canales digitales ofrecen análisis detallados: aprovéchalos.
Configura el seguimiento de conversiones para las acciones realizadas en el sitio web: envíos de formularios, llamadas telefónicas, uso de la calculadora y descargas de documentos. Utiliza números de teléfono únicos para los distintos canales de marketing a fin de identificar qué fuentes generan llamadas. Pregunta a cada nuevo solicitante cómo ha encontrado a la entidad crediticia y registra la respuesta en el CRM.
| Canal de comercialización | Métricas principales | Indicadores de éxito |
|---|---|---|
| SEO / Búsqueda orgánica | Tráfico orgánico, posicionamiento de palabras clave, tasa de conversión | Crecimiento constante del tráfico y posicionamiento en la primera página para las palabras clave objetivo |
| Búsqueda de pago (Google Ads) | Coste por clic, tasa de conversión, coste por adquisición | Los ingresos por préstamos de CPA están por debajo de la media, mientras que la tasa de conversión supera el 31 % en el tercer trimestre |
| Redes sociales | Índice de interacción, aumento de seguidores, clics en los enlaces | Aumento del número de seguidores activos y tráfico constante al sitio web procedente de las redes sociales |
| Marketing por correo electrónico | Tasa de apertura, tasa de clics, tasa de conversión | Tasa de apertura superior a 20%, CTR superior a 2,5%, conversiones cuantificables |
| Asociaciones de referencia | Número de referencias, tasa de conversión de referencias, actividad de los socios | Aumento del volumen de visitas procedentes de otros sitios web y elevada tasa de conversión gracias a socios de calidad |
Retos de la atribución
Los préstamos al consumo suelen tener ciclos de venta largos. Es posible que alguien descubra una entidad crediticia a través de las redes sociales, visite su página web varias veces a lo largo de varias semanas, llame tras ver un anuncio en Google y, finalmente, solicite el préstamo tras una recomendación de su agente inmobiliario. ¿A qué canal se le atribuye el mérito?
Los modelos de atribución multitoque tienen en cuenta todos los puntos de contacto a lo largo del recorrido del cliente. La atribución de primer toque atribuye el mérito al canal de descubrimiento inicial. La atribución de último toque atribuye el mérito a la última interacción antes de la conversión. La atribución lineal distribuye el mérito de forma equitativa entre todos los puntos de contacto.
La mayoría de las entidades crediticias utilizan la atribución de «último contacto» porque es la más sencilla, pero esta infravalora las actividades de creación de notoriedad, como el marketing de contenidos y las redes sociales. Considera la posibilidad de hacer un seguimiento tanto del «primer contacto» como del «último contacto» para comprender el recorrido completo del cliente.
Aprovechar la tecnología y la automatización
La tecnología de marketing permite hacer más con menos. Los sistemas CRM realizan un seguimiento de cada cliente potencial, interacción y conversión. Las plataformas de automatización del correo electrónico envían el mensaje adecuado en el momento oportuno sin necesidad de intervención manual. Las herramientas de programación de publicaciones en redes sociales mantienen una presencia constante sin necesidad de publicar manualmente cada día.
Entre las herramientas clave para las entidades de crédito al consumo se incluyen: software de CRM para gestionar los clientes potenciales y las relaciones con los clientes, plataformas de marketing por correo electrónico con funciones de automatización, herramientas de gestión de redes sociales para la programación y el análisis, widgets de chat en sitios web para captar y evaluar clientes potenciales en tiempo real, y calculadoras específicas para hipotecas que atraen a los visitantes al tiempo que recogen su información de contacto.
La integración es fundamental. La mejor solución tecnológica de marketing se integra a la perfección: los clientes potenciales de los anuncios de Facebook se transfieren automáticamente al CRM, los formularios enviados a través de la web activan secuencias de correo electrónico y, una vez formalizados los préstamos, los clientes pasan automáticamente a campañas de fidelización para antiguos clientes.
Mantenerse a la vanguardia de los cambios normativos
La normativa sobre créditos al consumo está en constante evolución. Para cumplir con ella, es necesario estar siempre al tanto.
Suscríbase a las actualizaciones de la CFPB y a las directrices empresariales de la FTC. Únase a asociaciones del sector que ofrezcan recursos y formación en materia de cumplimiento normativo. Realice auditorías periódicas de los materiales de marketing para asegurarse de que toda la información divulgada esté actualizada y se haya incluido correctamente.
En caso de duda, consulte a un asesor jurídico. El coste de una revisión de cumplimiento es mínimo en comparación con el coste de las medidas coercitivas o el daño a la reputación que puede suponer el incumplimiento de las leyes de protección del consumidor.
Conclusión
La comercialización de servicios de crédito al consumo requiere encontrar un equilibrio entre la visibilidad y el cumplimiento normativo, la información y la promoción, y la eficiencia digital y las relaciones personales. Las entidades crediticias más exitosas desarrollan estrategias multicanal que se complementan entre sí: el posicionamiento SEO local capta a los usuarios con una alta intención de compra, el marketing de contenidos informa y genera confianza, las colaboraciones generan clientes potenciales cualificados, las redes sociales mantienen la visibilidad y el seguimiento por correo electrónico convierte a los clientes potenciales con el tiempo.
Pero esto es lo que más importa: la autenticidad. Los solicitantes de préstamos detectan el marketing genérico a kilómetros de distancia. Los prestamistas que triunfan son aquellos que demuestran un conocimiento profundo de su mercado local, aportan un valor real a través de la formación y establecen relaciones duraderas tanto con los clientes como con los socios que les remiten clientes.
Empieza por una o dos estrategias de esta guía. Ponlas en práctica correctamente, evalúa los resultados y, a continuación, amplía tu alcance a otros canales. El éxito del marketing en el sector de los préstamos al consumo no consiste en hacerlo todo, sino en hacer lo correcto de forma coherente y cumpliendo con la normativa.
¿Listo para hacer crecer tu negocio de préstamos? Empieza por analizar tus actuales estrategias de marketing, identificar las oportunidades con mayor potencial y elaborar un plan de implementación de 90 días. Los prestatarios están ahí fuera buscando: asegúrate de que te encuentren a ti primero.









