


Korte samenvatting: Kredietverstrekkers aan particulieren hebben een combinatie van digitale en traditionele marketingstrategieën nodig om kredietnemers aan te trekken en tegelijkertijd te voldoen aan strenge reclamevoorschriften. Tot de meest effectieve benaderingen behoren lokale SEO-optimalisatie, educatieve contentmarketing, strategische samenwerkingsverbanden met vastgoed- en financiële professionals, gerichte socialemediacampagnes en aanbevelingsprogramma’s – en dit alles met inachtneming van de informatieverplichtingen van de CFPB en de FTC.
Het promoten van een bedrijf in consumentenkredieten is niet hetzelfde als het verkopen van schoenen of software. Elke bewering, elke getuigenis en elke rentevoet die in een advertentie wordt genoemd, wordt onder de loep genomen door federale toezichthouders. Volgens het Consumer Financial Protection Bureau schrijft Regulation Z voor dat als een advertentie voor krediet specifieke kredietvoorwaarden vermeldt, deze alleen die voorwaarden mag vermelden die daadwerkelijk door de kredietverstrekker zijn of zullen worden overeengekomen of aangeboden.
En het zit zo: de meeste kredietnemers gaan pas actief op zoek naar een lening als ze er daadwerkelijk een nodig hebben. De uitdaging is dus om tijdens de oriëntatiefase in beeld te blijven en de eerste te zijn die ze bellen zodra ze klaar zijn om actie te ondernemen.
Deze gids behandelt marketingstrategieën die daadwerkelijk effectief zijn voor kredietverstrekkers aan consumenten – van digitale kanalen tot tactieken voor het opbouwen van relaties – waarbij naleving van de regelgeving centraal staat.
Inzicht in de markt voor consumentenkredieten in 2026
De markt voor consumentenkrediet blijft zich ontwikkelen. Volgens gegevens van de Federal Reserve bedroeg het uitstaande bedrag aan retailkredieten eind 2023 in totaal $130 miljard, ofwel meer dan 2,5 procent van het totale uitstaande bedrag aan consumentenkrediet, waarbij bijna 85 miljoen personen een retailkredietrekening hadden. Volgens gegevens van de Federal Reserve vertonen retailkredietrekeningen een mediaan uitstaand saldo per rekening van $194 en een mediaan maandbedrag van $29.
Maar dit is waar het in marketing om draait: niet alle consumenten hebben een traditionele kredietwaardigheidsscore. Alternatieve gegevens bieden nieuwe mogelijkheden voor kredietverstrekkers die verder willen kijken dan FICO-scores om segmenten van kredietnemers te bedienen die tot nu toe onderbediend werden, waaronder mensen met een beperkte of geen traditionele kredietgeschiedenis.
Dat is een aanzienlijke, onderbediende markt. Alternatieve gegevens – zoals huurbetalingen, energierekeningen en bankafschriften – openen nieuwe mogelijkheden voor kredietverstrekkers die verder willen kijken dan FICO-scores. En dat biedt kansen op marketinggebied.
Reclamestrategieën waarbij naleving voorop staat
Voordat we ingaan op specifieke tactieken, willen we het eerst hebben over het naleven van de wet. De Endorsement Guides van de FTC schrijven voor dat elke materiële band tussen aanbevelers en adverteerders duidelijk moet worden vermeld. Als iemand op sociale media kredietproducten promoot en daarvoor een vergoeding ontvangt – al is het maar een korting of een gratis dienst – moet die relatie worden vermeld.
Het CFPB heeft richtlijnen uitgevaardigd waarin staat dat aanbieders van digitale marketing zich moeten houden aan de wetgeving inzake consumentenbescherming op financieel gebied en aan de voorschriften voor eerlijke kredietverstrekking. Externe marketingbedrijven zijn niet vrijgesteld van de vereisten van de Equal Credit Opportunity Act of van de regelgeving inzake eerlijke kredietverstrekking.
Laten we eerlijk zijn: naleving is geen keuze. Verwerk dit vanaf het begin in elke marketingcampagne.
Wat dit betekent voor uw advertenties
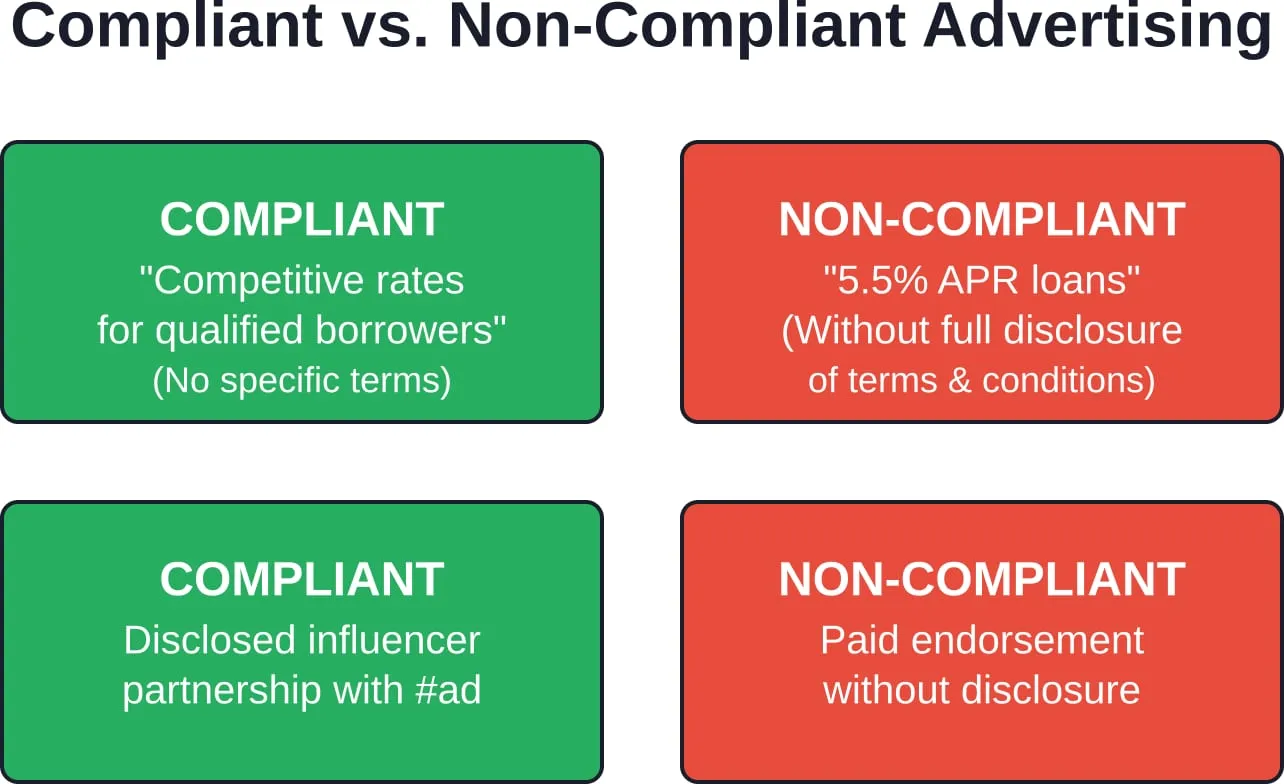
Bij het adverteren met specifieke leningsvoorwaarden schrijft Verordening Z aanvullende informatievoorschriften voor. Als in een advertentie rentetarieven worden genoemd, moet worden vermeld of het om een vaste of variabele rente gaat. Als er aflossingsbedragen worden genoemd, moet het aflossingsschema worden vermeld. Limieten of maxima voor renteaanpassingen bij producten met variabele rente hoeven niet in elke advertentie te worden vermeld, maar alle genoemde voorwaarden moeten daadwerkelijk beschikbaar zijn.
Vermijd triggertermen, tenzij u bereid bent alle informatie te verstrekken. Algemene uitspraken zoals “concurrerende tarieven” of “flexibele voorwaarden” leiden niet tot informatieverplichtingen. Specifieke beweringen zoals “5% APR” of “$500 maandelijkse aflossingen” doen dat wel.
Zet uw marketing voor consumentenkredieten op met Lengreo
Kredietverstrekkers voor consumenten hebben marketing nodig die de leenmogelijkheden duidelijk uitlegt en mensen een eenvoudige manier biedt om informatie aan te vragen of de volgende stap te zetten.
Lengreo houdt zich bezig met de volledige opzet achter dat proces, van de structuur van de website en de zichtbaarheid in zoekmachines tot betaalde campagnes, tracking en het genereren van leads.
Wilt u meer serieuze aanvragen voor leningen?
Lengreo kan helpen met:
- pagina’s over kredietvoorwaarden, toelatingscriteria en aanvragen verbeteren
- de zichtbaarheid in zoekresultaten voor zoekopdrachten op het gebied van kredietverlening verbeteren
- het opzetten van betaalde campagnes voor het genereren van vragen
- het bijhouden van leads en campagneprestaties
👉 Contact Lengreo om uw marketingopstelling te bespreken.
Lokale SEO: de basis van digitale zichtbaarheid
De meeste kredietnemers zoeken naar kredietverstrekkers in hun omgeving. Zoekopdrachten als “hypotheekverstrekker bij mij in de buurt” en “persoonlijke leningen [naam stad]” genereren een aanzienlijk zoekvolume. Dankzij lokale SEO komen kredietverstrekkers voor consumenten onder de aandacht van deze zoekers met een sterke koopintentie.
Begin met het optimaliseren van je Google Bedrijfsprofiel. Claim en verifieer je vermelding en vul vervolgens alle velden in: openingstijden, servicegebieden, kredietcategorieën, foto’s van het kantoor en het team. Moedig tevreden kredietnemers aan om beoordelingen achter te laten, maar bied hen nooit een beloning aan, aangezien dit in strijd is met de richtlijnen van de FTC.
Lokale vermeldingen zijn belangrijk. Zorg ervoor dat de naam, het adres en het telefoonnummer van de kredietverstrekker overal consistent worden weergegeven, zowel op Yelp en het Better Business Bureau als in de gidsen van de lokale Kamer van Koophandel en op branchespecifieke websites. Inconsistente informatie brengt zoekmachines in de war en heeft een negatieve invloed op de zoekresultaten.
Locatiespecifieke inhoud
Maak voor elk servicegebied een eigen landingspagina. Verwissel niet alleen de namen van steden in een sjabloon, maar schrijf unieke teksten waarin je ingaat op de lokale marktomstandigheden, gemiddelde huizenprijzen, populaire wijken en regionale financieringsprogramma’s.
Een pagina met de titel “FHA-leningen in Austin, Texas” zou moeten ingaan op de ontwikkelingen in de mediane huizenprijzen in Austin, de demografische gegevens van starters op de woningmarkt in Travis County en de manier waarop de limieten voor FHA-leningen specifiek van toepassing zijn op het grootstedelijk gebied van Austin. Deze specifieke informatie onderstreept de relevantie voor zowel zoekmachines als potentiële leners.
Contentmarketing die kredietnemers informeert
Educatieve inhoud wekt vertrouwen en profileert kredietverstrekkers als experts. Maar die inhoud moet wel een antwoord bieden op de vragen die kredietnemers zich daadwerkelijk stellen.
Populaire onderwerpen zijn onder meer: de invloed van kredietscores op de goedkeuring van een lening, het verschil tussen voorlopige geschiktheid en voorlopige goedkeuring, het verschil tussen het jaarlijkse kostenpercentage (APR) en de rentevoet, welke documenten nodig zijn voor een leningaanvraag, en hoe verschillende soorten leningen (conventionele leningen, FHA-, VA- en USDA-leningen) zich tot elkaar verhouden.
Videocontent presteert bijzonder goed. Uit branchegegevens blijkt dat 86% van de marketeers video als marketinginstrument gebruikt, en hetzelfde percentage is van mening dat video succesvol leads genereert.
Maak korte uitlegvideo’s waarin veelgestelde vragen van kredietnemers worden behandeld. Zorg ervoor dat ze niet langer dan drie minuten duren. Plaats ze op YouTube met titels en beschrijvingen die zijn geoptimaliseerd voor zoekwoorden, sluit ze vervolgens in op de website in en deel ze via sociale media.
Blog Strategie
Publiceer regelmatig – indien mogelijk wekelijks, maar minimaal maandelijks. Richt u op onderwerpen die aansluiten bij het zoekgedrag van hypotheeknemers: seizoensgebonden inhoud over het kopen van een huis in het voorjaar, financiële planning aan het einde van het jaar, fiscale gevolgen van hypotheekrente, en hoe stijgende of dalende rentetarieven de betaalbaarheid beïnvloeden.
Elk bericht moet gericht zijn op een specifiek long-tail-zoekwoord, interne links naar pagina’s met leningproducten bevatten en eindigen met een duidelijke oproep tot actie, zoals: “Klaar om de verschillende leenopties te bekijken? Neem contact met ons op voor een gratis offerte.”
Ontwikkeling van strategische partnerschappen
Doorverwijzingen blijven een van de meest effectieve bronnen van potentiële klanten voor kredietverstrekkers aan particulieren. Makelaars, financieel adviseurs, accountants, echtscheidingsadvocaten en zakelijke bankiers werken allemaal met klanten die kredietdiensten nodig hebben.
De aanpak is belangrijk. Eenmalig met donuts bij een makelaarskantoor binnenlopen is geen strategie. Het opbouwen van oprechte relaties is dat wel.
Bied eerst toegevoegde waarde. Organiseer informatieve lunchbijeenkomsten voor makelaars over hoe recente wetswijzigingen van invloed zijn op de kredietwaardigheid van kopers, of welke regelingen er voor starters op de lokale markt beschikbaar zijn. Sponsor open huizen. Stel kopersgidsen met gezamenlijk logo’s beschikbaar die makelaars met hun klanten kunnen delen.
Succesvolle samenwerkingsverbanden
Zorg voor een systeem om partners op de hoogte te houden. Stuur maandelijks marktupdates met lokale kredietstatistieken, gemiddelde tarieven en belangrijke wijzigingen in programma’s. Maak het hen gemakkelijk om klanten door te verwijzen: zorg voor een eenvoudig online doorverwijzingsformulier en reageer binnen enkele uren, niet binnen enkele dagen, op doorverwijzingen.
Houd bij welke partners kwalitatief goede leads aanleveren en geef prioriteit aan die relaties. Sommige samenwerkingsverbanden zullen productiever zijn dan andere. Dat is normaal.
Socialemediamarketing voor kredietverstrekkers
Sociale media werken voor kredietverstrekkers aan consumenten, maar vereisen een specifieke aanpak. Niemand staat ’s ochtends op met het idee om een kredietverstrekker op Instagram te volgen. De content moet echte meerwaarde bieden.
Leg de nadruk op voorlichting en lokale betrokkenheid in plaats van voortdurende verkooppraatjes. Deel tips voor starters op de woningmarkt, advies over het verbeteren van de kredietwaardigheid, updates over de lokale vastgoedmarkt en trends op het gebied van hypotheekrentes. Voeg daar achtergrondmateriaal aan toe waarin het team, maatschappelijke betrokkenheid en succesverhalen van klanten worden getoond (met toestemming en de nodige vermeldingen).
De keuze van het platform is belangrijk. LinkedIn is zeer geschikt voor het opbouwen van B2B-relaties met vastgoedprofessionals en financieel adviseurs. Via Facebook en Instagram bereik je consumenten rechtstreeks. TikTok wint aan populariteit bij jongere starters op de woningmarkt, hoewel dit een andere stijl van content vereist: korter, informeler en met meer persoonlijkheid.
Ideeën voor content die goed scoren
Voorbeelden van berichttypes die veel reacties genereren zijn: video’s waarin misvattingen worden ontkracht (“Je hoeft geen 20% te hebben om een huis te kopen”), overzichten van de lokale markt met grafieken waarin de gemiddelde prijzen per wijk worden weergegeven, vraag-en-antwoord-sessies waarin veelgestelde vragen over hypotheken worden beantwoord, en getuigenissen van klanten (met de juiste vermeldingen en in overeenstemming met de regels).
Consistentie gaat boven perfectie. Drie keer per week een bericht plaatsen met goede inhoud levert betere resultaten op dan één perfect gepolijst bericht per maand. Sociale media-algoritmen belonen regelmatige activiteit.
E-mailmarketing en verzorgende campagnes
Niet elke potentiële klant is op dit moment klaar om een lening aan te vragen. Via e-mailcampagnes blijft de kredietverstrekker in beeld totdat ze dat wel zijn.
Segmenteer e-maillijsten op basis van het type potentiële klant: starters op de woningmarkt, mensen die hun hypotheek willen oversluiten, makelaarspartners en voormalige klanten voor herhalingsaankopen. Elk segment krijgt andere inhoud die is afgestemd op hun behoeften en tijdschema.
Een reeks e-mails voor starters op de woningmarkt kan het volgende omvatten: inzicht in verschillende hypotheekvormen, het verbeteren van je kredietwaardigheid vóór de aanvraag, wat je je op basis van je inkomen kunt veroorloven, het tijdschema van de aanvraagprocedure en de te verwachten afsluitkosten. Stuur elke 7 tot 10 dagen een e-mail waarin je waardevolle informatie geeft, zonder aan te dringen op een onmiddellijke aanvraag.
| Type e-mailcampagne | Doelgroep | Frequentie | Primair doel |
|---|---|---|---|
| Leerzame druppel | Nieuwe mogelijkheden | Wekelijks gedurende 6 tot 8 weken | Bouw vertrouwen op, toon je deskundigheid |
| Marktnieuws | Alle abonnees | Maandelijks | Blijf in beeld, toon je marktkennis |
| Koersmeldingen | Actieve prospects | Als de tarieven veranderen | Creëer een gevoel van urgentie bij prijsbewuste kopers |
| Heractivering van voormalige klanten | Aflopende leningen van meer dan 2 jaar geleden | Driemaandelijks | Zorg voor herfinancieringen en terugkerende klanten |
| Partnernieuwsbrief | Verwijzende partners | Maandelijks | Voeg waarde toe, stimuleer aanbevelingen |
Automatisering en personalisatie
Moderne e-mailplatforms bieden de mogelijkheid om automatische reeksen te activeren op basis van specifieke acties. Wanneer iemand een gids voor nieuwe kopers downloadt, wordt hij of zij automatisch in een nurture-reeks opgenomen. Wanneer iemand een hypotheekcalculator gebruikt, ontvangt hij of zij vervolgmails over de volgende stappen.
Personalisatie gaat verder dan alleen het gebruik van de voornaam van de ontvanger. Speel in op hun specifieke interesses op basis van hun gedrag op de website, eerdere klikken in e-mails of het soort inhoud dat ze hebben gedownload.
Betaalde reclamestrategieën
Organische marketing kost tijd. Betaalde advertenties leveren sneller leads op, maar vereisen een zorgvuldige doelgroepselectie en controle op de naleving van de regels.
Google Ads werkt goed voor zoekopdrachten die duiden op een sterke koopintentie, zoals “voorlopige hypotheekgoedkeuring”, “aanvraag persoonlijke lening” of “tarieven autolening [stad]”. Deze zoekers hebben een directe behoefte. Het is van cruciaal belang dat de advertentietekst aansluit bij de bestemmingspagina’s en dat alle door Regulation Z vereiste informatie duidelijk wordt weergegeven.
Advertenties op Facebook en Instagram zijn bijzonder geschikt om naamsbekendheid op te bouwen en potentiële klanten in een vroeg stadium aan te trekken. Richt je op demografische gegevens (leeftijd, inkomen, woonsituatie), interesses (vastgoed, woningverbetering, persoonlijke financiën) en gedrag (onlangs verhuisd, aanstaande levensgebeurtenissen).
Retargeting-campagnes
De meeste websitebezoekers verlaten de site zonder iets af te sluiten. Met retargeting blijft de kredietverstrekker onder hun aandacht terwijl ze verder zoeken. Toon advertenties aan mensen die pagina’s over kredietproducten hebben bezocht maar geen aanvraag hebben ingediend, of die een aanvraag zijn begonnen maar deze niet hebben afgerond.
Zorg ervoor dat de frequentie van retargetingadvertenties binnen de perken blijft: drie tot vijf vertoningen per week, niet twintig per dag. Overmatige blootstelling leidt tot negatieve associaties met het merk.
Een aanbevelingsprogramma opzetten
Tevreden kredietnemers zijn de beste bron van nieuwe klanten. Een goed opgezet aanbevelingsprogramma zorgt ervoor dat tevreden klanten actieve ambassadeurs worden.
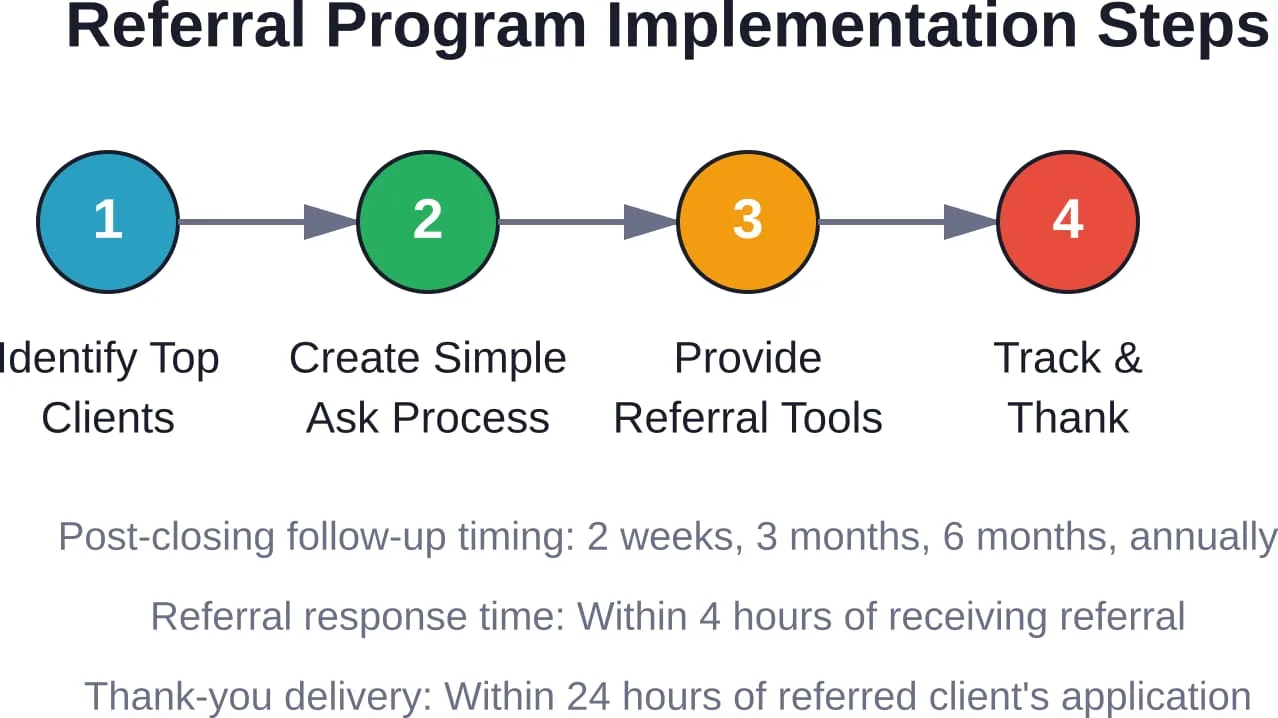
De eenvoudigste manier: vraag het gewoon. Stuur na afloop een bedankbriefje waarin u aangeeft dat aanbevelingen het grootste compliment zijn, en vraag of ze nog iemand kennen die mogelijk een lening nodig heeft. Maak het hen gemakkelijk door aanbevelingskaartjes of een unieke aanbevelingslink te verstrekken.
Sommige kredietverstrekkers bieden stimulansen aan, zoals cadeaubonnen, kortingen op afsluitkosten bij toekomstige leningen of donaties aan goede doelen op naam van de klant. Maar let op: elke stimulans die aan klanten wordt gegeven voor het aanbrengen van nieuwe klanten moet voldoen aan de anti-smeergeldbepalingen van de RESPA. Raadpleeg een juridisch adviseur voordat u een betaald aanbevelingsprogramma invoert.
Betrokkenheid bij de gemeenschap en lokale zichtbaarheid
Consumentenkrediet is een lokale aangelegenheid. Door aanwezig te zijn in de gemeenschap bouw je merkbekendheid en vertrouwen op.
Sponsor lokale evenementen: jeugdsportteams, sponsorlopen, voedselinzamelingsacties, woningbeurzen. Neem deel aan seminars voor starters op de woningmarkt die worden georganiseerd door non-profitorganisaties of gemeentelijke huisvestingsdiensten. Word lid van de plaatselijke Kamer van Koophandel en bezoek netwerkevenementen.
Het doel is niet het direct binnenhalen van leads, maar zichtbaarheid op de lange termijn. Als iemand uit de gemeenschap een lening nodig heeft, denkt hij of zij als eerste aan de kredietverstrekker die het voetbalteam van hun kind heeft gesponsord of de workshop voor huizenkopers in de bibliotheek heeft gegeven.
Educatieve workshops organiseren
Gratis workshops voor huizenkopers zorgen ervoor dat kredietverstrekkers worden gezien als behulpzame experts in plaats van louter verkopers. Werk samen met makelaars om gezamenlijk evenementen te organiseren die het hele aankoopproces van een woning behandelen: het vinden van de juiste woning, inzicht in financieringsmogelijkheden, de aanvraagprocedure en de afwikkeling van de transactie.
Promoot workshops via sociale media, lokale evenementenkalenders, mededelingenborden in de buurt en samenwerkingsverbanden met bibliotheken of buurthuizen die gratis ruimte ter beschikking stellen.
Marketingprestaties meten
Houd bij wat werkt. Marketing zonder metingen is niets anders dan duur giswerk.
Belangrijke statistieken zijn onder meer: kosten per lead, conversiepercentage van lead naar aanvraag, conversiepercentage van aanvraag naar afsluiting, kosten voor klantenwerving per kanaal en de totale klantwaarde. Digitale kanalen bieden gedetailleerde analyses – maak daar gebruik van.
Stel conversietracking in voor websiteactiviteiten: het invullen van formulieren, telefoontjes, het gebruik van de calculator en het downloaden van documenten. Gebruik unieke telefoonnummers voor verschillende marketingkanalen om te achterhalen welke bronnen telefoontjes genereren. Vraag elke nieuwe aanvrager hoe hij of zij de kredietverstrekker heeft gevonden en noteer het antwoord in het CRM-systeem.
| Marketingkanaal | Belangrijkste indicatoren | Succesindicatoren |
|---|---|---|
| SEO / Organische zoekresultaten | Organisch verkeer, zoekwoordposities, conversiepercentage | Gestaag groeiend verkeer, topposities voor doelzoekwoorden |
| Betaalde zoekresultaten (Google Ads) | Kosten per klik, conversiepercentage, kosten per acquisitie | CPA onder het gemiddelde qua kredietinkomsten, conversiepercentage boven 3% |
| Sociale media | Betrokkenheidspercentage, groei van het aantal volgers, klikken op links | Een groeiend betrokken publiek, constante websitebezoeken via sociale media |
| Email reclame | Openingspercentage, doorklikpercentage, conversiepercentage | Openingspercentage boven 20%, klikfrequentie boven 2,5%, meetbare conversies |
| Verwijzingspartnerschappen | Aantal doorverwijzingen, conversiepercentage van doorverwijzingen, activiteit van partners | Toenemend aantal doorverwijzingen, hoog conversiepercentage via hoogwaardige partners |
Uitdagingen bij attributie
Bij consumentenkredieten gaat het om lange verkoopcycli. Iemand kan via sociale media een kredietverstrekker ontdekken, de website gedurende enkele weken meerdere keren bezoeken, bellen na het zien van een Google-advertentie en uiteindelijk een aanvraag indienen na een doorverwijzing door zijn makelaar. Welk kanaal verdient dan de eer?
Multi-touch-attributiemodellen houden rekening met alle contactmomenten in het klanttraject. Bij first-touch-attributie krijgt het kanaal via welke de klant het product of de dienst voor het eerst heeft ontdekt, de eer. Bij last-touch-attributie krijgt de laatste interactie vóór de conversie de eer. Bij lineaire attributie wordt de verdienste gelijkmatig verdeeld over alle contactmomenten.
De meeste kredietverstrekkers maken gebruik van last-touch-attributie omdat dit de eenvoudigste methode is, maar hierdoor worden bewustmakingsactiviteiten zoals contentmarketing en sociale media ondergewaardeerd. Overweeg om zowel first-touch als last-touch bij te houden om een volledig beeld te krijgen van het klanttraject.
Gebruikmaken van technologie en automatisering
Met marketingtechnologie kun je meer bereiken met minder. CRM-systemen houden elke lead, interactie en conversie bij. Platforms voor e-mailautomatisering sturen op het juiste moment de juiste boodschap zonder dat daar handmatig werk aan te pas komt. Tools voor het plannen van posts op sociale media zorgen voor een consistente aanwezigheid zonder dat je dagelijks handmatig berichten hoeft te plaatsen.
Belangrijke hulpmiddelen voor kredietverstrekkers aan consumenten zijn onder meer: CRM-software voor het beheer van leads en klantrelaties, e-mailmarketingplatforms met automatiseringsmogelijkheden, tools voor het beheer van sociale media voor planning en analyse, chatwidgets op websites om leads in realtime vast te leggen en te screenen, en hypotheekcalculators die bezoekers aanspreken en tegelijkertijd contactgegevens vastleggen.
Integratie is essentieel. De beste marketingtechnologiestack zorgt voor naadloze koppelingen: leads uit Facebook-advertenties worden automatisch in het CRM opgenomen, ingevulde webformulieren activeren e-mailreeksen en bij afgesloten leningen worden klanten automatisch doorgestuurd naar follow-upcampagnes voor voormalige klanten.
Op de hoogte blijven van wijzigingen in de regelgeving
De regelgeving op het gebied van consumentenkrediet verandert voortdurend. Om aan de regels te blijven voldoen, is voortdurende aandacht vereist.
Abonneer u op updates van het CFPB en zakelijke richtlijnen van de FTC. Word lid van brancheorganisaties die informatie en trainingen op het gebied van naleving aanbieden. Controleer uw marketingmateriaal regelmatig om er zeker van te zijn dat alle vermeldingen actueel zijn en op de juiste plaats staan.
Raadpleeg bij twijfel een juridisch adviseur. De kosten van een nalevingscontrole zijn minimaal in vergelijking met de kosten van handhavingsmaatregelen of reputatieschade als gevolg van het overtreden van wetgeving op het gebied van consumentenbescherming.
Conclusie
Bij het op de markt brengen van consumentenkredietdiensten moet een evenwicht worden gevonden tussen zichtbaarheid en naleving van de regelgeving, voorlichting en promotie, en digitale efficiëntie en persoonlijke relaties. De meest succesvolle kredietverstrekkers ontwikkelen multichannelstrategieën die elkaar aanvullen: lokale SEO trekt zoekers met een sterke koopintentie aan, contentmarketing informeert en bouwt vertrouwen op, samenwerkingsverbanden leveren gekwalificeerde doorverwijzingen op, sociale media zorgen voor zichtbaarheid en e-mailmarketing zorgt ervoor dat potentiële klanten na verloop van tijd daadwerkelijk klant worden.
Maar dit is waar het vooral om draait: authenticiteit. Kredietnemers hebben zo door wanneer het om standaardmarketing gaat. De kredietverstrekkers die succesvol zijn, zijn degenen die blijk geven van echte expertise in hun lokale markt, echte meerwaarde bieden door middel van voorlichting en duurzame relaties opbouwen met zowel klanten als doorverwijzende partners.
Begin met één of twee strategieën uit deze gids. Voer ze goed uit, meet de resultaten en breid vervolgens uit naar andere kanalen. Succesvolle marketing op het gebied van consumentenkredieten draait niet om het doen van alles, maar om het consequent en volgens de regels doen van de juiste dingen.
Klaar om uw kredietverstrekkingsbedrijf uit te breiden? Begin met het evalueren van uw huidige marketinginspanningen, het in kaart brengen van de kansen met het grootste potentieel en het opstellen van een implementatieplan voor de komende 90 dagen. Potentiële klanten zijn op zoek – zorg ervoor dat zij u als kredietverstrekker als eerste vinden.









