


Kurze Zusammenfassung: Kreditgeber für Privatkunden benötigen eine Kombination aus digitalen und traditionellen Marketingstrategien, um Kreditnehmer zu gewinnen und gleichzeitig die strengen Werbebestimmungen einzuhalten. Zu den wirksamsten Ansätzen zählen lokale SEO-Optimierung, informatives Content-Marketing, strategische Partnerschaften mit Immobilien- und Finanzexperten, gezielte Social-Media-Kampagnen sowie Empfehlungsprogramme – und das alles unter Einhaltung der Offenlegungspflichten der CFPB und der FTC.
Die Vermarktung von Verbraucherkrediten ist nicht mit dem Verkauf von Schuhen oder Software zu vergleichen. Jede Behauptung, jede Kundenstimme und jeder in einer Werbung genannte Zinssatz unterliegt der genauen Prüfung durch die Bundesaufsichtsbehörden. Laut dem Consumer Financial Protection Bureau schreibt die Verordnung Z vor, dass in einer Kreditwerbung, die bestimmte Kreditbedingungen nennt, nur jene Bedingungen angegeben werden dürfen, die tatsächlich vom Kreditgeber vereinbart oder angeboten werden oder wurden.
Und die Sache ist die: Die meisten Kreditnehmer suchen erst dann aktiv nach einem Kredit, wenn sie einen brauchen. Die Herausforderung besteht also darin, während der Recherchephase präsent zu bleiben und der erste Ansprechpartner zu sein, wenn sie bereit sind, zu handeln.
Dieser Leitfaden behandelt Marketingstrategien, die für Verbraucherkreditgeber tatsächlich funktionieren – von digitalen Kanälen bis hin zu Maßnahmen zum Aufbau von Kundenbeziehungen –, wobei die Einhaltung gesetzlicher Vorschriften stets im Vordergrund steht.
Einblick in die Landschaft der Privatkredite im Jahr 2026
Der Markt für Verbraucherkredite entwickelt sich weiter. Nach Angaben der Federal Reserve beliefen sich die ausstehenden Privatkredite Ende 2023 auf 1.413 Milliarden US-Dollar, was mehr als 2,5 Prozent des gesamten ausstehenden Verbraucherkreditvolumens entspricht, wobei fast 85 Millionen Personen über ein Privatkreditkonto verfügten. Nach Angaben der Federal Reserve weisen Privatkreditkonten einen mittleren ausstehenden Saldo pro Konto von $194 und eine mittlere monatliche Zahlung von $29 auf.
Für das Marketing ist jedoch Folgendes entscheidend: Nicht alle Verbraucher verfügen über herkömmliche Bonitätsbewertungen. Alternative Daten eröffnen Kreditgebern neue Möglichkeiten, die bereit sind, über FICO-Scores hinauszuschauen, um bisher unterversorgte Kreditnehmergruppen zu bedienen, darunter auch solche mit begrenzter oder gar keiner herkömmlichen Bonitätshistorie.
Das ist ein bedeutender, bisher kaum erschlossener Markt. Alternative Daten – wie Mietzahlungen, Stromrechnungen und Kontoauszüge – eröffnen neue Möglichkeiten für Kreditgeber, die bereit sind, über FICO-Scores hinauszuschauen. Und das schafft neue Marketingchancen.
Werbestrategien, bei denen die Einhaltung von Vorschriften an erster Stelle steht
Bevor wir uns mit konkreten Strategien befassen, sollten wir zunächst über die Einhaltung der gesetzlichen Vorschriften sprechen. Die „Endorsement Guides“ der FTC verlangen eine klare Offenlegung jeder wesentlichen Verbindung zwischen Werbeträgern und Werbetreibenden. Wenn jemand in den sozialen Medien für Kreditprodukte wirbt und dafür eine Vergütung erhält – sei es auch nur ein Rabatt oder eine kostenlose Dienstleistung –, muss diese Beziehung offengelegt werden.
Die CFPB hat Leitlinien herausgegeben, wonach Anbieter digitaler Marketingdienstleistungen die Gesetze zum Verbraucherschutz im Finanzbereich sowie die Vorschriften zur fairen Kreditvergabe einhalten müssen. Externe Marketingdienstleister sind nicht von den Anforderungen des Equal Credit Opportunity Act oder den Vorschriften zur fairen Kreditvergabe ausgenommen.
Mal ganz ehrlich: Compliance ist kein Luxus. Integrieren Sie sie von Anfang an in jede Marketingkampagne.
Was das für Ihre Anzeigen bedeutet
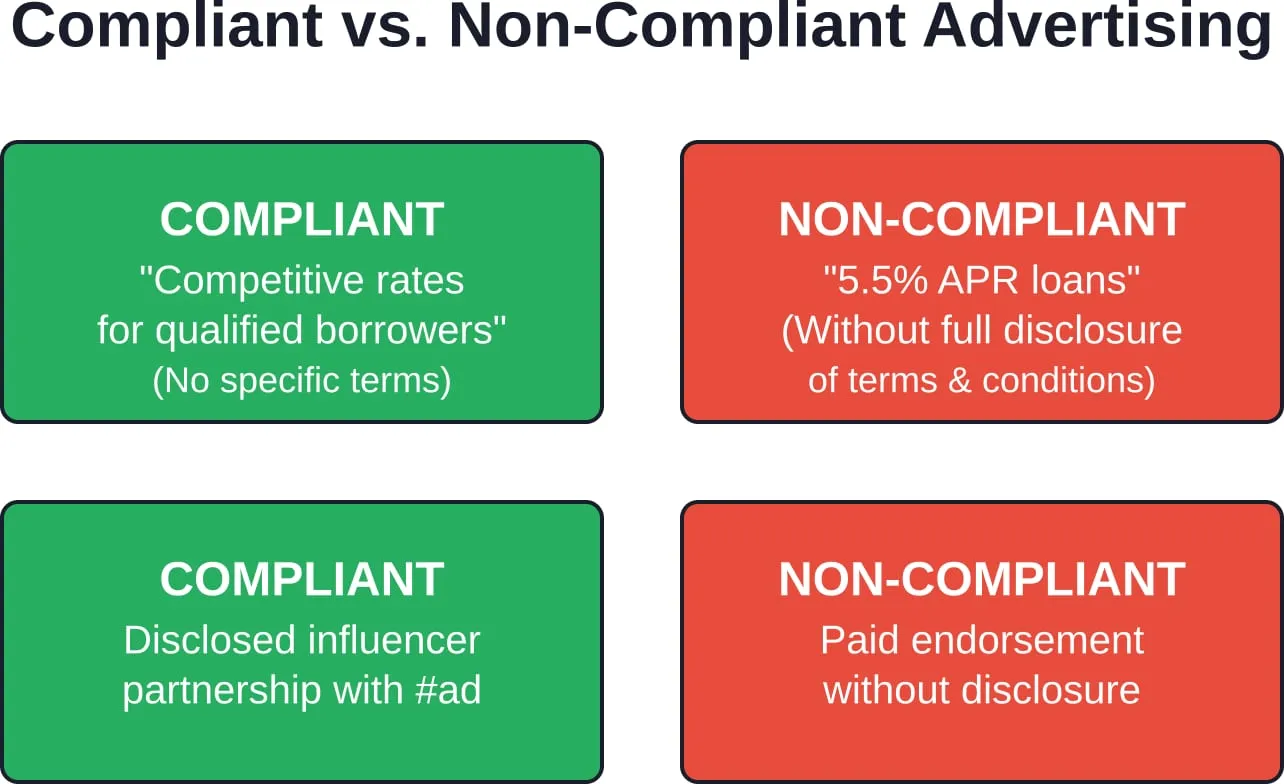
Bei der Werbung für bestimmte Kreditbedingungen schreibt die Verordnung Z zusätzliche Angaben vor. Wenn in einer Anzeige Zinssätze genannt werden, muss angegeben werden, ob es sich um einen festen oder einen variablen Zinssatz handelt. Wenn Zahlungsbeträge genannt werden, muss der Zahlungsplan offengelegt werden. Obergrenzen für Zinsanpassungen bei Produkten mit variablem Zinssatz müssen nicht in jeder Anzeige angegeben werden, aber alle genannten Konditionen müssen tatsächlich verfügbar sein.
Vermeiden Sie auslösende Begriffe, es sei denn, Sie sind bereit, vollständige Angaben zu machen. Allgemeine Aussagen wie “wettbewerbsfähige Zinssätze” oder “flexible Konditionen” lösen keine Offenlegungspflichten aus. Konkrete Angaben wie “5% APR” oder “$500 monatliche Raten” tun dies hingegen schon.
Richten Sie Ihr Marketing für Privatkredite mit Lengreo ein
Kreditgeber für Privatkunden benötigen Marketingmaßnahmen, die die Kreditoptionen klar erläutern und den Menschen eine einfache Möglichkeit bieten, Informationen anzufordern oder den nächsten Schritt einzuleiten.
Lengreo kümmert sich um die gesamte Umsetzung dieses Prozesses, von der Website-Struktur und der Sichtbarkeit in Suchmaschinen bis hin zu bezahlten Kampagnen, Tracking und Lead-Generierung.
Benötigen Sie mehr qualifizierte Kreditanfragen?
Lengreo kann dabei helfen:
- Optimierung der Seiten zu Darlehen, Anspruchsvoraussetzungen und Anträgen
- Verbesserung der Sichtbarkeit in den Suchergebnissen bei Suchanfragen zum Thema Kreditvergabe
- Einrichtung von bezahlten Kampagnen zur Generierung von Anfragen
- Nachverfolgung von Leads und Kampagnenleistung
👉 Kontakt Lengreo um Ihr Marketingkonzept zu besprechen.
Lokale Suchmaschinenoptimierung: Die Grundlage für digitale Sichtbarkeit
Die meisten Kreditnehmer suchen nach Kreditgebern in ihrer Nähe. Suchbegriffe wie “Hypothekengeber in meiner Nähe” und “Privatkredite [Name der Stadt]” sorgen für ein erhebliches Suchvolumen. Durch lokale Suchmaschinenoptimierung werden Verbraucherkreditgeber diesen Suchenden mit hoher Kaufabsicht präsentiert.
Beginnen Sie mit der Optimierung Ihres Google-Unternehmensprofils. Beanspruchen und verifizieren Sie den Eintrag und füllen Sie anschließend alle Felder aus: Öffnungszeiten, Einzugsgebiete, Kreditkategorien, Fotos des Büros und des Teams. Ermutigen Sie zufriedene Kreditnehmer, Bewertungen abzugeben – bieten Sie ihnen dafür jedoch niemals Anreize, da dies gegen die Richtlinien der FTC verstößt.
Lokale Einträge sind wichtig. Stellen Sie sicher, dass Name, Adresse und Telefonnummer des Kreditgebers auf Yelp, beim Better Business Bureau, in den Verzeichnissen der örtlichen Handelskammer und auf branchenspezifischen Websites einheitlich angegeben sind. Uneinheitliche Angaben verwirren Suchmaschinen und beeinträchtigen das Ranking.
Ortsspezifische Inhalte
Erstellen Sie für jeden Dienstleistungsbereich eigene Landingpages. Tauschen Sie nicht einfach nur die Städtenamen in einer Vorlage aus – verfassen Sie einzigartige Inhalte, die auf die lokalen Marktbedingungen, durchschnittliche Immobilienpreise, beliebte Stadtteile und regionale Finanzierungsprogramme eingehen.
Eine Seite mit dem Titel “FHA-Darlehen in Austin, Texas” sollte die Entwicklung der mittleren Immobilienpreise in Austin, die demografische Zusammensetzung der Erstkäufer in Travis County sowie die spezifische Anwendung der FHA-Kreditlimits auf den Großraum Austin behandeln. Diese Spezifität signalisiert sowohl Suchmaschinen als auch potenziellen Kreditnehmern die Relevanz der Seite.
Content-Marketing, das Kreditnehmer aufklärt
Informative Inhalte schaffen Vertrauen und positionieren Kreditgeber als Experten. Sie müssen jedoch konkrete Fragen beantworten, die Kreditnehmer tatsächlich stellen.
Zu den beliebtesten Themen gehören: Wie sich die Bonität auf die Kreditgenehmigung auswirkt, der Unterschied zwischen Vorabprüfung und Vorabgenehmigung, wie man den effektiven Jahreszins mit dem Nominalzins vergleicht, welche Unterlagen für Kreditanträge benötigt werden und wie sich verschiedene Kreditarten (konventionelle Kredite, FHA-, VA- und USDA-Kredite) unterscheiden.
Videoinhalte schneiden besonders gut ab. Branchenangaben zufolge nutzen 86 % der Marketingfachleute Videos als Marketinginstrument, und derselbe Prozentsatz ist der Ansicht, dass Videos erfolgreich Leads generieren.
Erstellen Sie kurze Erklärvideos zu häufig gestellten Fragen von Kreditnehmern. Halten Sie die Länge auf unter drei Minuten. Veröffentlichen Sie sie auf YouTube mit suchmaschinenoptimierten Titeln und Beschreibungen, binden Sie sie anschließend in die Website ein und teilen Sie sie in den sozialen Medien.
Blog-Strategie
Veröffentlichen Sie regelmäßig – wenn möglich wöchentlich, mindestens jedoch monatlich. Konzentrieren Sie sich auf Themen, die dem Suchverhalten der Kreditnehmer entsprechen: saisonale Inhalte zum Hauskauf im Frühjahr, Finanzplanung zum Jahresende, steuerliche Auswirkungen von Hypothekenzinsen sowie die Auswirkungen steigender oder fallender Zinssätze auf die Erschwinglichkeit.
Jeder Beitrag sollte auf ein bestimmtes Long-Tail-Keyword ausgerichtet sein, interne Links zu Kreditproduktseiten enthalten und mit einem klaren Aufruf zum Handeln enden, etwa: “Möchten Sie sich über Kreditoptionen informieren? Kontaktieren Sie uns für ein kostenloses Angebot.”
Aufbau strategischer Partnerschaften
Empfehlungsbeziehungen gehören nach wie vor zu den effektivsten Quellen für Neukunden bei Verbraucherkreditgebern. Immobilienmakler, Finanzberater, Wirtschaftsprüfer, Scheidungsanwälte und Firmenkundenbetreuer arbeiten alle mit Kunden zusammen, die Kreditdienstleistungen benötigen.
Auf die Herangehensweise kommt es an. Einmal mit Donuts in einem Immobilienbüro aufzutauchen, ist keine Strategie. Echte Beziehungen aufzubauen, ist es hingegen schon.
Bieten Sie zunächst einen Mehrwert. Veranstalten Sie informative „Lunch-and-Learn“-Veranstaltungen für Immobilienmakler, bei denen erläutert wird, wie sich die jüngsten regulatorischen Änderungen auf die Bonitätsprüfung von Käufern auswirken oder welche Programme für Erstkäufer auf dem lokalen Markt verfügbar sind. Sponsern Sie Besichtigungstermine. Stellen Sie gemeinsam gestaltete Ratgeber für Käufer bereit, die Makler an ihre Kunden weitergeben können.
Partnerschaften zum Erfolg führen
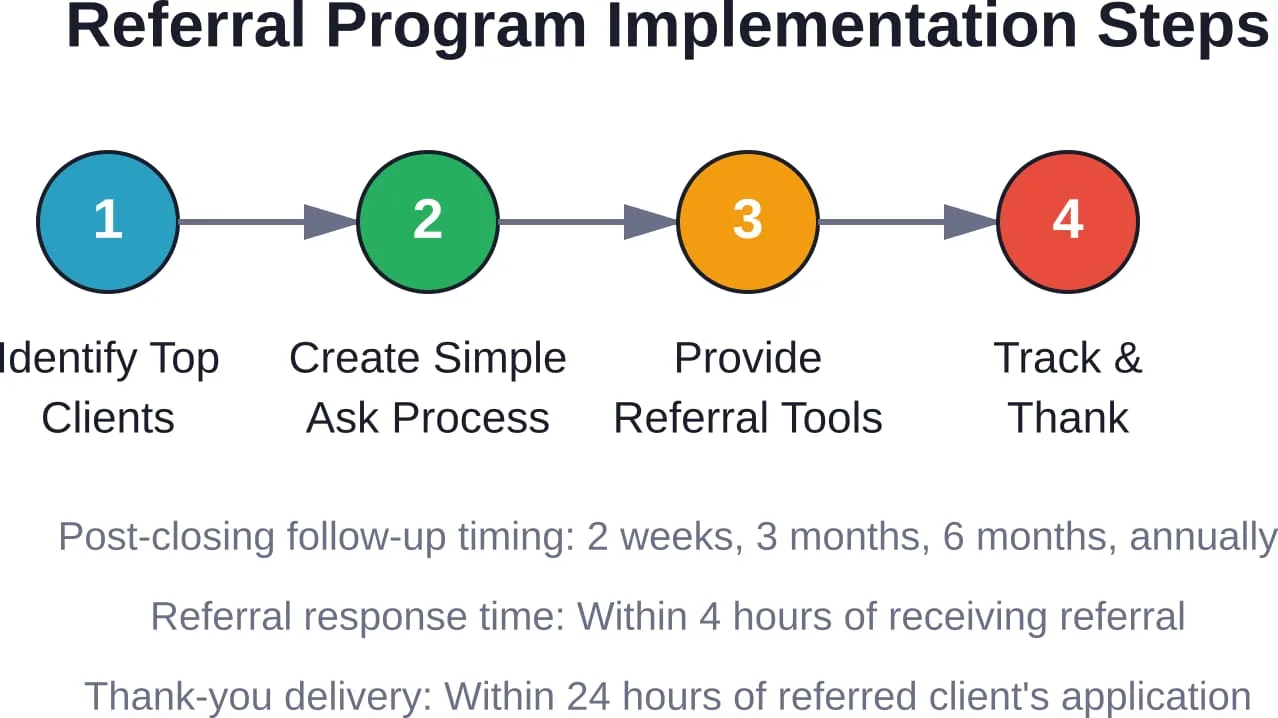
Richten Sie ein System ein, um Ihre Partner auf dem Laufenden zu halten. Versenden Sie monatliche Marktberichte mit lokalen Kreditstatistiken, Durchschnittszinsen und wichtigen Programmänderungen. Machen Sie es ihnen leicht, Kunden zu vermitteln – stellen Sie ein einfaches Online-Empfehlungsformular bereit und reagieren Sie auf Empfehlungen innerhalb von Stunden, nicht erst nach Tagen.
Behalten Sie im Blick, welche Partner hochwertige Leads liefern, und räumen Sie diesen Beziehungen Priorität ein. Manche Partnerschaften werden produktiver sein als andere. Das ist ganz normal.
Social-Media-Marketing für Kreditgeber
Soziale Medien sind für Verbraucherkreditgeber ein wirksames Instrument, erfordern jedoch einen gezielten Ansatz. Niemand wacht morgens auf und freut sich darauf, einem Kreditgeber auf Instagram zu folgen. Die Inhalte müssen einen echten Mehrwert bieten.
Konzentrieren Sie sich auf Aufklärung und lokales Engagement statt auf ständige Verkaufsargumente. Geben Sie Tipps für Erstkäufer, Ratschläge zur Verbesserung der Bonität, aktuelle Informationen zum lokalen Immobilienmarkt und Trends bei den Hypothekenzinsen weiter. Ergänzen Sie dies durch Einblicke hinter die Kulissen, die das Team, das gesellschaftliche Engagement und Erfolgsgeschichten von Kunden zeigen (mit entsprechender Genehmigung und ordnungsgemäßen Hinweisen).
Die Wahl der Plattform ist entscheidend. LinkedIn eignet sich gut zum Aufbau von B2B-Beziehungen zu Immobilienfachleuten und Finanzberatern. Facebook und Instagram erreichen Verbraucher direkt. TikTok gewinnt zunehmend an Bedeutung, um jüngere Erstkäufer anzusprechen, erfordert jedoch einen anderen Content-Stil – kürzer, lockerer und persönlicher.
Erfolgreiche Ideen für Inhalte
Zu den Beitragstypen, die Interaktion fördern, gehören: Videos, die mit Mythen aufräumen (“Man braucht keine 20%, um ein Haus zu kaufen”), lokale Marktübersichten mit Grafiken, die die Durchschnittspreise nach Stadtviertel zeigen, Frage-und-Antwort-Runden zu häufigen Fragen rund um die Kreditvergabe sowie Kundenstimmen (ordnungsgemäß gekennzeichnet und konform).
Konsistenz ist besser als Perfektion. Drei Beiträge pro Woche mit ansprechenden Inhalten sind effektiver als ein einziger, perfekt ausgefeilter Beitrag pro Monat. Social-Media-Algorithmen belohnen regelmäßige Aktivität.
E-Mail-Marketing und Nurture-Kampagnen
Nicht jeder Interessent ist bereit, noch heute einen Kredit zu beantragen. Durch E-Mail-Nurture-Kampagnen bleibt der Kreditgeber im Gedächtnis, bis dies der Fall ist.
Segmentieren Sie die E-Mail-Listen nach Art der Zielgruppe: Erstkäufer, Interessenten für eine Umschuldung, Partnermakler, ehemalige Kunden für Folgegeschäfte. Jedes Segment erhält unterschiedliche Inhalte, die auf seine Bedürfnisse und seinen Zeitplan zugeschnitten sind.
Zu den Schritt-für-Schritt-Anleitungen für Erstkäufer könnten folgende Themen gehören: die verschiedenen Arten von Hypotheken, die Verbesserung der Bonität vor der Antragstellung, die Frage, wie viel man sich je nach Einkommen leisten kann, der zeitliche Ablauf des Antragsverfahrens und die zu erwartenden Abschlusskosten. Versenden Sie alle 7 bis 10 Tage eine E-Mail, die in jeder Ausgabe einen Mehrwert bietet, ohne auf eine sofortige Antragstellung zu drängen.
| Art der E-Mail-Kampagne | Zielgruppe | Frequenz | Primäre Zielsetzung |
|---|---|---|---|
| Lern-Tropfen | Neue Perspektiven | Einmal pro Woche über einen Zeitraum von 6 bis 8 Wochen | Vertrauen aufbauen, Fachkompetenz unter Beweis stellen |
| Marktnachrichten | Alle Abonnenten | Monatlich | Bleiben Sie präsent, zeigen Sie Marktkenntnis |
| Zinsbenachrichtigungen | Aktive Interessenten | Wenn sich die Preise ändern | Schaffen Sie ein Gefühl der Dringlichkeit bei preisbewussten Käufern |
| Wiedergewinnung ehemaliger Kunden | Kredite, die vor mehr als zwei Jahren abgeschlossen wurden | Vierteljährlich | Neugeschäft generieren und Folgeaufträge sichern |
| Partner-Newsletter | Empfehlungspartner | Monatlich | Schaffen Sie Mehrwert, fördern Sie Weiterempfehlungen |
Automatisierung und Personalisierung
Moderne E-Mail-Plattformen ermöglichen automatisierte Abläufe, die durch bestimmte Aktionen ausgelöst werden. Wenn jemand einen Leitfaden für Erstkäufer herunterlädt, wird er automatisch in einen Nurture-Prozess aufgenommen. Wenn er einen Hypothekenrechner nutzt, erhält er Folge-E-Mails zu den nächsten Schritten.
Personalisierung geht über die bloße Verwendung des Vornamens des Empfängers hinaus. Gehen Sie auf dessen spezifische Interessen ein, basierend auf seinem Verhalten auf der Website, früheren Klicks in E-Mails oder der Art der Inhalte, die er heruntergeladen hat.
Bezahlte Werbestrategien
Organisches Marketing braucht Zeit. Bezahlte Werbung generiert schneller Leads, erfordert jedoch eine sorgfältige Zielgruppenausrichtung und die Überwachung der Einhaltung von Vorschriften.
Google Ads eignet sich besonders gut für Suchanfragen mit hoher Kaufabsicht wie “Vorabgenehmigung für eine Hypothek”, “Antrag auf einen Privatkredit” oder “Autokreditzinsen [Stadt]”. Diese Suchenden haben einen unmittelbaren Bedarf. Entscheidend ist, dass der Anzeigentext auf die Zielseiten abgestimmt ist und alle gemäß Regulation Z vorgeschriebenen Angaben deutlich sichtbar sind.
Facebook- und Instagram-Anzeigen eignen sich hervorragend, um Bekanntheit zu steigern und potenzielle Kunden in einer frühen Phase anzusprechen. Sie können Ihre Zielgruppe nach demografischen Merkmalen (Alter, Einkommen, Wohneigentum), Interessen (Immobilien, Heimwerkerbedarf, persönliche Finanzen) und Verhaltensweisen (kürzlich umgezogen, bevorstehende Lebensereignisse) auswählen.
Retargeting-Kampagnen
Die meisten Website-Besucher verlassen die Seite, ohne eine Conversion durchzuführen. Durch Retargeting bleibt der Kreditgeber im Blickfeld der Besucher, während diese ihre Recherche fortsetzen. Zeigen Sie Anzeigen für Personen an, die Seiten mit Kreditangeboten besucht, aber keinen Antrag gestellt haben, oder die einen Antrag begonnen, aber nicht abgeschlossen haben.
Achten Sie darauf, dass die Frequenz von Retargeting-Anzeigen in einem vernünftigen Rahmen bleibt – drei bis fünf Einblendungen pro Woche, nicht zwanzig pro Tag. Eine zu hohe Präsenz führt zu negativen Assoziationen mit der Marke.
Ein Empfehlungsprogramm aufbauen
Zufriedene Kreditnehmer sind die beste Quelle für Neukunden. Ein gut durchdachtes Empfehlungsprogramm macht aus zufriedenen Kunden aktive Fürsprecher.
Der einfachste Weg: Fragen Sie einfach nach. Schicken Sie nach Abschluss des Geschäfts eine Dankesnachricht, in der Sie erklären, dass Weiterempfehlungen das größte Kompliment sind, und fragen Sie, ob der Kunde jemanden kennt, der möglicherweise Kreditdienstleistungen benötigt. Machen Sie es ihm leicht, indem Sie Empfehlungskarten oder einen individuellen Empfehlungslink bereitstellen.
Manche Kreditgeber bieten Anreize an – Geschenkkarten, Gutschriften auf die Abschlusskosten bei künftigen Darlehen oder Spenden an wohltätige Zwecke im Namen des Kunden. Aber Vorsicht: Jeder Anreiz, der Kunden für Empfehlungen gewährt wird, muss den Anti-Kickback-Bestimmungen des RESPA entsprechen. Ziehen Sie einen Rechtsbeistand hinzu, bevor Sie ein bezahltes Empfehlungsprogramm einführen.
Engagement in der Gemeinde und lokale Präsenz
Das Privatkundengeschäft ist ein lokales Geschäft. Durch Präsenz vor Ort werden Markenbekanntheit und Vertrauen aufgebaut.
Unterstützen Sie lokale Veranstaltungen: Jugendmannschaften, Spendenläufe, Lebensmittelsammelaktionen, Wohnungsmessen. Nehmen Sie an Seminaren für Erstkäufer teil, die von gemeinnützigen Organisationen oder kommunalen Wohnungsämtern veranstaltet werden. Treten Sie der örtlichen Handelskammer bei und besuchen Sie Networking-Veranstaltungen.
Das Ziel sind nicht sofortige Kundenkontakte, sondern langfristige Bekanntheit. Wenn jemand aus der Gemeinde einen Kredit benötigt, denkt er zuerst an den Kreditgeber, der die Fußballmannschaft seines Kindes gesponsert oder den Workshop für Immobilienkäufer in der Bibliothek geleitet hat.
Bildungsworkshops veranstalten
Kostenlose Workshops für Immobilienkäufer positionieren Kreditgeber als hilfreiche Experten und nicht nur als Verkäufer. Arbeiten Sie mit Immobilienmaklern zusammen, um gemeinsam Veranstaltungen zu organisieren, die den gesamten Kaufprozess abdecken: die Suche nach der richtigen Immobilie, das Verständnis der Finanzierungsmöglichkeiten, das Antragsverfahren und die Abwicklung.
Bewerben Sie die Workshops über soziale Medien, lokale Veranstaltungskalender, Anschlagtafeln in der Gemeinde sowie durch Partnerschaften mit Bibliotheken oder Gemeindezentren, die kostenlose Räumlichkeiten zur Verfügung stellen.
Messung der Marketingleistung
Behalten Sie im Blick, was funktioniert. Marketing ohne Messung ist nichts anderes als teures Rätselraten.
Zu den wichtigsten Kennzahlen zählen: Kosten pro Lead, Konversionsrate von Leads zu Bewerbungen, Abschlussquote von Bewerbungen, Kundenakquisitionskosten nach Kanal und Kundenlebenszeitwert. Digitale Kanäle bieten detaillierte Analysedaten – nutzen Sie diese.
Richten Sie ein Conversion-Tracking für Website-Aktionen ein: Formularübermittlungen, Telefonanrufe, Nutzung des Rechners, Dokumenten-Downloads. Verwenden Sie für verschiedene Marketingkanäle eigene Telefonnummern, um festzustellen, welche Quellen Anrufe generieren. Fragen Sie jeden neuen Antragsteller, wie er den Kreditgeber gefunden hat, und halten Sie die Antwort im CRM fest.
| Marketing-Kanal | Wichtigste Kennzahlen | Erfolgsindikatoren |
|---|---|---|
| SEO / Organische Suche | Organischer Traffic, Keyword-Rankings, Konversionsrate | Stetiges Besucherwachstum, Platzierungen auf der ersten Seite für Ziel-Keywords |
| Bezahlte Suche (Google Ads) | Kosten pro Klick, Konversionsrate, Kosten pro Akquisition | CPA: Kreditumsatz unter dem Durchschnitt, Konversionsrate über 31 % im dritten Quartal |
| Soziale Medien | Interaktionsrate, Follower-Zuwachs, Link-Klicks | Wachsende, engagierte Zielgruppe, beständiger Website-Traffic aus sozialen Medien |
| E-Mail-Marketing | Öffnungsrate, Klickrate, Konversionsrate | Öffnungsrate über 20%, Klickrate über 2,5%, messbare Konversionen |
| Empfehlungspartnerschaften | Anzahl der Weiterleitungen, Konversionsrate bei Weiterleitungen, Partneraktivität | Steigendes Empfehlungsvolumen, hohe Konversionsrate durch hochwertige Partner |
Herausforderungen bei der Attribution
Bei Privatkrediten sind die Verkaufszyklen lang. Jemand entdeckt vielleicht einen Kreditgeber über soziale Medien, besucht die Website über mehrere Wochen hinweg mehrmals, ruft nach dem Ansehen einer Google-Anzeige an und stellt schließlich auf Empfehlung seines Immobilienmaklers einen Antrag. Welchem Kanal wird der Erfolg zugeschrieben?
Multi-Touch-Attributionsmodelle berücksichtigen alle Berührungspunkte auf dem Kundenweg. Bei der First-Touch-Attribution wird der Kanal gewertet, über den der Kunde das Produkt oder die Dienstleistung erstmals entdeckt hat. Bei der Last-Touch-Attribution wird die letzte Interaktion vor der Konversion gewertet. Bei der linearen Attribution wird der Wert gleichmäßig auf alle Berührungspunkte verteilt.
Die meisten Kreditgeber nutzen die Last-Touch-Attribution, da sie am einfachsten ist, doch dabei werden Maßnahmen zur Steigerung der Bekanntheit wie Content-Marketing und Social Media unterbewertet. Erwägen Sie, sowohl First-Touch- als auch Last-Touch-Daten zu erfassen, um die gesamte Customer Journey nachzuvollziehen.
Technologie und Automatisierung nutzen
Marketingtechnologie ermöglicht es, mit weniger Aufwand mehr zu erreichen. CRM-Systeme erfassen jeden Lead, jede Interaktion und jede Konversion. E-Mail-Automatisierungsplattformen versenden die richtige Nachricht zur richtigen Zeit, ohne dass manuelle Eingriffe erforderlich sind. Tools zur Planung von Social-Media-Beiträgen sorgen für eine konsistente Präsenz, ohne dass täglich manuell Beiträge gepostet werden müssen.
Zu den wichtigsten Tools für Verbraucherkreditgeber gehören: CRM-Software zur Verwaltung von Leads und Kundenbeziehungen, E-Mail-Marketing-Plattformen mit Automatisierungsfunktionen, Social-Media-Management-Tools für die Terminplanung und Analyse, Website-Chat-Widgets zur Erfassung und Qualifizierung von Leads in Echtzeit sowie hypothekenspezifische Rechner, die Besucher ansprechen und gleichzeitig Kontaktdaten erfassen.
Integration ist entscheidend. Die beste Marketing-Technologie-Lösung sorgt für nahtlose Verknüpfungen: Leads aus Facebook-Anzeigen werden automatisch in das CRM übernommen, über Website-Formulare eingehende Anfragen lösen E-Mail-Sequenzen aus, und abgeschlossene Kredite führen automatisch dazu, dass Kunden in Kampagnen zur Kundenpflege für ehemalige Kunden aufgenommen werden.
Regulatorischen Änderungen immer einen Schritt voraus sein
Die Vorschriften für Verbraucherkredite entwickeln sich weiter. Um die Vorschriften einzuhalten, ist ständige Aufmerksamkeit erforderlich.
Abonnieren Sie die aktuellen Informationen der CFPB und die Leitlinien der FTC für Unternehmen. Treten Sie Branchenverbänden bei, die Ressourcen und Schulungen zum Thema Compliance anbieten. Führen Sie regelmäßig Überprüfungen Ihrer Marketingmaterialien durch, um sicherzustellen, dass alle Angaben aktuell und korrekt platziert sind.
Im Zweifelsfall sollten Sie einen Rechtsbeistand hinzuziehen. Die Kosten für eine Compliance-Prüfung sind minimal im Vergleich zu den Kosten für Durchsetzungsmaßnahmen oder dem Reputationsschaden, der durch Verstöße gegen Verbraucherschutzgesetze entstehen kann.
Abschluss
Bei der Vermarktung von Privatkrediten gilt es, ein Gleichgewicht zwischen Sichtbarkeit und Einhaltung gesetzlicher Vorschriften, Aufklärung und Werbung sowie digitaler Effizienz und persönlichen Beziehungen zu finden. Die erfolgreichsten Kreditgeber entwickeln Multi-Channel-Strategien, die sich gegenseitig ergänzen: Lokale Suchmaschinenoptimierung (SEO) spricht Suchende mit hoher Kaufabsicht an, Content-Marketing klärt auf und schafft Vertrauen, Partnerschaften generieren qualifizierte Empfehlungen, soziale Medien sorgen für Sichtbarkeit und E-Mail-Kampagnen führen im Laufe der Zeit zur Gewinnung von Neukunden.
Doch das Wichtigste ist: Authentizität. Kreditnehmer durchschauen generisches Marketing sofort. Erfolgreich sind jene Kreditgeber, die echte Fachkompetenz in ihrem lokalen Markt unter Beweis stellen, durch Aufklärung einen echten Mehrwert bieten und dauerhafte Beziehungen sowohl zu Kunden als auch zu Empfehlungspartnern aufbauen.
Beginnen Sie mit ein oder zwei Strategien aus diesem Leitfaden. Setzen Sie diese sorgfältig um, messen Sie die Ergebnisse und erweitern Sie dann auf weitere Kanäle. Erfolg im Marketing für Privatkredite bedeutet nicht, alles zu tun – es geht darum, die richtigen Dinge konsequent und unter Einhaltung der Vorschriften zu tun.
Sind Sie bereit, Ihr Kreditgeschäft auszubauen? Beginnen Sie damit, Ihre aktuellen Marketingmaßnahmen zu überprüfen, die vielversprechendsten Chancen zu identifizieren und einen 90-Tage-Umsetzungsplan zu erstellen. Die Kreditnehmer sind auf der Suche – sorgen Sie dafür, dass sie zuerst auf Sie stoßen.









