


ملخص سريع: يحتاج مقدمو القروض الاستهلاكية إلى مزيج من استراتيجيات التسويق الرقمية والتقليدية لجذب المقترضين مع الالتزام في الوقت نفسه باللوائح الإعلانية الصارمة. وتشمل الأساليب الأكثر فعالية تحسين محركات البحث المحلية (SEO)، وتسويق المحتوى التثقيفي، وإقامة شراكات استراتيجية مع المتخصصين في المجالين العقاري والمالي، وحملات وسائل التواصل الاجتماعي الموجهة، وبرامج الإحالة — كل ذلك مع الالتزام بمتطلبات الإفصاح التي تفرضها كل من هيئة حماية المستهلك المالي (CFPB) ولجنة التجارة الفيدرالية (FTC).
لا يشبه تسويق أعمال القروض الاستهلاكية بيع الأحذية أو البرمجيات. فكل ادعاء، وكل شهادة، وكل سعر فائدة مذكور في الإعلان يخضع لفحص دقيق من قبل الهيئات التنظيمية الفيدرالية. ووفقًا لمكتب حماية المستهلك المالي، تنص اللائحة Z على أنه إذا ذكر إعلان ائتماني شروط ائتمان محددة، فيجب أن يذكر فقط تلك الشروط التي تم ترتيبها أو عرضها بالفعل من قبل الدائن أو التي سيتم ترتيبها أو عرضها من قبله.
والحقيقة هي أن معظم المقترضين لا يبحثون بنشاط عن قروض إلا عندما يحتاجون إليها. لذا، فإن التحدي يكمن في الحفاظ على ظهورك خلال مرحلة البحث، وأن تكون أنت أول من يتصلون به عندما يكونون مستعدين لاتخاذ الخطوة.
يتناول هذا الدليل استراتيجيات التسويق التي تثبت فعاليتها فعليًا بالنسبة لمؤسسات الإقراض الاستهلاكي — بدءًا من القنوات الرقمية وصولاً إلى أساليب بناء العلاقات — مع إعطاء الأولوية القصوى للامتثال.
فهم المشهد العام للقروض الاستهلاكية في عام 2026
يستمر سوق الائتمان الاستهلاكي في التطور. ووفقًا لبيانات الاحتياطي الفيدرالي، بلغ إجمالي الائتمان الاستهلاكي المستحق $130 مليار دولار، أي ما يزيد عن 2.5 في المائة من إجمالي الائتمان الاستهلاكي المستحق حتى نهاية عام 2023، مع وجود ما يقرب من 85 مليون فرد يمتلكون حسابًا ائتمانيًا استهلاكيًا. ووفقًا لبيانات الاحتياطي الفيدرالي، يُظهر حسابات الائتمان للأفراد متوسط رصيد مستحق لكل حساب يبلغ $194 ومتوسط دفعة شهرية يبلغ $29.
ولكن ما يهم في مجال التسويق هو: ليس كل المستهلكين لديهم درجات ائتمان تقليدية. فالبيانات البديلة تفتح آفاقًا جديدة للمقرضين الراغبين في النظر إلى ما وراء درجات فيكو (FICO) لخدمة شرائح المقترضين التي لا تحظى بالخدمات الكافية، بما في ذلك أولئك الذين لديهم سجل ائتماني تقليدي محدود أو معدوم.
وهذا سوق كبير لا يحظى بالاهتمام الكافي. فالبيانات البديلة — مثل مدفوعات الإيجار وفواتير الخدمات العامة وسجل الحسابات المصرفية — تفتح آفاقًا جديدة للمقرضين الراغبين في النظر إلى ما وراء درجات فيكو. وهذا يخلق فرصًا تسويقية.
استراتيجيات إعلانية تضع الامتثال في المقام الأول
قبل الخوض في التفاصيل التكتيكية، دعونا نتحدث عن الالتزام بالقوانين. تنص «إرشادات الترويج» الصادرة عن لجنة التجارة الفيدرالية (FTC) على ضرورة الإفصاح بوضوح عن أي علاقة مادية بين المروجين والمعلنين. فإذا قام شخص ما بالترويج لمنتجات إقراضية على وسائل التواصل الاجتماعي وتلقى مقابلًا ماديًا — حتى لو كان مجرد خصم أو خدمة مجانية — فيجب الإفصاح عن هذه العلاقة.
أصدرت وكالة حماية المستهلك المالي (CFPB) توجيهات تنص على وجوب التزام مزودي خدمات التسويق الرقمي بقوانين حماية المستهلك المالي ومتطلبات الإقراض العادل. ولا يُعفى مزودي خدمات التسويق من الجهات الخارجية من متطلبات «قانون تكافؤ فرص الائتمان» أو لوائح الإقراض العادل.
بصراحة: الامتثال ليس أمراً اختيارياً. اجعله جزءاً لا يتجزأ من كل حملة تسويقية منذ البداية.
ماذا يعني ذلك بالنسبة لإعلاناتك
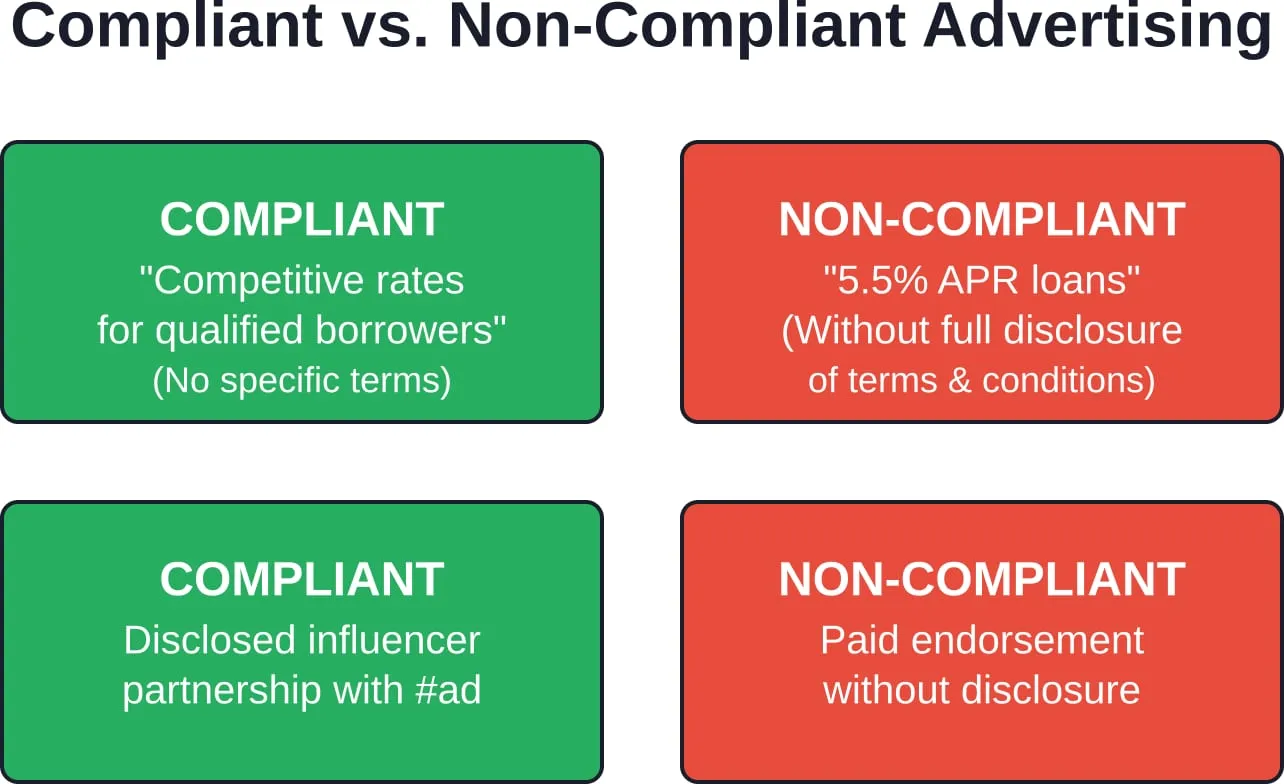
عند الإعلان عن شروط قروض محددة، تفرض اللائحة Z الإفصاح عن معلومات إضافية. فإذا أشار الإعلان إلى أسعار الفائدة، يجب أن يحدد ما إذا كانت هذه الأسعار ثابتة أم متغيرة. وإذا أشار إلى مبالغ السداد، يجب أن يكشف عن جدول السداد. ولا يلزم ذكر الحدود أو السقوف المفروضة على تعديلات أسعار الفائدة للمنتجات ذات الأسعار المتغيرة في كل إعلان، ولكن يجب أن تكون أي شروط مذكورة متاحة بالفعل.
تجنب استخدام المصطلحات التي تستلزم الإفصاح ما لم تكن مستعدًا لتقديم إفصاحات كاملة. فالعبارات العامة مثل “أسعار تنافسية” أو “شروط مرنة” لا تستلزم الإفصاح، بينما تستلزم ذلك العبارات المحددة مثل “معدل الفائدة السنوي 5%” أو “أقساط شهرية $500”.
إعداد حملات تسويقية لخدمات الإقراض الاستهلاكي مع Lengreo
تحتاج مؤسسات الإقراض الاستهلاكي إلى حملات تسويقية تشرح خيارات القروض بوضوح وتوفر للعملاء طريقة سهلة لطلب المعلومات أو المضي قدماً في الخطوة التالية.
لينغريو يعمل على الإعداد الكامل لهذه العملية، بدءًا من هيكل الموقع الإلكتروني وظهوره في نتائج البحث وصولاً إلى الحملات الإعلانية المدفوعة والتتبع وتوليد العملاء المحتملين.
هل تحتاج إلى المزيد من طلبات القروض المؤهلة؟
يمكن لـ Lengreo المساعدة في:
- تحسين صفحات القروض وشروط الأهلية وتقديم الطلبات
- تحسين ظهور نتائج البحث عند إجراء استفسارات متعلقة بالإقراض
- إعداد حملات مدفوعة لتوليد الاستفسارات
- تتبع العملاء المحتملين وأداء الحملات
👉 للتواصل مع لينغريو لمناقشة إعداداتك التسويقية.
تحسين محركات البحث المحلية: أساس الظهور الرقمي
يبحث معظم المقترضين عن جهات إقراض قريبة منهم. وتُحقق عبارات البحث مثل “جهة إقراض عقاري قريبة مني” و“قروض شخصية [اسم المدينة]” حجم بحث كبير. وتساعد خدمات تحسين محركات البحث المحلية (SEO) على عرض جهات الإقراض الاستهلاكية أمام هؤلاء الباحثين ذوي النية الشرائية القوية.
ابدأ بتحسين ملفك على "Google Business Profile". قم بالمطالبة بملفك والتحقق منه، ثم املأ جميع الحقول: ساعات العمل، ومناطق الخدمة، وفئات القروض، وصور المكتب والفريق. شجع المقترضين الراضين على ترك تعليقات — ولكن لا تقدم لهم أي حوافز أبدًا، لأن ذلك يخالف إرشادات لجنة التجارة الفيدرالية (FTC).
تُعد الإشارات المحلية أمرًا مهمًا. تأكد من ظهور اسم المؤسسة المقرضة وعنوانها ورقم هاتفها بشكل متسق على مواقع Yelp وBetter Business Bureau وأدلة غرف التجارة المحلية والمواقع المتخصصة في المجال. فالمعلومات غير المتسقة تربك محركات البحث وتؤثر سلبًا على الترتيب في نتائج البحث.
المحتوى الخاص بالموقع
أنشئ صفحات هبوط مخصصة لكل منطقة خدمة. لا تكتفِ باستبدال أسماء المدن في القالب، بل اكتب محتوىً فريدًا يتناول ظروف السوق المحلية، ومتوسط أسعار المنازل، والأحياء الشهيرة، وبرامج الإقراض الإقليمية.
ينبغي أن تتناول الصفحة التي تحمل عنوان “قروض إدارة الإسكان الفيدرالية (FHA) في أوستن، تكساس” اتجاهات متوسط أسعار المنازل في أوستن، والخصائص الديموغرافية للمشترين لأول مرة في مقاطعة ترافيس، وكيفية تطبيق حدود قروض إدارة الإسكان الفيدرالية (FHA) بشكل خاص على منطقة أوستن الحضرية. وتُشير هذه الدقة إلى مدى ملاءمة المحتوى لكل من محركات البحث والمقترضين المحتملين.
التسويق بالمحتوى الذي يثقف المقترضين
المحتوى التعليمي يبني الثقة ويُبرز المقرضين كخبراء. لكن يجب أن يجيب على الأسئلة الحقيقية التي يطرحها المقترضون.
تشمل الموضوعات الشائعة ما يلي: كيفية تأثير درجات الائتمان على الموافقة على القرض، والفرق بين التأهيل المسبق والموافقة المسبقة، وكيفية مقارنة معدل الفائدة السنوي (APR) بمعدل الفائدة، والمستندات المطلوبة لتقديم طلبات القروض، ومقارنة أنواع القروض المختلفة (التقليدية، وقروض إدارة الإسكان الفيدرالية (FHA)، وقروض إدارة شؤون المحاربين القدامى (VA)، وقروض وزارة الزراعة الأمريكية (USDA)).
يحقق المحتوى المرئي أداءً جيدًا بشكل خاص. تشير بيانات القطاع إلى أن 86% من المسوقين يستخدمون الفيديو كأداة تسويقية، وتعتقد النسبة نفسها أن الفيديو ينجح في جذب العملاء المحتملين.
أنشئ مقاطع فيديو توضيحية قصيرة تتناول الأسئلة الشائعة التي يطرحها المقترضون. احرص على ألا تتجاوز مدة كل مقطع ثلاث دقائق. انشرها على موقع يوتيوب مع عناوين وأوصاف مُحسَّنة بالكلمات المفتاحية، ثم قم بتضمينها في الموقع الإلكتروني وشاركها عبر قنوات التواصل الاجتماعي.
استراتيجية المدونة
انشر بانتظام — أسبوعياً إن أمكن، أو شهرياً على الأقل. ركز على الموضوعات التي تتوافق مع سلوك البحث لدى المقترضين: مثل المحتوى الموسمي حول شراء المنازل في الربيع، والتخطيط المالي في نهاية العام، والآثار الضريبية لفوائد الرهن العقاري، وكيفية تأثير ارتفاع أو انخفاض أسعار الفائدة على القدرة على تحمل التكاليف.
يجب أن يستهدف كل منشور كلمة مفتاحية محددة ذات ذيل طويل، وأن يتضمن روابط داخلية إلى صفحات منتجات القروض، وأن ينتهي بدعوة واضحة لاتخاذ إجراء مثل: “هل أنت مستعد لاستكشاف خيارات القروض؟ اتصل بنا للحصول على عرض أسعار مجاني.”
تطوير الشراكات الاستراتيجية
تظل علاقات الإحالة من أكثر مصادر العملاء المحتملين فعالية بالنسبة لمؤسسات الإقراض الاستهلاكي. فوكلاء العقارات والمستشارون الماليون والمحاسبون القانونيون ومحامو الطلاق ومصرفيو الشركات يعملون جميعًا مع عملاء يحتاجون إلى خدمات الإقراض.
الطريقة هي ما يهم. إن الذهاب إلى مكتب عقاري حاملاً الدونات مرة واحدة لا يُعد استراتيجية. بل إن بناء علاقات حقيقية هو ما يُعد استراتيجية.
قدم القيمة أولاً. نظم جلسات تعليمية على الغداء للوكلاء العقاريين تتناول كيفية تأثير التغييرات التنظيمية الأخيرة على أهلية المشترين، أو البرامج المتاحة للمشترين لأول مرة في السوق المحلية. قم برعاية فعاليات "الأبواب المفتوحة". وفر أدلة للمشترين تحمل علامات تجارية مشتركة يمكن للوكلاء مشاركتها مع عملائهم.
إنجاح الشراكات
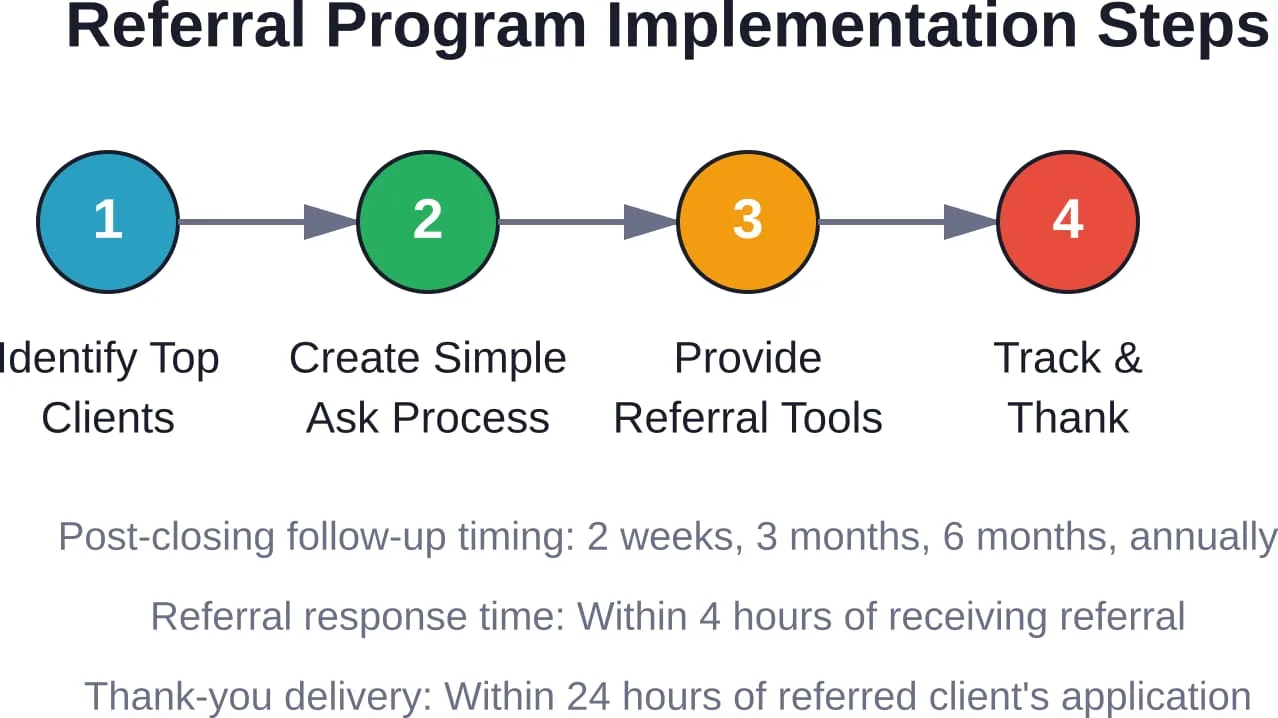
قم بإنشاء نظام لإبقاء الشركاء على اطلاع. أرسل تحديثات شهرية عن السوق تتضمن إحصاءات الإقراض المحلية، ومتوسط أسعار الفائدة، والتغييرات المهمة في البرامج. سهّل عليهم إحالة العملاء — وفر نموذج إحالة بسيط عبر الإنترنت، ورد على طلبات الإحالة في غضون ساعات، لا أيام.
تتبع الشركاء الذين يزودونك بعملاء محتملين ذوي جودة عالية، واعطِ الأولوية لتلك العلاقات. ستكون بعض الشراكات أكثر إنتاجية من غيرها. وهذا أمر طبيعي.
التسويق عبر وسائل التواصل الاجتماعي لمؤسسات الإقراض
تُعد وسائل التواصل الاجتماعي أداة فعالة لمؤسسات الإقراض الاستهلاكي، لكنها تتطلب نهجًا محددًا. فلا أحد يستيقظ صباحًا متحمسًا لمتابعة مؤسسة إقراض على إنستغرام. لذا، يجب أن يقدم المحتوى قيمة حقيقية.
ركز على التثقيف والمشاركة المجتمعية بدلاً من الحملات التسويقية المستمرة. شارك نصائح للمشترين الجدد للمنازل، ونصائح لتحسين درجة الائتمان، وآخر مستجدات سوق العقارات المحلي، واتجاهات أسعار الرهن العقاري. أضف محتوىً من وراء الكواليس يعرض الفريق، والمشاركة المجتمعية، وقصص نجاح العملاء (بعد الحصول على الإذن والإفصاحات اللازمة).
اختيار المنصة أمر مهم. يُعد «لينكدإن» خيارًا مناسبًا لبناء علاقات بين الشركات (B2B) مع المتخصصين في مجال العقارات والمستشارين الماليين. أما «فيسبوك» و«إنستغرام» فيصلان إلى المستهلكين بشكل مباشر. ويكتسب «تيك توك» شعبية متزايدة في الوصول إلى فئة المشترين الشباب لأول مرة، على الرغم من أنه يتطلب أسلوبًا مختلفًا في المحتوى — حيث يكون أقصر وأكثر عفوية وتركيزًا على الجانب الشخصي.
أفكار محتوى ناجحة
تشمل أنواع المنشورات التي تحفز التفاعل ما يلي: مقاطع فيديو لتفنيد الأساطير (“لست بحاجة إلى 20% لتتمكن من شراء منزل”)، ولقطات سريعة عن السوق المحلية مصحوبة برسوم بيانية توضح متوسط الأسعار حسب الحي، وجلسات أسئلة وأجوبة للرد على الاستفسارات الشائعة حول القروض، وشهادات العملاء (التي يتم الإفصاح عنها بشكل سليم ومتوافق مع اللوائح).
الانتظام أفضل من الكمال. إن نشر ثلاثة منشورات أسبوعياً بمحتوى جيد يفوق في فعاليته منشوراً واحداً شهرياً مصقولاً بشكل مثالي. فخوارزميات شبكات التواصل الاجتماعي تكافئ النشاط المنتظم.
التسويق عبر البريد الإلكتروني والحملات التسويقية عبر البريد الإلكتروني
ليس كل عميل محتمل مستعدًا لتقديم طلب للحصول على قرض في الوقت الحالي. وتساعد حملات التواصل عبر البريد الإلكتروني على إبقاء المؤسسة المقرضة حاضرة في أذهانهم إلى أن يصبحوا مستعدين.
قم بتقسيم قوائم البريد الإلكتروني حسب فئة العملاء المحتملين: مشتري المنازل لأول مرة، والعملاء المحتملين الراغبين في إعادة التمويل، وشركاء الوكلاء العقاريين، والعملاء السابقين بهدف إعادة التعامل معهم. ويحصل كل شريحة على محتوى مختلف مصمم خصيصًا لتلبية احتياجاتها وتوقيتها.
قد تشمل خطوات المشتري لأول مرة ما يلي: فهم أنواع القروض العقارية، وتحسين السجل الائتماني قبل التقدم بالطلب، وتحديد الميزانية المناسبة لشراء منزل بناءً على الدخل، والجدول الزمني لعملية التقديم، وتوقعات تكاليف إتمام الصفقة. أرسل رسالة بريد إلكتروني واحدة كل 7 إلى 10 أيام، مع تقديم معلومات مفيدة في كل رسالة دون الضغط من أجل التقدم بالطلب على الفور.
| نوع الحملة عبر البريد الإلكتروني | الجمهور المستهدف | التردد | الهدف الأساسي |
|---|---|---|---|
| نصائح تعليمية | آفاق جديدة | أسبوعياً لمدة 6-8 أسابيع | بناء الثقة وإظهار الخبرة |
| أخبار السوق | جميع المشتركين | شهرياً | كن دائمًا في صدارة اهتمامات العملاء، وأظهر معرفتك بالسوق |
| تنبيهات الأسعار | العملاء المحتملون النشطون | مع تغير المعدلات | إثارة الشعور بالإلحاح لدى المشترين المهتمين بالأسعار |
| إعادة تفاعل العملاء السابقين | القروض التي تم إغلاقها منذ أكثر من عامين | ربع سنوي | جذب عمليات إعادة التمويل وتكرار الأعمال |
| النشرة الإخبارية للشركاء | شركاء الإحالة | شهرياً | تقديم قيمة مضافة، وتشجيع التوصيات |
الأتمتة والتخصيص
تتيح منصات البريد الإلكتروني الحديثة إنشاء تسلسلات تلقائية يتم تشغيلها بناءً على إجراءات محددة. فعندما يقوم شخص ما بتنزيل دليل المشتري لأول مرة، يتم إدراجه تلقائيًا في تسلسل تفاعلي. وعندما يستخدم حاسبة الرهن العقاري، يتلقى رسائل بريد إلكتروني للمتابعة حول الخطوات التالية.
لا يقتصر التخصيص على استخدام الاسم الأول للمستلم فحسب. بل يمكنك الإشارة إلى اهتماماته المحددة استنادًا إلى سلوكه على الموقع الإلكتروني، أو النقرات السابقة في رسائل البريد الإلكتروني، أو نوع المحتوى الذي قام بتنزيله.
استراتيجيات الإعلانات المدفوعة
يستغرق التسويق العضوي وقتًا. أما الإعلانات المدفوعة فتجلب العملاء المحتملين بشكل أسرع، لكنها تتطلب استهدافًا دقيقًا ومراقبة الامتثال.
تُعد إعلانات Google خيارًا فعالاً للبحث الذي ينطوي على نية شراء قوية، مثل “الموافقة المسبقة على الرهن العقاري” أو “طلب قرض شخصي” أو “أسعار قروض السيارات [المدينة]”. فهؤلاء الباحثون لديهم احتياجات عاجلة. ويكمن السر في مطابقة نص الإعلان مع الصفحات المقصودة والتأكد من ظهور جميع الإفصاحات التي تنص عليها اللائحة Z بوضوح.
تتميز إعلانات فيسبوك وإنستغرام بقدرتها على زيادة الوعي وجذب العملاء المحتملين في المراحل المبكرة. يمكنك الاستهداف حسب الخصائص الديموغرافية (العمر، الدخل، حالة ملكية المنزل)، والاهتمامات (العقارات، تحسين المنزل، الشؤون المالية الشخصية)، والسلوكيات (الانتقال مؤخرًا، الأحداث الحياتية المرتقبة).
حملات إعادة الاستهداف
يغادر معظم زوار الموقع دون إتمام عملية الشراء. وتساعد إعادة الاستهداف على إبقاء المؤسسة المقرضة حاضرة في أذهانهم أثناء مواصلة بحثهم. اعرض الإعلانات على الأشخاص الذين زاروا صفحات منتجات القروض دون تقديم طلب، أو الذين بدأوا في ملء طلب دون إتمامه.
احرص على أن تكون وتيرة إعلانات إعادة الاستهداف معقولة — من ثلاث إلى خمس مرات عرض أسبوعيًا، وليس عشرين مرة يوميًا. فالإفراط في العرض يؤدي إلى تكوين انطباعات سلبية عن العلامة التجارية.
إنشاء برنامج إحالة
العملاء الراضون هم أفضل مصدر لجذب عملاء جدد. فبرنامج الإحالة المنظم يحول العملاء الراضين إلى دعاة نشطين.
الطريقة الأسهل: اسأل. بعد إتمام الصفقة، أرسل رسالة شكر توضح فيها أن التوصيات هي أعلى تقدير، واسألهم عما إذا كانوا يعرفون أي شخص آخر قد يحتاج إلى خدمات الإقراض. سهّل عليهم الأمر من خلال توفير بطاقات توصية أو رابط توصية خاص.
يقدم بعض المقرضين حوافز — مثل بطاقات الهدايا، أو خصومات على تكاليف إتمام الصفقة في القروض المستقبلية، أو تبرعات للجمعيات الخيرية باسم العميل. لكن يجب توخي الحذر: فأي حافز يُمنح للعملاء مقابل إحالة عملاء جدد يجب أن يتوافق مع أحكام قانون RESPA المتعلقة بمكافحة الرشوة. لذا، استشر مستشارًا قانونيًا قبل تنفيذ أي برنامج إحالة مدفوع الأجر.
المشاركة المجتمعية والحضور المحلي
القروض الاستهلاكية هي نشاط تجاري محلي. فالتواجد في المجتمع المحلي يعزز شهرة العلامة التجارية والثقة بها.
رعاية الفعاليات المحلية: الفرق الرياضية الشبابية، وسباقات الجري الخيرية، وحملات جمع الطعام، ومعارض الإسكان. المشاركة في الندوات المخصصة لمشتري المنازل لأول مرة التي تنظمها المنظمات غير الربحية أو إدارات الإسكان البلدية. الانضمام إلى غرفة التجارة المحلية وحضور فعاليات التواصل.
الهدف ليس الحصول على عملاء محتملين على الفور، بل تحقيق حضور مستمر على المدى الطويل. فعندما يحتاج أحد أفراد المجتمع المحلي إلى قرض، فإن المقرض الذي رعى فريق كرة القدم الخاص بأطفاله أو قدم ورشة عمل حول شراء المنازل في المكتبة هو أول من يتبادر إلى الذهن.
تنظيم ورش عمل تعليمية
تُبرز ورش العمل المجانية المخصصة لمشتري المنازل دور المؤسسات المقرضة كخبراء يقدمون المساعدة، وليس مجرد مندوبي مبيعات. تعاون مع وكلاء العقارات لتنظيم فعاليات مشتركة تغطي كامل عملية شراء المنزل: من العثور على المنزل المناسب، وفهم خيارات التمويل، إلى إجراءات تقديم الطلب، وإجراءات إتمام الصفقة.
الترويج لورش العمل عبر وسائل التواصل الاجتماعي، وتقويمات الفعاليات المحلية، ولوحات الإعلانات المجتمعية، والشراكات مع المكتبات أو المراكز المجتمعية التي توفر أماكن مجانية.
قياس الأداء التسويقي
تتبع ما يحقق النتائج. فالتسويق دون قياس ما هو إلا تخمين مكلف.
تشمل المقاييس الرئيسية ما يلي: تكلفة كل عميل محتمل، ومعدل تحويل العملاء المحتملين إلى متقدمين بالطلب، ومعدل تحويل المتقدمين بالطلب إلى عملاء فعليين، وتكلفة اكتساب العميل حسب القناة، والقيمة الإجمالية للعميل على مدى فترة تعامله مع الشركة. توفر القنوات الرقمية تحليلات مفصلة — استفد منها.
قم بإعداد تتبع التحويلات الخاصة بالإجراءات التي تتم على الموقع الإلكتروني: إرسال النماذج، والمكالمات الهاتفية، واستخدام الآلة الحاسبة، وتنزيل المستندات. استخدم أرقام هواتف فريدة لكل قناة تسويقية على حدة لتحديد المصادر التي تولد المكالمات. اسأل كل متقدم جديد عن الكيفية التي عثر بها على المؤسسة المقرضة وسجل الإجابة في نظام إدارة علاقات العملاء (CRM).
| قناة التسويق | المؤشرات الأساسية | مؤشرات النجاح |
|---|---|---|
| تحسين محركات البحث / البحث الطبيعي | الزيارات العضوية، ترتيب الكلمات المفتاحية، معدل التحويل | نمو مطرد في عدد الزيارات، وتصدر نتائج البحث للكلمات المفتاحية المستهدفة |
| البحث المدفوع (Google Ads) | تكلفة النقرة، معدل التحويل، تكلفة الاكتساب | انخفضت إيرادات القروض لكل حساب عميل إلى ما دون المتوسط، بينما تجاوز معدل التحويل 31٪ في الربع الثالث |
| وسائل التواصل الاجتماعي | معدل التفاعل، زيادة عدد المتابعين، عدد النقرات على الروابط | زيادة عدد المتابعين المتفاعلين، وحركة مرور منتظمة إلى الموقع الإلكتروني من منصات التواصل الاجتماعي |
| التسويق عبر البريد الإلكتروني | معدل الفتح، معدل النقر، معدل التحويل | معدل فتح الرسائل أعلى من 20%، ومعدل النقر أعلى من 2.5%، وتحويلات قابلة للقياس |
| شراكات الإحالة | عدد الإحالات، ومعدل تحويل الإحالات، ونشاط الشركاء | زيادة حجم الإحالات، ومعدل تحويل مرتفع من الشركاء المتميزين |
تحديات الإسناد
تتسم قروض المستهلكين بطول دورات البيع. فقد يكتشف شخص ما أحد المقرضين عبر وسائل التواصل الاجتماعي، ويزور موقعه الإلكتروني عدة مرات على مدار أسابيع، ويتصل به بعد مشاهدة إعلان على جوجل، ثم يقدم طلبه في النهاية بعد توصية من وكيله العقاري. فما هي القناة التي تستحق الفضل في ذلك؟
تأخذ نماذج الإحالة متعددة النقاط في الاعتبار جميع نقاط التفاعل في مسار العميل. تُنسب الإحالة عند أول نقطة تفاعل إلى قناة الاكتشاف الأولية. أما الإحالة عند آخر نقطة تفاعل فتُنسب إلى التفاعل الأخير قبل التحويل. أما الإحالة الخطية فتوزع الفضل بالتساوي على جميع نقاط التفاعل.
يستخدم معظم المقرضين نموذج «المنسوب إلى آخر تفاعل» لأنه الأبسط، لكنه يقلل من أهمية الأنشطة التي تهدف إلى زيادة الوعي، مثل تسويق المحتوى ووسائل التواصل الاجتماعي. يُنصح بتتبع كل من «أول تفاعل» و«آخر تفاعل» لفهم مسار العميل بالكامل.
الاستفادة من التكنولوجيا والأتمتة
تتيح تقنيات التسويق تحقيق المزيد من الإنجازات بأقل جهد. تعمل أنظمة إدارة علاقات العملاء (CRM) على تتبع كل عميل محتمل وتفاعل وعملية تحويل. وترسل منصات أتمتة البريد الإلكتروني الرسالة المناسبة في الوقت المناسب دون الحاجة إلى تدخل يدوي. كما تضمن أدوات جدولة المنشورات على وسائل التواصل الاجتماعي الحفاظ على حضور متسق دون الحاجة إلى النشر اليدوي يوميًا.
تشمل الأدوات الأساسية لمقدمي القروض الاستهلاكية ما يلي: برامج إدارة علاقات العملاء (CRM) لإدارة العملاء المحتملين والعلاقات مع العملاء، ومنصات التسويق عبر البريد الإلكتروني المزودة بقدرات الأتمتة، وأدوات إدارة وسائل التواصل الاجتماعي لجدولة المنشورات وإجراء التحليلات، وأدوات الدردشة على المواقع الإلكترونية لجذب العملاء المحتملين وتقييمهم في الوقت الفعلي، بالإضافة إلى الآلات الحاسبة الخاصة بالرهون العقارية التي تجذب الزوار وتساعد في الحصول على معلومات الاتصال بهم.
التكامل أمر مهم. إن أفضل مجموعة من تقنيات التسويق هي تلك التي تعمل بشكل متكامل — حيث تتدفق العملاء المحتملون من إعلانات فيسبوك تلقائيًا إلى نظام إدارة علاقات العملاء (CRM)، وتؤدي عمليات إرسال النماذج عبر الموقع الإلكتروني إلى تشغيل سلسلة رسائل البريد الإلكتروني، كما تؤدي القروض التي تم إغلاقها إلى نقل العملاء تلقائيًا إلى حملات تفاعل العملاء السابقين.
البقاء في صدارة التغييرات التنظيمية
تتطور اللوائح التنظيمية الخاصة بالقروض الاستهلاكية. ويتطلب الامتثال لها اهتمامًا مستمرًا.
اشترك في تحديثات مكتب الحماية المالية للمستهلك (CFPB) وإرشادات لجنة التجارة الفيدرالية (FTC) الخاصة بالأعمال. انضم إلى الجمعيات المهنية التي توفر موارد وتدريبات في مجال الامتثال. قم بإجراء عمليات تدقيق منتظمة للمواد التسويقية للتأكد من أن جميع الإفصاحات محدثة وموضوعة في أماكنها الصحيحة.
في حالة الشك، استشر مستشارًا قانونيًا. إن تكلفة مراجعة الامتثال ضئيلة مقارنةً بتكلفة إجراءات الإنفاذ أو الضرر الذي يلحق بالسمعة جراء انتهاك قوانين حماية المستهلك.
خاتمة
يتطلب تسويق خدمات القروض الاستهلاكية تحقيق التوازن بين الظهور والالتزام بالقوانين، والتثقيف والترويج، والكفاءة الرقمية والعلاقات الشخصية. ويقوم المقرضون الأكثر نجاحًا بوضع استراتيجيات متعددة القنوات تعمل بشكل متكامل: حيث تستهدف خدمات تحسين محركات البحث المحلية (SEO) الباحثين ذوي النية الشرائية القوية، ويقوم التسويق بالمحتوى بالتثقيف وبناء الثقة، وتولد الشراكات إحالات مؤهلة، وتحافظ وسائل التواصل الاجتماعي على الظهور، بينما تعمل رسائل البريد الإلكتروني التفاعلية على تحويل العملاء المحتملين إلى عملاء فعليين بمرور الوقت.
ولكن أهم ما في الأمر هو: المصداقية. فالمقترضون قادرون على كشف الحملات التسويقية النمطية من على بعد أميال. والمقرضون الناجحون هم أولئك الذين يبرهنون على خبرة حقيقية في أسواقهم المحلية، ويقدمون قيمة حقيقية من خلال التثقيف، ويبنون علاقات دائمة مع كل من العملاء وشركاء الإحالة.
ابدأ بتطبيق استراتيجية أو استراتيجيتين من هذا الدليل. قم بتنفيذهما بشكل جيد، وقم بقياس النتائج، ثم توسع لتشمل قنوات إضافية. لا يكمن نجاح التسويق في مجال القروض الاستهلاكية في القيام بكل شيء، بل في القيام بالأمور الصحيحة بشكل متسق ومتوافق مع القوانين.
هل أنت مستعد لتوسيع نطاق أعمالك في مجال الإقراض؟ ابدأ بتقييم جهودك التسويقية الحالية، وتحديد الفرص ذات الإمكانات الأكبر، ووضع خطة تنفيذ مدتها 90 يومًا. فالمقترضون يبحثون عنك بالفعل — لذا احرص على أن يجدوك أنت أولاً.









