


ملخص سريع: يشمل تطوير المواقع الإلكترونية للبنوك إنشاء منصات رقمية آمنة وسهلة الوصول وسهلة الاستخدام تفي بالامتثال التنظيمي مع تقديم تجارب سلسة للعملاء. تدمج المواقع الإلكترونية المصرفية الحديثة بروتوكولات الأمان المتقدمة، والاستجابة للهواتف المحمولة، والتصفح السهل لدعم إدارة الحسابات عبر الإنترنت، وتطبيقات القروض، والخدمات المالية. يوازن التطوير الناجح للمواقع الإلكترونية للبنوك بين التصميم الجمالي والوظائف القوية، مما يضمن الثقة والكفاءة لكل من عملاء الخدمات المصرفية للأفراد والشركات.
تُعد المواقع الإلكترونية المصرفية بمثابة الباب الأمامي الرقمي للمؤسسات المالية. إنها المكان الذي تتشكل فيه الانطباعات الأولى، حيث تتشكل الانطباعات الأولى، وحيث تترسخ الثقة، وحيث يقوم العملاء بأعمالهم المالية بشكل متزايد.
ولكن إليك الأمر - تطوير موقع إلكتروني لبنك ليس مثل إنشاء موقع إلكتروني لمتجر تجزئة أو مدونة. المخاطر مختلفة. يمكن أن تكلف الثغرات الأمنية الملايين. تجربة المستخدم السيئة تدفع العملاء إلى المنافسين. عدم الامتثال للوائح يجلب التدقيق الفيدرالي.
لقد نما مشهد التكنولوجيا المالية بشكل كبير، حيث قامت شركات التكنولوجيا المالية بتحويل الطريقة التي يتوقعها العملاء للتفاعل مع بنوكهم عبر الإنترنت. يضع هذا التحول ضغوطًا على المؤسسات المصرفية التقليدية لتحديث حضورها الرقمي.
يغطي هذا الدليل ما هو مهم بالفعل في تطوير المواقع الإلكترونية للبنوك - بدءًا من معايير الأمان التي تحافظ على رضا لجنة الرقابة على البنوك إلى مبادئ التصميم التي تحوّل الزوار إلى عملاء.
لماذا يتطلب تطوير مواقع الويب المصرفية خبرة متخصصة؟
تواجه المؤسسات المالية متطلبات فريدة لا تنطبق على معظم الصناعات الأخرى. فالامتثال التنظيمي وحده يخلق شبكة معقدة من المعايير.
يُصدر مكتب المراقب المالي للعملة (OCC) نشرات مفصّلة تحدد التوقعات لحماية المعلومات غير العامة على المنصات الرقمية. هذه ليست اقتراحات. يجب على البنوك تنفيذ أحكام أمنية محددة مصممة لحماية بيانات العملاء من الإفصاح غير المصرح به.
يضع مجلس الاحتياطي الفيدرالي المبادئ التوجيهية المشتركة بين الوكالات لمعايير أمن المعلومات التي يجب على البنوك الأعضاء في الدولة اتباعها. وتغطي هذه المبادئ التوجيهية كل شيء بدءًا من بروتوكولات المصادقة إلى ضوابط الوصول لخدمات وأنظمة المؤسسات المالية.
حديث حقيقي: تجاهل هذه المتطلبات ليس خياراً. الإطار التنظيمي موجود لأن المواقع الإلكترونية المصرفية تتعامل مع بيانات مالية حساسة، وبيانات اعتماد الحسابات، ومعلومات التعريف الشخصية التي يستهدفها المهاجمون باستمرار.
معايير الأمان المهمة بالفعل
وفقًا لإطار عمل الأمن السيبراني الصادر عن NIST، يجب على المؤسسات فهم وتحسين إدارتها لمخاطر الأمن السيبراني من خلال مناهج منظمة. بالنسبة للبنوك، يُترجم ذلك إلى تطبيقات تقنية محددة.
نشر NIST اعتبارات الأمن السيبراني على وجه التحديد لتطبيقات الخدمات المصرفية المفتوحة (IR 8389)، مدركًا أن المنصات المالية الحديثة تعتمد بشكل متزايد على تكامل واجهة برمجة التطبيقات وخدمات الجهات الخارجية. وهذا يخلق أسطح هجوم جديدة لم تكن موجودة مع الأنظمة المصرفية القديمة.
يحتفظ OWASP (مشروع أمن تطبيقات الويب المفتوحة) بموارد متعددة تنطبق مباشرةً على تطوير المواقع الإلكترونية المصرفية. يوفر مشروع SecureBank الخاص بهم بيئة تدريب للمطورين توضح كيفية ظهور الثغرات الشائعة في التطبيقات المالية - وكيفية الوقاية منها.
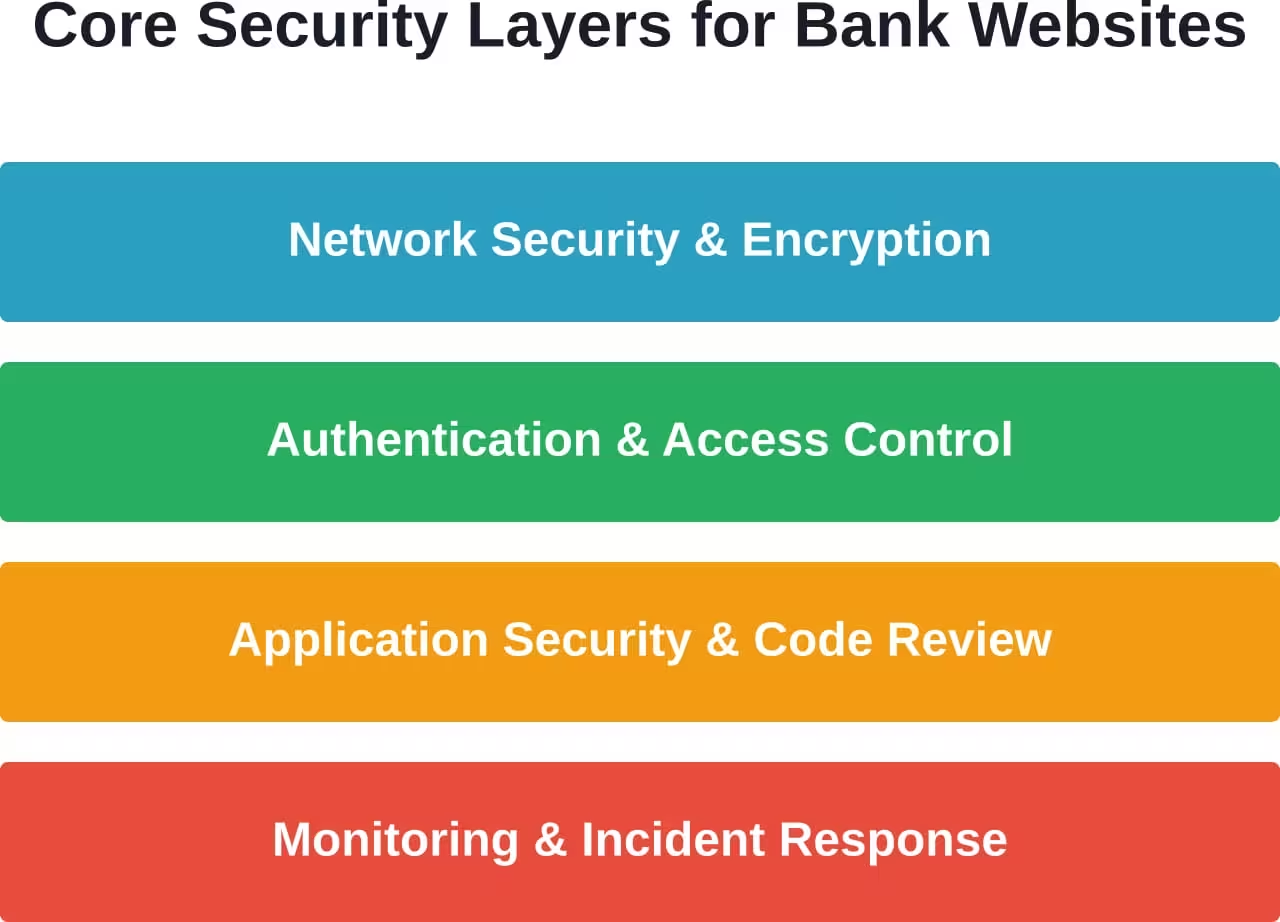
يحدد مشروع OWASP API Security Project الثغرات الأمنية الخاصة بواجهات برمجة التطبيقات - وهو أمر بالغ الأهمية لأن المواقع الإلكترونية المصرفية الحديثة تعتمد بشكل كبير على واجهات برمجة التطبيقات لكل شيء بدءاً من عمليات البحث عن رصيد الحساب إلى معالجة الدفع. تكشف واجهات برمجة التطبيقات عن منطق التطبيق والبيانات الحساسة، مما يجعلها أهدافاً رئيسية.
يمثل الأمن من جانب العميل تحديات متميزة. تتناول وثيقة OWASP لأهم 10 مخاطر أمنية من جانب العميل التهديدات التي تحدث في متصفحات العملاء بدلاً من خوادم البنوك. تعمل مكتبات جافا سكريبت التابعة لجهات خارجية وامتدادات المتصفح وهجمات البرمجة النصية عبر المواقع في هذا المجال.
حشو بيانات الاعتماد والتهديدات الآلية
يكشف بحث OWASP حول حشو بيانات الاعتماد عن سبب مواجهة البنوك لهجمات تسجيل الدخول المستمرة. حيث يقوم المهاجمون بحقن أزواج اسم المستخدم وكلمة المرور المسروقة في نماذج تسجيل الدخول إلى مواقع الويب، في محاولة للوصول إلى حسابات العملاء عن طريق الاحتيال. نظرًا لأن العديد من الأشخاص يعيدون استخدام كلمات المرور عبر مواقع متعددة، فإن بيانات الاعتماد التي يتم كشفها في اختراق واحد غالبًا ما تعمل على المواقع المصرفية.
يقوم مشروع OWASP للتهديدات الآلية لتطبيقات الويب بفهرسة السيناريوهات التي تتسبب فيها أتمتة البرامج في الخروج عن السلوك المقبول. هذه ليست ثغرات تقليدية في التعليمات البرمجية - إنها هجمات تستغل وظائف الموقع العادية من خلال الأتمتة.
يجب على البنوك تطبيق الحد من المعدلات، وتحديات CAPTCHA، وبصمات الجهاز، والتحليل السلوكي لاكتشاف هذه الهجمات الآلية ومنعها دون إحباط العملاء الشرعيين.
أنشئ موقعًا إلكترونيًا مصرفيًا بالخبرة التي يتطلبها الأمر
لا يمكن بناء المواقع الإلكترونية المصرفية على التخمين. عندما يكون الأمن والامتثال والوظائف كلها مهمة، فإن الأخطاء في مرحلة التخطيط عادة ما تتحول إلى مشاكل خطيرة بعد الإطلاق. لينغريو تتعامل مع تطوير الموقع الإلكتروني من خلال عملية محددة تبدأ بالتحليل وتنتقل خطوة بخطوة إلى الإطلاق والدعم. وهذا يساعد على تجنب الثغرات في المتطلبات، وعدم التوافق في التصميم، والمشكلات التي تظهر عادةً عندما تكون المشاريع المعقدة متسرعة أو سيئة التنظيم.
اتباع عملية تطوير واضحة تقلل من المخاطر والتأخيرات
تقوم Lengreo بهيكلة مشاريع المواقع الإلكترونية للحفاظ على التحكم في التطوير وإمكانية التنبؤ به:
- الاكتشاف وتحليل الأعمال والبحث لتحديد المتطلبات والأهداف
- وضع النماذج الأولية والتصميم مع المراجعات والتعديلات التكرارية
- تطوير الواجهة الأمامية والخلفية التي يتم تسليمها على مراحل محكومة
- ضمان الجودة قبل الإطلاق مع دعم قصير الأجل بعد الإطلاق
👉 للتواصل مع لينغريو لبناء موقع إلكتروني مصرفي مع عملية واضحة وهيكل مناسب وتسليم موثوق به.
أفضل ممارسات التصميم التي تعزز المشاركة
الأمن والامتثال يشكلان الأساس، ولكن التصميم يحدد ما إذا كان العملاء يستخدمون الموقع الإلكتروني بالفعل. يجب أن يوازن تصميم الموقع الإلكتروني المصرفي بين عدة أولويات متنافسة.
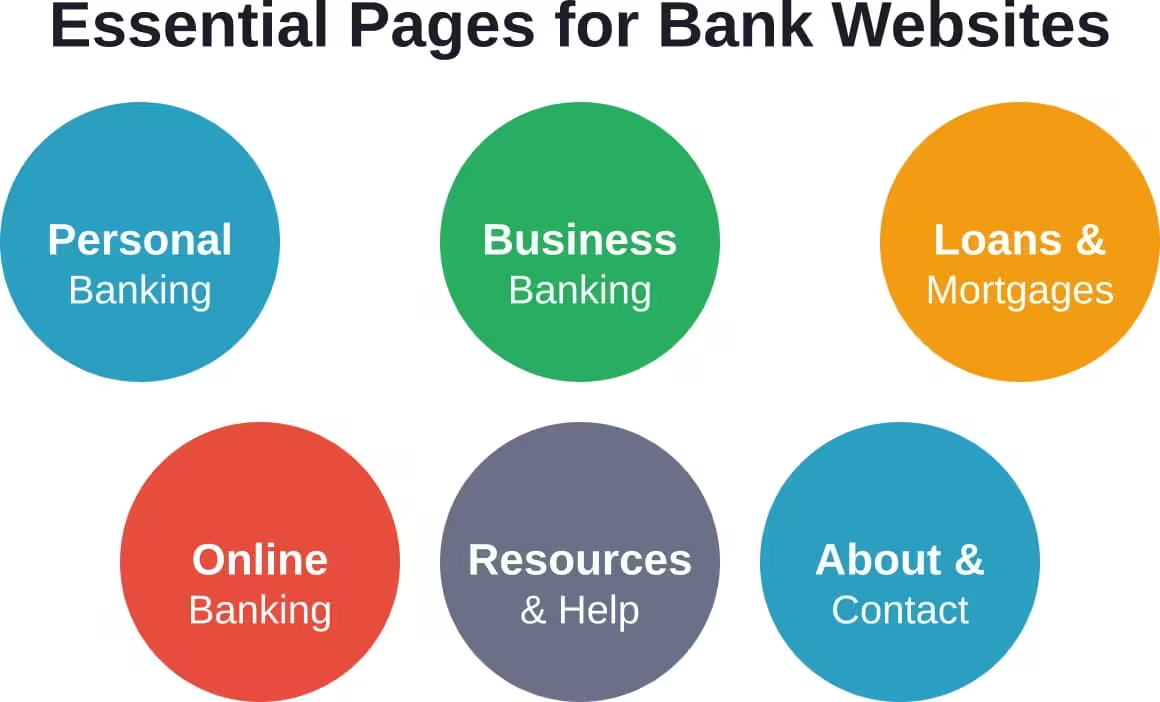
يجب أن يكون التنقل بديهيًا. يحتاج العملاء إلى العثور على نماذج فتح الحساب، وطلبات القروض، ومواقع الفروع، وجهات اتصال خدمة العملاء دون البحث في القوائم المتداخلة. تقلل بنية المعلومات الواضحة من معدلات الارتداد وتحسِّن التحويل.
تُظهر الأبحاث أن 80% من المستخدمين يتفاعلون مع بنكهم من خلال أكثر من قناة واحدة. يجب أن تتكامل تجربة الموقع الإلكتروني بسلاسة مع تطبيقات الهاتف المحمول وأجهزة الصراف الآلي والخدمات المصرفية عبر الهاتف والخدمات داخل الفروع. فالقنوات غير المتصلة تخلق الإحباط وتؤدي إلى تآكل الثقة.
استجابة الهاتف المحمول غير قابلة للتفاوض
تمثل الأجهزة المحمولة غالبية زيارات الموقع الإلكتروني للخدمات المصرفية لمعظم المؤسسات. التصميم المتجاوب الذي يتكيف مع أحجام الشاشات المختلفة ليس اختيارياً، بل هو أمر أساسي لخدمة العملاء بفعالية.
لكن انتظر. يتطلب التصميم المتجاوب للبنوك أكثر من مجرد تخطيطات مرنة. يجب أن تكون أهداف اللمس كبيرة بما يكفي للنقر الدقيق. يجب أن تعمل النماذج مع لوحات مفاتيح الهاتف المحمول والملء التلقائي. يجب عرض أرقام الحسابات وأرقام التوجيه بتنسيقات قابلة للقراءة على الشاشات الصغيرة.
تستحق واجهات الدفع اهتماماً خاصاً. يجب أن يعمل إدخال أرقام البطاقات واختيار الحسابات وتأكيد المعاملات بشكل لا تشوبه شائبة على الأجهزة المحمولة حيث تتم معظم المعاملات الآن.
الامتثال لإمكانية الوصول يحمي الجميع
إن الامتثال لإمكانية الوصول إلى المواقع الإلكترونية لا يتعلق فقط بتجنب الدعاوى القضائية - على الرغم من أن هذا بالتأكيد أحد الاعتبارات. فالتصميم الذي يسهل الوصول إليه يجعل المواقع الإلكترونية المصرفية سهلة الاستخدام للعملاء الذين يعانون من إعاقات بصرية أو سمعية أو حركية أو إدراكية.
توفر إرشادات إمكانية الوصول إلى محتوى الويب (WCAG) المعايير الفنية لتطوير الويب الذي يمكن الوصول إليه. يجب على البنوك أن تستهدف التوافق مع WCAG 2.1 المستوى AA كحد أدنى، ومعالجة قضايا مثل تباين الألوان، والتنقل عبر لوحة المفاتيح، وتوافق قارئ الشاشة، والنص البديل للصور.
كما يحسن التصميم الذي يسهل الوصول إليه من سهولة الاستخدام للجميع. تساعد العناوين الواضحة جميع المستخدمين على مسح المحتوى. تقلل تسميات النماذج المناسبة من الأخطاء. يظل النص عالي التباين قابلاً للقراءة في ضوء الشمس الساطع.
| عنصر التصميم | أفضل الممارسات المصرفية | لماذا هذا مهم |
|---|---|---|
| الملاحة | تسلسل هرمي مسطح بحد أقصى 3 نقرات على أي صفحة | تقليل الاحتكاك في العثور على الخدمات والمعلومات |
| النماذج | التحقق المضمن مع رسائل خطأ واضحة | انخفاض حالات التخلي عن فتح الحساب والطلبات |
| يبحث | بحث بارز مع الإكمال التلقائي والمرشحات | مساعدة العملاء على تحديد موقع منتجات أو إجابات محددة بسرعة |
| اتفاقات التجارة التفضيلية | أزرار عالية التباين مع نص موجه نحو العمل | زيادة التحويل على الإجراءات الرئيسية مثل فتح الحساب |
| محتوى | لغة واضحة مع تعريف المصطلحات المالية | بناء الفهم والثقة في القرارات المصرفية |
اعتبارات الأداء والاستضافة
تؤثر سرعة تحميل الصفحة بشكل مباشر على كل من تجربة المستخدم وتصنيفات محرك البحث. غالبًا ما تتضمن المواقع الإلكترونية المصرفية وظائف معقدة يمكن أن تبطئ الأداء إذا لم يتم تحسينها بشكل صحيح.
تحسين الصور يقلل من أحجام الملفات دون التضحية بالجودة البصرية. يجب تصغير ملفات JavaScript و CSS وضغطها. يضمن تحسين مسار العرض الأساسي تحميل المحتوى فوق الطية بسرعة بينما يتم تحميل الموارد الأقل أهمية بشكل تدريجي.
تقوم شبكات توصيل المحتوى (CDNs) بتوزيع الأصول الثابتة عبر خوادم موزعة جغرافيًا، مما يقلل من زمن الاستجابة للعملاء بغض النظر عن الموقع. بالنسبة للبنوك ذات التواجد الإقليمي أو الوطني، تعمل شبكات توصيل المحتوى على تحسين الأداء بشكل كبير.
متطلبات الاستضافة للمؤسسات المالية
البنية التحتية الآمنة للاستضافة مهمة بقدر أهمية رمز الموقع الإلكتروني نفسه. تحتاج البنوك إلى بيئات استضافة توفر ضوابط أمنية قوية، ونسخ احتياطية منتظمة، وقدرات التعافي من الكوارث، وشهادات امتثال.
توفر الاستضافة المخصصة أو البيئات السحابية الخاصة عزلاً أمنياً أفضل من الاستضافة المشتركة. يوفر مجلس فحص المؤسسات المالية الفيدرالية (FFIEC) إرشادات حول إدارة مخاطر الطرف الثالث التي تنطبق على مقدمي خدمات الاستضافة.
عادةً ما تتجاوز متطلبات وقت التشغيل للمواقع الإلكترونية المصرفية 99.9%. يتوقع العملاء الوصول إلى الخدمات المصرفية عبر الإنترنت في أي وقت. تمنع الأنظمة الاحتياطية وموازنة التحميل وآليات تجاوز الأعطال انقطاع الخدمة.
استراتيجية المحتوى للمواقع الإلكترونية المصرفية
يخدم المحتوى أغراضًا متعددة على المواقع الإلكترونية المصرفية. فهو يقوم بتثقيف العملاء حول المنتجات والخدمات. يجيب على الأسئلة الشائعة لتقليل حجم المكالمات الهاتفية. يبني الثقة من خلال الشفافية والخبرة.
تحتاج صفحات المنتجات إلى شرح واضح للميزات والأسعار والرسوم والمتطلبات. تجنب إخفاء التفاصيل المهمة في الطباعة الدقيقة - فالشفافية تعزز الثقة. تساعد أدوات المقارنة العملاء على تقييم الخيارات مثل الحسابات الجارية أو منتجات الرهن العقاري.
يجيب المحتوى التعليمي على أسئلة العملاء حول الموضوعات المالية. مقالات حول وضع الميزانية، أو استراتيجيات الادخار، أو فهم درجات الائتمان تضع البنك كمصدر مفيد يتجاوز مجرد بيع المنتجات.
يجب أن تعمل محددات مواقع الفروع وأجهزة الصراف الآلي بدقة مع المعلومات الحالية. لا شيء يحبط العملاء مثل القيادة إلى فرع مغلق أو لم يعد موجودًا بناءً على بيانات موقع إلكتروني قديم.
التكامل مع الأنظمة المصرفية
لا توجد المواقع الإلكترونية المصرفية الحديثة بمعزل عن غيرها. إذ يجب أن تتكامل مع الأنظمة المصرفية الأساسية، ومنصات إدارة علاقات العملاء، وأدوات أتمتة التسويق، وخدمات الجهات الخارجية.
تتصل عمليات سير عمل فتح الحساب بالأنظمة التي تتحقق من الهوية والتحقق من الائتمان وإنشاء حسابات جديدة في المنصات المصرفية الأساسية. يجب أن تعمل عمليات التكامل هذه بشكل موثوق مع الحفاظ على الأمان والامتثال.
تتطلب وظيفة الخدمات المصرفية عبر الإنترنت اتصالات في الوقت الحقيقي أو شبه الحقيقي لبيانات الحساب. يتوقع العملاء رؤية الأرصدة الحالية والمعاملات الأخيرة والمعلومات الدقيقة عن حساباتهم.
تحتاج فرق التسويق إلى أدوات لإدارة محتوى الموقع الإلكتروني دون مشاركة المطورين في كل تغيير. توفر أنظمة إدارة المحتوى المصممة للمؤسسات المالية عمليات سير العمل والموافقة المناسبة.
التحول الرقمي في الخدمات المصرفية
ينطوي السياق الأوسع لتطوير المواقع الإلكترونية المصرفية على التحول الرقمي في قطاع الخدمات المالية. يشير البحث الأكاديمي حول تأثير التكنولوجيا المالية على الخدمات المصرفية إلى أن التكنولوجيا المالية تواصل إعادة تشكيل المشهد المالي للقطاع المصرفي، مما يخلق تحديات للمديرين التنفيذيين الذين يحاولون مواكبة هذا التحول.
لا تتنافس البنوك التقليدية مع البنوك الأخرى فحسب، بل تتنافس أيضًا مع الشركات الناشئة في مجال التكنولوجيا المالية التي تقدم خدمات متخصصة - تطبيقات الدفع عبر الهاتف المحمول، والبنوك التي تعمل عبر الإنترنت فقط، ومنصات الإقراض من نظير إلى نظير، والمستشارين الآليين. تُعد المواقع الإلكترونية بمثابة ساحات قتال رئيسية في هذه المنافسة.
تُظهر ابتكارات الدفع الرقمي مدى سرعة تطور توقعات العملاء. فقد أحدثت الخدمات المالية عبر الهاتف المحمول وأنظمة الدفع في الوقت الفعلي تحولاً في تقديم الخدمات المالية على مستوى العالم. هذه هي الإمكانات التحويلية للتكنولوجيا المالية جيدة التنفيذ.
تشدد أبحاث معهد ماساتشوستس للتكنولوجيا حول الاستراتيجية الرقمية على التجريب وإشراك العملاء على التحليل الاستراتيجي التقليدي والرهانات الكبيرة. تعتمد استراتيجيات الأعمال الرقمية على التدفق المستمر للتجارب التجارية والتفاعل مع العملاء لتحديد الحلول التي يريدها العملاء بالفعل.
تحقيق التوازن بين الابتكار والاستقرار
تواجه البنوك توترًا بين الابتكار والاستقرار. فالعملاء يتوقعون الميزات الحديثة والراحة. ولكنهم يتوقعون أيضًا أن يكون بنكهم موثوقًا وآمنًا وجديرًا بالثقة.
يجب أن يتخطى تطوير الموقع الإلكتروني هذا التوتر. يجب أن تخضع الميزات الجديدة لاختبارات شاملة ومراجعة أمنية قبل النشر. ولكن لا يمكن أن تكون دورات التطوير بطيئة للغاية بحيث يكتسب المنافسون مزايا كبيرة.
تسمح منهجيات التطوير الرشيقة التي تم تكييفها مع السياقات المصرفية بالتحسين التكراري مع الحفاظ على الضوابط اللازمة. تدمج ممارسات DevSecOps اختبار الأمان في جميع مراحل التطوير بدلاً من التعامل معه كبوابة نهائية.
| نهج التنمية | الأفضل لـ | الجدول الزمني النموذجي |
|---|---|---|
| إعادة تصميم كاملة | المواقع القديمة التي تحتاج إلى تحديثات أساسية | 6-12 شهراً |
| التحديث المرحلي | المؤسسات الكبيرة ذات الأنظمة القديمة المعقدة | من 12 إلى 24 شهرًا |
| التحسين المستمر | مواقع تتم صيانتها وتحتاج إلى تحسين مستمر | السباقات السريعة الجارية |
| إضافات الميزات | ثغرات محددة في القدرات أو المنتجات الجديدة | 2-4 أشهر لكل ميزة |
قياس نجاح المواقع الإلكترونية المصرفية
يتطلب قياس أداء التحليلات للمواقع الإلكترونية المصرفية مقاييس محددة تتجاوز تحليلات الويب القياسية. معدلات التحويل مهمة - كم عدد الزائرين الذين يفتحون حسابات أو يقدمون طلبات قروض أو يسجلون للحصول على بطاقات ائتمان.
تكشف معدلات إكمال المهام ما إذا كان بإمكان العملاء إنجاز الأهداف المشتركة بنجاح مثل العثور على ساعات عمل الفروع أو تنزيل المستندات الضريبية أو فهم شروط المنتج. تشير معدلات التخلي العالية على صفحات معينة إلى وجود مشاكل في سهولة الاستخدام.
توفر درجات رضا العملاء من استبيانات ما بعد الزيارة ملاحظات نوعية حول تجربة الموقع الإلكتروني. يقيس صافي نقاط المروجين (NPS) ما إذا كان العملاء سيوصون بالبنك للآخرين.
تتبع مقاييس الأمان محاولات الهجمات، والمصادقات الناجحة، وأوقات الاستجابة للحوادث الأمنية. هذه لا تقيس رضا العملاء بشكل مباشر، ولكنها تشير إلى مدى جودة أداء الضوابط الأمنية.
إنشاء مواقع إلكترونية مصرفية إلكترونية ناجحة
يتطلب تطوير المواقع الإلكترونية للبنوك خبرة تشمل الأمن والامتثال والتصميم وعمليات الخدمات المالية. فالمتطلبات التقنية تتجاوز المواقع الإلكترونية التجارية النموذجية. كما أن مخاطر الخطأ - انتهاكات البيانات، والعقوبات التنظيمية، وتآكل ثقة العملاء - تخلق هامشاً ضئيلاً للخطأ.
ولكن إذا تم تنفيذها بشكل جيد، تصبح المواقع الإلكترونية المصرفية أصولاً قوية. فهي تقلل التكاليف التشغيلية من خلال تمكين الخدمة الذاتية. تجذب عملاء جدد من خلال تجارب رقمية مقنعة. كما أنها تعزز العلاقات من خلال توفير سهولة الوصول إلى الخدمات المالية.
يستمر القطاع المصرفي في التطور السريع. تستمر التوقعات الرقمية في الارتفاع. وتشتد الضغوط التنافسية من شركات التكنولوجيا المالية. إن البنوك التي تستثمر في تطوير المواقع الإلكترونية الاحترافية تضع نفسها في وضع يسمح لها بالازدهار في هذا المشهد المتغير.
سواء كنت تبدأ عملية إعادة تصميم كاملة أو تخطط لإدخال تحسينات تدريجية، عليك إعطاء الأولوية للأمان والامتثال واحتياجات العملاء بهذا الترتيب. لا أهمية للتصميم الجميل والميزات المتقدمة إلا إذا كانت مبنية على أساس آمن ومتوافق يخدم أهداف العميل بالفعل.
هل أنت مستعد لتحسين التواجد الرقمي لمصرفك الرقمي؟ ابدأ بمراجعة موقعك الإلكتروني الحالي وفقًا لمعايير الأمان وأفضل ممارسات التصميم الموضحة هنا. حدِّد الثغرات وحدِّد أولويات التحسينات بناءً على المخاطر وتأثيرها على العملاء.









