ملخص سريع: تركز الأفكار التسويقية الإبداعية للبنوك في عام 2026 على التخصيص القائم على البيانات، وتجارب العملاء المدعومة بالذكاء الاصطناعي، والحملات شديدة الاستهداف التي تبني الثقة مع زيادة الإيرادات القابلة للقياس. تتحول البنوك من تكتيكات التوعية الواسعة النطاق إلى استراتيجيات دقيقة قائمة على النتائج تستفيد من الأتمتة والتلعيب والمحتوى التعليمي والمشاركة عبر الهاتف المحمول أولاً لجذب الودائع وتحسين الاحتفاظ بالعملاء والتميز في سوق تنافسية.
لم تكن الخدمات المصرفية أكثر تنافسية من أي وقت مضى. فمع تضييق شركات التكنولوجيا المالية الخناق على المؤسسات التقليدية ومطالبة العملاء بتجارب شخصية وخالية من الاحتكاك، لم يعد التسويق الإبداعي اختيارياً - بل أصبح ضرورة للبقاء.
يتعلق التسويق بالنمو والبيع المتبادل والاحتفاظ بالعملاء والعائد على الاستثمار القابل للقياس. إن البنوك التي ستفوز في عام 2026 لا تكتفي بإطلاق الحملات التسويقية. فهي تبني تجارب تحوّل المتصفحين إلى مودعين والعملاء لمرة واحدة إلى مناصرين مدى الحياة.
إذًا ما الذي يفصل بين البنوك التي تزدهر عن تلك التي بالكاد تنجح؟ تكمن الإجابة في الأفكار التسويقية الإبداعية المدعومة بالبيانات التي تتواصل مع العملاء حيثما كانوا، وتحل المشاكل الحقيقية، وتبني ثقة حقيقية.
لماذا لم يعد التسويق المصرفي التقليدي ناجحًا؟
كانت الإعلانات البنكية بسيطة في السابق: قم بلصق لوحة إعلانية تحمل صورة عائلة مبتسمة، وروّج ل “أسعار تنافسية”، وانتظر حركة المرور. لم يعد الأمر كذلك.
يواجه المستهلكون “الإرهاق الرقمي” بشكل متزايد مع ظهور الإعلانات على كل شاشة. يتم تجاهل الرسائل العامة. والأسوأ من ذلك، أنها تؤدي إلى تآكل الثقة. عندما يدّعي كل بنك أنه “العميل أولاً” دون إثبات ذلك، فإن العملاء ينصرفون عن ذلك.
تركز أفكار التسويق المصرفي الأكثر فاعلية في عام 2026 على النتائج وليس على الظهور. فالبنوك تبتعد عن الحملات الواسعة النطاق إلى التواصل الدقيق المدعوم بالبيانات. يتطلب هذا التحول إبداعًا متجذرًا في رؤية العملاء، وليس الافتراضات.
أنشئ تسويقًا مصرفيًا أكثر ذكاءً مع Lengreo
لينغريو يعمل مع الشركات التي تحتاج إلى قنوات تسويقية لدعم الاستفسارات الحقيقية، وليس فقط الظهور. يشمل عملهم تحسين محركات البحث، والإعلانات المدفوعة، وتطوير المواقع الإلكترونية، وتوليد العملاء المحتملين، وتحديد المواعيد، وتوليد الطلب، ودعم المحتوى.
بالنسبة للبنوك، يمكن أن يساعد ذلك في هيكلة الصفحات والحملات والتتبع حول الخدمات أو شرائح العملاء أو الفروع المحلية أو الخدمات المصرفية للأعمال أو الإقراض أو طلبات الاستشارات. ينصب التركيز على تسهيل فهم إعداد التسويق وقياسه وتحسينه.
هل تحتاج إلى تسويق يرتبط بأهداف حقيقية؟
يمكن لـ Lengreo المساعدة في:
- تحسين بنية الموقع الإلكتروني وصفحات الخدمة
- إعداد حملات تحسين محركات البحث SEO والحملات المدفوعة
- تتبع العملاء المحتملين والنماذج وأداء الحملة
- دعم المحتوى وتوليد المحتوى والطلب
👉 للتواصل مع لينغريو لمناقشة إعداداتك التسويقية.
تحويل البيانات إلى رحلات مخصصة للعملاء
يستمر التسويق المخصص شديد الاستهداف في اكتساب المزيد من الزخم في مجال الخدمات المصرفية. أصبحت فكرة إيصال “الرسالة المناسبة إلى العميل المناسب في الوقت المناسب” أكثر أهمية - وقابلة للتحقيق - من أي وقت مضى.
تتمتع البنوك الآن بإمكانية الوصول إلى بيانات سلوكية غنية: سجل المعاملات، وأنماط الإنفاق، واستخدام التطبيقات، وسلوك التصفح. ويكمن التحدي في تحويل هذه البيانات إلى أفعال.
إليك هذا التحول: بدلاً من إطلاق عرض حساب توفير واحد لـ 50,000 شخص، قم بتقسيم العملاء حسب مرحلة الحياة. استهداف خريجي الجامعات الجدد بأدوات وضع الميزانية. عرض إعادة تمويل الرهن العقاري لأصحاب المنازل في الأسواق ذات معدلات الفائدة المرتفعة. أرسل تحديثات مكافآت بطاقات الائتمان للمسافرين الدائمين.
تشير الدراسات إلى أن النصائح الشخصية والرؤى المخصصة تؤثر بشكل كبير على الاحتفاظ بالعملاء وسلوكيات التبديل. التخصيص ليس أمراً لطيفاً. إنه أمر أساسي.
التلعيب: اجعل الأعمال المصرفية ممتعة وجذابة
الأعمال المصرفية عمل جاد. لكن التسويق لا يجب أن يكون مملاً.
يتضمن التلعيب استخدام عناصر اللعب، مثل وضع القواعد، أو الاحتفاظ بالنتائج، أو استضافة مسابقة. عادةً ما تقوم البنوك بتطوير تطبيقات تتعلق بمواضيع مختلفة لمساعدة الأشخاص على التعلم أثناء الاستمتاع.
طورت Wells Fargo تطبيقًا للهاتف المحمول للترويج لتوفير المال بين عملائها. يتيح التطبيق للأشخاص التوفير من خلال طهي وجبات الطعام في المنزل أو شراء السلع بأسعار مخفضة. يرى العملاء المدخرات الحقيقية التي يتم تحويلها مباشرة إلى حساباتهم - ويشعرون بالمكافأة على سلوكهم الذكي.
تشمل أساليب التلعيب الأخرى ما يلي:
- تحديات التوفير مع لوحات المتصدرين والشارات
- مسابقات محو الأمية المالية مع سحوبات على جوائز
- شرائط تطبيق الهاتف المحمول لتسجيل الوصول اليومي
- برامج الإحالة ذات المكافآت المتدرجة
يستغل التلعيب الدافع الجوهري. يرغب الناس في الفوز والتقدم والإنجاز. والبنوك التي تستفيد من هذا الدافع تخلق تجارب ثابتة ومحفزة على التعود.
المحتوى التعليمي الذي يبني الثقة والسلطة
غالبًا ما تركز الحملات التسويقية للبنوك على تثقيف العملاء وبناء الثقة وخلق شعور بالأمان. عندما يفهم العملاء المنتجات المالية، فإنهم يشعرون بثقة أكبر في اتخاذ القرارات، ومن المرجح أن يختاروا المؤسسة التي أرشدتهم.
أنواع المحتوى التعليمي
يمكن أن يتخذ المحتوى التعليمي أشكالاً عديدة:
- منشورات المدونة حول نصائح تأهيل الرهن العقاري
- فيديو توضيحي لأنواع حسابات التقاعد
- ندوات عبر الإنترنت حول أساسيات التخطيط العقاري
- حاسبات تفاعلية للقدرة على تحمل تكاليف القروض
- الرسوم البيانية لوسائل التواصل الاجتماعي حول درجات الائتمان
الاستفادة من اتجاهات البحث والذكاء الاصطناعي الجديدة
مع تزايد اعتماد المستهلكين على البحث الصوتي وأدوات البحث المدعومة بالذكاء الاصطناعي والاستعلامات التحادثية، تتاح لمقدمي الخدمات المالية فرصة للإجابة عن الأسئلة المتداولة مباشرةً من خلال المحتوى.
التركيز على المساعدة وليس البيع
يعد المحتوى التعليمي الفعال مفيدًا حقًا وليس مجرد عروض بيع مبطنة. فالبنوك التي تنجح في ذلك تتعامل مع المحتوى كخدمة للعميل، وليس فقط كإعلان.
الاستفادة من الذكاء الاصطناعي لتوسيع نطاق الكفاءة والتخصيص
لقد تحول الذكاء الاصطناعي من مجرد كلمة طنانة إلى أولوية في مجالس الإدارة - لم يعد الذكاء الاصطناعي من الأمور اللطيفة. تستخدم البنوك الآن الذكاء الاصطناعي في عمليات التسويق لأتمتة سير العمل وتخصيص الرسائل والتنبؤ باحتياجات العملاء.
يساعد الذكاء الاصطناعي في تخصيص العروض، بينما تقلل أتمتة التسويق من المتابعة اليدوية. ويعتمد النجاح على الاستخدام المبتكر للبيانات، والاختبار الأسرع، والتنسيق المحكم بين فرق التسويق وفرق المنتجات، فلم تعد الميزانيات الضخمة هي المحرك الأساسي بعد الآن.
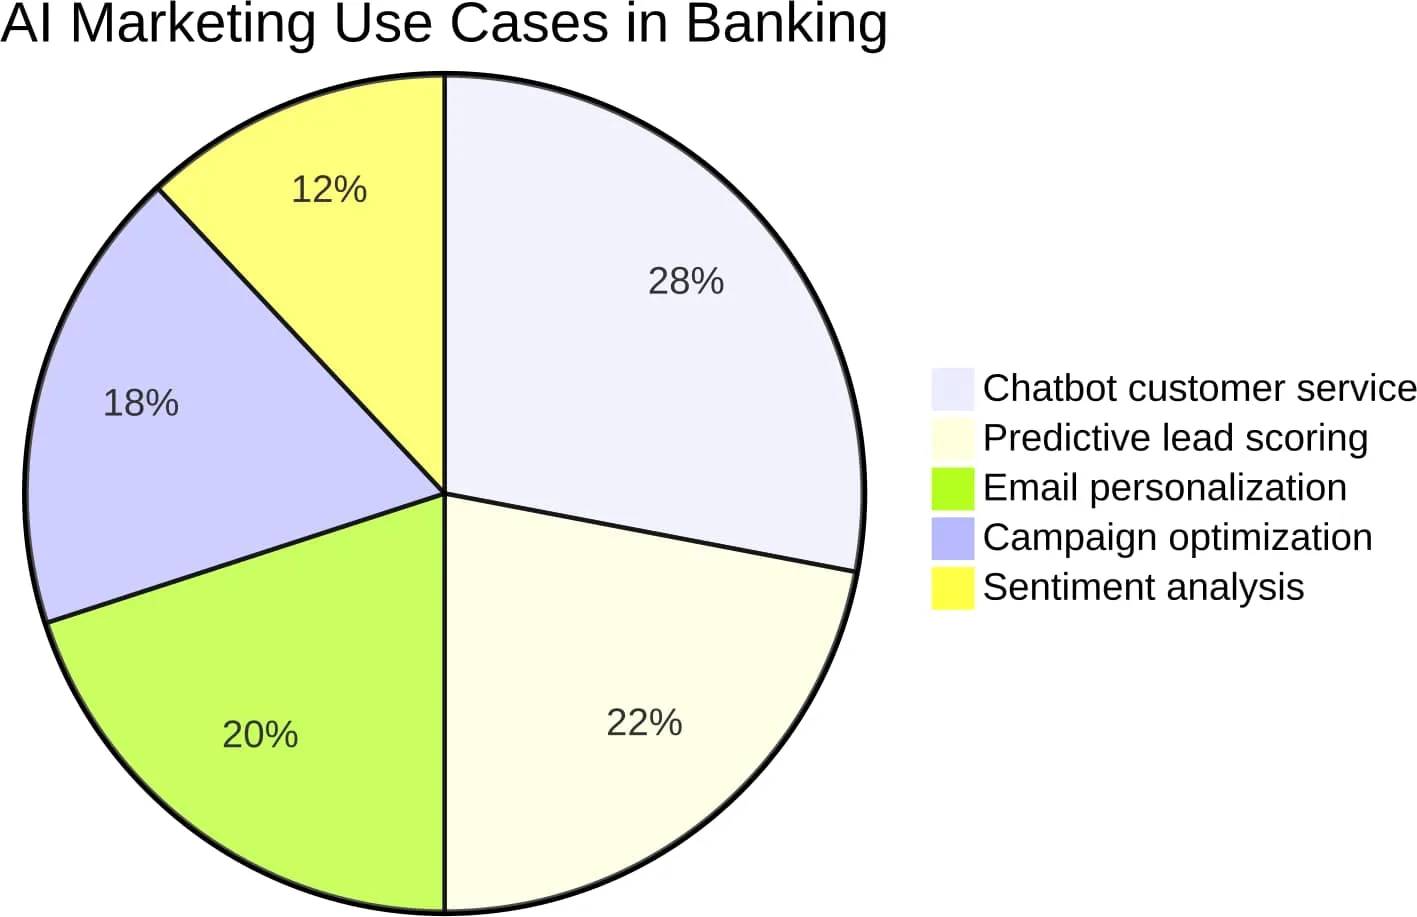
تطبيقات الذكاء الاصطناعي العملية للتسويق المصرفي:
- روبوتات الدردشة التي تجيب على استفسارات العملاء على مدار الساعة طوال أيام الأسبوع
- النماذج التنبؤية التي تحدد العملاء المحتملين ذوي القيمة العالية
- محتوى بريد إلكتروني ديناميكي يتكيف مع سلوك المستخدم
- تحسين الحملة في الوقت الفعلي بناءً على بيانات الأداء
- تحليل مشاعر الإشارات على وسائل التواصل الاجتماعي
تحقق العديد من المؤسسات عائد استثمار أقل من الأمثل على استثمارات الذكاء الاصطناعي في البداية، على الرغم من أن التنفيذ الاستراتيجي يحسن النتائج. فالبنوك التي تدمج الإشراف البشري وحالات الاستخدام الواضحة ونظافة البيانات القوية تحقق نتائج أفضل بشكل ملموس.
وسائل التواصل الاجتماعي ذات الشخصية والهدف
تستخدم معظم البنوك وسائل التواصل الاجتماعي بطرق تقليدية نسبياً وحتى “مملة”. وفي الوقت نفسه، تستفيد أنواع أخرى من الشركات الكبرى من الشخصيات القوية على وسائل التواصل الاجتماعي لتعزيز مشاركة المستهلكين وبناء ولاء العملاء.
انظر إلى علامات تجارية مثل "ديني" أو "وينديز" - لقد بنوا قاعدة جماهيرية هائلة ليس من خلال البيع بشكل أكبر، ولكن من خلال كونهم حقيقيين ومضحكين وجذابين. يمكن للبنوك أن تفعل الشيء نفسه دون التضحية بالمهنية.
تكتيكات وسائل التواصل الاجتماعي المبتكرة للبنوك
- محتوى من وراء الكواليس يظهر فيه الموظفون
- قصص من إنشاء المستخدمين من العملاء الراضين
- استطلاعات الرأي والأسئلة والأجوبة حول الموضوعات المالية
- تعليقات ذات صلة بالأخبار الاقتصادية في الوقت المناسب
- الشراكة مع المؤثرين المحليين أو “المؤثرين الماليين”
يمكن للبنوك المجتمعية أن ترعى الأحداث الرياضية المحلية لبناء الوعي بالعلامة التجارية والثقة بها - ثم استخدام السياج الجغرافي خلال تلك الأحداث لتقديم إعلانات محلية فائقة المحلية ومحددة على هواتف الحضور.
الهدف هو المشاركة المستمرة، وليس فقط الترويج للمنتجات. يجب على العملاء متابعة قنوات التواصل الاجتماعي للبنك لأن المحتوى قيّم أو ترفيهي أو مفيد - وليس فقط ترويجي.
قصص نجاح العملاء التي تُظهر التأثير الحقيقي
الثقة هي أساس أي علاقة ناجحة بين البنك وعملائه. إن بناء الثقة في التسويق المصرفي أمر ضروري، ويمكن تحقيق ذلك من خلال عرض شهادات العملاء القوية وقصص نجاحهم.
لا شيء يبيع أفضل من الإثبات. عندما يرى العملاء المحتملون أشخاصاً حقيقيين يشاركون تجاربهم الحقيقية - شراء أول منزل لهم، أو بدء عمل تجاري، أو تحقيق الحرية المالية - فإنهم يتواصلون عاطفياً ويتصورون نجاحهم.
حدد بعضًا من أكبر عملائك أو عملائك الذين لديهم قصص فريدة من نوعها وقم بإجراء مقابلات معهم حول تجربتهم مع البنك الذي تتعامل معه. اروِ القصة بطريقة مبتكرة وانشرها على موقعك الإلكتروني وفي إعلاناتك وفي رسائلك الإلكترونية بتنسيق HTML إلى عملائك المحتملين الجدد.
أفضل الممارسات لقصص نجاح العملاء:
- استخدم الأسماء والصور الحقيقية (بإذن)
- ركز على رحلة العميل، وليس على المنتج فقط
- اجعل القصص قصيرة وجذابة بصرياً
- التوزيع عبر قنوات متعددة: الفيديو، والمدونة، ومواقع التواصل الاجتماعي، والبريد الإلكتروني
التجارب الأولى على الهاتف المحمول التي تلبي احتياجات العملاء أينما كانوا
72%P3T من البالغين في الولايات المتحدة يستخدمون تطبيقات الخدمات المصرفية عبر الهاتف المحمول في عام 2025، مقارنة بـ 65% في عام 2022. لم يعد الهاتف المحمول قناة ثانوية بعد الآن. إنه الواجهة الأساسية لمعظم العملاء، وخاصة الأجيال الشابة. فالبنوك التي لا تزال تصمم لسطح المكتب أولاً تخطئ في تصميمها.
أفكار تسويقية مبتكرة عبر الهاتف المحمول:
- إشعارات فورية بعروض مخصصة بناءً على عادات الإنفاق
- برامج المكافآت داخل التطبيق التي تفاجئك وتسعدك
- وحدات التعلم المصغرة التي يتم تسليمها عبر إشعارات الهاتف المحمول
- ميزات سداد الفواتير والتحويل بنقرة واحدة تقلل من الاحتكاك
- أدوات الواقع المُعزز لتحديد مواقع الفروع أو تصورات الميزانية
78% من المستهلكين يقولون إنهم يثقون في مقدم الخدمات المالية الرئيسي، حيث تعد جودة تجربة الهاتف المحمول محركًا رئيسيًا. لكن الرضا لا يعني الرضا عن التجربة لا يعني الرضا عن النفس. يجب على البنوك اختبار تجارب الأجهزة المحمولة وتحسينها وتعزيزها باستمرار للحفاظ على قدرتها التنافسية.
البريد المباشر لم يمت - إنه يتطور
نعم، تهيمن التكنولوجيا الرقمية. لكن البريد المباشر لا يزال يوصل - حرفياً.
يتصدر البريد المباشر القائمة من بين القنوات التقليدية أو التناظرية من حيث الاستثمار، ربما لأن تأثيره المالي قابل للقياس أيضًا. احتلت إعلانات البحث المدفوعة والعروض المدفوعة وإعلانات وسائل التواصل الاجتماعي أعلى مرتبة من حيث العائد على الاستثمار.
ينفق المسوقون المصرفيون نسبة أكبر من ميزانيتهم على البريد المباشر، ويخطط 23% لزيادة هذا الإنفاق في عام 2026. لماذا؟ لأن البريد المباشر يبرز في عالم يغرق في الضوضاء الرقمية.
لا يزال البريد المباشر يحظى بتقدير المسوقين المصرفيين لما له من تأثير قابل للقياس ومعدلات مشاركة ملموسة.
| القناة | متوسط عائد الاستثمار | أفضل حالة استخدام |
|---|---|---|
| البريد المباشر | قوي | العروض عالية القيمة والإعداد |
| التسويق عبر البريد الإلكتروني | متفاوتة | حملات التنشئة والنشرات الإخبارية |
| البحث المدفوع | عالية | التقاط الطلب، وتوليد العملاء المحتملين |
| إعلانات وسائل التواصل الاجتماعي | معتدل | الوعي بالعلامة التجارية والمشاركة |
البريد المباشر الحديث مخصص ومستهدف وقابل للتتبع. ترتبط رموز الاستجابة السريعة بالصفحات المقصودة. توفر الطباعة المتغيرة رسائل فريدة لكل مستلم. يؤدي التكامل مع أنظمة إدارة علاقات العملاء إلى تشغيل الرسائل البريدية بناءً على أحداث دورة حياة العميل.
تسويق الفروع الذي يفاجئ ويتفاعل
لن تختفي الفروع، ولكن دورها آخذ في التطور. فهي لم تعد مجرد مراكز للمعاملات، بل أصبحت على نحو متزايد مراكز للتجربة تجذب العملاء وتخلق المشاركة.
خلق بيئة ترحيبية وتفاعلية
تقدم بنوك مثل فيرجن موني في المملكة المتحدة صالات يمكن لأي شخص الاسترخاء فيها، مما يجعل الفرع يبدو جذاباً بدلاً من أن يكون عملياً بحتاً. يمكن أن تجذب وسائل الراحة المجانية مثل القهوة وخدمة الواي فاي ومساحات العمل المشتركة، كما يمكن أن تجذب الزائرين وتشجعهم على زيارة الفرع لفترة أطول.
تقديم ورش عمل وتجارب عملية
يمكن أن يشمل التسويق داخل الفروع ورش عمل عن العافية المالية أو ندوات مشتري المنازل أو عروض تفاعلية للمنتجات. توفر هذه الفعاليات قيمة وتثقيف العملاء وتمنح الناس سببًا لزيارتهم بما يتجاوز الاحتياجات المصرفية التقليدية.
استخدام المرئيات الإبداعية
إن الصور الفوتوغرافية الجديرة بالتقاط الصور على إنستغرام، والخلفيات التي تحمل العلامة التجارية، والشاشات التفاعلية التي تعرض قصص النجاح أو العروض التوضيحية للمنتجات تجعل الفروع أكثر قابلية للذكر والمشاركة. كما يمكن للافتات عالية التأثير على الأبواب والنوافذ ومواقف السيارات أن تجذب انتباه المارة الذين قد لا يكونون عملاء بعد.
إشراك المجتمع
توفر الفروع مساحة فعلية للتواصل مع المجتمع المحلي. يمكن أن تؤدي رعاية فرق الدوري الصغير أو استضافة حملات خيرية أو عرض أعمال فنية لفنانين محليين إلى بناء النوايا الحسنة وتعزيز الولاء للعلامة التجارية وترسيخ دور البنك كركيزة مجتمعية.
من خلال تحويل الفروع إلى أماكن للتجربة والتعلم والمشاركة، يمكن للبنوك تحويل المواقع الفعلية إلى أدوات تسويقية قوية تكمل الاستراتيجيات الرقمية.
الشراكة مع الكليات لبناء علاقات تستمر مدى الحياة
يعد التواجد القوي في الحرم الجامعي طريقة رائعة لاكتساب مصرفيين جدد بينما هم في سن الشباب والموارد المالية في قمة اهتماماتهم. لقد أصبح الطلاب أخيراً مسؤولين مالياً عن أنفسهم. من خلال تأمينهم في وقت مبكر، تتمتع البنوك بفرصة جيدة للاحتفاظ بهم.
تكتيكات التسويق في الحرم الجامعي:
- قم بإعداد ماكينات صراف آلي تحمل علامة تجارية في مناطق الطلاب التي تشهد ازدحاماً كبيراً
- رعاية المنظمات الطلابية وفعاليات الحرم الجامعي الشهيرة
- تقديم منتجات خاصة بالطلاب بدون رسوم وامتيازات
- توفير ورش عمل لمحو الأمية المالية أثناء التوجيه
- إنشاء برامج السفراء مع الطلاب المؤثرين المؤثرين
إن القيمة مدى الحياة للعميل الذي يتم اكتسابه في الكلية هائلة. فالطلاب الذين يفتحون حسابات جارية في سن 18 عامًا غالبًا ما يحتفظون بها لعقود، ويضيفون إليها الرهون العقارية وحسابات الاستثمار والخدمات المصرفية التجارية بمرور الوقت.
أمثلة على الحملات الإبداعية التي حققت نجاحاً كبيراً
شجع بنك Monzo الرقمي الأشخاص على تصوير حافلة Monzo بطرق مبتكرة ومثيرة للاهتمام. ومن يقدم أفضل الصور يتم عرضه على حساب حافلة مونزو على تويتر. بسيطة ومنخفضة التكلفة وجذابة للغاية.
الفيلم الوثائقي “Spent” الذي أنتجته أمريكان إكسبريس: البحث عن التغيير" تمت مشاهدته حوالي 2 مليون مرة وحاز على 11,000 إعجاب. يتتبع الفيلم الوثائقي أربع عائلات أمريكية تعيش من الراتب إلى الراتب. وقد وضع الفيلم أمريكان إكسبريس كعلامة تجارية تهتم بالشمول المالي - رواية قصص قوية للعلامة التجارية ذات تأثير دائم.
وسرعان ما حول بنك TD شاحنات الطعام إلى حملة ‘شاحنات الخير’. كانت هناك خمس شاحنات الخير في جميع أنحاء البلاد، حيث كانت تقدم الزهور لموظفي المدارس ووجبات الغداء المجانية للعاملين في مجال الرعاية الصحية. وهو محور مثالي أدى إلى بناء النوايا الحسنة خلال الأزمة.
تشترك هذه الحملات في خيوط مشتركة: المصداقية والإبداع والرغبة في الخروج عن قواعد اللعبة المصرفية التقليدية.
التسويق كمحرك للإيرادات وليس كمركز للتكاليف
سيكون المسوقون الأكثر نجاحًا في البنوك في عام 2026 هم الذين يثبتون بشكل قاطع ارتباط فريقهم بالإيرادات. نظرًا لأن البنوك أصبحت أكثر اعتمادًا على البيانات، فإن قادة التسويق الذين يوائمون استراتيجياتهم مع نتائج الأعمال ويتحدثون لغة التمويل سيحققون أكبر قدر من النجاح.
يمثل كلا الرقمين انعكاسًا كبيرًا عن اتجاه النمو المتراجع الذي شهدته السنوات السابقة.
لم يعد التسويق يُقاس بالانطباعات أو النقرات. فهو يُقاس بالودائع ومنشأ القروض والقيمة الدائمة للعميل. البنوك التي يمكنها تتبع نقاط الاتصال التسويقية إلى نتائج الأعمال تكسب ميزانيات أكبر وتأييد المديرين التنفيذيين.
| مقياس التسويق | نتائج الأعمال | لماذا هذا مهم |
|---|---|---|
| معدل فتح البريد الإلكتروني | المشاركة في الحملة | يشير إلى صدى الرسالة |
| التسجيل في الندوات عبر الإنترنت | تقود الجيل | تتبع الاهتمام بالمنتجات |
| تنزيلات التطبيق | التبني الرقمي | تقليل تكاليف معاملات الفروع |
| زيارات الفروع من الإعلانات | فتح حسابات جديدة | الأثر المباشر على الإيرادات |
الأخطاء الشائعة التي ترتكبها البنوك في التسويق الإبداعي
حتى مع وجود أفكار رائعة، فإن التنفيذ مهم. إليك بعض المزالق التي يجب تجنبها:
- الإفراط في الوعود وعدم الوفاء بالوعود: لا تدعي “الخدمة الشخصية” إذا استمر العملاء في الانتظار لمدة 20 دقيقة.
- تجاهل الامتثال: الإبداع أمر رائع، ولكن ليس إذا أدى ذلك إلى وقوع البنك في مأزق تنظيمي.
- مطاردة الاتجاهات بشكل أعمى لا يحتاج كل بنك إلى حساب على تيك توك. اختر القنوات التي تتناسب مع الجمهور.
- نسيان الاختبار إطلاق حملات تجريبية. القياس. التحسين. توسيع نطاق ما ينجح.
- إهمال العملاء الحاليين: الاستحواذ مهم، ولكن الاحتفاظ بالموظفين أكثر ربحية.
أصبح مسوقو البنوك مسؤولين بشكل متزايد عن مساعدة مؤسساتهم على تحقيق أهداف الإيرادات. وتجاوز استراتيجيات التوعية بالعلامة التجارية التقليدية، يركز تسويق الأداء على تحقيق نتائج قابلة للقياس ومدفوعة بالإيرادات.
مستقبل التسويق البنكي الإبداعي
مع استمرار الضغط المستمر للنمو بموارد محدودة، سيتطلب عام 2026 من المسوقين في البنوك المزيد من المرونة والإبداع والمساءلة أكثر من أي وقت مضى. أولئك الذين يتبنون هذه الاتجاهات كضرورات استراتيجية سيكونون في وضع أفضل لدفع عجلة النمو وبناء علاقات دائمة في سوق تزداد فيه المنافسة.
لن تكتفي البنوك التي تزدهر بتبني هذه الأفكار التسويقية الإبداعية فحسب، بل ستختبرها وتكررها وتطورها. ستجمع بين الدقة المستندة إلى البيانات وسرد القصص الإنسانية. وستوازن بين الابتكار الرقمي والحضور الفعلي. وسوف يثبتون، مع كل حملة، أن التسويق ليس تكلفة، بل هو استثمار في النمو.
الخدمات المصرفية آخذة في التغير. الأفكار التسويقية الإبداعية لا تواكب التطور فحسب، بل إنها تقود الطريق.