


Resumen rápido: Las entidades hipotecarias pueden potenciar la captación de clientes potenciales y la adquisición de clientes mediante una combinación estratégica de marketing digital, establecimiento de relaciones y publicidad que respete la normativa. Entre las estrategias eficaces se incluyen el marketing de contenidos, el posicionamiento SEO local, la interacción en redes sociales, las alianzas estratégicas con profesionales del sector inmobiliario, el marketing en vídeo y las campañas de correo directo, todo ello respetando la normativa federal en materia de publicidad establecida en la Regulación Z.
El sector hipotecario en 2026 exige un marketing más inteligente y específico que nunca. Dado que los solicitantes de hipotecas realizan exhaustivas búsquedas en Internet antes incluso de ponerse en contacto con una entidad crediticia y que los requisitos normativos son cada vez más estrictos, para destacar es necesario combinar la creatividad con el conocimiento de la normativa.
¿Cuál es el reto? La mayoría de las entidades hipotecarias siguen el mismo guion de siempre: publicaciones genéricas en redes sociales, campañas básicas por correo electrónico y la esperanza de que las recomendaciones aparezcan por arte de magia. Sin embargo, las entidades que están ganando cuota de mercado en estos momentos están aplicando estrategias diversas y multicanal que se dirigen tanto a los consumidores que dan prioridad a lo digital como a la construcción de relaciones tradicionales.
Pero la cuestión es que, para que el marketing hipotecario sea eficaz, no basta con hacerlo todo. Se trata de encontrar la combinación adecuada de estrategias que se adapte a tu mercado, a tus obligaciones normativas y a tu capacidad para llevarlas a cabo de forma coherente.
Desarrolla tu estrategia de marketing para entidades hipotecarias con Lengreo
Las entidades hipotecarias necesitan estrategias de marketing que faciliten a los clientes la comprensión de las opciones de préstamo, los requisitos y los pasos a seguir. Lengreo ayuda a integrar el sitio web, la visibilidad en los motores de búsqueda, el tráfico de pago, la difusión y el seguimiento en una única plataforma que da respuesta a consultas reales.
¿Necesitas más clientes potenciales cualificados para hipotecas?
Lengreo puede ayudarle:
- Mejora de las páginas sobre préstamos, requisitos y solicitudes
- creación de campañas SEO y de pago
- apoyo a la generación de contactos y a la concertación de citas
- seguimiento de formularios, llamadas y rendimiento de campañas
👉 Contactar con Lengreo para hablar de su configuración de marketing.
Estrategias de marketing digital que generan clientes potenciales cualificados
Los canales digitales ofrecen a las entidades hipotecarias unas capacidades de segmentación sin precedentes y un retorno de la inversión cuantificable. Los análisis del sector indican que se prevé que los vídeos en línea representen una parte significativa del tráfico web, lo que hace que el contenido visual sea cada vez más importante.
Marketing en vídeo para profesionales del sector hipotecario
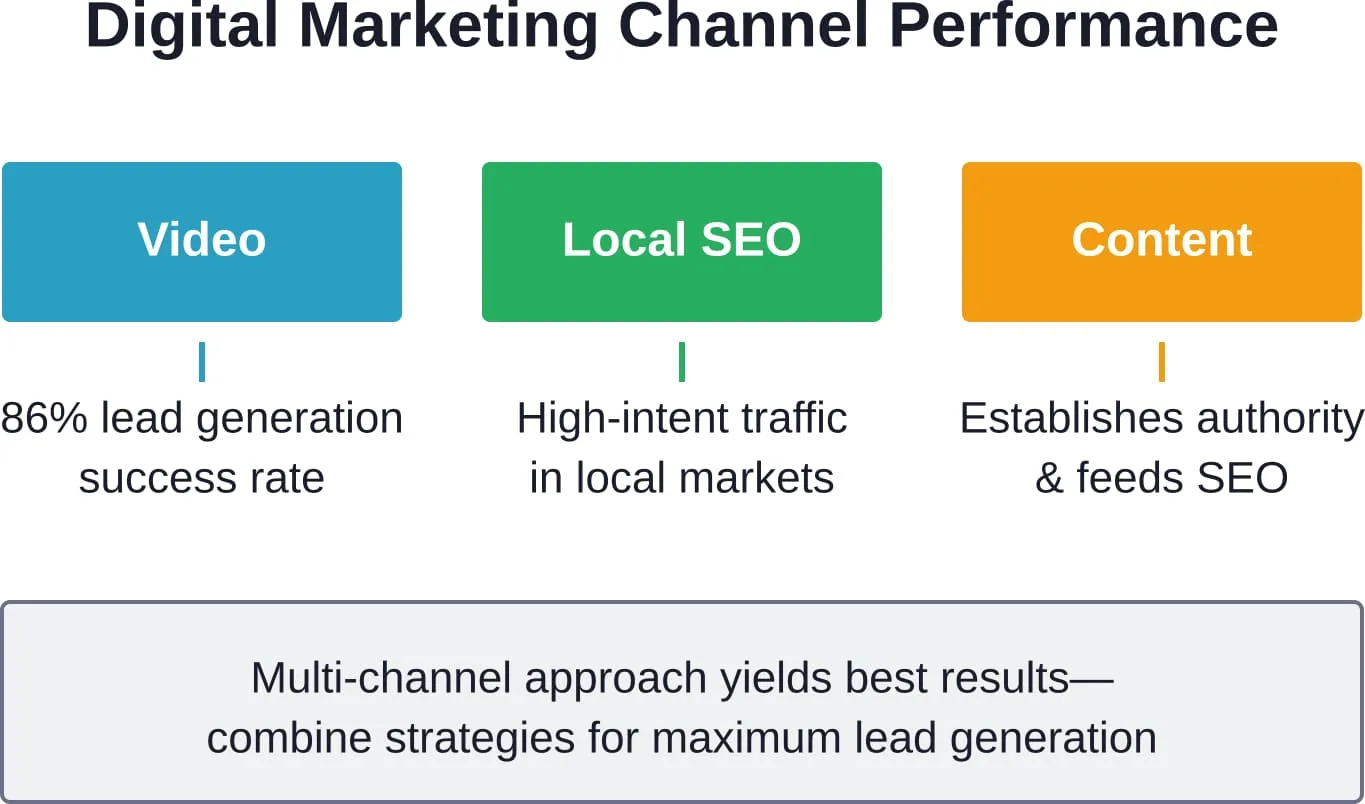
El vídeo se ha convertido en un elemento imprescindible en el marketing hipotecario. Los estudios revelan que el 86 % de los profesionales del marketing utilizan el vídeo como herramienta de marketing, y el mismo porcentaje considera que el vídeo genera clientes potenciales con éxito.
Crea vídeos educativos breves en los que se expliquen conceptos hipotecarios complejos, como las hipotecas de tipo variable frente a las de tipo fijo, los préstamos de la FHA frente a los convencionales o el proceso de preaprobación. De este modo, las entidades crediticias se posicionan como educadoras en lugar de como vendedoras, lo que genera confianza antes incluso de que el cliente potencial rellene una solicitud.
Las sesiones de Facebook Live e Instagram Live funcionan especialmente bien para los formatos de preguntas y respuestas. Responde en tiempo real a las preguntas más habituales de los solicitantes de préstamos, abordando sus inquietudes sobre la puntuación crediticia, los requisitos de entrada o los gastos de cierre. El carácter informal del vídeo en directo hace que las entidades crediticias resulten más accesibles, al tiempo que demuestran su experiencia.
Optimización de motores de búsqueda para mercados locales
El SEO local es fundamental para la captación de clientes potenciales en el sector hipotecario, ya que la compra de una vivienda depende, por naturaleza, de la ubicación. Optimiza tu sitio web para palabras clave con orientación geográfica, como “entidad hipotecaria en [ciudad]” o “mejores tipos de interés para hipotecas en [barrio]”.”
Rellena tu perfil de Google My Business con todo detalle. Añade el horario de atención al público, las zonas de servicio y fotos de tu oficina, y anima a los clientes satisfechos a dejar reseñas. Las clasificaciones del «Local Pack» —esos resultados que aparecen en el mapa por encima de los resultados orgánicos— generan un tráfico cualificado considerable.
Crea contenido específico para tu zona que aborde las condiciones del mercado local. Escribe entradas de blog sobre los precios medios de la vivienda en tu zona de actuación, guías de barrios para quienes compran por primera vez o cómo influyen los impuestos locales sobre la propiedad en las cuotas mensuales. Este contenido hiperlocal atrae a los solicitantes de hipotecas que realmente están buscando en tu mercado.
Marketing de contenidos que informa y genera ventas
Publicar entradas en el blog con regularidad te ayuda a consolidar tu autoridad y refuerza tu estrategia de SEO. Pero el contenido genérico sobre hipotecas ya no es suficiente.
Céntrate en abordar los principales problemas de los solicitantes: “Cómo cumplir los requisitos para obtener una hipoteca con deuda por préstamos estudiantiles”, “Requisitos de documentación para solicitantes autónomos” o “Cómo gestionar la fijación de tipos de interés en mercados volátiles”. Estos temas específicos atraen a clientes potenciales que buscan activamente soluciones para su situación concreta.
Reutiliza el contenido en todos los canales. Convierte las entradas del blog en imágenes para redes sociales, secciones de boletines informativos por correo electrónico o guiones para contenido de vídeo. De este modo, sacarás el máximo partido a tu inversión en contenido y mantendrás la coherencia en todas las plataformas.
Marketing en redes sociales para entidades de crédito hipotecario
Las redes sociales ofrecen a las entidades hipotecarias acceso directo a los solicitantes de préstamos y a los socios que les remiten clientes. Sin embargo, para tener éxito se necesitan estrategias específicas para cada plataforma, y no limitarse a copiar y pegar el mismo contenido en todos los canales.
Enfoques específicos para cada plataforma
Facebook sigue siendo una herramienta muy eficaz para el marketing hipotecario gracias a su amplia base demográfica y a sus capacidades de segmentación publicitaria. Comparte contenido informativo, testimonios de clientes (con su permiso) y novedades del mercado. Únete a grupos comunitarios locales y ofrece respuestas útiles a preguntas relacionadas con la vivienda, sin caer en la venta directa.
LinkedIn se dirige a un público profesional y a fuentes de referencia. Comparte información sobre el sector, análisis de mercado y contenido de liderazgo intelectual. Conéctate con agentes inmobiliarios, asesores financieros y contables públicos que puedan convertirse en socios de referencia.
Instagram es ideal para contar historias de forma visual. Comparte casos de éxito de tus clientes (respetando la privacidad), contenido sobre la cultura de la oficina e infografías sencillas que expliquen conceptos hipotecarios complejos. Utiliza las Stories para publicar consejos rápidos y contenido entre bastidores que le dé un toque humano a tu negocio.
Ideas de contenido que despiertan interés
Publica contenido educativo de forma regular: “Los lunes de mitos hipotecarios”, en los que se desmontan ideas erróneas comunes; “Los martes de plazos”, en los que se define la jerga del sector; o “Actualizaciones de tipos del viernes”, en las que se resumen los movimientos semanales del mercado.
Comparte estadísticas del mercado local que sean de interés para los posibles compradores: precios medios de la vivienda, niveles de oferta o tiempo medio de permanencia en el mercado. Esto posiciona a las entidades crediticias como expertas en el mercado, al tiempo que ofrece información realmente útil a los seguidores.
Los testimonios de los clientes (en vídeo o por escrito, siempre con permiso explícito) generan credibilidad social. Destaca las diferentes situaciones de los prestatarios —compradores de primera vivienda, quienes cambian de vivienda, quienes solicitan una refinanciación— para que los clientes potenciales se vean reflejados en tus casos de éxito.
Marketing relacional y alianzas estratégicas
Hablando en serio: el mejor marketing hipotecario combina el alcance digital con la profundidad de las relaciones. Las recomendaciones siguen siendo la fuente de clientes potenciales con mayor tasa de conversión del sector.
Colaboraciones con agentes inmobiliarios
Establecer relaciones con agentes inmobiliarios genera un flujo constante de clientes potenciales. Ofrece organizar conjuntamente seminarios para compradores de vivienda en los que los agentes traigan a sus contactos y las entidades crediticias impartan formación sobre hipotecas.
Patrocina las jornadas de puertas abiertas de los agentes inmobiliarios proporcionando un refrigerio o material de marketing. Esto aumenta el contacto directo y demuestra tu disposición a apoyar su negocio.
Crea recursos específicos para los agentes: listas de verificación para la preselección, hojas comparativas de programas de préstamos o guías de consulta rápida para preguntas frecuentes. Facilita el trabajo de los agentes y así recordarán a quién llamar cuando los clientes necesiten financiación.
Los profesionales del sector inmobiliario señalan que organizar sesiones de almuerzo formativo para agentes y compradores da muy buenos resultados. Ofrece comida, concede créditos de formación continua cuando sea posible y comparte información actualizada sobre el mercado que ayude a los agentes a atender mejor a sus clientes.
Desarrollo de redes profesionales
Póngase en contacto con asesores financieros, contables públicos y abogados que atienden a clientes que necesitan servicios hipotecarios. Estos profesionales valoran contar con socios de confianza a los que puedan recomendar sin temor a que les hagan quedar mal por un servicio deficiente.
Únete a las cámaras de comercio locales, a los grupos de networking empresarial y a las organizaciones cívicas. Asiste con regularidad: forjar relaciones lleva tiempo. El objetivo no es conseguir ventas inmediatas, sino convertirte en la persona a la que acudir en materia de hipotecas dentro de tu comunidad profesional.
Considera la posibilidad de impartir cursos o talleres sobre finanzas personales. Comparte tus conocimientos sobre gestión del crédito, ratios de deuda respecto a los ingresos o requisitos para la concesión de hipotecas. Esto posiciona a las entidades crediticias como educadores comprometidos con el bienestar financiero de la comunidad.
Estrategias de marketing por correo electrónico para cultivar clientes potenciales
El correo electrónico sigue siendo uno de los canales de marketing con mayor retorno de la inversión cuando se gestiona correctamente. Crea listas segmentadas y envía contenido relevante en función del perfil de los suscriptores.
- Crea campañas de correo electrónico específicas para cada grupo de destinatarios: clientes potenciales activos que buscan hipotecas, antiguos clientes que pueden optar a una refinanciación y socios que nos recomiendan y necesitan información actualizada sobre el mercado.
- Para los clientes potenciales, envía series informativas que expliquen paso a paso el proceso hipotecario. Desglosa los pasos de la preaprobación, la solicitud, la evaluación del crédito y el cierre. Esto reduce la ansiedad y hace que los prestamistas sean la primera opción a lo largo de todo el proceso de toma de decisiones.
- Envía a tus antiguos clientes consejos trimestrales sobre el mantenimiento del hogar: recordatorios de temporada sobre el mantenimiento de los sistemas de climatización, la limpieza de canalones o la preparación para el invierno. Esto te permite mantener las relaciones y tener actualizada la información de contacto para futuras oportunidades de refinanciación o recomendaciones.
- Los correos electrónicos con información actualizada sobre el mercado dirigidos a los socios de referencia deben incluir tendencias en los tipos de interés, cambios en los programas y novedades normativas que afecten a los prestatarios. Si mantienes a los socios bien informados sobre el panorama hipotecario, valorarán la relación.
- Diseña plantillas de correo electrónico con herramientas que ofrecen suscripciones mensuales a partir de unos 12,99 $ para mantener una imagen de marca coherente en todas las campañas.
Tácticas de marketing tradicionales que siguen funcionando
El mundo digital no implica abandonar los enfoques tradicionales que han demostrado su eficacia. Muchos de ellos siguen siendo muy eficaces, sobre todo en los mercados locales.
Campañas de correo directo
Según los datos, la tasa de respuesta del correo directo es un 750% superior a la del correo electrónico en determinados segmentos demográficos. Dirígete a barrios concretos con ofertas relevantes: oportunidades de refinanciación cuando bajen los tipos de interés o programas de compra de vivienda para zonas con una alta densidad de inquilinos.
La personalización es importante. Los datos del sector indican que personalizar la publicidad directa sobre hipotecas mejora considerablemente las tasas de respuesta.
Las postales son ideales para mensajes sencillos: anuncios de precios, jornadas de puertas abiertas organizadas conjuntamente con agentes inmobiliarios o consejos de temporada para la compra de vivienda. Asegúrate de que el mensaje sea claro e incluye pasos a seguir evidentes, como códigos QR que dirijan a páginas de destino o números de teléfono específicos para hacer un seguimiento de las respuestas.
Materiales de marca y artículos promocionales
Los artículos promocionales de marca mantienen la visibilidad de las entidades crediticias mucho tiempo después del contacto inicial. Opta por artículos prácticos que los clientes potenciales realmente utilicen: bolígrafos de calidad, blocs de notas o accesorios para el móvil.
Los precios habituales de los artículos promocionales son muy asequibles: los bolígrafos personalizados cuestan a partir de 99 céntimos, los vasos de 1,49 a 2,39 euros y los imanes para el coche, 1,80 euros cada uno. Suponen una inversión mínima a cambio de una exposición continua de la marca.
Para los clientes más importantes o los socios que te recomiendan, plantéate regalar artículos de alta gama: fundas para portátiles (desde 1 TP hasta 4,99), vasos y tazas de calidad o accesorios tecnológicos. El objetivo es que sean útiles: artículos que los destinatarios utilicen a diario, lo que mantendrá tu marca siempre a la vista.
Patrocinios de eventos locales
Patrocina eventos comunitarios, equipos deportivos juveniles o campañas benéficas. Esto contribuye a dar a conocer la marca y, al mismo tiempo, demuestra el compromiso con la comunidad, algo importante para las entidades crediticias cuyo negocio depende de la confianza local.
Organiza o patrocina talleres para compradores de primera vivienda en bibliotecas, centros comunitarios o agencias inmobiliarias asociadas. Ofrece contenido verdaderamente educativo, sin recurrir a tácticas de venta agresivas. Los asistentes recordarán quién les ayudó a comprender el proceso.
| Táctica de marketing | Ideal para | Calendario típico | Beneficio clave |
|---|---|---|---|
| Contenido de vídeo | Concienciación y formación sobre la marca | En curso | Altos índices de compromiso |
| SEO local | Captar las búsquedas de alta intención | 3-6 meses | Tráfico local autorizado |
| Colaboraciones con agentes | Cartera constante de clientes potenciales | 6-12 meses | Clientes potenciales precalificados |
| Campañas de fidelización por correo electrónico | Conversión y retención de clientes potenciales | En curso | El canal con mayor retorno de la inversión |
| Correo directo | Segmentación geográfica | Inmediato | Mayor tasa de respuesta en comparación con el correo electrónico |
| Patrocinios de eventos | Creación de una marca comunitaria | De temporada | Fomento de la confianza |
Aspectos normativos que deben tenerse en cuenta en la publicidad hipotecaria
La publicidad hipotecaria está sujeta a una estricta normativa federal. La Regulación Z de la Oficina para la Protección Financiera del Consumidor establece lo que las entidades crediticias pueden y no pueden indicar en sus anuncios.
Según la normativa de la CFPB, si un anuncio indica condiciones de crédito específicas, deberá mencionar únicamente aquellas condiciones que el prestamista ofrezca realmente. Las entidades crediticias no pueden anunciar tasas de interés anuales muy bajas que, en realidad, no vayan a ofrecer en ningún momento.
Ciertos “términos desencadenantes” en los anuncios publicitarios requieren la inclusión de información adicional. Si los anuncios mencionan el importe de la entrada, el importe de las cuotas, el número de cuotas o la duración del plazo de pago, deben incluir información adicional específica sobre las condiciones del préstamo.
Por ejemplo, la publicidad que mencione un pago inicial de 51 400 yenes, cuotas mensuales de 16 500 yenes o una tasa de interés anual (TAE) del 121,3 % da lugar a la obligación de informar prevista en la legislación federal.
Las empresas de marketing digital que colaboran con entidades de crédito hipotecario también deben cumplir estas normas. Las recientes directrices de la CFPB hacen hincapié en que las empresas de marketing externas no están exentas de las leyes sobre igualdad en el acceso al crédito y publicidad.
Colabore con profesionales especializados en cumplimiento normativo para revisar los materiales de marketing antes de su publicación. El coste de la revisión de cumplimiento es mínimo en comparación con las sanciones reglamentarias o las medidas coercitivas.
Medición del rendimiento del marketing y del retorno de la inversión
Realiza un seguimiento de todos los canales de marketing para identificar qué es lo que genera solicitudes de préstamos y cierres de operaciones reales. Las métricas de vanidad, como el número de seguidores en las redes sociales, no significan nada si no se traducen en negocio.
Implementar mecanismos de seguimiento: números de teléfono únicos para las distintas campañas, parámetros UTM en los anuncios digitales y páginas de destino específicas para cada canal. Esta atribución permite determinar qué estrategias justifican una inversión continuada.
Calcula el coste por cliente potencial y el coste por préstamo concedido para cada canal de marketing. Una estrategia que genere clientes potenciales baratos que nunca se materializan en préstamos supone un desperdicio de recursos. Por el contrario, los clientes potenciales costosos que se materializan en préstamos con una tasa de éxito elevada pueden justificar un gasto superior.
Pregunta a los nuevos clientes cómo te han encontrado. A pesar de las herramientas de seguimiento, preguntarles directamente suele revelar el proceso de decisión real: tal vez vieron tus publicaciones en redes sociales, luego asistieron a tu seminario y, finalmente, recibieron una recomendación de un agente antes de presentar la solicitud.
Revisa los resultados cada trimestre y haz los ajustes necesarios. El marketing no es algo que se pueda configurar una vez y olvidarse. Las condiciones del mercado, las acciones de la competencia y los cambios en los algoritmos de las plataformas exigen una optimización continua.
Cómo elaborar tu plan de marketing hipotecario
No intentes poner en práctica todas las tácticas a la vez. Empieza con entre tres y cinco estrategias que se adapten a tus puntos fuertes y a tu mercado.
- Los prestamistas con buenas dotes de presentación deben dar prioridad al contenido en vídeo y a los eventos en directo. Aquellos con habilidades para la redacción deben centrarse en el marketing de contenidos y el SEO. Las personas con un carácter orientado a las relaciones destacan en la colaboración con agentes y en el establecimiento de contactos.
- Establece plazos realistas. Las estrategias digitales, como la publicidad de pago, pueden generar clientes potenciales rápidamente, pero requieren una inversión presupuestaria continua. El SEO y el marketing relacional tardan meses en coger impulso, pero generan beneficios que se acumulan con el tiempo.
- Asigna el presupuesto de forma proporcional. Una pauta general recomienda destinar entre el 5 % y el 10 % de los ingresos al marketing, ajustando este porcentaje en función de los objetivos de crecimiento y la competitividad del mercado.
- Lo más importante es apostar por la constancia. Las iniciativas de marketing esporádicas suponen un desperdicio de recursos. Una ejecución regular y constante —incluso a menor escala— da mejores resultados que las grandes campañas ocasionales.
Poner en práctica tu estrategia de marketing
El mercado hipotecario premia a los prestamistas que llevan a cabo una estrategia de marketing coherente, constante y conforme a la normativa. Para destacar, no basta con publicar de vez en cuando en las redes sociales o esperar a que los antiguos clientes se acuerden de recomendarte.
Empieza por seleccionar tres estrategias de marketing de diferentes categorías: una estrategia digital para ampliar el alcance, una estrategia de fidelización de clientes para generar recomendaciones y una estrategia tradicional para mejorar la visibilidad local. Ponlas en práctica de forma constante durante al menos 90 días antes de evaluar los resultados.
Documenta los procesos a medida que los vas creando. Elabora plantillas para publicaciones en redes sociales, secuencias de correo electrónico y guiones de contacto. Esta sistematización permite ampliar las tácticas que dan buenos resultados sin tener que reinventar los enfoques cada vez.
Lo más importante es considerar el marketing como un proceso continuo de desarrollo empresarial, en lugar de como campañas puntuales. Las entidades crediticias que prosperan en mercados competitivos mantienen una presencia constante, aportan un valor real a sus comunidades y establecen relaciones que generan recomendaciones durante años.
Empieza a ponerlo en práctica hoy mismo, porque los solicitantes de hipotecas están buscando soluciones hipotecarias en este mismo momento y tus competidores ya están lanzando campañas de marketing para llegar a ellos.









